L’economia esiste perché esiste lo scambio, ogni scambio presuppone l’esistenza di due parti, con interessi contrapposti: l’acquirente vuole spendere di meno, il venditore vuole guadagnare di più. Molte analisi dimenticano questo dato essenziale. Per contribuire a una lettura più equilibrata della realtà abbiamo aperto questo blog, ispirato al noto pensiero di Pippo: “è strano come una discesa vista dal basso somigli a una salita”. Una verità semplice, ma dalle applicazioni non banali...
Chiedo scusa: mi sono accorto di aver dato per scontato un fatto che in effetti dovrebbe essere tale per gli addetti ai lavori, ma non necessariamente può esserlo per tutti. Come sapete, nell'ultimo mezzo secolo l'Italia ha affrontato due crisi di bilancia dei pagamenti, una nel 1992, l'altra nel 2010:
Sapete anche (almeno spero) che queste due crisi sono state risolte con due metodi diversi: quella del 1992 con la svalutazione esterna (rivalutazione del marco tedesco), quella del 2010 con la svalutazione interna (abbattimento dei redditi italiani). L'aggiustamento, in termini reali, è avvenuto in tempi e entità molto simili, con un miglioramento del saldo commerciali in termini reali di circa 70 miliardi di euro nell'arco di circa 4 anni, ma si è distribuito in modo molto diverso fra aumento delle esportazioni e diminuzione delle importazioni:
Nel caso della svalutazione esterna sono decollate le esportazioni, nel caso della svalutazione interna sono precipitate le importazioni, in conseguenza dell'abbattimento del reddito che abbiamo visto più volte:
La domanda che uno si dovrebbe porre (uno se l'è posta: io!) è: ma se oggi il nostro Pil fosse dove dovrebbe essere, cioè a 2564 miliardi di euro ai prezzi del 2020, la nostra bilancia dei pagamenti sarebbe in surplus? Detto in altri termini: la nostra tanto sbandierata competitività dipende solo dal fatto che il nostro sistema imprenditoriale è sano (e secondo me lo è, altrimenti non avrei scritto L'Italia può faarcela), o dipende anche dal fatto che stiamo correndo col freno a mano tirato?
Una prima grossolana risposta può essere data ricordando quello che sappiamo dell'elasticità delle importazioni al Pil, che, come ricorderete, è approssimativamente uguale a 2. Per essere all'altezza del suo tendenziale, nel 2025 il nostro Pil dovrebbe crescere da 1962 a 2564 miliardi, cioè crescere del 30% (per l'esattezza, 30,68%). Siccome l'elasticità delle importazioni al Pil è pari a 2, in questo scenario le importazioni sarebbero superiori del 30% x 2 = 60%. Dato che la situazione di esportazioni e importazioni di beni e servizi è questa:
un simpatico aumento del 60% delle importazioni le porterebbe a 886 miliardi di euro, e quindi, ceteris paribus, il saldo commerciale passerebbe da 604-554 = 50 miliardi di euro ai prezzi del 2020 a un meno esaltante 604 - 886 = -282 miliardi di euro ai prezzi del 2020. Da un surplus a un deficit grande quasi sei volte tanto!
Ora: è chiaro che la clausola ceteris paribus è particolarmente eroica quando si considerino scostamenti di questa entità. Ad esempio, se l'Italia non avesse represso la domanda interna su richiesta di Draghi che ora dice che non dovevamo farlo, il processo inflattivo sarebbe stato più sostenuto, quindi, ad esempio, il cambio reale si sarebbe apprezzato e avremmo avuto anche minori esportazioni (per dirne una). Inoltre, la bilancia, cioè il saldo, dei pagamenti, va valutata in termini nominali, perché i pagamenti si fanno appunto a prezzi correnti, non ai prezzi di un ipotetico anno base, e questo naturalmente modificherebbe l'entità dello sbilancio. Va poi ricordato che nelle partite correnti della bilancia dei pagamenti non c'è solo il saldo merci ma anche quello redditi.
Ma, insomma, ci siamo capiti: per quanto sia vero che il nostro sistema imprenditoriale abbia manifestato una buona tenuta, direi che è ancor più vero che gli italiani hanno manifestato una grande pazienza! O forse di pazienza non possiamo parlare perché, come credo abbiate capito e come si vede dal grafico, le rane italiane sono semplicemente rimaste chete nel pentolone mentre la temperatura, cioè il divario fra il Pil potenziale e quello effettivo, cresceva lentamente ogni anno di più. Il grido d'allarme lanciato nel 2012 col Tramonto dell'euro non ha svegliato nessuno, e ora siamo qui. Non sono nemmeno sicuro che al Governo si vedano questi numeri e si ragioni secondo macroeconomia, ma alla fine questo mi sembra un problema minore. Il punto è un altro: a mano a mano che il divario fra i risultati e il potenziale della nostra economia si allarga, il sentiero a disposizione del decisore politico si restringe, per il semplice motivo che un conto è recuperare uno scostamento dal tendenziale del 5%, e un conto recuperarne uno del 30%! Se vi fate questi conti, vedrete che non a caso Monti distrusse il 5% del Pil: giocando con i dati vedrete che per ristabilire l'equilibrio dei conti esteri occorreva abbattere del 10% le importazioni, quindi il Pil doveva scendere del 5% perché 5% x 2 = 10%.
Insomma: va bene lodare la competitività delle nostre aziende, va bene rivendicare giustamente i risultati in termini di occupazione e di crescita contro il futile e infame disfattismo del PD, ma non bisogna dimenticare che se la competitività ci serve è perché Monti (cioè il PD) ha distrutto il nostro mercato interno, e simmetricamente se siamo competitivi è sì perché esportiamo di più, ma soprattutto perché importiamo di meno. Un po' come quando gli "emissioni" si rallegrano del fatto che in Europa cala la CO2, senza però considerare che questo dipende fondamentalmente dal fatto che l'UE ci sta deindustrializzando!
Del resto, "emissioni" e "accoglioni" alla stessa famiglia politica appartengono: quella delle Mari* Antoniett*...
Fra le cose di cui voglio parlarvi il 27 a Roma c'è la fastidiosa tendenza nei documenti provenienti da gliUffici(TM) a insistere sul ruolo delle imprese esportatrici, che nel titolo menzioniamo col birignao draghiano (il risparmio che fluisciue, le imprese esportatriciui). Riporto qui alcuni noti fatti statistici (ne parlammo tanto tempo fa) per darvi un'idea del perché ciò mi infastidisca, anzi: mi imbelvisca.
La necessaria premessa è che il saldo estero del nostro Paese ha subito due correzioni (positive reversal) rilevanti: quella fra 1992 e 1996, e quella fra 2010 e 2013. Le vedete evidenziate in questo grafico, dove il saldo è riportato in barre (scala di destra) mentre i flussi di import ed export sono riportati come spezzata:
Ora, c'è una cosa che dovreste vedere a colpo d'occhio, ma che viene meglio se ve la evidenzio, ed è questa:
Nel 1992-1996 l'aggiustamento avvenne prevalentemente tramite un aumento delle esportazioni, mentre nel 2010-2013 avvenne prevalentemente tramite la repressione delle importazioni (del resto, erano i tempi in cui "stavamo recuperando competitività distruggendo domanda interna", i tempi in cui "si chiudevano gli ospedali", i tempi in cui "noi credevamo che dovevamo competere sui salari" - rispettivamente: Monti, Delrio, LVI).
La morale sinteticissima della favola è che se veramente ti interessassero le imprese esportatriciui, o anonimo funzionario degli uffici che ci triti i coglioni con la tua prosa stereotipata, ma più in generale se tu avessi idea di quello che ci stai propinando copincollandolo da qualche docomento leuropeo, allora dovresti volere il mondo in cui l'aggiustamento lo trainavano loro, le esportazioni! Che cosa c'era in quel mondo che oggi non c'è più? Dai, che se ci pensi bene, o anonimo funzionario che ci propali le tue bozze scritte in europeese, ci arrivi anche tu!
L'aggiustamento antropologico di cui abbiamo urgente necessità passa da ciò che rende l'uomo tale, cioè l'uso della laringe, il linguaggio. Del resto, "chi parla male pensa male" è una frase di sinistra, no? Una delle tante affermazioni di principio che la sinistra ha tradito miseramente, e di cui converrà che ci appropriamo noi, in base al solito principio dello sfruttare la forza dell'avversario.
(...il post precedente ha suscitato una lunga discussione, che non credo sia esaurita né esauribile, perché la provocazione che vi ho posto mette in discussione l'essenza stessa di questo blog, cioè di quanto ci lega da anni, e del concetto stesso di rappresentanza politica, cioè della democrazia come la conosciamo e come cerchiamo di difenderla. Non mi sento pronto a replicare alle vostre osservazioni, a trarne una sintesi - necessariamente provvisoria: prima voglio rileggerle con calma e cercare di gerarchizzarle. Altre osservazioni mi sono venute in mente parlando con Gianandrea a colazione dopo il convegno, altre me ne sono venute passeggiando cor Palla per i monti Pizzi, altre me ne verranno dopo averci dormito sopra. Quale che sia la risposta che daremo alla domanda, io resterò qui perché questa è la mia natura, ma intanto, nell'attesa di sottoporre al vostro scrutinio gli insegnamenti che penso di aver tratto, e che penso dobbiamo trarre, dalla discussione, soprattutto perché non si possa rimproverare a noi quello che noi rimproveriamo agli altri, cioè di essere autoreferenziali e non apprendere dalle esperienze altrui, nell'attesa di questa sintesi vi propongo un aggiornamento. Sento piddini e sindacalume giallo assortito strepitare sul livello del salari. Io ero rimasto a maggio, quando avevamo calcolato che questo governo aveva realizzato il massimo tasso medio di crescita trimestrale dei salari reali. Siccome sono persona aperta al dubbio, a differenza degli "antifassisti", degli "ionondimenticoh", e di tutto il bestiario social, sono andato a verificare: non sia mai che dalla fine del 2024 - dove i nostri calcoli si fermavano - i salari reali fossero precipitati e si dovesse correre ai ripari! Non sarete sorpresi di sapere che invece...)
Su come si calcolino i salari medi unitari in termini reali ci siamo ampiamente diffusi qui, qui, qui e qui. Non riprendo quindi l'argomento e rinvio gli interessati ai post relativi per i dettagli tecnici. Da maggio ad oggi sono usciti i dati relativi ai primi tre trimestri dell'anno, quindi abbiamo tre punti dati in più. Dato che l'edizione dei dati è stata aggiornata, e ci sono quindi minuscoli "slittamenti" in tutte le serie coinvolte, invece di "appendere" gli ultimi punti dati alle serie calcolate a maggio ho rifatto completamente i conti. Per darvi un'idea, a maggio i dati si presentavano così:
e a dicembre si presentano così:
Stiamo parlando di revisioni praticamente impercettibili, tant'è che rappresentando insieme le due serie il quadro è questo:
(le due serie sono sostanzialmente indistinguibili) e facendo uno zoom su quello che non è un ventennio, ma lo diventerà a causa dell'imbecillità di chi si ostina a negazionare i dati, vediamo questo:
cioè la stessa cosa che vediamo nel grafico precedente, quello che riporta tutta la storia a partire dal 1996: nel 2025, dopo una modesta flessione nel primo trimestre, i salari reali hanno ripreso a correre a un ritmo ancor più vigoroso che negli anni precedenti. Draghi ce li aveva lasciati (non per colpa sua, ma di una sorpresa inflazionistica) al secondo livello più basso dal 1996 (il minimo assoluto era stato toccato nel secondo trimestre del 2020), e nel terzo trimestre (estate) del 2025 eravamo già tornati sostanzialmente al livello del terzo trimestre 2019 (più esattamente, sotto quel livello dello 0,06%).
Quindi va tutto bene?
Naturalmente no.
Il problema infatti non è recuperare lo shock inflazionistico subito da Draghi o il disastro del COVID (compito portato quasi a termine), ma recuperare la macelleria sociale inflittaci da Monti (circostanza su cui gli operatori informativi pudicamente non si soffermano), e per quello di strada da fare ce n'è ancora un po'.
Quanto?
Rispetto al quarto trimestre 2011 siamo sotto dell'1,82%. Resta il fatto che siccome questo governo continua ad avere il più rapido tasso di crescita trimestrale dei salari reali, attorno allo 0,49% in ragione di trimestre:
se si mantenesse questa media i salari reali potrebbero tornare al livello pre-macellaio in circa quattro trimestri, cioè per l'estate prossima.
Naturalmente non è detto che lo facciano, né soprattutto che farlo sarebbe opportuno.
Se lo si facesse, infatti, da un lato i traditori dei lavoratori che sono stati a cuccia durante la macelleria montiana continuerebbero ad uggiolare che i salari non crescono per colpa del fassismo e dell'austeritah, ma dall'altro, ragionando in termini macroeconomici e non pseudo-ideologici, ci sarebbe da ragionare su come si potrebbe mantenere la posizione di vantaggio competitivo di cui beneficiamo, atteso che, come qui ben sapete dal 2011, e come Draghi ci ha confessato nel 2024, la competitività nell'Eurozona si basa sul taglio reciproco dei salari, il che comporta che una crescita dei salari troppo rapida esponga il Paese che riesca a conseguirla a una perdita di competitività, con deficit di bilancia dei pagamenti, accumulazione di debito estero, perdita di fiducia dei mercati, downgrade, innalzamento dello spread, e tutta la tiritera che sapete.
Si potrà spingere sull'acceleratore solo se anche gli altri lo faranno, ed è possibile, ma non so quanto probabile, che siano costretti a farlo dalle loro vicende politiche interne (la Francia, in realtà, dovrebbe tagliare, mentre la Germania dovrebbe spingere sulla crescita...). D'altra parte, indipendentemente da che cosa facciano Austrasia e Neustria (oltre a proseguire la loro più che millenaria baruffa), noi abbiamo comunque ancora margine per spingere un po' sulla crescita senza che i conti esteri vadano in rosso. Non so dirvi, perché non ho un modello econometrico trimestrale (e quello annuale l'ho lasciato a fare la muffa) in quanto tempo una spinta sulla crescita tale da mantenere una simile dinamica dei salari reali (ripeto: lo 0,5% al trimestre, cioè il 2% all'anno, che con i tassi di crescita che abbiamo significa un significativo progresso della quota salari), in quanto tempo, dicevo, una crescita così sostenuta dei salari reali porterebbe la bilancia dei pagamenti italiana in deficit. Posso solo darvi una valutazione istintiva: questa dinamica dovrà rallentare un po', ma non tanto da togliere a questo governo il suo primato nella crescita trimestrale dei salari medi in termini reali.
Il PD, naturalmente, continuerà a parlare di fassismo e di diritti QWERTY, ma il suo vero problema è questo: il fatto che i lavoratori due conti in tasca se li fanno, e nonostante il disfattismo seminato manibus plenis da quei pagliacci in caduta verticale di credibilità che sono gli operatori informativi, in media i lavoratori non potranno che vedere quello che è nella media dei dati (atteso che l'ISTAT non avrebbe particolare interessa a fornire un quadro edulcorato della situazione: se mai il contrario!).
(...breve rimando al post precedente: ma voi credete che quelli che erano lì siano in grado di apprezzare questo ragionamento e di capire che cosa ha a che fare con l'unica cosa che li preoccupa? Io no, ma va bene uguale: qui scrivo per me, non per cambiare "er monno", anche se, così facendo, un pochino "er monno" l'ho cambiato...)
Oggi intervengo all'assemblea delle due Confindustria di Lecco-Sondrio e di Como, con le conclusioni del presidente della Confindustria nazionale, Orsini.
In quattordici anni di dibattiti pubblici sono stato guidato da due principi ispiratori: divertirmi (e quindi, in particolare, non ripetere mai lo stesso discorso, e non leggere da un foglio di carta, con alcune notabili eccezioni), e essere utile agli altri. Si pone quindi la domanda di come sia possibile essere utili con delicatezza a una platea di 800 PMI del Nord, di come avvicinare queste imprese, senza strappi e senza forzature, a quel "Folagra moment":
da cui non potrebbero che trarre beneficio. L'unica certezza riguarda cosa non fare: esattamente quello che farebbe un Trombetta o un altro consimile zerovirgolista: rimproverare all'eletto consesso le evidenti cantonate prese nel corso degli ultimi quindici anni! Bisognerà pur tirare una linea e cominciare ad accompagnare, anziché continuare a recriminare, ora che la rapida evoluzione delle posizioni del mainstream ci suggerisce che certe lezioni sono state apprese, almeno da chi era in condizioni di apprenderle. Vale infatti sempre il principio secondo cui:
Il successo del nostro Paese, successo, s'intende, in termini relativi (tanto per chiarire subito un equivoco: non recupereremo mailo sfregio fatto alla nostra crescita dalle politiche di Monti-Letta-Renzi), ha del miracoloso non solo per quelli che, imbesuiti dalla propaganda anti-italiana, hanno interiorizzato la solfa del "sistema Paese" inefficiente e improduttivo per colpa delle PMI che non vogliono crescere (fra questi, duole dirlo, molti imprenditori...), ma anche e soprattutto per chi, come noi, sa in quale quadro informativo sistematicamente distorto migliaia di imprenditori abbiano dovuto quotidianamente decidere come posizionarsi, quali scelte strategiche fare. Come siano riusciti a sopravvivere e a crescere tanti imprenditori sopraffatti da mitologemi privi di fondamento e significato resta per me un mistero! Le spiegazioni possono essere svariate, e quella vera forse è una loro combinazione convessa: forse alcuni imprenditori credono più ai loro occhi che ai loro giornali; forse, da macroeconomista, sopravvaluto l'effettiva rilevanza per le decisioni aziendali dell'avere un quadro macroeconomico corretto; o forse, se oltre ad avere istinto, la nostra classe imprenditoriale avesse avuto una visione equilibrata degli scenari macroeconomici, i risultati del Paese sarebbero migliori di quelli dei partiti "sovranisti quelli veri", cioè migliori dello zero virgola (abbiamo comunque visto che ex post l'ISTAT, il migliore amico dell'uomo che vuole informarsi sull'economia, ci ha confermato che nel 2023 eravamo arrivati all'uno virgola, e confido che ci torneremo).
Certo, esattamente come io da macroeconomista corro il rischio di enfatizzare la rilevanza dell'analisi macroeconomica, va da sé che chi produce (cioè offre) beni tenderà a focalizzarsi esclusivamente sul lato dell'offerta. Aggiungo che se io, da macroeconomista, posso avere (e ho dal 2011) un quadro equilibrato del contributo della Germania alla crescita europea e italiana (un rimorchio, non una locomotiva, e un capitalismo che avrebbe segato il ramo su cui era seduto, come oggi ognuno vede), è assolutamente ovvio che nell'ottica microeconomica della singola impresa del Nord che finora ha prosperato perché inserita nell'indotto di una azienda tedesca che ancora non si fosse suicidata le mie considerazioni sul ruolo complessivo della Germania sono, prima ancora che incomprensibili, eversive.
Come vi ho ricordato più volte, sopra la macchina da cucire di mia nonna Quartina era appesa una targa in legno su cui erano scolpite queste parole della principessa Maria: "Tutto comprendere è tutto perdonare!" Le rilessi con piacevole sorpresa parecchi decenni dopo, avendo deciso di tuffarmi nel flusso potente del Romanzo. Sta di fatto che la comprensione è soggetta a una singolare, sgradevole asimmetria: il cervello, o meglio il tempo per farlo funzionare, può mettercelo chi ce l'ha, il che costringe chi più sa a mangiare più spesso degli altri il metaforico cucchiaino di cioccolata. Vero è che non si può sempre abbozzare pro bono pacis, e che ogni tanto qualche sberla bisogna anche darla...
Per ingannare il tempo, e anche per fare un minimo lavoro di aggiornamento del blog, vorrei passare in rapida rassegna almeno alcuni dei tanti mitologemi che ci siamo dovuti sciroppare, e tuttora dobbiamo sciropparci, utilizzando il database dell'ultimo World Economic Outlook. Chissà, magari qualcuno di questi aggiornamenti di verità per noi ormai banali e ritrite mi tornerà utile più tardi...
Quelli che la Germania è la locomotiva d'Europa
Questa è la madre di tutte le stronzate lievi imprecisioni, ed è in sé una cosa molto tedesca, perché perfettamente conforme al principio di Goebbels: »Wenn man eine große Lüge erzählt und sie oft genug wiederholt, dann werden die Leute sie am Ende glauben.«
Le cose in effetti stanno così:
Dall'ingresso nella moneta unica la Germania è terz'ultima per crescita, con una crescita media sostanzialmente indistinguibile da quella di un Paese assassinato come la Grecia. Vero è che noi abbiamo fatto peggio, per motivi su cui ci siamo spesso intrattenuti, ed è altresì vero che il contributo di un Paese alla crescita di un'area dipende non solo dalla velocità della crescita, ma anche dalla dimensione del Paese (con calma possiamo fare i calcoli), ma converrete con me che nell'immaginario collettivo la Germania tiene il posto che nei dati è dell'Irlanda! Questo valeva prima della grande crisi finanziaria:
Quelli che la Germania cresce perché è competitiva grazie a elevati investimenti
Questa invece è la nonna (cioè la madre della madre) di tutte le puttanate lievi imprecisioni. In realtà, come qui ben sapete (ne parlammo fin dall'inizio), per tutto il periodo antecedente alla Grande crisi finanziaria la Germania è stata il fanalino di coda degli investimenti europei:
Vero è che dopo la scoppola della pandemia, grazie al cospicuo ricorso a fondi extra-bilancio e altre alchimie (o scorrettezze) contabili la Germania si è rimessa in carreggiata:
(noi però siamo sempre sopra), per cui nell'intera era dell'euro il risultato è questo:
Il punto è che nel periodo in cui si sono andati costruendo gli squilibri interni all'Eurozona (1999-2008) la Germania ha costruito il proprio vantaggio competitivo con una politica di repressione, non di promozione, degli investimenti. Si tratta di mera contabilità nazionale, a voi spiegata a suo tempo:
S - I = X - M
per cui se X supera M (esportazioni superiori alle importazioni, bilancia dei pagamenti in attivo) necessariamente I sarà inferiore a S, il che si può ottenere o con tassi di risparmio da società contadina, o con una repressione degli investimenti di cui ancora oggi la Germania paga il fio, come ci ha spiegato il più autorevole dei commentatori economici tedeschi al nostro convegno annuale del 2023:
D'altra parte, è difficile che un eccesso di esportazioni (sulle importazioni) possa essere spiegato da un eccesso di risparmio (sugli investimenti) in un Paese in cui una politica di deliberata repressione salariale da noi più volte illustrata (a partire da qui) ha lasciato in tasca ai lavoratori poco reddito da destinare al risparmio, no? Oggi arriva Draghi lellero lellero a spiegarci che questa race to the bottom salariale è un fenomeno generalizzato dell'Eurozona, è il modo in cui "noi" abbiamo cercato di recuperare competitività (sarebbe la famosa "scossa" di Draghi, per noi che ne parliamo da quindici anni più soporifera che elettrizzante):
Dimentica però di spiegare perché qui da noi l'idea, invero non originale, di fare maggiori profitti pagando meno i lavoratori sia diventata un percorso obbligato: perché da quando l'unione monetaria ha precluso la rivalutazione della valuta dei Paesi in surplus (in particolare, del marco tedesco), l'unica strada percorribile per sopravvivere alle aggressive politiche dei redditi tedesche (le riforme Hartz) era svalutare i salari nei Paesi in deficit (in particolare, in Italia).
Eh già! L'euro lo fa...
Quelli che l'euro ci ha dato stabilità valutaria...
...e anche su questo ci sarebbe molto da dire, ma la cosa più semplice resta sempre accompagnare il vostro interlocutore in questo semplice esperimento concettuale: preso il grafico del cambio della valuta italiana (lira fino al 1999, poi euro) con il dollaro statunitense:
(come si costruisce ve l'ho spiegato qui), individui il candidato il momento in cui il Paese entra nella stabilità conferita dall'euro. Se non siete molto, ma molto del mestiere, individuare quel punto è praticamente impossibile, perché l'euro non è stato particolarmente più stabile della lira rispetto al dollaro. L'unica differenza è che da quando siamo insieme alla Germania, la nostra politica valutaria è soggetta alla necessità dell'industria tedesca di indebolire l'euro per promuovere le esportazioni tedesche (essendosi prima assicurata una fornitura di energia a basso costo dalla Russia). Quindi la volatilità è a spanne la medesima, ma non riflette le caratteristiche o gli interessi della nostra economia, bensì di un'altra...
Quelli che l'euro ha contribuito alla nostra crescita integrandoci nelle catene del valore tedesche
E anche qui qualcosa da dire ce l'avremmo, tant'è che abbiamo perfino creato la categoria del PISL (definita in questo post): il Piccolo Imprenditore Spaventato Lombardo, spaventato ovviamente da Borghi (l'uomo che sussurra allo spread, il volto becero del sovranismo), non dal mellifluo Bagnai (il mediocre clavicembalista, il volto presentabile del sovranismo). Ora, i dati raccontano un'altra storia: l'integrazione, è indubbio, c'è stata in re ipsa. Apro e chiudo una parentesi per evidenziare che i nostri imprenditori continuano a commerciare con Paesi rispetto ai quali il cambio della loro e nostra valuta continua a fluttuare a piacimento della Germania, e quindi non sono dei deficienti incapaci di utilizzare una calcolatrice o di coprirsi dal rischio di cambio! Fatto sta che mentre l'interscambio totale fra Lombardia e Germania è rimasto più o meno quello che era prima:
l'orientamento dei flussi commerciali è cambiato bruscamente:
con un drammatico sprofondamento del saldo commerciale fra Lombardia e Germania verso una posizione di deficit strutturale che sottrae, non aggiunge, alla crescita, non solo per il banale fatto contabile che:
Y = C + I + G + X - M
(per cui se la somma algebrica dei due ultimi addendi è negativa, il Pil Y è più basso di quanto potrebbe essere se fosse bilanciata), ma anche per il fatto economico che un deficit commerciale è domanda che si rivolge al mercato estero anziché a quello interno, e che quindi in quello, anziché in questo, genera crescita.
Segare il ramo
D'altra parte, che lo scopo del gioco non fosse l'integrazione lo si capisce anche da un altro grafico, che non credo di avervi mai fatto vedere: quello della composizione percentuale dell'export tedesco per destinazione:
Come ognuno vede, tranne chi non vuole vederlo, l'ingresso nella moneta unica non ha aumentato la percentuale di esportazioni verso l'Unione a 27. Viceversa, le politiche di austerità l'hanno fatta drasticamente diminuire. E per forza! La "strategia deliberata volta a ridurre i costi salariali gli uni rispetto agli altri, combinando ciò con una politica fiscale prociclica" ha distrutto la domanda interna del mercato unico, il che ha costretto la Germania a rivolgersi ad altri mercati, con una riduzione strutturale della quote europea nel suo export che dal 57% del 2007 scende rapidamente al 48% del 2013 e rimbalza poi lentamente per attestarsi attorno al 51% attuale. Il metaforico ramo su cui la Germania era seduta, per capirci, era l'area azzurra. L'area arancione comprende il Paese che sta reagendo coi dazi alla svalutazione competitiva dell'euro.
Concludendo
Vorrei sperare che questo sia patrimonio acquisito per la nostra bella d'elettori famiglia e di lettori, ma ci credo poco. Quelli che quando mi incontrano non sanno dirmi nemmeno come si chiamano difficilmente sapranno dire all'average Joe piddino come stanno le cose. L'importante, ricordate, è desistere. Non ha senso rovinare una cena in famiglia, più di quanto ne avrebbe rovinare un importante convegno. La pietà umana, e l'intelligenza tattica, comandano di lasciare che certe verità trovino da sole la propria strada e i propri evangelisti! Oggi Uva è uno di noi, e questo deve allietarci (oltre a esilararci). E ora rispondo ai messaggi che non saranno mancati, mentre mi concedevo questo breve momento di approfondimento e condivisione con voi...
(...il dato controintuitivo della settimana è che sono guarito in modo assolutamente inatteso dalla brutta contusione che mi ero fatto. Mi ero messo d'accordo con un pastore di Pizzoferrato per salire al Monte Lucino dal Culo dell'asino - toponimo che le carte pudicamente non riportano - scendendo dalla Cuccagna. Visto da giù sembrava abbastanza tranquillo. Fatto sta che abbiamo dovuto arrampicare per un centinaio di metri di dislivello, tant'è che all'imbocco del primo canalino a me era già passata la fantasia, ma avendo disturbato una persona non potevo dirgli: "Scusa, torniamo a casa perché ho le vertigini!" Mi sono quindi attenuto a due sagge massime: non guardare indietro, cioè giù, e arrampicare con le gambe, cioè privilegiando la spinta alla trazione. La cresta, poi, sottile e tutta sbreccata, mi ha regalato altre emozioni, sicché fino al momento di rimettere piede su qualcosa di simile a un sentiero a tutt'altro avevo da pensare che al mio costato. Che ero guarito me ne sono accorto poi, mettendomi a letto. Nessun dolore. Chissà se Lascienza ha una spiegazione per questo strano fenomeno? In ogni caso, come ho detto su FB: non andateci da soli!...)
Fedele a uno degli aforismi di Flaiano che mi sono più cari (e che vi ho citato qui), potrei dire: "Io della crisi francese ne parlavo nel 2012, ora ne parlano anche gli operatori informativi!", e tirare dritto. Questo atteggiamento blasé e autoreferenziale non sarebbe però compatibile con il mio codice deontologico di insegnante. Per quanto io sia consapevole dell'inutilità dei misi sforzi, mi permetto di insistere con voi su un punto, che non è inedito, perché lo avevo esplicitato già preparando l'intervento del 5 marzo al convegno del Dipartimento Economia della Lega (in questo post). Per evidenziarvi quello che (non) sta succedendo in Francia (ma dovrà succedere), prendo questo grafico di quel post:
e lo modifico leggermente, togliendo la Spagna (di cui ci interessa il giusto), e prendendo come base dell'indice il 1999 (l'inizio dell'età dell'euro):
Ecco, così si capisce molto bene, purché si ricordi che stiamo lavorando con indici, e che quindi prendere come base il 1999 non significa che nel 1999 i salari di Germania, Francia e Italia fossero uguali, ma che vogliamo vedere sinteticamente in che modo sono variati da allora.
Nel 2004 inizia la svalutazione interna (deflazione salariale) tedesca, che nel 2008 porta l'indice un po' sotto 94 (quindi con il famoso calo dei salari reali del 6% di cui il governo menava vanto, come ricorderete). È il crollo della spezzata azzurra.
Nel 2011 (e quindi sì, lo so bene, già con il Governo Berlusconi) l'Italia comincia a seguire, ma solo nel 2012 si vede un deciso e protratto crollo dei salari reali italiani, sostanzialmente analogo. È il crollo della spezzata grigia, reso necessario per recuperare competitività rispetto alla Germania.
E i salari reali francesi, cioè la spezzata arancione?
Non sono ancora crollati. Stanno sì flettendo, ma lentamente, molto lentamente, troppo lentamente, e quindi la Francia non recupera competitività, e continua ad accumulare debito estero, come abbiamo detto parlando dello sprofondo rosso:
Arriverà prima il sudden stop, o se volete il current account reversal, o arriverà prima la Fornère?
Rispondere a questa domanda è piuttosto difficile ma anche piuttosto futile: che siano i mercati a smettere di rifinanziare il debito estero francese (con conseguente necessità del Governo francese di tirare i remi in barca tagliando salari e pensioni), o che sia il Governo francese a tirare i remi in barca tagliando pensioni e salari (con conseguente recupero di competitività e rimborso dei debiti esteri), in ogni caso quello che si osserverà sarà il ritorno del saldo delle partite correnti in territorio positivo, e una massiccia esplosione di disordine sociale.
Quello che non è ancora successo, ma succederà, quindi, è il crollo della spezzata arancione. Ma la spezzata arancione potrebbe anche "slittare" (verbo che di questi tempi si applica in contesti nautici). Come detto mille e una volta: se i salari "slitteranno" (come stanno in parte facendo), l'accumulazione di debito estero e di debito pubblico rallenterà, ma il problema non si risolverà, resterà lì. Se crolleranno, il problema del debito estero si risolverà e quello del debito pubblico si accentuerà.
Chi è qui da un po' sa già perché, chi è qui da poco può chiedere, e gli sarà dato. A me interessava fissare una volta di più questo punto, nella mia umile qualità di persona che ha capito nel 2012 che cosa (non) sarebbe successo nel 2025, e che quindi ha interesse a restare ahead of the curve dicendovi quello che potrebbe succedere nel 2026. Va da sé che se fa il botto la Francia noi potremmo trovarci di fronte a scenari inediti, e che quindi, naturalmente, si farà di tutto per non farglielo fare, questo botto, cercando magari di tenere lo spread in caldo per una eventuale ascesa di un governo lepenista.
Fosse così, non sarebbe il 2026 ma il 2027 (o il 2028).
(...domattina sveglia all'alba per Agorà - a proposito, devo mettere il banner sui social! - poi lezione alla scuola di Siri. Sono incapace di dire due volte le stesse cose in pubblico, non ho il discorZetto pronto da riciclare, cioè ce l'ho ma non voglio usarlo, perché a che cosa servirebbe insegnare se non ad apprendere? Ma allora ogni occasione va sfruttata per cercare nuove prospettive...)
(...ne parliamo domani con chi viene, e sul blog dopodomani con chi non ha voluto o potuto venire...)
La lunga sequenza di piroette (la colpa è del debito pubblico, no di quello privato; bisogna fare austerità, no bisogna fare debito…) deve aver fatto girare la testa all’ingegner Giavazzi, che oggi, su un quotidiano che noi associamo spontaneamente al concetto di lieve imprecisione, ci regala una perla da mettere al verbale di questo blog, perché occorre che una volta di più si attesti la qualità (infima) dei personaggi che, dettando la linea dei quotidiani cosiddetti autorevoli, hanno distrutto la credibilità della professione accademica e, dato non banale, delle associazioni di categoria.
Non c’è male, eh? Per forza poi personaggi come Fubini potevano dire impunemente dalle stesse colonne che la rivalutazione aveva fatto crescere il Pil del Regno Unito. Mi sembra evidente che se una svalutazione dell’euro deprime le esportazioni europee, allora una rivalutazione della sterlina promuove quelle del Regno Unito, no? La loro economia non è priva di una coerenza interna intellettualmente appagante. C’è solo il piccolo problema che non quadra con quanto accade nel mondo reale.
A queste persone qui, prive di strumenti analitici ma molto munite di petizioni di principio, non interessa argomentare. Qualcuno si ricorda lo scambio che ebbi con l’ingegnere sulle colonne del Fatto Quotidiano? L’argomento era molto simile, e comprovava che l’uomo l’economia internazionale monetaria non la sa.
Oggi il princeps bocconianorum ci spiega che per i consumatori statunitensi i beni europei costerebbero di più se l’euro costasse di meno (in dollari, cioè appunto per i consumatori statunitensi stessi). Magari qualcuno di voi ci dovrà pensare su un po’, ma credo che nessuno di voi possa sposare una tesi così bislacca!
Ma come?
Dopo anni passati ad insultare i nostri imprenditori sulla base del presupposto che essi avrebbero cercato di promuovere slealmente l’export con svalutazioni competitive della lira (che in realtà alla luce dei fondamentali macroeconomici erano delle fisiologiche rivalutazioni del marco), adesso scopriamo che una svalutazione competitiva dell’euro danneggerebbe l’export!?
Allora, gentile ingegnere, gliela spiego così: una volta la valuta italiana si chiamava lira. Oggi si chiama euro. Ci siamo fino a qui? Spero di sì. Questo significa che una svalutazione dell’euro oggi per noi ha gli stessi effetti che aveva una svalutazione della lira ieri.
Mi segue?
Quante dita sono queste?
La aiuto: uno (e non è il pollice).
Adesso mi permetta di spiegarle un altro concetto di economia, quello di curva di domanda. Nello spazio prezzi/quantità questa curva ha pendenza negativa (diciamo derivata prima negativa, così lei, che è un ingegnere, capisce meglio). C’è qualcosa che mi ha tenuto nascosto o che non le è chiaro circa questa derivata prima? Abbiamo forse scoperto in Bocconi nell’ultima settimana che le curve di domanda hanno pendenza positiva!? Aspetti, le dico una cosa da economista che magari le serve per non aggravare la sua posizione: noi economisti sappiamo che esistono anche dei beni la cui curva di domanda ha un’inclinazione positiva, cioè che vengono acquistati in maggiori quantità se il loro prezzo cresce. Sono i beni di Giffen e costituiscono un’eccezione nel vasto panorama degli scambi economici. La regola è che se una cosa costa di più se ne acquista di meno. Di converso, se una cosa costa di meno, se ne acquista di più.
Il prezzo della valuta europea in dollari è una componente del prezzo totale in dollari dei beni europei per un consumatore americano. Se il primo prezzo (quello della valuta europea in dollari, il tasso di cambio euro/dollaro) scende, anche il secondo prezzo (il prezzo totale in dollari dei beni europei) scenderà, e quindi il consumatore americano acquisterà di più, e quindi l’Europa esporterà di più.
Non c’è altro da aggiungere se non una cosa: si faccia un favore e lo faccia a quelli che la ricordano in modo diverso da così (perché io la ricordo così)! Si ritiri, non si esponga più per fare da megafono al tizio che in Senato balbettava. Lei una reputazione, a mio avviso immeritata, ce l’ha. Se la tenga stretta tenendo cucita la bocca nel momento in cui il mondo che lei ha contribuito a costruire con le sue analisi tendenziose sta crollando. Lei è quello che nei tardi anni ‘80 ci spiegava l’opportunità fornita dal legarsi le mani con le regole europee, dall’agganciarci alle politiche della BCE. Come si sente oggi che perfino il PD ammette le gravi conseguenze deflazionistiche di quella decisione, il suo impatto devastante sui salari degli italiani, oggi che quel futuro “giapponese” che Krugman prevedeva per noi è diventato il nostro presente, oggi che le regole europee vengono tranquillamente violate da chi ce l’aveva imposte, cioè da quelli in nome e per conto dei quali lei produceva questi meravigliosi “pezzi di ricerca“?
Non c’è praticamente nulla di quello che le ha assicurato la sua reputazione che abbia retto alla prova del tempo, e quindi, ripeto, si faccia un favore, ne prenda atto.Lo dico contro il mio interesse, perché è naturalmente mio interesse far vedere la qualità pessima delle analisi che nel corso degli anni ci sono state opposte. Ma io, che non ho sulla coscienza il sangue delle tante vittime dell’austerità, so restare umano. Il rispetto per le persone anziane è uno dei pilastri della civiltà, di quella civiltà che una certa economia tanto ha fatto per estirpare, per fortuna senza riuscirci.
E quindi con rispetto le dico: la storia l’ha sconfitta.
Sappia perdere con dignità!
Post scriptum delle 13:07
Sommersi da pernacchie, e consapevoli della necessità di preservare un minimo di credibilità, al Corsera nella versione on online hanno rettificato l’errore, specificando anche l’orario in cui lo hanno fatto, seguendo in questo la prassi delle testate internazionali:
Mi limito ad osservare che la consapevolezza analitica del fatto che il dazio è uno dei tanti strumenti a disposizione per rettificare uno squilibrio commerciale noi l’avevamo già a gennaio, e che per il resto l’ingegnere non si interroga minimamente sulla causa degli squilibri (cui ha contribuito anche lui con le sue deliranti incursioni nel territorio dell’economia) e fornisce un quadro a mio avviso radicalmente contrario al vero nella valutazione relativa dell’impatto di dazi e svalutazione. Una svalutazione del dollaro sarebbe molto più penalizzante per noi, perché la corrispondente rivalutazione dell’euro ci toglierebbe anche il turismo degli Stati Uniti, compromettendo quindi non solo la nostra esportazione di beni ma anche quella di servizi.
Ah, aggiungo un dettaglio: la correzione mi pare sia avvenuta dopo questo simpatico siparietto. Ai Soloni dell’economia può capitare di finire sotto a un giornalista che ha partecipato ai convegni giusti…
Si dice che la storia si ripeta, e a noi che abbiamo visto e compreso la tragedia euro è fisiologico che le sue ripetizioni appaiano farsa. Fatto salvo il diritto di chi invece non c'era, e se c'era dormiva, di attribuire il nobile rango di tragedia a un dramma che ha per protagoniste le virostar o consimili gliScienziati, mi sembra importante che ripetizioni dello stesso schema narrativo (tragiche o farsesche che siano, o che le si vogliano considerare) vengano correttamente individuate come tali. L'unico vaccino contro le narrazioni è il riconoscerle. Solo questo può disinnescarne il potenziale retorico, cioè persuasivo, e consentirci di mantenere, a prezzo di un minimo input di ragionamento analogico, un decente equilibrio emotivo e mentale, una minima capacità di analisi razionale dei fatti e delle loro interpretazioni.
Per fare un banale esempio, nella diretta di oggi:
segnalavo che nel proporci il "vaccino" euro i "virologi" dell'epoca (Prodi & friends) trascurarono di attirare la nostra attenzione sui possibili effetti collaterali di cotanto farmaco. Del resto, lo stesso accade anche nella proposizione (o imposizione) del "vaccino" green: sembra che il litio si trovi a vil prezzo negli scaffali dei supermercati, sembra che le pale eoliche a fine vita si possano semplicemente ripiegare e mettere in tasca, ecc. Le narrazioni si aggirano nella landa incantata dei free lunch, dove tutto è possibile, e soprattutto lo è ghrhaduidamendhe (ricorda qualcosa?)!
Ma il mondo non funziona così.
Le controindicazioni del "vaccino" euro scaturivano, guarda un po', dal fatto che esso veniva proposto, cioè, possiamo anche dircelo, surrettiziamente imposto, a una platea di pazienti molto diversificata: pazienti giovani, in età dello sviluppo, e vecchi, pazienti obesi di debito o finanziariamente snelli, pazienti più o meno febbricitanti di inflazione, ecc. Si tratta, insomma, del famoso tema delle politiche one-size-fits-all, delle politiche a taglia unica. Può un unico tasso di interesse (o di cambio) andar bene per economie diverse o in fasi diverse della loro esistenza? Perché anche a parità di età, peso, e conformazione, altro è un convalescente e altro è un paziente nel pieno vigore. La risposta ovviamente è no, e la scienza, che, nonostante i validi sforzi dei gliScienziati, in fondo, nel lungo periodo, tende a riproporsi fastidiosamente come una versione formalmente corretta e validata del buonsenso, dava proprio questa risposta.
Come nel caso di altri "vaccini", anche nel caso dell'euro gli effetti collaterali non solo c'erano, ma erano anche stati correttamente individuati ab initio dalla scienza (che non è la sua cugina puttana, cioè Lascienza, come vi ho spiegato qui quando la medicina non vi interessava, ma lei si stava già interessando di voi). Non solo! Erano anche correttamente specificati nei "bugiardini" delle istituzioni, che appartengono, come le case farmaceutiche, al novero delle entità che non possono permettersi di non dire la cosa giusta mentre fanno la cosa sbagliata! La reputescion è tutto, e siccome carta canta e villan dorme (ma non dovrebbe!), ecco ad esempio che nel 1999 mamma BCE ci informava premurosamente del fatto che:
"Sta andando tutto bene, i prezzi stanno convergendo, in ogni caso sta andando meglio che da altre parti, ma se i prezzi dovessero divergere allora sarebbero necessarie le riforme strutturali".
Non è erdebbitopubblico a rendere necessarie le riforme strutturali, ma la mancanza di competitività, cioè l'aumento dei prezzi dei prodotti nazionali, per rispondere al quale è necessario causare disoccupazione, a fine di sbriciolare il potere contrattuale dei lavoratori, abbatterne i salari, e recuperare per questa selva oscura la competitività ch'era smarrita. Era questo lo scopo inconfessato della riforma del mercato del lavoro, che avevamo descritto nel 2012, e che oggi chiunque può leggere nei dati.
da cui deriva l'apprezzamento del tasso di cambio reale del Nord (il prezzo dei beni del Nord in termini dei beni del Sud):
cui corrisponde una ricomposizione degli squilibri esterni (il saldo della bilancia dei pagamenti che torna positivo al Sud) e della posizione finanziaria netta sull'estero, come abbiamo visto qui:
Messo in un altro modo, l'effetto collaterale sgradevole della moneta unica era che essa implica un tasso di cambio unico (quello fissato dalla Bce), ma non un tasso di inflazione unico. Possono esistere differenziali di inflazione anche rilevanti fra i vari Paesi, e questi differenziali possono determinare squilibri che vanno però curati con riforme strutturali (leggi: disoccupazione) perché un tasso di interesse unico non può essere utilizzato per mitigare tassi di inflazione diversi!
Chiaro il punto?
Se la Ruritania ha l'inflazione al 6% e la Cracozia all'1%, e i due Paesi sono Stati membri di un'unione monetaria con obiettivo di inflazione al 2%, i casi sono due:
1) se comanda la Ruritania, la Banca centrale unica alzerà il tasso di interesse fino a quando l'inflazione ruritana non scende al 2%. Nel frattempo, in Cracozia l'elevato costo del denaro causerà un crollo del credito e quindi degli investimenti (cioè della spesa per macchinari e attrezzature, che le imprese normalmente finanziano con credito bancario) e anche della spesa per consumi (nella misura in cui le famiglie dopo aver pagato il mutuo non avranno più soldi da spendere). Morale della favola, alla fine la Ruritania avrà i prezzi sotto controllo e la Cracozia sarà in recessione.
2) se comanda la Cracozia, i tassi di interesse verranno tenuti bassi, per rianimare l'economia e il processo inflattivo in Cracozia, e la Ruritania vedrà il proprio tasso di inflazione salire ulteriormente o quanto meno non convergere rapidamente al 2%, ma così facendo perderà competitività e andrà in deficit di bilancia commerciale verso la Cracozia, accumulando debito estero e aprendo le porte a una crisi finanziaria.
Come sapete, noi siamo la Cracozia, la Germania è la Ruritania, e comanda la Ruritania, motivo per cui i tassi sono alti e noi cresciamo meno di quanto potremmo, avendo un'inflazione tendenziale che ormai è sotto l'1%.
Perché per così tanto tempo questo fenomeno, che tutti i libri di testo descrivono, è stato poco (o comunque meno) evidente?
Semplicemente perché in un ambiente in cui l'inflazione era mediamente bassa, erano mediamente piccoli gli scarti fra i tassi di inflazione. Se escludiamo l'ipotesi di deflazioni drastiche (cioè di tassi di inflazione negativi e forti in valore assoluto), allora capite subito che un'inflazione media al 2% la avremo in contesti in cui i singoli tassi vanno dall'1% al 3% (a spanne). Difficile immaginare un contesto in cui una media del 2% risulta da tassi che vanno dal -6% al 10%! Tutto può essere, ma...
Viceversa, quando l'inflazione media viaggia sul 10% (poniamo), allora è facile che ci possano essere scarti elevati, che questo 10% sia la media fra (poniamo) il 15% in un paese e il 5% in un altro. Insomma, senza andare su cose troppo tecniche come questa:
si intuisce che fra il livello dell'inflazione e la sua dispersione (incertezza) una qualche relazione esiste.
I periodi di bassa inflazione, che tanti mali hanno portato, fra cui le varie ZIRP, un bene però ce l'avevano, ed era quello di garantire una dispersione tutto sommato sostenibile fra tassi di inflazione, cioè di mitigare la necessità di politiche monetarie, di livelli di tasso di interesse, diversificati per Paese.
Ma ora le cose non stanno proprio così...
Ve lo mostro (come promesso) con un grafico che raffigura il livello medio e la dispersione dell'inflazione, quest'ultima calcolata con l'indicatore più semplice, il range, cioè la differenza fra i tassi di inflazione massimo e minimo registrati negli SM (Stati Membri) dell'Eurozona:
Si vede bene che la situazione attraverso cui siamo passati di recente e da cui non siamo ancora completamente usciti ha rappresentato e rappresenta un momento di stress unico nella storia dell'Unione monetaria, con differenziali di inflazione che si sono avvicinati ai 20 punti percentuali a metà 2022:
Ora le cose stanno un po' meglio, ma siamo ben lontani da una situazione sostenibile:
(i dati, variazioni tendenziali su rilevazioni mensili, sono di Eurostat).
Con 6 punti di differenziale fra il Paese con inflazione più sostenuta e quello con inflazione più bassa, che siamo noi, non si regge a lunghissimo. Ma tirar su i tassi sperando che la Germania si avvicini abbastanza rapidamente dal 3.8 al 2 (perché della Slovacchia anche chi se ne frega, credo pensino a Francoforte!) quando noi siamo allo 0.5 comporta, ovviamente, che qui si soffra parecchio. I tassi di interesse reale in Germania sono ancora sostenibili: da noi molto meno, con una serie di conseguenze, ad esempio sull'accumulazione del debito pubblico.
E attenzione! Un pezzo di questa eterogeneità è dovuto al legame fra volatilità e livello dell'inflazione, per cui si può pensare di curarlo agendo come che sia sul livello (banalmente, se bombardassimo tutta l'Eurozona con un sufficiente numero di testate nucleari l'inflazione convergerebbe ovunque a zero, come tutto il resto: la Lagarde per fortuna non ha testate ma solo tassi, e quindi può causare danni più contenuti, ma resta il punto che sempre dal causare un danno devi passare). Un altro pezzo però è semplicemente eterogeneità! Fateci caso: i Paesi più sfortunati in termini di inflazione, nei due esempi che vi ho fatto, sono due Paesi di recente ingresso: Estonia e Slovacchia. In effetti, nel grafico precedente ho considerato quei Paesi (come tutti gli altri) solo dalla data del loro ingresso, ma se rifacessimo il grafico come se l'attuale Eurozona "a venti" fosse nata appunto a venti, cioè come se la Croazia, l'Estonia, ecc., fossero entrate nel 1999, il risultato sarebbe stato questo:
In altri termini, l'attuale episodio di elevatissimi scarti fra l'inflazione massima e minima non sembrerebbe più un caso eccezionale ed isolato, ma il terzo di una serie.
Contro questi banali dati dell'esperienza storica ed economica non si può fare nulla. Anche cianciare di "bilancio pubblico federale" o simili ha poco senso. Non è con la politica di bilancio che riesci a riassorbire in modo rapido simili squilibri nominali, perdite di competitività così rapide. E in ogni caso, a che ti serve il bilancione unicone europeone se il problema è il "fine tuning" a livello nazionale? A nulla, perché per usare in modo differenziato a livello nazionale una massa battente di risorse disponibile a livello sovranazionale occorrerebbero livelli di solidarietà impensabili ora e irrazionali sempre!
Quindi, miei cari amici, ma de che stamo a parlà?
Ci vuole tanta pazienza, e per indurvi ad averla vi ricorderò che i fatti hanno la testa dura, e che, per nostra fortuna, non siamo noi quelli che li stanno prendendo a capocciate!
(...per il collegio analogico parto nel pomeriggio, domani si inaugura l'allungamento della pista dell'aeroporto di Pescara - che speriamo non sia la premessa di un'invasione di locuste, ma consenta di connettere i nostri distretti industriali con il resto del mondo - e oggi sono a casa a fare lavoro d'ufficio. Mi è venuto però in mente un modo diverso di dirvi una cosa che vi dico da sempre, e comincio la giornata da qui, dal mio collegio digitale...)
Ogni tanto mi chiedo se il post più citato di questo blog (più citato da me, intendo), cioè il primo, "I salvataggi che non ci salveranno", sia stato letto e compreso da qualcuno. Spero di sì, contro ogni evidenza. Qualche giorno fa l'amica Durezza del vivere ci segnalava che nel dibattito pubblico francese si fa strada la coscienza della fragilità della situazione:
e il nostro amico GioMacone, volendo essere colto, diceva probabilmente il contrario di quanto intendesse dire. Essoterico è infatti ciò che si rivolge all'esterno della comunità, ciò che può essere comunicato ai non iniziati, come esoterico è ciò che si rivolge all'interno, che è comunicabile o comprensibile solo agli iniziati. Rivolto pro bono pacis a tutti un invito a non fare i colti, soprattutto se si è di sinistra (ormai quella roba lì non è più nel vostro DNA, lasciate perdere...), e ricordato che l'uso della punteggiatura è il marker sovrano della familiarità coi libri senza figure (o dell'assenza di tale familiarità), evidenzio che il mio intervento era chiaramente esoterico: usava il nostro linguaggio, dove le "parole macedonia" e la pronuncia ggiornalistica (erdebbitopubblico, detto tutto d'un fiato) vengono usate come espediente espressivo per evidenziare i luoghi comuni da bar, e puntava il dito su un dato che chi non ha fatto "il percorso", il gradus ad Parnassum, non può intravedere, ma che alla fine di questo post non potrete ignorare.
Anche se sono tiepidamente convinto dell'opportunità di fare conversioni e quindi di sbattersi per parlare essotericamente (la verità è che le conversioni le faranno, come sempre, le bombe: lo scrittore Céline prevarrà sul pittore Luca 15,7, e sarà inevitabile un passaggio per Genesi 19,24), oggi non è agli altri che parlo, ma a noi, perché mi sembra più importante evidenziare il senso di un percorso, la consapevolezza di ciò che sappiamo o almeno dovremmo sapere, la giustezza delle nostre intuizioni. Mi affretto però a mettervi in guardia da un rischio, il solito: quello che avete capito, o credete di aver capito, usatelo innanzitutto per mettere in salvo voi stessi, poi per tentare (invano) di aprire qualche mente, ma mai come corpo contundente, come "veritah" da brandire come una clava. Non serve a nulla e squalifica voi e il messaggio che credete di portare.
Allora, torniamo al punto.
Le esternazioni di Moscovici evidenziano un dato in qualche modo rassicurante: tredici anni dopo gli occhi sono ancora autisticamente puntati nella direzione sbagliata, quella, appunto, de "erdebbitopubblico". Insomma, tutti guardano questo grafico:
Figura 1
(fonte: EUROSTAT) e, per carità, l'operazione ha un senso, se non altro perché la fanno tutti! Nei mercati finanziari la reputazione gioca un ruolo essenziale, e noi sappiamo che it is better for reputation to fail conventionally than to succeed unconventionally, dal che consegue che è senz'altro meglio, se si vuole sembrare degli esperti affidabili, concentrarsi su indicatori che raccontano solo un pezzo della storia, se è il pezzo di cui parlano tutti gli altri. È proprio l'importanza della reputazione nella dinamica dei mercati finanziari a determinarne l'intrinseco conformismo, con le note conseguenze, e già questo dovrebbe farci riflettere su quanto sia intrinsecamente stupido affidare le nostre sorti a un'istituzione (il mercato finanziario) che funziona così, su un'istituzione che mentre fa della diversificazione del rischio un mantra (scientificamente fondato) tende endogenamente alla concentrazione delle opinioni, per una inesorabile dinamica sociologica, con tutto quello che ne consegue in termini di fragilità finanziaria. Ma tanto, quando il mercato fallisce, il conto lo appoggia a noi (e dobbiamo anche ringraziarlo)!
Letta nella metrica del rapporto debito/Pil, e schiacciata dall'ordine di grandezza degli ultimi sconvolgimenti, la storia sembra essere quella di un fallimento del nostro Paese, di un successo della Germania, e, appunto, di una "fragilità" della Francia.
Questa storia di rapporti al Pil ha senz'altro un senso.
Il problema del debito pubblico non consiste nel fatto che le generazioni future dovranno "ripagarlo", come dicono i cretini, ma nel fatto che le generazioni presenti dovranno rinnovarlo a scadenza (quest'anno si va per i 400 miliardi di scadenze), e questo problema è facilissimamente risolvibile se il Paese emittente è in grado di dimostrare che saprà onorare il pagamento di interessi, cioè "servire" il debito. Il servizio del debito assorbe risorse, ovviamente. Detto in francese: sossòrdi. Ne consegue che la capacità di un Paese di generare valore, cioè la sua crescita, è la migliore garanzia per i creditori internazionali. Il discorso naturalmente è più complicato di così (stiamo trascurando che in un mondo di crescita e piena occupazione il lavoro cercherà di tirare la coperta della distribuzione del reddito dalla propria parte, lasciando al freddo la rendita finanziaria, per cui nonostante che la crescita sia la migliore garanzia che il capitale ha di essere remunerato, tendenzialmente il capitale tifa recessione per tenere sotto controllo il suo antagonista), ma teniamolo per ora a questo livello di semplicità e ripetiamolo in sintesi: il problema del debito non è ripagarlo ma servirlo, e, come diceva Domar, il problema del servizio del debito è essenzialmente quello di ottenere la crescita del reddito nazionale, del PIL.
Non è solo roba da archeologia keynesiana e non sono solo le parole di un fasheesta nazixenoomofobleghista professorino di provincia come me, ovviamente. A beneficio dei cretini segnalo che è esattamente quello che dice Moscovici, se pure in modo implicito, laddove nel suo intervento si inquieta perché:
(devo tradurvelo?).
Quindi sì, il rapporto al Pil de "erdebbitopubblico" un senso ce l'ha in quanto indicatore della nostra capacità di servire il debito, che poi è esattamente il motivo per cui avremmo dovuto evitare questo disastro:
Figura 2
(documentato nel post sulla sostenibilità del sistema pensionistico). A questo proposito, mi piacerebbe farvi osservare che dal 2000 a prima della nostra crisi il nostro debito/Pil era in lieve discesa e quello degli altri in lieve salita, e che l'avvio dei debiti nazionali su traiettorie fortemente divergenti è stato il risultato della crisi, o meglio della sua gestione, con l'austerità. Lo si vede bene, questo, alla fine della Figura 1, dove è chiaro che sospendendo le regole l'Italia è riuscita a riportare sotto controllo molto rapidamente il suo pur elevato rapporto debito/Pil.
Il punto, però, è sempre quello: stiamo parlando di una variabile relativamente poco rilevante, e ne stiamo parlando in un modo relativamente poco appropriato.
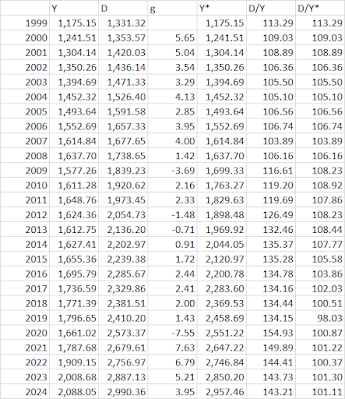
Cominciamo dalla seconda osservazione: l'inappropriatezza deriva dal concentrarsi esclusivamente sul numeratore. Non ci vuole molto a farlo capire, e ve lo faccio vedere in due modi diversi. Intanto, se non avessimo ucciso il Pil con l'austerità, cioè se a partire dal 2008 il Pil nominale fosse cresciuto allo stesso tasso di crescita medio sostenuto nel periodo dell'euro, la situazione oggi sarebbe questa:
e i relativi calcoli sono qui:
(fonte: IMF), dove Y è il Pil nominale storico, D il debito pubblico, g la crescita del Pil nominale (media 2000-2008 uguale a 3.76%), Y* il Pil nominale controfattuale (cioè quello che dal 2009 cresce al 3.76%), D/Y il rapporto debito/Pil storico e D/Y* il rapporto debito/Pil controfattuale, cioè costruito usando Y*.
Anche questo grafico non è il parto di un nazixeno ecc. di provincia, ma è stato presentato under Chatham House rules da un prestigiosissimo civil servant in una sede behind enemy lines (il che significa che Essi, come li chiamerebbe Luciano, sono perfettamente consapevoli del vero problema, anche se in pubblico non possono nemmeno farlo sospettare)!
A scanso di equivoci, certo, lo so che la crisi c'è stata per tutti, ma negli altri Paesi l'impatto sul Pil nominale è stato considerevolmente diverso:
In Francia la crescita nominale si è circa dimezzata, in Germania è aumentata, da noi si è ridotta a meno di un quarto di quello che era prima della crisi, ed è sufficientemente ovvio che l'assassinio degli investimenti pubblici da parte di Monti-Letta-Renzi-Gentiloni è stata magna pars del problema:
Con un denominatore (il Pil) così perturbato da eventi esogeni (l'austerità), forse può sfuggire quale sia la reale dinamica del numeratore (il debito). Sono qui per aiutarvi! È questa:
Fatto 100 il debito nel 2000, quello italiano è quasi raddoppiato, passando a circa 200 (204, per la precisione), quello tedesco invece pure (è passato da 100 a 205), mentre quello francese è più che triplicato, passando da 100 a 339. Vista così l'anomalia francese, su cui noi insistiamo da più di un decennio (vi ricordate il QED 10 e tutte le sue successive conferme?), fa veramente paura, e sicuramente il nostro caro amico Moscovici:
un pochino sta stringendo...
Voi direte: ma la Francia partiva da una posizione avvantaggiatissima, quindi anche se ha più che triplicato il suo debito pubblico sctaapposct, non c'è probblema, ecc. Non nego che la nostra situazione sia più delicata, ma voi i debiti pubblici di Italia, Francia e Germania li avete mai visti? Sono qui:
e non mi pare che da questo angolo di osservazione emerga un'assoluta anomalia italiana, o sbaglio? L'anomalia resta quella del Pil, di cui sappiamo le cause: le dissennate politiche di Monti, Letta, Renzi, Gentiloni.
E a questo punto, però, avrei voluto che almeno uno di voi si fosse posto una domanda, che certamente nessuno si è posto: "Sì, va bene, ma perché parliamo di questo? Perché insistiamo sul debito pubblico quando noi, qui, sappiamo, tu ci hai dimostrato, che il vero problema è quello estero, e che l'indicatore da monitorare, conseguentemente, non è il saldo pubblico, ma quello estero, come del resto sosteneva lo stesso Economist in tempi non sospetti?"
Eh già, perché?
Ma, il perché ve l'ho detto sopra: perché quando si è incasellati in un frame comunicativo che non si ha la forza di sovvertire, qualche volta può essere utile abbandonarsi alla corrente! Facciamo finta che il problema sia il debito pubblico, e non quello privato contratto con creditori esteri: in ogni caso, l'analisi che vi ho proposto sfata qualche luogo comune, e aiuta a concentrarsi sulla vera anomalia (quella del Pil).
Ma noi qui sappiamo che il vero problema è il debito privato con l'estero, e in generale il debito estero (pubblico o privato). Il motivo era noto prima ed è evidente adesso: in caso di crisi, sul debito pubblico interviene la Banca centrale, magari obtorto collo, perché altrimenti salta tutto, mentre è un po' difficile immaginare che una Banca centrale rifinanzi le aziende! Per quello ci sono le banche, e eventualmente il problema che una Banca centrale deve porsi è come non farle fallire. Vi ricordate il ui are not ier to cloze spredz?
Con tutto il rispetto per la perspicacia dell'ispettora Clouseau, non poteva andare a finire diversamente. Ma il fatto che chi ha un grosso debito estero poi vada a gambe all'aria lo abbiamo invece visto accadere mille e una volta ed è stato sancito anche da quelli bravi nel loro personale 8 settembre, che fu un 7 settembre:
E allora, se la mettiamo in termini del debito veramente pericoloso, quello estero, la Francia come sta?
Sta così:
Figura 3
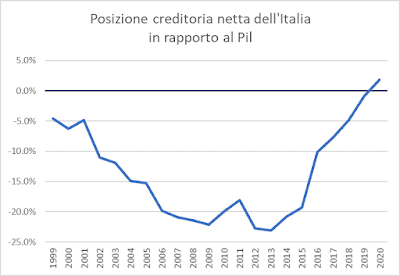
Non è una grossa novità: questo grafico sintetizza tutte le cose che sapete o dovreste sapere: la correzione, grazie all'austerità, della nostra posizione netta sull'estero (ne avevamo parlato qui):
l'incapacità della Francia di uscire dalla trappola dei deficit gemelli, di recuperare competitività, essendo a casa loro socialmente insostenibile una cura da cavallo come quella inflitta a noi, e il parassitismo della Germania, che dopo aver recuperato competitività con una riforma del mercato del lavoro finanziata in deficit nel 2003 (come spiegato qui) ha beneficiato in modo parassitario della propria fama di "porto sicuro" (safe haven) e delle politiche della Bce (che ha sostenuto il suo debito - che non ne aveva bisogno - quanto quello dei Paesi in crisi), ottenendo un duplice e connesso vantaggio: quello della svalutazione dell'euro, che le ha consentito di accumulare surplus esteri fino a oltre 2000 miliardi di euro, e quello dei tassi negativi, che le hanno consentito di far diminuire il proprio debito.
Ma quello che non vi ho mai fatto vedere, e conseguentemente non avevo visto nemmeno io, è l'inesorabile e inquietante sprofondo rosso dei Bleus:
Non so se il nostro vecchio amico Pierre (Moscovici) lo abbia capito o meno, ma lui dovrebbe preoccuparsi di quella roba lì. Certo, la Francia non è un'Irlandetta o una Spagnetta qualsiasi, ne sono assolutamente consapevole: gli attacchi dei mercati hanno anche una dimensione geopolitica e sotto questo profilo la Francia ha sicuramente delle garanzie. Resta il dato economico: la Francia è un grande Paese con un enorme problema di competitività che non sa come risolvere e non sta risolvendo, mentre noi il nostro problema di debito estero lo abbiamo risolto, se pure a costo di aggravare il problema del debito pubblico uccidendo il Pil (ma sopravvivendo alla sua morte).
Della situazione francese avevamo osservato soprattutto il dato di flusso (la persistenza del saldo estero negativo della Francia, l'ultima volta qui):
ma osservare il dato di stock, cioè l'accumulazione di questi saldi negativi in un gigantesco debito estero netto, di dimensioni mai raggiunte nel nostro Paese, è abbastanza frightening, come direbbe uno bravo. Non a caso di questi numeri nessuno vi parla: i mercati sono corretti, non amano rovinare le sorprese! Io, invece, che sono dispettoso, adoro farlo, come ben sapete...
Mi avvio a concludere (cit.).
Mi resta solo da dirvi perché è rassicurante il fatto che tutti guardino nella direzione sbagliata, e per di più con delle lenti deformanti! Ma è semplice: perché questo ci garantisce che l'asteroide (finanziario) arriverà e farà il suo lavoro. Quale? Beh, gli asteroidi della reputazione tendono a fottersene: la loro reputazione non è data da quello che dicono (non parlano!), ma dalla loro massa, che a giudicare dai grafici qua sopra è piuttosto ingente. Possiamo immaginare quindi che il loro impatto sarà purtroppo (spiace) più grave per i fragili, piuttosto che per quelli che chi vuole mantenere alta la propria reputazione di analista finanziario deve definire fragili. È già successo, ricordate? Quando arrivò l'ultimo asteroide, attorno al 2010, chi ci rimise le penne per prime furono Irlanda e Spagna, i due Paesi col debito pubblico più basso e il debito estero più alto (cioè la posizione netta negativa più elevata).
Ovviamente noi siamo per la composizione pacifica dei conflitti, per il prevalere della razionalità economica, e per una nuova Bretton Woods, come lo sono tanti altri, che però dimenticano quali cogenti forze spinsero tutti a sedersi attorno a un tavolo nel 1944, mentre i Sovietici entravano a Vilnius e i marines sbarcavano a Guam (dove invece oggi, per diversi motivi, sbarcano soprattutto giapponesi).
Bene intendenti pauca.
(...ah, ove mai non fosse chiaro, la Figura 3, cioè lo sprofondo rosso del debito estero francese, spiega perché l'ispettora Clouseau, dopo aver detto che lei non era lì per cloze spredz, ha dovuto correre a cloze spredz, altrimenti le banche francesi scoppiavano come pop cornz. Detto fattualmente: a me le polemiche non interessano...)