Visualizzazione post con etichetta IDE. Mostra tutti i post

domenica 14 giugno 2026

Lessico forestiero

Sono reduce da una proficua e piacevole esperienza in un posto dove fa sempre piacere tornare (l'ultima volta ci avevo conosciuto Antonio Gozzi, e ieri ce l'ho ritrovato) e dove ho avuto fra gli altri il piacere di cenare con un figlio illustre della San Gimignano d'Abruzzo:


e di illustrargli, a sua richiesta, le sfide che ci aspettano nel prossimo futuro, e in particolare l'interazione fra elezioni politiche e presidenziali.

Mi aveva invitato Andrea Ruggieri, conosciuto in una trasmissione televisiva della quale ricordo solo la gradita sensazione di avere, per una volta, incontrato una forma di vita intelligente in studio: lui. Quindi, quando ho ricevuto il suo invito, l'ho accettato a scatola chiusa, e ho fatto bene. Mi sono trovato in un ambiente molto connotato dall'esperienza berlusconiana, ma non per questo collimante coi pregiudizi che avete (e abbiamo) su Forza Italia. C'era molta più lucidità in Berlusconi, e ce n'è in chi lo ricorda e lo ha conosciuto, di quanto si possa comunemente presumere da alcune esternazioni che spesso vi fanno borbottare.

Nella mia relazione non è mancata la consueta esegesi draghiana: costringere l'uditorio ad accettare col manganello dell'auctoritas draghiana le semplici verità già espresse nel Tramonto dell'euro non ha prezzo!

Per tutto il resto c'è Goofynomics, e infatti siamo qui...

Nella discussione susseguente alla mia relazione a un certo punto non mi sono potuto trattenere e (col consueto garbo) sono sbottato: "Ma insomma! La cosa che più mi ha colpito dell'intervento del Presidente Draghi è che lui è venuto in Senato a dire che le richieste del suo editto dell'agosto 2011, quelle che hanno portato alla deposizione del vostro Presidente Berlusconi, erano sostanzialmente errate nel merito, e conseguentemente che il PD, che le aveva pedissequamente eseguite dopo la deposizione di Berlusconi, aveva distrutto il Paese, e nessuno ha fatto un plissé! Non dico il PD, che aveva tutto l'interesse a fare lo gnorri, ma il fatto che nessuno in Forza Italia abbia avuto l'idea di riscattare la memoria di Berlusconi mi è sembrato veramente strano, e secondo me un pezzo di questa apatia deriva dal fatto che il Presidente Draghi è piuttosto accorto nello scegliere un lessico tecnico che nasconda la sostanza politica di quello che sta dicendo".

Dopo di che, nei limiti del tempo che mi era concesso, mi sono addentrato in un paio di esempi, sempre appoggiandomi al pilastro della macroeconomia: S - I = X - M.

Perché, appunto a titolo di esempio, capite bene (spero!) che un conto è dire che un Paese è attrattivo per i capitali esteri, e un ben altro conto è dire che il Paese si sta indebitando con l'estero! Essere attrattivi è una cosa senz'altro positiva (la apprezzo anch'io nella stagione declinante della mia virilità proficuamente spesa, con tanto di produzione di ben due pagatori di pensioni autoctoni!), mentre avere debiti non lo è (e infatti quando ne ho mi sento a disagio, come l'altro giorno quando, tutto compreso nella responsabilità del discorso che dovevo fare sulle comunicazioni del Presidente, ho fatto il pieno prima di accorgermi che... avevo lasciato il portafogli in un'altra giacca)! Eppure, attrarre capitale e indebitarsi sono, contabilmente ed economicamente, la stessa stessissima cosa. Capita così che chi vorrebbe un'Italia più attrattiva per i capitali esteri stia dicendo (senza saperlo) che vorrebbe un'Italia più indebitata con l'estero, con una posizione finanziaria netta inferiore: non che ci sia nulla di male in questo: chi sa cosa farci e può permettersi di restituirli non fa nulla di male nel chiedere soldi in prestito, cioè nell'indebitarsi. Quello su cui rifletto qui con voi è la potenza delle narrazioni, che si appoggia alla scelta del lessico.

Sempre a titolo di esempio, per decenni ci hanno sfarinato le gonadi con l'idea che saremmo dovuti diventare tutti esportatori netti (di merci), e una decina d'anni dopo il conseguimento di questo agognato obiettivo arriva coso a spiegarci che è un problema essere esportatori netti (di capitali):


Eppure è facile capire, se viene spiegato con la dovuta calma, che essere esportatori netti di merci equivale a essere esportatori netti di capitali, per il semplice motivo che se i soldi che esporti invece li spendessi in casa tua, aumenterebbero le importazioni e si chiuderebbe il saldo estero (per dire). Quindi la narrazione è "inconsistente" (cioè incoerente, ma in questo caso anche inconsistente), solo che di questa incoerenza interna, che è sempre il segno del manifestarsi del Male, i dilettanti non si accorgono a causa di scaltri slittamenti semantici: è difficile, per i profani, accostare il concetto di competitività, che tutti valorizzano positivamente (soprattutto uno come me, il cui motto è quello degli alpini del gruppo di artiglieria Pinerolo), al concetto di deflusso, che comunque evoca qualcosa di negativo: la perdita del vicino del piano di sopra, lo sgocciolamento di un lavandino, o il prosciugamento del conto in banca. Ma anche qui: i due termini di questa dialettica sono esattissimamente la stessa identicissima cosa, che se ti piace (o dispiace) chiamata in un modo non può dispiacerti (o piacerti) chiamata in un altro senza che tu spieghi perché hai cambiato idea.

Ma tutto questo Mario non lo fa (perché non gli conviene)!

E così, del pari, quando LVI esterna serafico che:

chissà che cosa capisce l'Italiano Medio? Mah, difficile dirlo... Forse penserà che la compressione della domanda sia stata una riduzione delle pretese, delle richieste, che quindi, in definitiva, ha condotto a un atteggiamento più rassegnato, ma in qualche modo sereno. Perché l'Italiano Medio, e anche quello Medio Alto, o Alto, che qui si parli di domanda aggregata, cioè di spesa complessiva della collettività nazionale (perché la domanda aggregata non è la domanda nozionale, ovvero quello che la gente desidera, ma la domanda solvibile, ovvero quello che la gente si può permettere), sicuramente non lo capisce. E anche quei relitti umani che blaterano di anticomunismo e quindi, si suppone, capiscano come funziona un'economia di mercato, anche e soprattutto quella chincaglieria post-fascista, mica lo capisce che in un'economia di mercato si spende se si guadagna e si guadagna se si produce, per cui parlare di domanda significa parlare di reddito significa parlare di Pil!

Altrimenti, al "badate bene" un sonoro e liberatorio "grazie al cazzo!" proromperebbe dai petti degli astanti! Grazie al cazzo che se comprimi i redditi diventi sempre più povero, visto che diventi più ricco se guadagni di più, non se guadagni di meno! Ma allora, se non si usasse questo slittamento semantico con cui Draghi vende come una austera riduzione delle pretese quella che invece è stata una coercitiva riduzione delle possibilità di spesa, ci si dovrebbe poi interrogare sul perché si sia fatto questo, e il perché lo sappiamo, l'ha detto Monti, l'ha detto lo stesso Draghi: bisognava tagliare i redditi per tagliare le importazioni per riportare in attivo la bilancia dei pagamenti. Chest'è! E ora che è in attivo, però, scopriamo che questo attivo non va bene perché "il risparmio fluisciue"...

Ecco, di questo ho parlato, assistito dal permesso di dire quello che avrei desiderato dire.

E, con mia sorpresa, ho visto cenni di assenso, e ho registrato diverse richieste di avere le slides, quelle slides che per voi sono (o dovrebbero essere) banali, perché riprendono quello che da Premiata armeria Hellas, così categorizzata dal coglione artificiale:


da Premiata armeria Hellas, dicevo, in poi ci siamo detti (e fanno ormai quattordici anni). E così ora vi lascio che devo riordinare le slides e mandarle a diverse persone.

Certo, per evangelizzare un certo ceto occorre muoversi in un certo modo. Ci sono i modi utili per cementare il consenso della cloaca (che per definizione si cementa in una massa di stronzi). Ci sono poi i modi che invece il consenso della cloaca te lo fanno perdere, ma ti aprono un canale di ascolto con le persone che contano qualcosa (se non altri, i soldi...), cui bisogna comunque dare delle chiavi di lettura e da cui si raccolgono comunque informazioni e analisi interessanti. Il sacrificio di rinunciare alla cloaca credo quindi sia sostenibile. Il beneficio di aiutare certe persone a smontare certe narrazioni forse non ci sarà, ma credo che valga la pena tentare, e comunque, ne sono certo, questo breve ripasso sarà stato utile anche a voi (e magari avrete anche altri esempi da aggiungere).

Con pazienza e convinzione ogni giorno si fa un passo avanti.

E ora scusatemi: ci sarebbero anche le bozze del libretto dell'ultimo CD...


(...ad esempio, è stato uno degli astanti a farmi riflettere sul fatto che questo cambio di orientamento del miglior presidente del consiglio del mondo deriva sic et simpliciter dal fatto che lui è l'uomo dei fondi americano, è l'uomo degli Usa, e se gli Usa vogliono ridurre il loro deficit, ovviamente manderanno un loro misso dominico in giro per i vassalli in surplus a spiegare loro che troppo surplus fa male. In effetti, non ci avevo pensato, ma è una spiegazione che una sua tenuta ce l'ha. Non me la aspetterei dalla cloacosfera. Voi, invece, che ne pensate?...)

lunedì 9 dicembre 2024

Tre paesi, tre bilance

 (...un po' come tre pesi, tre misure...)

Riprendo il discorso di ieri e entro un po' in dettaglio. 

Intanto, parliamo di "bilancia" dei pagamenti perché in inglese il saldo di un conto (la differenza fra poste attive e passive) si chiama balance. La "bilancia" sarebbe quindi il saldo fra i pagamenti ricevuti e quelli effettuati dagli operatori residenti da e verso gli operatori non residenti. Già chiamarlo saldo aiuterebbe, i barbarismi non sono solo un danno estetico, ma pace: questo ormai ce l'abbiamo e ce lo teniamo.

I pagamenti possono riguardare:

1) merci (grano, ferro, ecc.);

2) servizi (turismo, trasporto, ecc.);

3) redditi primari (cioè derivanti direttamente da lavoro, attività finanziarie e risorse naturali, quindi: retribuzioni, interessi o dividendi, rendite, ecc.)

4) redditi secondari (cioè derivanti dalla redistribuzione del reddito, e quindi: imposte, contributi sociali, rimesse degli emigrati, ecc.)

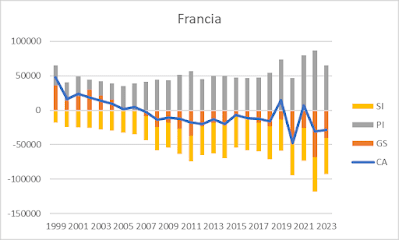
Il database Eurostat riporta tutto in grande dettaglio, ma intanto vi faccio vedere il quadro macro, così vi fate subito un'idea. In ordine alfabetico:


Segue spiegazione.

La linea blu è il saldo complessivo delle partite correnti ed è la somma algebrica delle tre barri verticali che sono rispettivamente il saldo "beni e servizi" (GS), i redditi primari (PI) e i redditi secondari.

Partiamo dalla linea blu, che ci racconta la storia che sappiamo. In Francia il saldo estero peggiora progressivamente, passando in territorio negativo nel 2007, in Germania è sempre positivo, in Italia c'è stato un reversal: prima era negativo e stava scendendo, poi è salito fino al 2019, poi è sceso con la crisi e ora sta risalendo.

Ci sono altre cose abbastanza intuitive: un Paese che, come la Germania, è in surplus strutturale, e quindi esporta capitali, ha ovviamente un saldo dei redditi primari positivo (gli interessi e dividendi sui capitali esportati, cioè prestati, investiti, all'estero superano quelli pagati all'estero sui capitali investiti in Germania). La Germania ha "importato" molta mano d'opera, ed è quindi normale che siano negativi i redditi secondari (escono dal Paese le rimesse degli immigrati turchi, siriani, ecc.).

Questo, se ci fate caso, succede anche in Italia. Dopo il reversal del 2012 il Paese va in forte surplus, accumula crediti e decumula debiti esteri, e quindi dopo un po' appare un saldo positivo dei redditi primari (attorno al 2016).

Quello che è veramente anomalo è lo sbalorditivo livello del saldo redditi primari (positivo) e secondari (negativo) della Francia, che rendono le dinamiche commerciali in senso stretto piuttosto irrilevanti.

Il dettaglio del saldo dei redditi primari è questo:


Le componenti sono tutte positive, tranne il reddito da investimenti (II) nel solo anno 2002. Le altre componenti, cioè le remunerazioni (CE) e gli altri redditi primari (OP, trascurabili) sono sempre positivi. La componente più importante è di gran lunga l'investment income (II), che possiamo dettagliare ulteriormente, nella speranza di capire come mai un Paese con un debito estero netto sempre più imponente ha redditi netti da capitale positivi e sempre più imponenti.

La risposta è piuttosto intuitiva, anche per chi non la sapesse già:


I redditi da investimenti (II, investment income) sono tirati giù dagli investimenti di portafoglio (principalmente interessi pagati su titoli di debito, barre grigie), ma sono tirati su dagli investimenti diretti (principalmente dividendi percepiti su aziende detenute all'estero, barre arancioni), mentre gli altri investimenti (OI, barre gialle) non manifestano una tendenza ben precisa.

Insomma: quello che spiega perché un Paese con problemi strutturali di competitività, con un saldo beni e servizi persistentemente negativo, che paga un bel po' di interessi all'estero, ha comunque dei redditi da investimento positivi, è lo shopping di buone aziende che ha fatto all'estero (e, asimmetricamente, l'aver impedito che dall'estero si acquisissero le sue aziende). Pensate alla nostra filiera del lusso, ma anche (e soprattutto) alla grande distribuzione, ai servizi finanziari, ecc. Quella barra arancione positiva che va sempre più su siete voi a mandarla su, ogni giorno, impercettibilmente, involontariamente, con pressoché qualsiasi gesto della vostra vita quotidiana: dal prelevare contante (in una certa banca anziché in un'altra), all'andare a fare la spesa (in un certo supermercato anziché in un altro), al pagare l'assicurazione della macchina, ecc.

Chiaro, no?

Questo è quello che si capisce dai flussi di reddito, magari domani lo vediamo anche nella composizione degli stock di attività e passività, col database Eurostat o con un altro database.

Quindi, per tornare al discorso di ieri: la situazione della Francia è delicata, certo, ma altrettanto certamente non come quella della Grecia nel 2010, e non è assolutamente una questione di rapporto fra interessi sul debito pubblico e Pil (che in Francia è minore rispetto alla Grecia di quattordici anni fa), come vi direbbe un SDHIC: è molto più una questione di composizione del portafoglio di investimenti del Paese (che, a giudicare dai rendimenti netti che offre, in Francia è molto migliore che in Italia e in Germania).

Questo i mercati lo sanno, e quindi per ora stanno a guardare...

venerdì 5 agosto 2022

Ancora sulla morale della favola irlandese (e basta, dai!...)

(...dal meraviglioso mondo degli ingengngnieri che studiano economia col dottor Giannino - si scherza! - ricevo e prontamente sottopongo alla vostra riverita attenzione...)

Marco ha lasciato un nuovo commento sul tuo post "La morale della favola irlandese dodici anni dopo":

La mia affermazione “gli investimenti esteri in Irlanda hanno creato molti posti di lavoro altamente qualificati” è supportata da questi datiGuardando sia Persons employed in science and technology che Persons with tertiary education (ISCED) and employed in science and technology, si vede che effettivamente I posti skillati aumentano.

“Se la produttività è ridotta per colpa delle dimensioni ridotte delle imprese, perché quando queste dimensioni erano ancor più ridotte la produttività correva?”

Qua ci sarebbe da fare tutto un dibattito di storia economica abbastanza lungo. In sintesi, direi perché il mondo è cambiato, politicamente e tecnologicamente e ancora più in sintesi Cina, globalizzazione e ICT. Oggi fare produzioni labor intensive in settori a tecnologia bassa e media non si può più fare, a meno che non si vuole guadagnare come un vietnamita. Per fare investimenti in tecnologia più o meno avanzata, servono dimensioni per riuscire ad assorbire i costi fissi e le competenze manageriali. Cose che nelle piccole imprese, specialmente quelle familiari, non ci sono. Il favore politico verso le piccole imprese e il lavoro autonomo (per prendere voti, s’intende) fa sì che in Italia ci siano più piccole imprese e lavoratori autonomi rispetto agli altri paesi, nonostante queste siano nettamente meno efficienti delle grandi. Prima la produttività delle piccole imprese correva (forse), ma siamo sicuri che correva più velocemente di quelle grandi nello stesso settore? Quale tipo di azienda ha importato le tecnologie che hanno permesso il boom economico? Ecc ecc

L’Italia ha quasi il doppio di micro e piccole imprese rispetto alle principali economie europee. dati
L’Italia ha un sacco di lavoratori autonomi. dati
La produttività cresce con la dimensione aziendale in tutto il mondo. dati
La produttività cresce con la dimensione aziendale in tutto il mondo parte 2. dati
Questo succede per mancanza di concorrenza e protezione tramite sussidi e regolamentazione ad hoc per favorire i piccoli.

“Se "i sussidi e i profitti facili disincentivano l'innovazione" (boh?), perché non dovrebbe farlo l'indebitamento a buon mercato (che in fondo è anch'esso, strutturalmente, un sussidio)?”
La frase è da contestualizzare nel discorso sul bonus 110. Quel tipo di sussidio, di durata limitatissima nel tempo, riduce la concorrenza (chi apre un’azienda per sfruttare un picco di domanda di due anni? Senza considerare che in Italia ci vuole quasi un anno per aprire un’azienda) e non permette di investire per ammodernare i processi produttivi.
Non ho detto che l’indebitamento a buon mercato non sia un sussidio e non ho neanche detto che tutti i sussidi fanno male.

Pubblicato da Marco su Goofynomics il giorno 4 ago 2022, 16:38


Marco caro e stimato, hai lavorato molto, lo capisco e te ne sono grato, ma non abbastanza e soprattutto, perdonami se te lo faccio notare, sai poco di economia e poco dell'economia. Presumo che tu appartenga a quella categoria che sa fare cose che crede siano difficili e in virtù di questo fatto si ritiene autorizzata a dire la qualunque in cose che crede facili. Intendiamoci: il diritto di dire la qualunque è costituzionalmente tutelato e in questo blog tendiamo a rispettare la Costituzione. Sempre a norma di Costituzione però, è anche soggetto a diritto di critica, e quindi perdonami se ti faccio alcune osservazioni. Le sviluppo dal basso verso l'alto perché mi torna più comodo.

Può anche darsi che tu non abbia detto che l'indebitamento a buon mercato non sia un sussidio, ma tutto il senso del tuo discorso è negare il fatto che l'indebitamento a buon mercato (l'attrazione di IDE, in questo caso) abbia creato seri squilibri all'economia irlandese.

Io ti ho spiegato perché lo ha fatto, tu non sei d'accordo, potremmo anche chiuderla qui e lasciare che il tempo ci dia la risposta, vuoi? Secondo me non manca molto, e so che tornerai qui a svolgere le tue considerazioni. Più in generale, veniamo da un paio di decenni infestati da una pubblicistica beota, quella dei millantatori di titoli accademici, che ci hanno gonfiato le tasche con la storia della "svalutazione che è una droga" (spesso letteralmente senza capire che cosa stessero dicendo), senza capire che la vera droga è il credito a buon mercato, il consentire non (tanto) al settore pubblico di un Paese, ma (soprattutto) alle sue famiglie e alle sue imprese, di vivere al disopra dei propri mezzi. Di questo stiamo parlando, cioè del fatto che se un Paese abbatte il debito pubblico finanziando la crescita con soldi esteri non finirà bene. Tu sostieni di sì? Amen. Compra titoli irlandesi e lasciaci vivere.

Perché vedi, che non sei del mestiere e non segui il dibattito italiano (e non risiedi in Italia) lo si capisce da tanti dettagli. Non solo da quell' "i" (articolo) che la tua tastiera ti ha scritto come "I" (pronome), segno che risiedi nell'anglosfera, ma anche dai luoghi comuni sui tempi dell'apertura delle imprese italiane (credo che tu non sappia qualcosa). Voglio farti appunto notare che la versione (distorta) dei danni del Superbonus fornita inizialmente dall'Agenzia delle Entrate imputava le frodi proprio alla facilità con cui si potevano costituire imprese (ahimè in alcuni casi fittizie) in Italia: un po' il contrario di quello che dici tu. Lascia stare poi che a precisa richiesta l'Agenzia delle Entrate ha dovuto produrre questo prospetto:


(audizione al Sostegni-ter del 10 febbraio 2022). Ma questo è un altro discorso, che ci porterebbe lontano. Quello che ha impedito agli imprenditori di investire nei loro processi produttivi non è né la lunghezza dei tempi burocratici né la brevità del lasso temporale su cui si estendeva la misura, ma l'incertezza creata dal Governo con motivazioni nobili ma pretestuose. Il problema poi non è che non ci sia concorrenza, ma che c'è concorrenza selvaggia. La "concorrenza", concetto su cui i dilettanti hanno le idee molto più chiare dei professionisti, non è una panacea.

Quanto ai tuoi dati: me li guarderò con calma, ora ho purtroppo altro da fare. Li ho visti in altre forme e nessuno di quei dati, ma veramente nessuno, risponde alla domanda cui il mio paper risponde: perché la produttività italiana si ferma bruscamente nel 1997 dopo tre e passa decenni di crescita a un ritmo sostanzialmente uniforme?

Ecco, questo non lo spiega né la dinamica della dimensione d'impresa, né quella del numero di lavoratori autonomi (molti dei quali peraltro sono autonomi fittizi, ma non entro in questo). Semplicemente, queste serie non hanno cambiamenti di struttura, mentre la produttività ce l'ha, e questo cambiamento di struttura non è spiegato da variazioni delle variabili che ci segnali.

Punto.

Ovviamente sei libero di dimostrarci il contrario, ma il cherry-picking di articoli "gianniniani" non viene ritenuta da questa parte un'ottima dimostrazione. Facci un grafico, o se vuoi te lo faccio io quando ho tempo, fai una regressione, fai un paper: insomma: fai qualcosa!

Spero di essere stato chiaro, e mi raccomando: se credi così tanto nelle virtù della crescita che i lavoratori skillati "a buffo" portano in un Paese, compra carta irlandese.

Un uso saprai trovarglielo.

Pace e bene.

sabato 8 gennaio 2022

La ricchezza esterna delle nazioni

Questo blog nacque per affermare una tesi eretica (all'epoca in cui fu pronunciata), vale a dire che la crisi in corso dal 2010 in poi non fosse una crisi di debito pubblico, ma di debito estero, prevalentemente privato:


Prima di entrare in dettaglio, ricordo che con soli quattro anni di ritardo alle stesse identiche conclusioni arrivarono anche quelli bravi:


(ovviamente dimenticando che il poor crisis management era anche il risultato diretto delle scemenze dette da loro stessi, nelle loro auguste vesti di consigliere del Principe, all'epoca in cui a difendere il buon senso e la deontologia professionale eravamo veramente in pochi).

Avendovi rassicurati sul fatto che quanto nel 2011 era fake news dal 2015 è diventata scienza (e quindi lo stesso percorso sarà seguito da molte che oggi sono considerate fake news: e attrezziamoci però per chiedere il conto dei danni...), vi faccio notare che il mio approccio mi conduceva naturalmente a raccogliere e mostrare dati sui debiti, e quindi sui crediti, esteri (cioè verso una controparte non residente) dei vari Paesi.

I problemi infatti non sorgono quando lo Stato X ha un grande debito in valuta di X coi cittadini di X (grande debito pubblico detenuto da investitori interni e definito in valuta nazionale), ma quando il Paese Y ha un grande debito verso i cittadini di W in valuta di Z (grande debito - pubblico o privato - detenuto da investitori non residenti e definito in valuta estera).

In queste indagini mi sono giovato spesso di uno degli articoli più utili della storia dell'economia: Lane, P. R., & Milesi-Ferretti, G. M. (2007). The external wealth of nations mark II: Revised and extended estimates of foreign assets and liabilities, 1970–2004. Journal of international Economics, 73(2), 223-250, che non a caso su Scholar ha 3372 citazioni (e conseguentemente Gian Maria ha un meritato h-index da medico: 54, essendosi sempre occupato di cose concrete e interessanti). Lo scopo di questo articolo, scritto da Gian Maria Milesi Ferretti del Fmi con Philipp Lane, che ora è chief economist della Bce (e ci dice che l'inflazione non durerà), era quello, preziosissimo, di costruire partendo da fonti ufficiali un database il più possibile completo ed omogeneo delle posizioni debitorie e creditorie dei residenti nei singoli Paesi nei confronti dei residenti nel resto del mondo. Insomma: un database del debito estero, che, come sapete, può prendere diverse forme: da quella dell'investimento puramente finanziario (acquisto un titolo emesso in un altro Paese: per l'emittente è una passività, per me un'attività) a quella dell'investimento diretto (un investitore estero acquista una azienda nel mio Paese: per quell'investitore è un'attività, per il nostro Paese una passività).

Non è un caso se la prima volta che citai questo database fu nel contesto di un post sulla svendita delle aziende nazionali, che forse può tornarci utile oggi come profilassi.

Qualche giorno fa mi hanno dato un'ottima notizia: il database costruito con grande dedizione da Lane e Milesi-Ferretti ora è stato preso in gestione dalla Brookings Institutions, un prestigiosissimo centro studi di Washington (D.C.) cui nel frattempo Milesi-Ferretti si è affiliato, e quindi sarà aggiornato e mantenuto regolarmente. Lo trovate in questa pagina, dove vi viene anche succintamente spiegato il senso delle statistiche riportate e vi viene fornita qualche utile tabella riassuntiva, come questa:


che riporta i maggiori debitori e creditori netti verso l'estero misurati sia in rapporto al Pil, sia in miliardi di dollari.
Immagino che per un "laico" sia abbastanza difficile immaginarsi che cosa abbiano in comune Usa, Spagna, Francia, UK e Turchia... Sono in effetti storie abbastanza diverse fra loro, perché ci si può indebitare per mille ragioni, e si possono acquisire attività estere in molti modi. Tuttavia, se indebitarsi non è necessariamente un male (altrimenti gli Stati Uniti e il Regno Unito non sarebbero nella colonna di sinistra), essere creditori netti verosimilmente è un bene (almeno sotto il profilo dei fondamentali macroeconomici, perché poi non so se tutti noi saremmo disposti a emigrare in Cina, negli Emirati Arabi Uniti, o anche semplicemente in Germania).

Volevo usare questi dati per illustrarvi alcune implicazioni di un paio di cose che abbiamo visto nei post recenti (implicazioni spero non sorprendenti per i lettori "anziani").

Partirei dalle conseguenze della svalutazione interna, perché vi avevo promesso di approfondirle:


Domani, cioè il 6 gennaio, non lo abbiamo visto perché ho avuto altro da fare, ma oggi possiamo vederlo. L'andamento del tasso di cambio reale dell'Italia rispetto al nostro principale partner è questo:


e ci aspettiamo che l'indebitamento estero dell'Italia si muova a specchio, cioè peggiori (scenda verso valori negativi più grandi) quando il Paese rivaluta e migliori quando il Paese svaluta. In effetti l'andamento della posizione creditoria netta sull'estero dell'Italia rispetto al Pil conferma questa ipotesi:


Il motivo è, come sanno gli anziani, che quando il cambio reale del Paese si rivaluta (cioè quando i beni del Paese diventano troppo cari per gli acquirenti esteri, cioè quando il Paese perde competitività), le esportazioni diminuiscono, le importazioni aumentano, e il Paese deve indebitarsi con l'estero per finanziare i propri acquisti di beni esteri (importazioni). Il contrario avviene in una fase di svalutazione.

Per mettere le due serie nello stesso grafico prendiamo le medie annuali dei dati mensili sul cambio reale:


(coefficiente di correlazione: -0,6, per gli appassionati). Il grafico conferma quanto sapevamo a novembre 2011: le politiche di austerità (il "tirare la cinghia") sono servite in buona sostanza a rimborsare i creditori esteri, cioè a ridurre il nostro debito (netto) con l'estero (cioè la differenza fra attività estere detenute dagli italiani e attività italiane detenute da non residenti). In questo senso, cioè rispetto all'obiettivo che gli economisti professionisti conoscono, sono state efficaci. Rispetto all'obiettivo dichiarato invece, cioè rispetto al debbitopubblico, sono state disastrose, perché il debito pubblico è aumentato, come abbiamo visto molte volte (ad esempio nel fact checking di Monti), nonostante qualche economista paucisintomatico non lo abbia ancora capito

Un altro fatto che possiamo mettere in prospettiva utilizzando il database di Lane e Milesi-Ferretti è il formidabile exploit del Pil irlandese nel 2015, che visto nel post di Capodanno:


Come qualcuno ricorderà, il caso dell'Irlanda mi ha affascinato da sempre, fin da quando a dicembre del 2010 raccontai su lavoce.info la morale della favola irlandese, che era molto semplice: crescere coi soldi degli altri (cioè crescere sul debito estero) è molto facile, se non fosse che alla fine arriva il conto!

In altri termini, non bisognerebbe mai dimenticare che il capitale non si sposta per portare il cane a spasso, ma per essere remunerato. Questo vale sia per chi acquista un titolo del debito pubblico, sia per chi acquista un'azienda. Chi si esalta perché "arrivano i capitali esteri" (ad acquistare aziende nazionali) dovrebbe sempre ricordarsi non solo del fatto che i capitali, nel mondo d'oggi, come arrivano ripartono (ed è piuttosto vano tentare di arginare il loro deflusso, con la connessa chiusura di aziende, per decreto). Andrebbe anche ricordato che mentre i capitali restano, se ne vanno all'estero almeno in parte i loro profitti (perché, appunto, gli imprenditori esteri vogliono essere remunerati). Spiegai questa cosa con la dovuta delicatezza a Marco Spampinato, sempre su lavoce.info: gli IDE (cioè "i capitali esteri che arrivano perché siamo tanto attrattivi, signora mia!") non sono un free lunch: possono anche risolverti un problema, salvarti un'azienda, farti crescere, ma te ne creano un altro: ti piombano sia il conto capitale  (perché sono debito) che il conto corrente (perché comportano un deflusso verso l'estero di redditi) della bilancia dei pagamenti.

Lo spiegai con maggior dettaglio tornando sulla morale della favola irlandese quattro anni dopo (quando ovviamente le cose erano andate come dicevo io, non come diceva Spampinato)...

E allora, rileggendo questa nota dell'OCSE che spiega l'anomalia irlandese nel grafico del Pil pro capite, capirete anche l'anomalia irlandese nella tabella sul debito estero, cioè il fatto che la ridente e verde Irlanda ha la posizione creditoria netta più bassa al mondo in rapporto al Pil: -182%. Volete vederla la "relocation to Ireland" di "a number of large multinational corporations" avvenuta nel 2015? Eccola qui, in tutto il suo splendore:


Un bell'aumento dello stock di IDE passivi, cioè di investimenti diretti dall'estero nel Paese (in Irlanda), che per l'Irlanda sono un'opportunità, ma anche una sfida (perché dovrà remunerarli). 

Più in generale, -182% del Pil vuol dire che lo stock di finanziamenti esteri ricevuti dall'Irlanda (al netto dei finanziamenti erogati dall'Irlanda) è pari a quasi due volte il Pil nazionale! Le due anomalie quindi vanno insieme: per forza il Paese cresce, se assorbe una quantità così spropositata di soldi altrui! Il problema è che alla fine arriverà (nuovamente) il conticino (ma questo si vede su altre statistiche, quelle della bilancia dei pagamenti, che ci guarderemo un'altra volta).

E la morale della morale della favola qual è?

Mettendo insieme il post di ieri e quello di oggi, mi sembra evidente: se hai ragione (e noi tendiamo fastidiosamente ad averla) il tempo te la darà. Capisco che non è sempre così semplice lasciarlo passare,  il tempo, soprattutto quando si è nella cattiva compagnia di qualche ministro che proprio non ne vuole sapere di intendere ragioni, ma spesso non c'è alternativa.

Ancora un po' di pazienza...

(...meno 16...)

domenica 30 luglio 2017

La svendita delle analisi cliniche (analisi clinica della svendita)

Egregio professore,


Sono un suo affezionato lettore da almeno 4 anni, le scrivo accodandomi al suo ultimo post "Il mercato (a senso) unico, ovvero la journée des QED: 78, 79, 80" per aggiungere un granellino di sabbia al deserto della devastazione eurista dell'imprenditoria italiana.


Mio padre, primario di analisi cliniche di un ospedale dei castelli romani ormai espoliato di ogni eccellenza e trasformato in cronicario, fondò negli anni '60 un laboratorio di analisi cliniche ed ematologiche a Roma, suddetta piccola impresa ha mantenuto 2  famiglie per circa 50 anni, e quando lui è venuto a mancare 3 anni fa ho deciso io, per quanto non medico e con un altro lavoro, di provare a mantenere quella realtà, un po' per maggiore sicurezza economica in tempi di insicurezza, un po' perché questa impresa dà il pane ad altre persone che senza di essa, non avendo raggiunto gli anni per la pensione e non potendosi facilmente reinventare un lavoro a quasi 60 anni, si troverebbero per strada, e un po' anche per non buttare nell'umido anni di know how e professionalità apprese affiancando un medico di vecchia data e tanta esperienza.


Rinunciando a una certa dose di umiltà ci tengo a dire di essere riuscito fino ad oggi nell'impresa, rinnovando, ottimizzando, ma senza tagliare un centesimo ai miei dipendenti, sempre, però, con una spada di Damocle sulla testa, il famigerato "riordino della rete laboratoriale" che la Regione Lazio persegue da tempo ma che il fratello del commissario Montalbano ha deciso di portare a compimento senza voler più arretrare di un millimetro (parole sue) e di attuarla a partire da gennaio 2018.


In cosa consiste tale riordino?


I laboratori sotto soglia, soglia che aumenta di anno in anno arrivando ormai a 200.000 prestazioni l'anno (soglia che raggiunge circa il 10% dei laboratori laziali), dovranno aderire ad una rete e, almeno stando alle confuse e contraddittorie notizie che arrivano dalla Regione, diventare punti prelievo, ossia centri adibiti solo alla fase pre e post analitica (in soldoni prelievo e refertazione), rinunciando alla fase analitica che andrà al laboratorio accentrante, il che come si evince facilmente renderebbe inutili macchinari e personale, medici, tecnici di laboratorio, biologi che si troverebbero per strada con la meravigliosa opportunità di conoscere la durezza del vivere e poter approfittare di allettanti ferie permanenti.


La giustificazione a questa incomprensibile riforma sarebbe che la Regione vuole avere meno referenti nella contrattualizzazione dei laboratori accreditati (perché non è dato saperlo) ma gli effetti veri sono altri:


Primo: saranno favoriti i mega centri, quei pochi che raggiungono le soglie richieste (ripeto in divenire, aumentano di anno in anno) e che potranno mantenere la fase analitica. Dopo gli alimentari e i ferramenta tocca a noi.


Secondo: la riduzione costante delle tariffe e dei margini e l'insicurezza sul futuro sta spingendo molti laboratori a vendere, casualmente a gruppi stranieri, uno tedesco ed uno austriaco in particolare che ne stanno facendo man bassa a poco prezzo (già il 20% dei laboratori è in mano loro), pratica che mi risulta sia già avvenuta in altre regioni italiane...


Terzo: chi non vuole cedere è spinto a indirizzare l'attività sul privato, stracciando le ricette e cercando di fare lo stesso prezzo in forma privatistica, con l'effetto di ridurre laspesapubblicabrutta da una parte e di abituare il pubblico alla sanità privata dall'altra, con buona pace degli esenti che potranno scegliere tra i tempi biblici della mutua ed i tempi semibiblici di una glicemia mandata al "laboratorio di riferimento" disperso chissà dove sul territorio.


Nota a margine, la Regione afferma che gli istituti finanziari non potranno entrare a far parte delle reti, ma (facepalm) le società dei suddetti colonizzatori austrotedeschi sono in mano ambedue a istituti finanziari inglesi, che non entreranno pertanto nelle reti in effetti, ma direttamente nei laboratori.


Dal canto mio continuerò a lottare ed a rimandare al mittente le lusinghe dei compratori, finché potrò, finché mi resterà un briciolo di speranza che un sussulto di italico orgoglio (fassistaaaaaa) metterà fine a questo scempio, poi si vedrà...


Salutandola e ringraziandola infinitamente per quello che fa (e donando il 5x1000 ad a/simmetrie) le auguro buona continuazione nella sua faticosa lotta.


ps. Se ritenesse opportuno pubblicare la mia testimonianza la prego di omettere il mio nome.


(...lo ritengo opportuno per una somma di motivi. Intanto, perché ci fa capire che, come in un romanzo di Zola del quale non riesco a ricordare il titolo - mi aiutate, voi che siete europei e non europeisti? - la cancrena stia salendo, dall'alluce, verso le gambe, verso il bacino, verso organi più essenziali - hint: nel romanzo credo di ricordare che così morisse la madre del protagonista. Fuor di metafora: l'euro e le regole europee, da strumento per la disciplina dei poveracci, stanno diventando flagello delle classi medie e medio alte. Come sapete, questa dinamica è assolutamente nota alla letteratura economica e una delle sue descrizioni più accurate e incisive è in Keynes: il cambio sopravvalutato è una cancrena, e alla fine non c'è l'amputazione, ma la guerra - che è una specie di amputazione. Dal punto di vista politico, il problema è che in queste classi si annidano ancora residue sacche di consapevolezza e - quindi - di patriottismo. Banalmente, basta aver un po' girato il mondo per capire che vita di merda - con tutto il rispetto, ma sotto ogni profilo: clima, cibo, aria, acqua, ritmi di vita, rapporti interpersonali, paesaggio, architettura... - si fa altrove, e per avere quindi interesse a difendere il nostro stile di vita. La domanda è: queste classi verranno sterminate prima di organizzarsi per reagire? E come aiutarle ad organizzarsi in un mondo che è già fascista, nel senso che il dissenso non può manifestarsi pubblicamente, e che quindi l'opposizione al regime, nella misura in cui voglia strutturarsi, anche semplicemente per contarsi, deve necessariamente essere clandestina? [a proposito: il nostro amico non si chiama né Andrea né Vesalio].

A latere, il contributo è interessante perché ci dimostra quanto pervasiva sia la colonizzazione del nostro territorio. Notate che la morale del racconto in termini di contabilità nazionale è molto semplice: ogni volta che vi andrete a fare le analisi del sangue, dall'Italia uscirà una decina di euro verso Germania o Austria!

Un terzo elemento di interesse risiede nel ruolo di certi amministratori. Ricordo bene una mia ex-collega invitarmi a votare un certo politico del PD perché "lo conosco ed è onestoh!" - stiamo parlando sempre del famoso dipartimento di Caffè, dove nel corso degli anni la componente marxiana e sraffiana, qualora non fosse emigrata altrove, si era spesso appiattita su un certo grillismo di ritorno. Ora, l'onestà nessuno la mette in dubbio, fino a prova contraria - che non mi stupirebbe né mi scandalizzerebbe e non per sfiducia verso la persona o per un mio perverso trasporto verso la corruzione, bensì per la consapevolezza delle oggettive dinamiche di esercizio dell'azione amministrativa: non mi farebbe comunque piacere e non crederei alla sentenza che, secondo la prassi consueta, i nostri media emetterebbero in prima pagina prima del processo... Tuttavia, vorrei ribadire il concetto che il problema dell'onestà in politica non è quello della mazzetta per l'acquisto di siringhe - che è un problema di ordine amministrativo e penale - ma quello politico di quale modello di sviluppo proporre per il territorio amministrato. La contraddizione che questa storia mette in luce mi sembra evidente, ed è trasponibile immediatamente a qualsiasi altro ambito, a partire da quello bancario: i nostri amministratori onestih ci propongono un modello di sviluppo nel quale la retorica della sussidiarietà - portare i servizi il più possibile vicino ai cittadini - si scontra con la prassi della concentrazione monopolistica, spesso proposta come "privatizzazione" - sfruttare reali o presunte economie di scala, col pretesto di perseguire una fantomatica "efficienza", ma con l'unico risultato di creare disoccupazione, deteriorare la qualità dei servizi, e versare all'estero una parte del valore aggiunto creato nel nostro paese. Questa è onestah? Quando la gente se ne renderà conto, temo che vorrà i "disonesti", meglio ancora se fascisti. Non solo l'élite, come ci dimostrano i tanti attacchi al suffragio universale sui media, o l'attacco alla prima parte della Costituzione sferrato da Panebianco, ma anche il popolo anela sempre più spesso a una qualche forma di dittatura: certo non ancora ai livelli ai quali mi dicono ciò accada in Grecia, ma la direzione è indubbiamente quella. Naturalmente élite e popolo hanno in mente due dittature diverse: il processo quindi non sarà pacifico, e ovviamente, per definizione, non sarà democratico.

Poi, fra cinquanta anni, scopriremo quello che è già nella ricerca scientifica, ovvero che non è l'eccesso di democrazia a frenare la crescita, ma l'eccesso di disuguaglianza - contro il quale non mi risulta che nessuna dittatura sia mai stata un toccasana. Se riesco ad abbattere il colesterolo, rischio di esserci ancora, per dirvi sempre la stessa cosa: ve lo avevo detto.

Forse è meglio farsi un panino col lardo di Colonnata...)

(...ah, a proposito, un'osservazione banale: ma se i nostri amministratori sono tutti onestih e democraticy, com'è che chi mi scrive da ministeri, scuole, laboratori di analisi, studi professionali, ecc. mi chiede sempre di preservare il suo anonimato? Fatemi indovinare: forse per paura di ritorsioni? E perché mai dei politici onestih e democraticy dovrebbero vendicarsi di chi esprime il proprio pensiero in modo civile e strutturato?... Ah, già...)

mercoledì 6 gennaio 2016

Ma l'India come fa...

(...rimettendo a posto l'email, cosa che mi ha preso circa due giorni - ma ora è tutto pulito - trovo dei simpatici scambi come quello che vi propongo. È stata una gran fatica tenere questo blog, e ancor più tenerlo in ordine, ma devo dire che mi date tante soddisfazzzioni...)


Oggetto:
Capitali esteri
Data:
Wed, 16 Dec 2015 13:56:20 +0100
Mittente:

A:

Buongiorno prof. Bagnai,
come sta?
Da molto ormai mi limito a leggere i suoi post e i commenti senza aggiungere niente, oggi però sentendo della (s)vendita del marchio Pininfarina agli Indiani mi sono chiesta da dove questi "nuovi" imprenditori prendono i soldi.
Non conosco le dinamiche di cessione delle aziende, e non so come venga corrisposta la liquidità. Ho provato a cercare in rete, ma non essendo del settore forse cerco nel posto sbagliato.
Me lo sono chiesta perchè mi piacerebbe capire se la nazione di appartenenza di questi imprenditori li finanzia (magari come per la Germania attraverso la KFW) , e se sì in che modo e in quale misura. Se fosse come penso io vorrei vedere la faccia di quanti applaudendo al richiamo dei capitali esteri, oltre a non accorgersi che per l'Italia queste sono (come mi ha insegnato lei) passività, in più forse c'è anche il tanto condannato intervento statale.  

Grazie.

Un saluto

P.s. Un'ultima cosa, nonostante la semplicità di questo dato che spero possa tornarle utile in qualche misura, volevo citarle due percentuali risultate dall'ultima verifica delle richieste immobiliari pervenuteci in agenzia nell'ultimo mese:
80% Richieste di affitto
20%  Richieste di acquisto


(...oggi ho da fare, quindi...)


Da: Alberto Bagnai [mailto:alberto.bagnai@fastwebnet.it]
Inviato: mercoledì 6 gennaio 2016 15:56
A: Charlie Brown
Oggetto: Fwd: Capitali esteri

Questa è per te!


(...e la risposta del nostro esperto di India è:...)


1) Non sono nuovi, non sono statali, e non hanno bisogno di alcun aiuto di stato;

2) Dopo l’acquisto di SaangYong hanno avuto accesso alla tecnologia Mercedes;

3) Fanno SUV ottimi ed a  un prezzo giusto ma con il look un po’ coreano; 

4) Ora avranno un look italiano per riconquistare la loro  declinante quota di mercato in India e per  fare automobili per l’India con appeal italiano;

5) Il mercato dei SUV indiano per la classe medio alta è molto interessante ed in crescita . il mercato di un automobile locale con gusto italiano ed a prezzi accessibili ancora non c’è ed IL POTENZIALE E’ DA ORGASMO MULTIPLO.

 
Si tratta di saper fare impresa (loro) e di non capire un cazzo (noi).

Ma noi abbiamo l’eurone…


(...e la morale della favola qual è? Che agli indiani piacciono i SUV, e quindi sono evasoriiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiiii... E per forza! Senza l'euro che li moralizza. Chiaro, no?...)

martedì 24 marzo 2015

Grecia e Bulgaria

Su Bruegel.org Guntram Wolff si chiede: "Ma perché due paesi in fondo abbastanza simili come la Grecia e la Bulgaria hanno reagito alla crisi in modo tanto diverso?", e fa tutto un discorsetto il cui senso è che la Grecia è stata penalizzata dall'imprudenza fiscale del proprio governo. Avrebbero dovuto risparmiare di più, nel tempo delle vacche grasse, ecc.

Questo è certamente vero, non lo si discute. Indubbiamente, il fatto di avere un debito già alto, anche se stabile, ha sottratto "spazio fiscale" al governo greco. Ma è tutto lì?

Intanto, a me la Bulgaria più che la Grecia ricorda la Spagna. Se andiamo a osservare l'evoluzione degli stock di debito pubblico, privato, e estero, la somiglianza c'è...

Comunque, in tutti questi paesi "fragili" si assiste al solito percorso di aumento del debito privato (spesso accompagnato da una diminuzione di quello pubblico). Ormai son cose che sappiamo. Proprio per questo, vale la pena di entrare in dettaglio.

In Bulgaria e in Grecia il debito privato è aumentato in misura tutto sommato comparabile. La figura qua sopra considera la definizione di debito privato della Macroeconomic Imbalances Procedure. Questa definizione non è scomponibile fra settori. Se però ci soffermiamo sui soli prestiti bancari, vediamo che la loro evoluzione fra i due paesi, simile nel totale, differisce nella composizione:


Si vede distintamente come in Bulgaria l'evoluzione dei prestiti privati sia guidata da quella dei prestiti alle imprese non finanziarie, mentre in Grecia è guidata dalla progressione dei prestiti alle famiglie. Le famiglie, coi soldi presi in prestito, o ci comprano casa, o beni di consumo (eventualmente durevoli). Sono spese utili, ma non sempre produttive. Osserviamo la distribuzione della quota di prestiti alle famiglie sul totale dei prestiti:

Si vede abbastanza chiaramente come i paesi in crisi si addensino fra quelli con il rapporto più alto (e di altri paesi "virtuosi" come Olanda e Austria sappiamo quanto siano in realtà fragili le finanze private). La procedure di sorveglianza di Bruxelles non tengono in conto questo indicatore, ma forse dovrebbero.

Del resto, anche in tema di debito estero Bulgaria e Grecia differiscono.

Più in generale, in tutti i PECO è molto forte la componente azionaria delle passività estere (lorde), il che significa, in buona sostanza, che i PECO, a differenza dei PIGS, non si indebitano vendendo titoli (di Stato o privati), ma azioni:


Tutto bene, naturalmente. I PECO, relativamente meno avanzati, hanno relativamente più bisogno di capitali, e quindi, come dire, è anche normale che nel loro portafoglio di passività gli investimenti diretti esteri (acquisto di pacchetti azionari da parte di imprenditori esteri) giochino un ruolo importante. Per un'economia matura come la nostra non avrebbe molto senso, ma per loro può averne, purché si ricordi una cosa: che non ci sono free lunch. L'esposizione eccessiva in termini di investimenti diretti ovviamente si riflette in un peso rilevante dei relativi redditi passivi in bilancia dei pagamenti. Nella media (media dei paesi delle medie fra 1994 e 2013 dei rapporti fra le rispettive variabili e il PIL) è una cosa così:

PIGS e PECO (CEEC, Central and Eastern European Countries) hanno entrambi un deficit nel saldo merci (azzurro) e un surplus nei saldi servizi (grigio) e trasfermenti (violetto). Poi cominciano le differenze. I PECO pagano all'estero molti profitti (rettangolo rosso), i PIGS molti interessi. Ovviamente, i profitti li pagano le imprese, gli interessi imprese e famiglie (vedi sopra).

Se volete qualche caso specifico (sempre medie dei rapporti al PIL, 1994-2013), eccovi serviti:


Vedete che in paesi come la Repubblica Ceca, l'Ungheria o la Slovacchia il rettangolino rosso (saldo redditi da investimenti diretti) domina sulle altre componenti negative. Notate anche il rettangolo violetto che spicca in Romania: sono trasferimenti correnti, qualcuno immagina perché?

Bene.

Se si vogliono fare previsioni di sostenibilità del debito estero, bisogna anche prevedere quanto costa quello esistente. Nel valutare la sostenibilità del debito estero dei PECO, Lane e Milesi Ferretti fanno l'ipotesi convenzionale che la sua remunerazione sia pari al tasso di crescita dell'economia, più uno spread di 100 punti base. Questa ipotesi, verificata sui dati di bilancia dei pagamenti, appare un po' troppo ottimistica:


Il tasso di rendimento reale corrisposto sugli investimenti diretti dall'estero è generalmente molto più alto del tasso di crescita dell'economia (sono sempre medie 1994-2013; il tasso di rendimento degli IDE è calcolato come rapporto del flusso di reddito passivo su IDE al rispettivo stock, e deflazionato con il tasso di inflazione). Una valutazione prudenziale deve considerare uno spread di almeno 300 punti base. Dato che col tempo la penetrazione degli IDE è aumentata, la differenza non è irrilevante.

Ad esempio, allo stato attuale si può calcolare che con le ipotesi di Lane e Milesi Ferretti la stabilizzazione delle passività nette sull'estero richiederebbe un aggiustamento del saldo delle partite correnti di questa entità (espressa in punti di PIL):


ma se lo spread fra tasso di crescita reale prevista e rendimento degli IDE è posto pari a 300 punti base (un valore più prossimo all'esperienza storica) le cose cambiano:


La Bulgaria è sempre nei guai (e infatti è entrata nella zona di allarme della MIP), ma l'Estonia si trova proiettata dalla quarta alla seconda posizione, e anche la posizione dell'Ungheria peggiora rispetto a quella della Lituania. Dipende dalla composizione dei rispettivi portafogli di titoli esteri, che potrete studiare in dettaglio qui.

Io ora dormo, che domani prendo un Airbus 320 per Bucarest...


mercoledì 28 novembre 2012

Quando c'è la salute c'è tutto...

(Non vi sarà sfuggito, vero? L'hidalgo de la Sierra, proprio lui, il valvassino poco a suo agio con l'aritmetica e con la dinamica del debito, ha avanzato ieri l'idea che il servizio sanitario nazionale potrebbe non essere sostenibile, e che, caso strano, potrebbero occorrere capitali privati, e in particolare, indovinate un po'... investimenti esteri, da generare attraverso investimenti in ricerca. Un discorso sconclusionato del quale si capiva benissimo dove volesse andare a parare, tant'è che perfino la 'zdora, nel solito macabro giochino delle parti, si è adontata: "Io sul tema di tenere un sistema universalistico nella sanità non mollo"... Ecco, brava, non mollare... Soprattutto, che la manica rimboccata non cali, non sia mai! La tua immagine di leader pragmatico ne riceverebbe un colpo immedicabile. E del resto, fra un po' ti toccherà far la spesa con la carriola, utensile che, notoriamente, mal si sposa coi gemelli da polso...
 
Segue naturalmente smentita di Balduzzi: "Abbiamo scherzato". 

Due considerazioni.

La prima è che, come ho cercato di far capire a "L'Ultima Parola" - ma forse sono stato poco efficace - questo tipo di gaffes, come quelle della Fornero, non sono manifestazione di spocchia o ingenuità comunicative, oh no no no, tutt'altro, tutt'altrissimo! Sono invece ben precise, scientifiche, strategie comunicative mirate. Si comincia a far entrare nella testa della gente l'idea che si vuole far attecchire, col principio della vaccinazione. C'è la prima dose, che magari fa venire una piccola reazione allergica - la 'zdora si adonta - poi ce ne sarà una seconda, una terza, magari aiutate da un piccolo innalzamento dello spread... E la pillola va giù... ma a pagamento!

La seconda è che questo è l'ennesimo quod erat demonstrandum. Il valvassino vuole vendere il nostro paese pezzo per pezzo. E la sanità privatizzata offre ghiotte opportunità per i capitali esteri. Lui dice che sarebbero attirati, questi capitali, dalle nostre politiche di ricerca e di sviluppo - sottinteso: se faremo i bravi, se faremo le politiche giuste, saremo premiati... dalla vendita delle nostre aziende! Andate a dire a un imprenditore che se fa un brevetto deve vendere la sua azienda! Geniale, nemmeno il pezzo di Totò davanti alla fontana di Trevi raggiunge questa comicità. Il problema è un altro. Il problema è che all'estero la nostra sanità pubblica interessa perché molta ricerca, noi, l'abbiamo già fatta, e il nostro sistema non è così disastrato e insostenibile come il Governo vuole far credere. Anzi. Ci sono note eccellenze mondiali, strutture che funzionano, e che possono, se privatizzate, fare bei profitti, da rimpatriare all'estero aggravando la voce "redditi netti" delle partite correnti.

Siccome qualcuno che non ci crede in giro si trova, qualcuno che pensa che la nostra sanità sia da tagliare, da amputare in toto, per consentirvi una valutazione spassionata ed informata riposto qui un utilissimo lavoro di Stefania Gabriele. La ringrazio per avermi dato questa opportunità. Alcuni di voi lo conosceranno, perché è stato pubblicato in Oltre l'austerità. Ho pensato che un ripasso non fosse inutile. Enjoy irresponsibly!)


Politiche recessive e servizi universali: il caso della sanità
Stefania Gabriele
Le politiche di austerità, imposte per adeguarsi ai vincoli europei e per corteggiare la fiducia dei mercati, vengono presentate spesso come misure di “riordino”, di riduzione degli sprechi, di razionalizzazione. Non vi sarebbe dunque alcun dubbio sulla loro utilità e condivisibilità, eccettuate le reazioni contrarie delle categorie di volta in volta colpite, le quali peraltro non farebbero che difendere interessi particolari. La retorica della “spending review” è proprio questa: il comunicato stampa del Consiglio dei Ministri del 5/7/2012 afferma che “La riduzione della spesa non incide in alcun modo sulla quantità di servizi erogati dalle pubbliche amministrazioni a favore dei cittadini ma mira a migliorarne la qualità e l’efficienza”[1]. Difficile capire come possa migliorare la qualità se le risorse risparmiate non sono reinvestite nello stesso settore. Forse si confida molto nella capacità di ottimizzare la regolamentazione attraverso provvedimenti adottati in fretta e in emergenza.
Impostazioni di questo tipo vanno analizzate con attenzione, perché nel proporle spesso si mescolano intenzioni diverse: la denuncia di inefficienze e corruzione, ma anche l’obiettivo di ridimensionare il perimetro dell’intervento pubblico, il preconcetto sulla maggiore efficienza - e supposta migliore qualità - dei servizi privati, a volte gli interessi di chi gestisce questi ultimi.
In ogni caso il rischio che si corre è che vengano eliminati alcuni servizi pubblici essenziali o che ne venga messa in discussione l’universalità; quando le fasce medio-alte sono estromesse dal servizio pubblico, poi, diventa difficile finanziarlo e mantenerne la qualità.
Un approfondimento sugli effetti delle recenti manovre nel settore della sanità – a partire da alcune caratteristiche basilari del SSN (Servizio Sanitario Nazionale) - può essere utile a comprendere le possibili conseguenze concrete delle politiche in atto.

1.      La spesa per la sanità
In Italia, è quasi un luogo comune che SSN sia sinonimo di deficit, sforamenti, sprechi. E’ vero che il sistema sanitario pubblico ha avuto problemi di controllo della spesa fin dalla sua istituzione (L.83/1978), con sistematici sfondamenti (in media del 10% tra il 1980 e il 1992), le cui cause sono state individuate essenzialmente nella discrasia tra responsabilità del finanziamento (centrale) e della spesa (regioni), in un sistema universalistico e comprensivo basato sui diritti (garantiti dalla Costituzione), caratterizzato da un  forte dislivello territoriale[2]. Paradossalmente tuttavia, mentre sul palcoscenico del SSN si sono visti rappresentati gli infiniti atti del “dramma” del deficit sanitario, con accuse reciproche e alleanze variabili tra personaggi e interpreti (i livelli di governo, le regioni, gli erogatori delle prestazioni, i pazienti, i sindacati), le risorse pubbliche complessive allocate alla sanità non sono mai state elevate. La figura 1 mostra come la spesa, sia pubblica (7,4%) sia totale (9,5%), sia inferiore in Italia rispetto alla Germania, alla Francia, ma anche al Regno Unito. Si osservi che gli Stati Uniti, che hanno un sistema privato, allocano il 17,4% del proprio PIL ai servizi sanitari, e che oltreoceano la stessa componente pubblica della spesa è superiore a quella italiana, malgrado i 47 milioni di americani privi di qualunque copertura sanitaria[3]. Da tempo si è evidenziato peraltro come i sistemi sanitari privati siano più costosi di quelli pubblici[4].


Anche in termini pro-capite il nostro Paese presenta esborsi contenuti (Figura 2). Soffermandosi sulle uscite pubbliche correnti, osserviamo che la Germania spende un terzo più di noi, gli Stati Uniti il 57% in più. Possiamo inoltre ricordare che la Grecia – sulla cui attuale, sconfortante situazione sanitaria torneremo più oltre -, nel 2007 (ultimo dato disponibile), spendeva il 22% meno dell’Italia, il 41% meno della Germania.
Gli allarmi sull’andamento della spesa sanitaria appaiono tanto meno condivisibili alla luce degli sviluppi degli ultimi anni, di cui conviene ripercorrere rapidamente le tappe.


2.      La governance del SSN nel XXI secolo
Negli  anni 2000 (a partire dal decreto-legge n. 347/2001, attuativo dell’Accordo Stato Regioni dell’8 agosto 2001) la governance del SSN si è svolta attraverso un impegnativo processo di negoziazione tra il governo centrale e le regioni, in uno sforzo di individuare le responsabilità reciproche, di migliorare il controllo sulla spesa e la disponibilità e coerenza delle informazioni sui flussi finanziari e sui livelli di assistenza erogati. La normativa che ne è scaturita, volta a regolare il SSN, il monitoraggio dei progressi nella gestione dei servizi regionali e i rapporti tra regioni e governo centrale, è molto complessa e dettagliata. Per menzionare solo i passaggi più importanti, si ricorda che con l’Intesa del 23 marzo 2005 le regioni deficitarie sono state obbligate a definire un piano di rientro e ad applicare una serie di misure, contrattate col governo, per rimettere in equilibrio i conti. Negli anni successivi circa metà delle regioni è stata sottoposta a piano di rientro. E’ stata poi introdotta la possibilità di commissariamento in caso di mancata predisposizione e attuazione del piano (viene nominato Commissario ad acta[5] il Presidente della regione,  eventualmente affiancato da uno o più sub-commissari). All’obbligo del piano di rientro si sono inoltre aggiunti altri meccanismi sanzionatori/correttivi: aumenti automatici dell’addizionale IRPEF e dell’aliquota IRAP, blocco del turn over del personale, divieto di effettuare spese non obbligatorie per un biennio, e in alcuni casi sospensione dei trasferimenti erariali non a carattere obbligatorio e decadenza dei direttori generali. Oggi poi, se il piano di rientro non è attuato, può intervenire il Consiglio dei ministri con poteri sostitutivi e scatta un ulteriore aumento delle aliquote[6].
Nel tempo tutto questo processo[7], che nasceva come attuazione del decentramento/federalismo in un settore particolarmente delicato[8], si è trasformato in un meccanismo di controllo sempre più stretto del governo centrale sulle regioni – in particolare quelle deficitarie – per monitorarne i progressi dal punto di vista finanziario e, da ultimo, anche da quello dell’effettiva garanzia dei LEA (livelli essenziali di assistenza)[9]. Anche l’operazione di introduzione del federalismo fiscale può essere letta in questa chiave[10]. Si è parlato molto di costi standard per il finanziamento delle spese degli enti territoriali, ma il decreto attuativo della legge delega 42/2009 (sul federalismo fiscale) ha in realtà sostanzialmente confermato il meccanismo in atto di fissazione e ripartizione delle risorse. La determinazione di queste ultime rappresenta una decisione politica assunta in base al quadro macroeconomico complessivo, ai vincoli di finanza pubblica e agli obblighi europei, sia pure d’intesa con le regioni.  La coerenza con il fabbisogno che discende dai LEA si traduce essenzialmente nell’assicurare un finanziamento pro-capite ponderato[11] uniforme a tutte le regioni.
Intanto si va avanti con i piani di rientro. Questi contengono una serie di misure che in passato erano state già adottate, in larga misura, dalle regioni con i conti in ordine. Vale la pena di ricordare alcuni di questi provvedimenti, per evidenziarne la rilevanza: definizione dei requisiti minimi delle strutture pubbliche e private che erogano servizi sanitari, accreditamento dei soggetti per divenire erogatori del SSN, stipula di contratti con i fornitori (con budget o tetti di spesa), riorganizzazione della rete ospedaliera con chiusura dei piccoli ospedali e riduzione dei posti letto, in particolare per acuti, ristrutturazione dell’assistenza territoriale, revisione e centralizzazione delle procedure per l’acquisto di beni e servizi, interventi sulla gestione del personale, interventi sulla spesa farmaceutica[12], accorpamenti di ASL, miglioramento della trasparenza delle scritture contabili, controlli sull’appropriatezza delle terapie, piani socio-sanitari, riorganizzazione delle reti di erogazione e cura. Si tratta dunque di interventi di ampia portata, alcuni sicuramente “draconiani” (si pensi a quelli sul personale, che pure in alcuni casi contrastano una gestione troppo negligente del passato) e controversi (come la soppressione dei piccoli ospedali),  altri rivolti a contenere le pretese degli erogatori privati e a migliorare il rapporto costo-efficacia, alcuni anche mirati a riqualificare il servizio, spostando le prestazioni dall’ospedale al territorio, dal trattamento dell’acuzie al socio-sanitario, riorganizzando la gestione.
Dal punto di vista del controllo della spesa tutto il processo descritto ha assicurato significativi  risultati: il disavanzo, pari al 5,1% del finanziamento nel periodo 2001-2005 (lo 0,31% del Pil), è calato fino al 3% nel biennio 2008-9 e all’1,6% nel 2011 (Relazione generale sulla situazione economica del Paese, 2011). Il Lazio ha ridotto disavanzo del 47% nel 2011 rispetto al 2007, la Campania del 71%, la Sicilia dell’83%, la Puglia del 62%.
Lo scorso anno la spesa sanitaria (pari a 112.889 milioni, sostanzialmente costante in valore assoluto rispetto al 2010 al netto di cambiamenti nel metodo di contabilizzazione di alcune voci) è calata di un decimo di punto di PIL (al 7,1%). Il disavanzo nel 2011 si è fermato a 1,8 miliardi di euro (contro 2,2 nel 2010); le perdite (riscontrate in Liguria, Lazio, Molise, Campania, Puglia, Basilicata, Calabria, Sicilia e Sardegna) sono state pari a 1,9 miliardi di euro.
La Corte dei Conti, nel Rapporto 2012 sul coordinamento della finanza pubblica, ha fatto notare che il risultato è stato migliore delle attese per oltre 2,9 miliardi rispetto al pre-consuntivo indicato nella Relazione al Parlamento del dicembre scorso. Inoltre, il miglioramento ha riguardato per lo più le regioni tradizionalmente più in difficoltà: per quelle con piano di rientro il disavanzo si è ridotto quasi del 37% (a 1,2 miliardi), e solo la Calabria si è mossa nella direzione opposta, mentre per le altre si è avuto un peggioramento del 2,5%.
Di fronte a questi risultati, appare condivisibile quanto affermato dalla Corte dei Conti nel rapporto sopra citato: “E’ indubitabile, tuttavia, che quella sperimentata in questi anni dal settore sanitario rappresenti l’esperienza più avanzata e più completa di quello che dovrebbe essere un processo di revisione della spesa”. Eppure a quanto pare tutto questo non basta. Prima di esaminare le manovre che si sono abbattute su un sistema già sotto pressione, vale la pena di soffermarsi un poco sugli aspetti relativi alla qualità del SSN.

3.      La qualità del SSN
Riprendendo alcuni indicatori riportati in un fiero intervento a difesa del SSN (Mapelli, 2012), ricordiamo che in Italia la speranza di vita è pari a 81,8 anni (la più alta nel mondo dopo il Giappone e la Svizzera), il tasso di mortalità standardizzato si ferma a 483,3 per 10mila abitanti, ed è uno dei più bassi (4° posto nel mondo). E’ vero che su queste evidenze il sistema sanitario incide in misura minore, in quanto contano molti altri fattori ambientali e sociali, le abitudini alimentari e i comportamenti. Tuttavia va aggiunto che la speranza di vita in assenza di disabilità in Italia arriva a 74 anni (3° posto nel mondo), che gli anni di vita persi per morte prematura o svalutati per la disabilità sono pari a 8.985 per 100mila abitanti (2° posto) e che la mortalità attribuibile al sistema sanitario è di 65 decessi evitabili per 100mila abitanti (3° posto; la Germania si colloca al 16°, il Regno Unito al 19°; gli Stati Uniti al 24°). Gli ultimi indicatori offrono evidentemente alcuni indizi interessanti sulla qualità del SSN, anche se non bisogna sopravvalutarne il significato, dal momento che i dati utilizzati per calcolarli possono non essere del tutto affidabili e comunque è necessaria molta prudenza nell’interpretazione, soprattutto se si intende valutare le performances relative dei diversi sistemi di cure. Tuttavia le rilevazioni oggettive mostrano un quadro migliore di quello che spesso emerge dalle indagini sulla soddisfazione, di solito bassa, ma più alta tra chi ha fatto uso dei servizi ospedalieri (soprattutto per servizi medici e infermieristici, con l’88% degli intervistati molto o abbastanza soddisfatti, contro il 68% per il vitto e il 78% per i servizi igienici). In ogni caso l’85% degli italiani dichiara di non volere un sistema sanitario diverso dal SSN.
Quando il Rapporto dell’OMS del 2000 classificò il SSN al secondo posto nel mondo, il National Health Service del Regno Unito al 18°, e il  sistema degli Stati Uniti al 37°, ampio fu lo scetticismo da parte degli anglosassoni, ma anche degli osservatori italiani. Eppure non c’è stato, nel nostro Paese, lo stesso scetticismo sui risultati del PISA, l’indagine OCSE sulle competenze degli studenti quindicenni (che colloca l’Italia al 22° posto per la lettura, al 25° per la matematica e al 26° per le scienze), risultati che andrebbero considerati invece con molta prudenza. Di PISA si è fatto invece largo uso per riproporre il tormentone sull’ «emergenza educativa» e la necessità della «riforma» della scuola, tradottasi poi soprattutto in tagli di risorse e di insegnanti e riduzione del tempo scuola.
Con tutto questo non si intende sottovalutare i problemi del SSN, un sistema che da sempre è «a macchie di leopardo», con enormi differenze a livello territoriale nelle strutture, nei servizi forniti, nelle capacità amministrative (ma anche con ampi divari qualitativi nell’ambito della stessa regione e, a volte, dello stesso ospedale). Per farsi un’idea basta guardare alcuni indicatori prodotti nell’ambito del monitoraggio dei LEA ( Ministero della salute, 2011): il tasso di ospedalizzazione oscilla tra il 149/1000 in Toscana e il 224/1000 in Campania; i parti cesarei rappresentano circa il 30% del totale al nord, ma arrivano al 62% in Campania; il trattamento tempestivo della frattura femore viene garantito in più della metà dei casi nelle Marche e in Toscana, in poco più del 20% nel Lazio, in Campania e in Sicilia; i test di screening delle patologie oncologiche interessano il 15% della  popolazione in Toscana, appena l’1% in Liguria, Sicilia e Sardegna; la quota di ultrasettantacinquenni che ottiene l’assistenza domiciliare integrata è pari al 14% in Emilia Romagna, all’1,3% in Calabria.
Inoltre, i casi di sprechi e inappropriatezza sono diffusi, non sempre gli enti gestori appaiono in grado di resistere alle pressioni degli erogatori, se non della criminalità organizzata (e questo non solo nel Mezzogiorno, stando a quanto sta emergendo da recenti indagini della magistratura, compresa l’antimafia), la contabilità manca a volte di trasparenza: la Corte dei Conti riporta la presenza di «frequenti episodi di corruzione a danno della collettività denunciati nel settore», «malaffare» e osserva che in Calabria, ad esempio, a fronte di 1,5 miliardi di debito pregresso attestato sono emersi più di 0,7 miliardi di insussistenze, voci da approfondire e «non riconciliate» e in Campania sono presenti nel debito partite da regolarizzare.
In questa complessa situazione si innestano i tagli della spesa pubblica sanitaria decisi per sottostare ai vincoli europei.

4.      Le manovre di rientro
Con la manovra del luglio 2011 (decreto 98/2011) sono stati pianificati 2,5 e 5,45 miliardi di risparmi rispettivamente per il 2013 e il 2014, da realizzare attraverso misure da definire in accordo con le regioni. In assenza di accordo sono previsti aumenti della compartecipazione alla spesa e tagli automatici in relazione alla farmaceutica (che si sovrappongono a quelli del decreto 78/201, pari a 600 milioni[13]) e agli acquisti di beni e servizi, di dispositivi medici e di prestazioni (con l’introduzione di un prezzo di riferimento). Inoltre, il decreto ha prorogato precedenti misure di contenimento della spesa per il personale; queste si addizionano al blocco dei contratti collettivi nazionali per il 2010/2012, che ha garantito 1,1 miliardi di risparmi su base annua (decreto 78/2010). Ancora, è stato introdotto il ticket di 10 euro per ricetta su visite ed esami specialistici (800 milioni a regime).
Il decreto legge 95/2012 del 6 luglio scorso tocca il SSN con riduzioni di spesa per quasi 1 miliardo di euro nel 2012 e circa 2 miliardi annui dal 2013[14]. I risparmi dovrebbero essere realizzati in buona misura rivedendo al ribasso la spesa e i contratti per acquisto di beni e servizi, dispositivi medici, prestazioni acquisite dai privati accreditati e rivedendo lo sconto a carico delle farmacie; si interviene ancora sui tetti di spesa e sulle procedure di acquisto, mentre saranno determinate centralmente le tariffe massime per le strutture accreditate. Inoltre viene ridefinito lo standard di posti letto (per il 40% a carico delle strutture pubbliche) e sono prorogate fino al 2015 le misure di contenimento della spesa per il personale. I più colpiti dall’ultima manovra sembrerebbero essere i fornitori delle prestazioni, che subiranno revisioni dei contratti (sono ammessi addirittura recessi in deroga al codice civile nel caso di prezzi superiori del 20% a quello individuato come riferimento) e un ridimensionamento del fatturato, mentre la filiera del farmaco dovrà assicurare ulteriori sconti e cambieranno i meccanismi di rimborso degli sforamenti. Tuttavia, il testo del decreto richiede per il 2012 una riduzione del 5% degli importi e delle connesse prestazioni previsti nei contratti di fornitura di beni e servizi, nonché degli importi e dei volumi delle prestazioni specialistiche e ospedaliere acquistate da privati accreditati. Appare molto probabile che la ricontrattazione e i tagli debbano sacrificare anche le quantità, e dunque i servizi forniti. La reazione, molto negativa, delle regioni di fronte a questa manovra è motivata peraltro anche dal fatto che le misure sembrano esplicarsi in molti casi, di fatto, in tagli lineari, che applicano le stesse regole a tutti i tipi di contratto e a tutte le regioni, come se non fosse in atto da tempo un processo faticoso e non uniforme di progressivo aumento dell’efficienza. Per questo probabilmente è stato disposto che le misure possano essere riviste, a parità di effetti sul bilancio, attraverso la stipula del nuovo Patto per la salute 2013-15 entro il 31 luglio 2012. Tuttavia il tempo è poco e i risparmi da realizzare non irrilevanti: complessivamente, tutte le manovre ridurranno la spesa a regime in base annua di circa 10 miliardi.
E’ possibile che tutti questi interventi si traducano veramente in riduzioni di sprechi e aumento dell’efficienza, senza mettere in discussione l’accesso fisico ed economico dei cittadini alle cure?

5.      Gli effetti delle manovre.
In ogni caso ci vorrà del tempo perché tutte le manovre adottate o programmate esplichino i loro effetti. Questi peraltro si sovrapporranno a quelli dovuti alla crisi economica. Seguendo France,  Gabriele e Neri (2012), proviamo a ipotizzare quanto serie potranno essere le conseguenze dei tagli e della recessione.
In primo luogo si osserva che, stando alla letteratura disponibile, tra livello del PIL e stato di salute della popolazione nei diversi paesi esiste sicuramente una relazione diretta (la cosiddetta curva di Preston), ma i rapporti di causalità sono incerti, e potrebbero essere altri fattori a spingere entrambe le variabili, ad esempio la qualità delle istituzioni; inoltre la relazione per i paesi sviluppati è debole, forse perché dopo la transizione demografica ed epidemiologica dalle malattie infettive e contagiose a quelle cronico-degenerative non sono programmi, come le vaccinazioni, di ampia portata e di basso costo a migliorare la salute, ma gli investimenti, spesso costosi, per migliorare la qualità di vita delle persone anziane. Comunque, la relazione tra variazione del reddito e dello stato di salute nel tempo è incerta, e anche se c’è condivisione sui risultati degli studi individuali che verificano come la mortalità sia maggiore tra i disoccupati e individuano lo status socio-economico come una delle determinanti dello stato di salute, la questione degli effetti aggregati durante le recessioni è molto più controversa - anche se probabilmente alcuni gruppi di popolazione (soprattutto le fasce più disagiate) sono più esposti.
Guardando ad alcune esperienze concrete, emerge infatti che le cose non sono andate sempre allo stesso modo (Unicef – ICDC, 1994). Ad esempio, tra i paesi in transizione dal socialismo reale all’economia di mercato si sono avuti fenomeni diversi: in alcuni (come Russia, Estonia, Lituania) si è verificato addirittura un cambiamento delle tendenze demografiche, con un aumento del tasso di mortalità, una riduzione della fertilità e della contrazione di matrimoni, mentre in altri i problemi sono stati molto meno drammatici (Polonia, Repubblica Ceca, Slovacchia) e duraturi (Golinowsaka et al., 2006). Anche il caso degli Stati Uniti durante la Grande Depressione  (Unicef-ICDC, 1994) è stato meno grave di quanto ci si potrebbe aspettare: il tasso di mortalità ha continuato sostanzialmente a migliorare - tranne che per gli uomini nella fascia 55-64 anni, tra cui si sono verificati omicidi, suicidi, ulcere, distruzione delle famiglie e crollo dell’autostima -, anche se poi è aumentato nel periodo immediatamente successivo (1933-36). Mentre in quest’ultimo caso avrebbero influito positivamente le condizioni epidemiologiche e tecnologiche, con la diffusione di alcuni antibiotici e di altre innovazioni (e secondo alcuni anche il proibizionismo), per un paese come la Russia nella fase della transizione, oltre all’incremento della disoccupazione e della povertà, all’aumento dell’alcolismo e al degrado dei servizi sanitari, sarebbe stato esiziale l’aumento dello stress psicologico, legato a sua volta anche agli stravolgimenti istituzionali che si sono verificati.
Le notizie che giungono dalla Grecia non sono rassicuranti (si veda France e Gabriele, 2012): per ricordare solo qualche dato, si stanno verificando forti tagli ai bilanci degli ospedali (40%), proprio mentre aumentano i ricoveri nel settore pubblico e diminuiscono nel privato; aumenta l’uso, da parte dei greci, delle street clinics gestite dalle NGOs, precedentemente utilizzate essenzialmente dagli immigrati (dal 3-4% prima della crisi al 30% in seguito); aumentano drasticamente i suicidi; si riscontrano  diffusi problemi di denutrizione tra i bambini e condizioni di vita malsane, ritorno del lavoro minorile.
Quanto all’Italia, le condizioni epidemiologiche (con il rapido invecchiamento) ed il livello della tecnologia non fanno sperare che i tagli di spesa possano essere ampiamente compensati da una più mirata allocazione delle risorse verso interventi ad ampia efficacia e poco costosi, come è successo durante la grande depressione negli Stati Uniti. Tuttavia, un aumento dell’appropriatezza e una riduzione degli sprechi sono possibili, come si è cercato di dimostrare sopra. La questione è se il processo di miglioramento del rapporto costo-efficacia dei servizi – già in corso da tempo, come si è visto - possa essere accelerato tanto quanto richiesto. Non si può non condividere lo sforzo di accrescere l’appropriatezza dei trattamenti, di ridurre la fascia di oscillazione dei prezzi di acquisto dei beni intermedi e delle prestazioni. Tuttavia, è difficile evitare l’impressione che interventi ulteriori rispetto ai percorsi di riequilibrio finanziario e garanzia dei livelli essenziali possano avere l’effetto del passaggio di un elefante in un negozio di cristalli. Le manovre preoccupano infatti sia per l’entità complessiva dei risparmi richiesti, sia per il rischio che l’emergenza porti ad agire in maniera grossolana, rispetto al lavoro di fino compiuto fino ad oggi nel settore. E comunque resta il fatto che le economie di spesa sarebbero desiderabili se le risorse recuperate fossero riallocate al settore, o fossero dirette ad ampliare quei servizi socio-sanitari di cui in Italia vi è grande carenza (Caruso e Dirindin, 2012); porle a riduzione del disavanzo, invece, oltre a impedire una vera riqualificazione delle prestazioni, produce effetti recessivi, colpendo i consumi pubblici (domanda da parte del SSN) ed eventualmente privati (attraverso gli aumenti delle compartecipazioni).
Vi sono poi gli aumenti delle compartecipazioni, che possono provocare problemi di equità e di accesso[15]. In particolare, il cosiddetto “superticket” sulla specialistica appare molto discutibile sia perché le quote a carico dei cittadini per questo comparto erano già piuttosto elevate[16] (e non tutti i soggetti economicamente deboli hanno diritto all’esenzione), sia perché la sua introduzione favorisce la fuoriuscita verso il privato, che in molti casi diventa più conveniente (Dirindin, 2011).
Secondo l’indagine EU-SILC (Eurostat, 2012) i bisogni insoddisfatti di visite mediche per barriere di accesso sono aumentati del 13% nel 2009 rispetto al 2007, per ridimensionarsi un poco nel 2010 (-5%), quando si è avuta una breve ripresa, mentre quelli motivati dal costo eccessivo hanno toccato l’8,9% nel 2008 nel primo quintile di reddito (il 20% di famiglie più povere), per calare poi al 7,2%.
Per quanto riguarda l’accesso fisico, va ricordato inoltre che il monitoraggio dei LEA mostra un peggioramento nel 2009/2010, con sei regioni che risultano inadempienti nel 2010 (Molise, Lazio, Sicilia, Calabria, Campania, Puglia), contro tre nel 2008 (si veda Corte dei Conti). Si osservi che le sei regioni inadempienti con riguardo ai LEA sono tutte in piano di rientro, e nel 2011 hanno presentato tutte un disavanzo. In parte i tagli richiesti dai piani, insieme alle manovre decise dal governo centrale, potrebbero aver contribuito a rendere più difficile la garanzia dei livelli di assistenza, considerando anche che alcune regioni hanno minore facilità ad integrare il finanziamento centrale con fondi propri, perché sperimentano peggiori condizioni economiche. Tuttavia è anche vero che spesso le carenze gestionali provocano difficoltà sia dal lato del controllo dei costi, sia da quello dell’erogazione delle prestazioni.
L’impatto della recessione e dei tagli al servizio pubblico diventa devastante, come mostrano gli esempi sopra riportati, quando si verifica un forte aumento dello stress sociale; quest’ultimo, a sua volta, aumenta significativamente quando viene messo in discussione nel suo complesso lo stato sociale e, ancor più, se si dubita anche della tenuta del sistema istituzionale.
In Italia, in particolare, il SSN ha svolto in passato un ruolo di “collante” dell’unità nazionale (France, 2001), per il suo carattere di servizio essenziale da difendere ad ogni costo, e questa è tra l’altro una delle ragioni per cui sino ad ora è stato difficile operare forti tagli alla sanità. Pertanto se si percepisse una messa in discussione generale del SSN l’inquietudine e l’insoddisfazione sociale potrebbero accrescersi. L’aumento del rischio sociale è evidente in Grecia, ma sta emergendo prepotentemente anche in Italia, a seguito della maggiore incertezza, dovuta a sua volta all’aumento della disoccupazione, all’accresciuto numero di fallimenti di imprese, all’introduzione di maggiore flessibilità del lavoro, ai tagli alla previdenza e all’assistenza, e in definitiva all’aumento della probabilità di attraversare periodi di vita durante i quali non viene percepito un reddito. Un segnale preoccupante, anche se ancora non precisamente quantificabile, è l’intensità dei suicidi riportati dalle cronache, dovuti a problemi di disoccupazione, fallimento, indebitamento.
Da ultimo, si è visto che le condizioni sanitarie della popolazione in altri Paesi hanno risentito gravemente di terremoti politico-istituzionali. Da questo punto di vista, in primo luogo va osservato che il continuo rafforzamento delle politiche di rientro dal debito e dei vincoli europei rende sempre più difficili i rapporti intergovernativi, con possibile interruzione del processo negoziale e deresponsabilizzazione degli enti decentrati di spesa, continuamente posti di fronte a tagli non sempre coerenti e premiali rispetto agli sforzi già attuati.
Ma soprattutto si deve considerare che sempre più le politiche europee[17] contribuiscono a mettere in discussione il “diritto al bilancio”[18], espressione dell’indipendenza di un paese, conquista essenziale di ogni regime democratico. A meno che tale diritto non venga ripristinato a livello federale in un’Europa davvero politicamente unita, non si può scontare che questa operazione sarà senza conseguenze. Si tratta infatti di scardinare alcuni aspetti fondamentali del nostro sistema, conquistati da molto tempo[19]. Tutto questo mette in serio pericolo la tenuta complessiva delle istituzioni[20], rischiando di precipitare il nostro Paese in una situazione di “smarrimento” sociale, politico e istituzionale.

Bibliografia
Commissione Europea, 1993, La protezione sociale in Europa.
Donzelli A. (1996), Modelli organizzativi e risultati dei sistemi sanitari nei confronti internazionali, Istituto per la Ricerca Sociale – Prospettive sociali e sanitarie, 16-17.
France G. (2001), “Compatibilità fra il federalismo e gli standard sanitari nazionali: una sintesi delle esperienze estere e possibili lezioni per l'Italia”, in France G. (ed.), Federalismo, regionalismo e standard sanitari nazionali, quattro paesi, quattro approcci, Milano, Giuffré editore.
France G., Gabriele S. e Neri S. (2012), Public Debt-Induced Retrenchment in Italian
Health Care, presentato allo Spring meeting 2012 dell’ European Health Policy Group, Copenhagen, 19-20 aprile.
France G., Taroni F. (2005), “The evolution of health-policy making in Italy”, Journal of Health Politics, Policy and Law, Vol. 30, Nos 1-2, Febbraio-Aprile.
France G., Taroni F., Donatini (2005), The Italian health care system, Health Economics, 2005.
Golinowska S., Sowa A., Topòr-Madry R. (2006), “Health Status and Health Care Systems in Central & Eastern European Contries”, ENEPRI Research Report n. 31, available at http://www.enepri.org .
Nitti F. S. (1907), Scienza delle Finanze, Napoli, L. Pierro.
Pivetti M. (2011), Le strategie dell’integrazione europea e il loro impatto sull’Italia, in Paggi L. (a cura di), Un’altra Italia in un’altra Europa, Roma, Carocci editore.
Unicef-ICDC (1994), “Crisis in mortality, health and nutrition”, Economies in Transition Studies, Regional Monitoring Report, n. 2, August, Unicef-ICDC (International Child Development Center),  Florence.
Von Hagen J. e I. Harden (1994), “National Budget Processes and Fiscal Performance”, European
Economy Reports and Studies, n. 3.


[1] Anche se nel corso dell’Audizione del Ministro per i rapporti con il Parlamento Piero Giarda sulle iniziative in materia di spending review sono state elencate quattro categorie di intervento, via via più drastiche: l’eliminazione degli sprechi, le innovazioni di natura organizzativa, gli interventi «marginali» sui confini del settore pubblico, le misure che attaccano i confini del settore pubblico in modo radicale. Il decreto legge recentemente approvato è titolato “Disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini”. Forse il peggio deve ancora venire.
[2]Si veda France e Taroni (2005) per maggiori approfondimenti.
[3] Questo spiega in parte le ragioni della riforma del sistema sanitario degli Sati Uniti (su tale riforma si veda Granaglia, 2009).
[4]Si veda ad esempio Commissione europea (1993), Donzelli, 1996.
[5] Il Commissario ad acta ha poteri diversi dal presidente della regione e non risponde davanti alla giunta e al consiglio regionale.
[6] D’altro canto, per aiutare le regioni in difficoltà è stata introdotta la possibilità di usare le risorse del Fondo per le aree sottoutilizzate per coprire debito sanitario, nonché di ottenere anticipi e di coprire il disavanzo con risorse di bilancio regionali, mentre sono impedite per il 2012  le azioni esecutive nei confronti delle aziende sanitarie e ospedaliere.
[7] Passato per un gran numero di patti e accordi tra governo e regioni, fino all’ultimo del 3 dicembre 2009.
[8] Delicato perché la tutela della salute è un diritto essenziale, garantito dalla Costituzione, e perché la spesa sanitaria rappresenta più del 70% della spesa delle regioni, dunque la questione investe pesantemente il nodo dei rapporti intergovernativi.
[9] La riforma costituzionale ha attribuito una competenza legislativa concorrente a stato e regioni in materia sanitaria. Allo stato spetta la determinazione dei principi fondamentali e dei LEA da garantire in tutto il paese, attraverso un meccanismo di equalizzazione delle risorse. I LEA in campo sanitario sono stati definiti nel 2001 in termini di un elenco di prestazioni (si veda France, Taroni, Donatini, 2005 per maggiori dettagli).
[10] L’enfasi sui costi delle tre migliori regioni (per qualità, appropriatezza ed efficienza), indicate come regioni “di riferimento”, resta un esercizio retorico, dal momento che nelle formule di riparto questo elemento non gioca in definitiva alcun ruolo. Si veda ad esempio Pisauro, 2010.
[11] In effetti, già da tempo per la sanità era stato superato, almeno formalmente, il criterio della spesa storica in favore di un finanziamento pro-capite ponderato (principalmente con i fattori demografici).
[12] Una gestione più attenta degli acquisti di farmaci, la distribuzione diretta da parte delle ASL o delle farmacie convenzionate attraverso appositi accordi, la regolamentazione della distribuzione, l’aumento delle compartecipazioni (secondo Federfarma, queste ultime sono aumentate di circa il 40% nel 2011, tanto da coprire il 10,7% della spesa, il 14% in alcune regioni).
[13] Il decreto legge 78/2010 ha disposto misure concernenti la  revisione dei tetti di spesa, la riduzione delle quote di spettanza della distribuzione, il prezzo massimo di rimborso per i farmaci equivalenti, le verifiche sull’appropriatezza, lo spostamento dalla farmaceutica ospedaliera a quella territoriale. Il decreto 98/2011 prevede revisione dei tetti e copertura degli sforamenti dei massimali a carico delle imprese.
[14] Il decreto legge 201/2011, emanato nel dicembre scorso, aveva accresciuto l’addizionale IRPEF (da 0,9 a 1,23) per non anticipare al 2012 i tagli alla sanità previsti per il 2013. Il sopraggiungere del decreto 95/2012 dà l’idea dell’affanno con cui le manovre si susseguono e si sovrappongono.
[15] Prima della crisi, nel 2007, risultava (Ceis, 2010) che  l’1,4% delle famiglie si era impoverito a causa delle spese sanitarie out of pocket e che il 4,2% delle famiglie avrebbe dovuto affrontare spese “catastrofiche” (superiore al 40% della propria capacity to pay)[15]. L’VIII Rapporto Ceis del giugno scorso (sintesi del rapporto) valuta che con un aumento del “ticket” di 2 miliardi vi sarebbe un incremento di  42.000 famiglie impoverite.
[16] Il ticket sulla specialistica era pari al costo della prestazione fino ad un massimale di 36,15 euro per ogni ricetta (che può indicare fino a otto esami). Sono esenti bambini fino a 6 anni e anziani oltre 65 con reddito familiare inferiore a 36,150 euro, disoccupati, pensionati sociali e pensionati al minimo e  loro familiari a carico con basso reddito (8.260 euro, aumentato in base al numero dei familiari), gli invalidi civili, di guerra, per lavoro e per servizio, malati cronici o affetti da malattie rare.
[17]Si pensi alle ipotesi avanzate per un political compact.
[18]Il diritto al bilancio originò in Francia e in Inghilterra per rispondere alla richiesta di responsabilizzazione di fronte a chi pagava le tasse (Nitti, 1907), e poi si è affermato negli stati con governo costituzionale, coll’estensione del suffragio alle classi popolari, come controllo del Parlamento e potere di iniziativa anche in materia di spesa. Dunque il bilancio si è confermato come strumento di controllo democratico sulle politiche di spesa e sul loro finanziamento (Von Hagen e Harden, 1994).
[19] E’ noto che una delle ragioni che portarono alla Guerra di Indipendenza americana fu la difesa del  principio “No taxation without representation”.
[20] Sui rapporti tra integrazione europea e unità nazionale e tra coesione sociale e territoriale, sovranità nazionale e forza politico-contrattuale del lavoro dipendente si veda Pivetti (2011).