Visualizzazione post con etichetta Sovranità monetaria. Mostra tutti i post

giovedì 2 febbraio 2023

RIP 110%

Come sapete (?), EUROSTAT ha aggiornato ieri il suo Manuale sul deficit e il debito pubblico. Fra le novità di questa edizione, il paragrafo 37 a pag. 86 chiarisce che:


"se un credito fiscale può essere trasferito a terzi, deve essere considerato credito pagabile e quindi va appostato nei conti nazionali come attivo per il contribuente e passivo per lo Stato".

Morale della favola: i crediti fiscali originati dal 110% sono debito pubblico.

La distinzione fra crediti "pagabili" e "non pagabili" è risalente: la si trova anche nella precedente versione del manuale, e recita così (a pag. 82):


mentre nell'ultima versione recita così (a pag. 85):
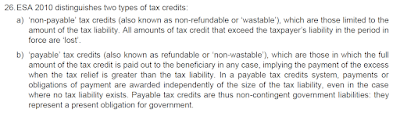
Il testo è sostanzialmente immutato: sono crediti d'imposta "pagabili", o "rimborsabili", o "non a perdere" (tradurre "wastable" non è semplicissimo, ma ai curiosi, sottoinsieme degli alfabetizzati nel XX secolo, sarà interessante sapere che il termine deriva da vastus, come "devastare", per dire, o come "guasto"...), quei crediti d'imposta il cui ammontare viene corrisposto al beneficiario in ogni caso, indipendentemente dall'entità del suo debito fiscale, anche nel caso in cui il beneficiario del credito non debba alcuna imposta (non abbia alcun "debito" fiscale).

Di conseguenza, dal lato del Governo questi crediti fiscali vanno considerati spesa pubblica, più che mancato gettito (visto che li si paga anche se gettito non c'è).

Nella simpatica sezione 2.2.2.4.3 del Manuale, denominata: "Borderline cases between payable and non-payable tax credits", aggiunta in questa versione del manuale, appare il paragrafo 37 da cui siamo partiti, e che prima non c'era, la cui ratio è chiara: dato che la possibilità di cedere il credito d'imposta implica che esso non andrà perso (par. 35), e dato che se è possibile cedere il credito d'imposta questo diventa una attività per il cedente, e quindi necessariamente una passività per qualcuno (par. 36), i crediti d'imposta cedibili sono una passività per lo Stato nel loro intero ammontare (par. 37).

Faccio astrazione (per ora) da quali saranno le conseguenze sulla finanza pubblica italiana di questa puntualizzazione, anche perché ho il vago sospetto che nessuno sia in grado di calcolarle esattamente ad oggi.

Mi limito ad alcune considerazioni, già svolte in altre sedi, e che quindi non rappresentano una assoluta novità.

Intanto, rebus sic stantibus, va osservato sine ira et studio a tutti i portatori di interesse di rigorosa ortodossia europeista assiepati alle nostre porte che nel loro mondo, nel mondo che hanno fortemente desiderato loro, l'alternativa non è fra un mondo in cui l'Italia magicamente cresce grazie al 110% e un mondo in cui l'Italia va in rovina grazie alla mancanza del 110%. Nella loro metrica, nel loro sistema valoriale, nei manuali delle loro istituzioni (che sono diventate le nostre perché loro erano in maggioranza, punto su cui torno subito dopo), l'alternativa è fra un mondo in cui l'Italia si ritrova con lo spread  a 500 a causa di un deficit "eccessivo" (secondo le loro regole) e quello in cui l'Italia cresce di meno perché non promuove il settore delle costruzioni.

Ripeto: questo nel loro mondo.

Dopo di che, noi sappiamo che lo spread è un fenomeno monetario e non fiscale (ma loro non lo sanno e non ci hanno mai aiutato nella nostra battaglia culturale per farlo sapere), noi sappiamo che l'Italia viaggia 400 miliardi di euro sotto il suo tendenziale storico a causa della distorsione deflazionistica imposta dall'uso del Pil potenziale nelle regole europee (ma loro non lo sanno e non ci hanno mai aiutato nella nostra battaglia culturale per farlo sapere), ecc.

Usare la forza dell'avversario significa anche lasciarlo vivere nel mondo in cui ha voluto vivere.

Ovviamente, se vogliamo buttarla in politica, ora avversari e alleati faranno guerra da corsa sul tema, offrendo soluzioni miracolose che però, purtroppo, in questo mondo non ci sono. Ovviamente si lamenteranno catastrofi inenarrabili, come già era accaduto, ad esempio, al tempo dell'introduzione della fattura elettronica. Pareva che la Terra dovesse smettere di ruotare sul proprio asse, scagliandoci nello spazio a una velocità compresa fra gli zero (ai poli) e i 1500 km all'ora (all'equatore). Siamo ancora qui. Non voglio minimizzare: voglio solo farvi capire dove porta una certa comunicazione.

Obiezione: "Sì, vabbè, ma laggente soffronoooooooo!!1!1!"

Amici cari, se non avessi saputo che laggente soffrivano e non avessi previsto che avrebbero sofferto di più non avrei mai aperto questo blog. Laggente hanno maggioritariamente voluto questo mondo, votando per gli ortotteri nonostante fosse chiaro come sarebbe andata:


(qui, ma il ragionamento era iniziato qui e era in nuce qui), e come i fatti hanno dimostrato:


(qui). Dopo di che, i nostri amici ortotteri la fossa non se la sono scavata, grazie al reddito della gleba (aka reddito di scambio), non a caso potenziato dall'ultimo governo a trazione PD (il governo Draghi).

Certo, il reddito della gleba l'ho votato anch'io (ero presidente delle Commissioni riunite in cui è stato fatto), certo, la fiducia al governo a trazione PD l'ho votata anch'io (mi hanno anche imposto, per nonnismo, di intervenire in discussione generale!). Di come funziona ne abbiamo già parlato e se volete ne riparliamo: so che gli intelliggentiTM non vorranno mai ammetterlo, ma questo doloroso percorso è servito a porre le basi per depiddinizzare il Paese, stante che, purtroppo, l'unico metodo di provata efficacia per la depiddinizzazione di un singolo o di un'entità collettiva è il metodo Céline:


Sì, com'è noto, e come la vicenda della punturina ha dimostrato, il "potere", chiunque o qualunque cosa esso sia, è riuscito a destrutturarci così tanto, abolendo la carità ("accorgersi delle cose prima che capitino a te"), che ormai solo la minaccia esistenziale diretta (choses bien cruelles) smuove le coscienze e promuove una reazione. Reazione labile perché dura quanto la minaccia stessa, e perché non vale a creare una solidarietà e una coscienza collettiva, "di classe", si sarebbe detto un tempo (ora non si può più dire). C'è voluta la paura di morire (per il COVID o per il vaccino, poco importa), perché la stragrande maggioranza si accorgesse del fatto che qualcosa non andava, che la Costituzione era un baluardo friabile, ecc. Voi direte: che c'entra? Io credo che un po' c'entri. Chi non s'era svegliato mentre la Grecia veniva macellata, o quando noi venivamo purgati con l'austerità, si è svegliato quando è toccato a lui, perché se un "noi" non esiste, non si può costruire, allora comanda "io", "il più lurido dei pronomi". Non solo non devi chiederti per chi suona la campana, ma anche come suonerà, perché una cosa è certa: se non ti dai da fare, se ti muovi da solo sarai suonato...

Tornando all'epicedio del 110%, che cosa volete che vi dica?

Da un lato, timeo Danaos et dona ferentes. Una cosa che veniva dagli ortotteri poteva funzionare?

Dall'altro, timeo Danaos et dona ferentes. Dietro il motivato e plausibile rigetto tecnico di EUROSTAT si intravedono una circostanza contingente (se una misura simile fosse stata proposta in Germania, sarei stato curioso di vedere come sarebbe andata a finire), e una posizione ideologica (sappiamo, perché ci è stato detto in Commissione finanze, che prima del tema di "debito pubblico" il precedente Tesoro osteggiava questa misura perché introduceva una moneta fiscale parallela: tanto ci venne detto dal presidente). Il tema "astratto" del monopolio della moneta merce diventa qui concreto: il 110% offriva un rischio potenziale per le finanze pubbliche (ma come è noto si potrebbe controargomentare che il gettito indiretto generato dalla misura vale a colmare questo passivo). Il vero rischio però era di natura ideologica: far toccare con mano ai cittadini la natura fiduciaria ("creditizia") della moneta, quella che i banchieri centrali, se messi alle strette, confessano. Il paradigma della "moneta merce" è quello della scarsità della moneta ("non ci sono i soldi"). Un paradigma un po' farlocco, atteso che mentre si dice che i soldi non ci sono (per investimenti pubblici), se ne stampano a manetta! Ma anche qui: nel mondo dei tanti "io" destrutturati, la stampa a rullo fatta col quantitative easing non si vede, mentre la possibilità di pagare con un credito fiscale un lavoro si vede. Il solito problema delle illusioni ottiche: mentre i benefici dell'euro sono tangibili, i suoi rischi intangibili. Di converso, mentre le criticità del QE sono intangibili, i benefici del 110% sono stati tangibili. Continuare su questa strada avrebbe aperto qualche occhio di troppo.

Perché poi, alla fine, il tema è sempre il solito: anche se fosse deficit, perché mai a un Paese che è stato ridotto così:


dovrebbe essere impedito di farne, per ritornare dov'era?

Mi avvio a concludere, per i dimofamo e i sicceroio.

Credo vi ricordiate di quel mio studente che in campagna elettorale mi apostrofò: "Professore, io continuo ad ammirarla come docente, ma ha perso la mia stima come politico!"

Io "me lo sò guardato" e gli ho detto: "Amico caro, intanto ti ringrazio per l'ammirazione, e poi voglio chiederti: secondo te lo scopo del gioco qual è? Prenderlo in tasca? Perché se è così, allora ti segnalo che una tasca ce l'hai anche tu!" (non sono sicuro di aver detto tasca, ma il resto è testuale). Tradotto: chiedere a questo Governo di farsi travolgere dallo spread non mi sembra una buona idea, e non perché "così andresti a casaaaahhh1!!1!" (anche perché abbiamo visto ben altri rivolgimenti di Governi non seguiti da elezioni anticipate), ma perché c'è da costruire in Europa la filiera che sappia resistere a roba di questo tipo, che sappia negoziare regole di bilancio sensate, ecc.

I torti e le ragioni li sappiamo o crediamo di saperli, ma contano il giusto. Il successo non è garantito, ma arrendersi sicuramente non ci avvicina ad esso.

Il prossimo appuntamento sono le europee del 2024. Ci dobbiamo arrivare come un "noi", non come un'accozzaglia di "io" isterici e onfaloscopici, dobbiamo arrivarci sapendo situare nel corretto contesto le differenti tessere del puzzle e individuando con chiarezza il nostro avversario.

Quattro anni fa i voti per sconfiggerlo si contavano su due mani.

Fra un anno?

Dipende da noi. Ne parleremo il 15 aprile al #midtermgoofy, dove sono lieto di annunciarvi la presenza di...

(...chi indovina entra gratis!...)

(...mi permetto di aggiungere: dipende da voi, perché io sono solo uno e quello che dovevo fare, indicarvi dove e chi fosse, l'ho fatto sufficientemente per tempo...)

domenica 29 marzo 2020

Stampare moneta (in sette WhatsApp più uno)

Al risveglio abbiamo trovato su una prestigiosa testata nazionale un'intervista al nostro leader di cui la maggior parte dei potenziali lettori avrà scorso solo il titolo. L'invito a "stampare moneta" sostanzialmente riprende la decisione annunciata qualche giorno fa da Steven Mnuchin, che sarebbe, per capirci, il Gualtieri americano.

Tanto tempo fa uno di voi, credo in un altro blog (forse su sbilanciamoci), mi diede un'ottima chiave di lettura per capire come mai la gente quando si parla di moneta irrimediabilmente sclera, perde totalmente razionalità, dice imbecillità senza capo né coda, in totale contrasto con la prassi, l'evidenza, la teoria economica, e il buonsenso. C'è qualcosa di prerazionale, di preconscio, di più profondo. Tutto è riconducibile, sosteneva questo lettore, a un trauma infantile cui molti di noi siamo andati incontro (i cosiddetti "liberisti" senza riuscire ad elaborarlo), quando di fronte al carrello del gelataio, vedendo nostra madre ricevere l'oggetto dei nostri desideri (un cono) in cambio di un foglietto di carta sporca, abbiamo chiesto: "Mamma, come mai ti danno un gelato in cambio di un pezzo di carta?"

Le mamme hanno tante virtù, direi tutte, tranne una: non riescono a spiegare a un cinquenne l'economia monetaria (materia su cui alcuni cinquantenni continuano a dibattere e la stragrande maggioranza degli economisti a dibattersi). Il diniego di una risposta razionale da parte dell'essere che risolveva ogni nostro problema, argomentava il mio lettore, è stato per la maggior parte di noi un trauma irredimibile, tale da scatenare, nell'età adulta, tempeste emotive difficilmente spiegabili e gestibili ogni volta che si nomina quell'oggetto archetipico che è la moneta (l'ammonitrice, come certamente saprete).

Per evitare che la mamma del mio caro amico Giuseppe (no, non sei tu... sì: sei tu!) si preoccupasse, ho immediatamente redatto un rapido "primer" (non questo, questo) in sette WhatsApp più uno su come va il mondo. Affinché tanta opera non vada dispersa, la condivido qui seco voi, disponendomi con animo paziente e caritatevole a registrare sotto questo post gli scleri degli austriani.

Siete pronti?

Via!


1) la moneta oggi è totalmente fiduciaria: un foglietto di carta con cui puoi acquistare beni perché lo Stato dice che puoi farlo (corso legale). Non è più una risorsa scarsa (oro) e non è nemmeno più agganciata a una risorsa scarsa tramite un obbligo di conversione (in Italia non lo era nemmeno nel 1800: vedi alla voce “corso forzoso” che ricorderete dai libri di storia). Quindi: se l’Italia dovrà stampare buoni pasto, che cosa vieta alla Bce di stampare euro come appunto vuole fare la Fed americana?

2) ma allora lo Stato potrebbe dare un milione a testa? No! Perché? Perché se tutti andassimo a spenderlo non troveremmo abbastanza beni sul mercato e i prezzi si alzerebbero per la legge della domanda e dell’offerta che ogni casalinga conosce (quando acquista il pesce sabato alle 14 anziché venerdì alle 12). Quindi uno Stato responsabile “stampa” responsabilmente.

3) siamo in recessione da anni, con disoccupazione a due cifre. Finché ci sono risorse inutilizzate il problema dell’inflazione non c’è: i beni necessari per soddisfare la domanda possono essere prodotti assumendo persone. Prova: Draghi ha "stampato" quasi 3000 miliardi di euro e i prezzi non sono ripartiti (qui c’è un’obiezione confutabile, vado avanti poi ci torno se interessa).

4) QUINDI (attenzione: è un grande quindi): se noi distruggiamo capacità produttiva, cioè facciamo chiudere le fabbriche dove la gente potrebbe lavorare, allora in prospettiva creiamo un rischio di inflazione, perché quando alla fine lo Stato interverrà con il solito QE (stampando moneta troppo tardi) non ci saranno i luoghi della produzione.

5) è teoria? No, è storia. Infatti gli episodi di iperinflazione in occidente sono tutti legati a eventi bellici, in cui per definizione:

a) lo Stato si finanzia emettendo moneta perché non puoi tassare le persone che mandi a morire al fronte;
b) l’offerta (aka produzione) di beni è per definizione ristretta perché il nemico ti bombarda le fabbriche.

Credo siano chiare le analogie con la situazione attuale.

6) RI-QUINDI: è cruciale intervenire ora con un misurato stimolo monetario (1000 a testa?) che tenga su famiglie e imprese, perché se interverremo tardi avremo iperstagflazione: prodotto fermo e inflazione a due cifre. Il tema è la liquidità.

7) concludo: la Bce lo farà? No, perché è ancorata al paradigma ideologico della moneta come risorsa scarsa (non come strumento gestito dallo Stato a servizio dell’economia reale). Quindi...

La conclusione (cioè il punto “più uno”) è questa: se ci dicono di no, o meglio se non ci dicono di sì abbastanza in fretta, ascoltiamo quello che dice un vero intellettuale e vero servitore dello Stato.


E naturalmente, siccome voi sapete che quello che dico prima o poi succede, ad adjuvandum è immediatamente arrivata la realtà, ricordandoci che il rischio di inflazione da offerta è ormai una realtà concreta.

lunedì 10 dicembre 2012

L'"agenda Bagnai" e la maldicenza e mediocrità molto tenaci

Tesi

luca grignani ha lasciato un nuovo commento sul tuo post "Una cortesia":

Comincio a notare anche qui sul blog di Bagnai una certa qual avversione verso la sovranità monetaria.....

Antitesi

Da "Il tramonto dell'euro", p. 277:


E dopo che si fa?

Proviamo allora a unire i puntini.

Questa crisi richiede un deciso cambio di paradigma, che è fuori dalla portata di chi si ostina a difendere l’esistente, per difetto etico (collusione col potere, incapacità di ammettere un errore), o politico (incapacità di immaginare un cambio di rotta senza sopportare enormi costi in termini elettorali). Il nuovo paradigma, evidentemente, deve muovere dal superamento degli errori del vecchio, e da una percezione chiara, e articolata per priorità, dei problemi che abbiamo di fronte. Problemi, giova ricordarlo, che quando non sono stati creati, non sono stati nemmeno risolti dall’entrata nell’euro. Problemi, va anche detto, che non sono tutti alla nostra portata, né come singoli, né come collettività nazionale. Tuttavia se prima non si acquisisce una consapevolezza, è impossibile proporre un’azione politica tale da coinvolgere altri soggetti (siano essi il vicino di casa, o altre nazioni europee). L’agenda di quello che si può fare parte anche da una visione costruttiva, e non scaltramente distruttiva, di quello che non si può fare, o non da soli, o non adesso.

Il quadro sopra delineato chiarisce che l’uscita dall’euro, di per sé, non risolverebbe tutti i problemi. Ma questo nessuno potrebbe pensarlo, nessuno l’ha mai né creduto né detto né in Italia né altrove. Le analisi dei possibili percorsi di uscita dall’euro abbondano e sono facilmente consultabili su Internet. Da inventare c’è veramente poco, e nessuna fra le analisi proposte, che esamineremo in dettaglio, considera l’uscita dall’euro come risolutiva. Chi sostiene il contrario è disinformato o in cattiva fede.

Se abbiamo unito bene i puntini, l’agenda mi sembra sia evidente: bisogna smontare pezzo per pezzo le istituzioni partorite dai paradigmi fallimentari che hanno messo in crisi la nostra economia e soprattutto la nostra democrazia, seguendo quattro linee guida:

1)      Uscire dall’euro, come affermazione di sovranità e di democrazia, riprendendo il controllo della politica valutaria.

2)      Ristabilire il principio che la Banca centrale è uno strumento del potere esecutivo, e non un potere indipendente all’interno dello Stato.

3)      Riprendere il pieno controllo della politica fiscale, non più costretta ad agire in funzione prociclica (cioè a rispondere alle crisi con tagli).

4)      Adottare, nella misura consentita dagli atteggiamenti dei partner commerciali, e propugnare nelle sedi istituzionali, una politica di scambi con l’estero basata sul principio che squilibri persistenti della bilancia dei pagamenti, quale ne sia il segno, cioè siano essi surplus o deficit, devono essere simmetricamente combattuti, secondo il principio che abbiamo definito dell’External Compact.

Queste quattro linee guida hanno una serie d’implicazioni. Precisiamo subito le più importanti.

Riprendere il controllo della politica valutaria significa, in primo luogo, lasciare che il tasso di cambio nominale torni a un valore più allineato con i fondamentali dell’economia. Per l’Italia, oggi, ciò implica una svalutazione non catastrofica, di un ordine di grandezza verosimilmente inferiore a quello sperimentato dalla lira dopo la crisi del 1992, o dall’euro nei primi due anni della sua introduzione. In nessuno di questi due precedenti storici l’Italia è stata devastata dall’iperinflazione. Discuteremo fra breve, razionalmente, quale sarebbe l’impatto di questo provvedimento sul nostro tenore di vita. Ma riprendere il controllo della politica valutaria significa anche rientrare in possesso di uno strumento che consenta di difendersi da shock esterni, siano essi determinati da crisi economiche, siano essi il risultato di politiche deliberate di aggressione commerciale (nelle pagine precedenti abbiamo visto esempi dell’uno e dell’altro caso).

Riprendere il controllo della politica monetaria significa:

1)      Rifiutare il dogma dell’indipendenza della Banca centrale, e quindi l’art. 104 del Trattato di Maastricht, il quale al primo comma recita:

È vietata la concessione di scoperti di conto o qualsiasi altra forma di facilitazione creditizia, da parte della BCE o da parte delle Banche centrali degli Stati membri (in appresso denominate “Banche centrali nazionali”), a istituzioni o organi della Comunità, alle amministrazioni statali, agli enti regionali, locali o altri enti pubblici, ad altri organismi di diritto pubblico o a imprese pubbliche degli Stati membri, così come l'acquisto diretto presso di essi di titoli di debito da parte della BCE o delle Banche centrali nazionali.

Se ciò comporti un’uscita dall’Unione, o solo una sospensione dell’applicazione del Trattato, è materia controversa, la cui soluzione dipende comunque dall’atteggiamento delle controparti europee (ne parleremo più avanti). Certo, alla luce di quanto abbiamo detto finora, l’Italia, se intende difendere i valori fondanti della propria Costituzione, non può più permettersi di aderire a un progetto d’integrazione continentale fondato sul principio antidemocratico della costituzione di un “quarto potere” monetario indipendente. L’insofferenza crescente nelle sedi internazionali verso questo principio e verso l’ideologia ad esso sottostante potrebbero consigliare atteggiamenti interlocutori alle controparti europee.

2)      Rivedere la riforma bancaria del 1994, ripensando il concetto di banca “universale” o “mista”, di derivazione tedesca, da essa introdotto, e ristabilendo la separazione delle funzioni fra banca commerciale e banca d’affari, sancita in Italia dalla legge bancaria del 1936. Quest’ultima si ispirava al Glass-Steagall Act del 1933, che aveva riformato il sistema bancario statunitense smantellando i meccanismi che avevano fomentato la speculazione borsistica prima della crisi del 1929. Oggi numerosi commentatori (ad esempio, Stiglitz, 2012) attribuiscono all’abrogazione del Glass-Stegall Act una responsabilità diretta nella crisi finanziaria statunitense, e nei paesi anglosassoni è animato il dibattito sul cosiddetto ring fencing (separazione delle funzioni)[1].

3)      Reintrodurre il “vincolo di portafoglio”, cioè l’obbligo per le banche di acquistare titoli di Stato fino a una certa quota del proprio attivo. Questa norma, introdotta nel 1973, aveva lo scopo di contenere il costo del debito pubblico, favorendone il collocamento. Essa venne abrogata nel 1983, “anche grazie all’incessante pressione di Mario Monti” (Zingales, 2012). Andreatta (1991) ricorda che il progetto complessivo di “divorzio” prevedeva la “costituzione di un consorzio di collocamento tra banche commerciali”, ma che “i tempi non erano maturi per affrontare questi aspetti e la Banca d’Italia preferì procedere solo sul nuovo regolamento della sua presenza nelle aste”. Prevalse insomma la “linea Monti”, che, come sempre, aveva motivazioni ideali “alte” (favorire l’efficienza allocativa del mercato), e conseguenze politiche più spicciole (orientare il conflitto distributivo). Vedremo che la reintroduzione di un simile vincolo viene data per scontata da tutte le proposte più sensate di smantellamento dell’euro, sia che provengano da economisti di sinistra come Sapir (2011b), sia da economisti espressione della comunità finanziaria come Bootle (2012).

Riprendere il controllo della politica fiscale significa evidentemente ripudiare gli obiettivi di pareggio di bilancio e di rientro coattivo del debito verso soglie prive di particolare valore economico, come quelle stabilite dal Fiscal Compact. Ciò posto, la politica fiscale dovrebbe: 

1)      Nel breve periodo, stimolare l’economia attraverso una politica di piccole opere volte:
a.       alla riqualificazione del patrimonio pubblico (edilizia scolastica, patrimonio artistico e archeologico, ecc.);
b.      alla messa in sicurezza del territorio (viabilità locale, monitoraggio e gestione del rischio idrogeologico, ecc.);
c.       all’integrazione e riqualificazione degli organici della pubblica amministrazione, stabilizzando le posizioni precarie, normalizzando i percorsi di carriera e le procedure di reclutamento.

Queste misure devono avere come obiettivo complementare quello di rilanciare l’occupazione, riportando rapidamente il tasso di disoccupazione sotto al 6%, e riattivando il tessuto economico del paese, tramite la valorizzazione del tessuto delle piccole e medie imprese.

2)      Nel medio-lungo periodo, finanziare e gestire misure che favoriscano la crescita sostenibile e la competitività del paese, da orientare secondo i seguenti assi prioritari:
a.       Definire le linee di un piano energetico nazionale che affronti il tema del contenimento degli sprechi e dell’incentivazione delle energie rinnovabili, adeguando il paese alle best practices europee, con l’obiettivo minimo di rispettare l’obiettivo definito dalla strategia europea 20-20-20 (Parlamento Europeo, 2008), rispetto alla quale l’Italia si trova in ritardo (Deutsche Bank, 2012), e l’obiettivo strategico di ridurre la dipendenza da fonti fossili, che vincola la crescita del paese.
b.      Adeguare, anche in questa ottica, gli investimenti in istruzione e ricerca al livello dei partner europei, portando la spesa in ricerca e sviluppo dall’1% al 2% del Pil, riaffermando il ruolo chiave dello Stato nell’incentivazione e nella tutela della ricerca fondamentale.
c.       Recuperare il digital divide (ritardo nell’uso delle tecnologie digitali) che separa l’Italia dagli altri paesi industrializzati e ne penalizza la crescita, adeguando il paese ai requisiti dell’Agenda Digitale Europea (Unione Europea, 2012c; Messora, 2011).
d.      Adeguare la dotazione infrastrutturale del paese, con particolare riguardo alle reti di trasporto locale.
e.       Promuovere una riforma strutturale della Pubblica Amministrazione volta all’abbattimento dei costi della politica e della corruzione, incidendo in particolare sulla disciplina delle società a partecipazione pubblica (disciplina delle nomine, ripristino dei controlli di legittimità sugli atti, ecc.), e su quella delle autonomie locali attuata con la riforma del Titolo V della Costituzione (Barra Caracciolo, 2011).

Certo, immagino le perplessità: queste sono solo affermazioni di principio, ma poi, le difficoltà pratiche, le ritorsioni degli altri paesi, l’Italia è piccola, la liretta, il mutuo di casa, l’iperinflazione... Giusto! Si tratta, in effetti, di affermazioni di principio, che devono essere precisate nel contenuto (ma questo è un compito politico, e questo non è un programma elettorale), e, soprattutto, che lasciano indietro due ordini di problemi: come gestire in pratica l’uscita (cosa succede al mutuo, ecc.), e come guidare il paese nella fase di transizione (come contenere l’inflazione, come comportarsi rispetto ai partner europei, ecc.). Ne parleremo, promesso. Prima, però, sgombriamo il campo da equivoci pericolosi.

(ndC: e il resto lo trovate nel libro tutto insieme, e ne parliamo, o ne abbiamo parlato qui, un pezzo alla volta) 

Sintesi

L'intersezione fra:

1) la frase di Grignani (Bagnai ha avversione per la sovranità monetaria) e

2) le linee più volte esposte in questo blog e sintetizzate ne "Il tramonto dell'euro" (punto primo, ripristino della sovranità valutaria e monetaria)

è, evidentemente, l'insieme vuoto. Plastica rappresentazione della volta cranica del suddetto Grignani. A queste persone rimane solo l'attacco personale e la maldicenza. Che tristezza... Dopo l'idea che se non starnazzi non sei efficace in televisione (e si è visto), adesso abbiamo anche l'idea che se non starnazzi sei neoliberista. Insomma: il criterio è lo starnazzamento! Ma come si fa?

Perdonatemi, ma avevo promesso al Grignani di pubblicare i suoi interventi. Questo è il migliore. Gli altri vi interessano? Oppure andiamo avanti con qualcosa di più costruttivo, e magari parliamo di questi punti, che a differenza di quelli di Mammeta non sono fondati sull'idea pinochettiana che la moneta "crei" l'inflazione...

Ditemi voi cosa preferite, tanto io poi faccio come mi pare.


[1] La Commissione indipendente per la riforma del sistema bancario, nominata dal governo britannico, ha emesso nel giugno 2012 un libro bianco (HM Treasury, 2012) che dedica un intero capitolo al ring fencing.