Visualizzazione post con etichetta Grecia. Mostra tutti i post

venerdì 22 maggio 2026

Il più grande successo dell'euro

Vi metto qui qualche grafico, il commento fatelo voi.


(...il mio commento è questo: la Grecia è bella, ma non ci vivrei. Aspetto i vostri...)


sabato 27 dicembre 2025

Ancora su fasheesmo e distribuzione del reddito

Approfitto di una serena e ordinata digestione per soddisfare delle curiosità rimaste insoddisfatte in alcuni post precedenti, in particolare questo e questo, che avevano ad oggetto la dinamica dei salari e la distribuzione del reddito (tema centrale delle nostre riflessioni). Col vostro permesso, parto da una curiosità venuta a me, e poi passo alle vostre.

La quota salari al tempo dei colonnelli

Nel post precedente abbiamo visto che in Grecia la quota salari calò drasticamente al tempo dei colonnelli. Siamo abituati in effetti a pensare che lo scopo del fascismo sia questo: sovvertire la distribuzione dei redditi a vantaggio del capitale, e non importa se chi lo fa sia il Mussolini che piaceva a Churchill o il PD che piaceva a l'Europa: sempre quella roba lì è. La fenomenologia quindi non ci stupisce (con buona pace per chi ancora crede al mito dell'asinistra o della destr'asociale), ma mi era rimasta una curiosità: il crollo della quota salari era dipeso da una repressione del numeratore (salari) o da un'esplosione del denominatore (Pil)? Intendiamoci: se un rapporto diminuisce, è chiaro che la dinamica del numeratore è meno sostenuta di quella del denominatore. La domanda quindi è se si riesca a intravedere nei dati un chiaro cambiamento di struttura in uno (e solo o prevalentemente uno) di questi due elementi.

La formula della quota salari nel database AMECO è questa:

ALCD0 = [(UWCD:NWTD):(UVGD:NETD)]x100

dove UWCD sono i redditi da lavoro dipendente, NWTD sono gli occupati dipendenti, UVGD il Pil (nominale) e NETD gli occupati totali, le variabili sono queste:


(ho evidenziato in azzurro le date corrispondenti al periodo dei colonnelli) e sì, si vede che la crescita del numeratore è stata inferiore a quella del denominatore, ma non si vedono cambiamenti di struttura particolarmente apparenti nelle due serie:


Per razionalizzarlo secondo le nostre categorie ho anche calcolato l'andamento della quota salari come rapporto fra salario reale e produttività:


dove RWGD è il salario reale calcolato come (UWCD/NWTD)/PVGD e PVGD è il deflatore del Pil (nota: noi usiamo invece il deflatore dei consumi), e RVGDE è il prodotto per occupato, calcolato come OVGD/NETD e OVGD è il Pil reale. Il rapporto fra queste due serie ha esattamente la stessa dinamica della quota salari ALCD0:


anche se non le stesse unità di misura (differisce di un fattore di scala costante che dipende dalla scelta delle basi dei prezzi, non vi annoio con inutili dettagli), ma insomma il punto è che se vogliamo riassumere la storia della crescita di salari reali e produttività in Grecia suddividendola per periodi storici non troppo arbitrari quello che otteniamo è una roba simile:


che è come dire che si vede quando i colonnelli se ne sono andati (dal 1975 al 1981 il salario reale recupera sulla produttività, e quindi la quota salari cresce) ma, a differenza di quanto si poteva pensare, non si vede quando sono arrivati (nel periodo precedente al loro arrivo il salario reale cresceva di circa tre punti meno della produttività, più o meno come durante la dittatura, e quindi la quota salari scendeva a un ritmo sostanzialmente analogo a quello che avrebbe manifestato durante la dittatura).

Incidentalmente, l'altro periodo di recupero dei salari reali è stato il 2002-2007, dall'ingresso nell'euro alla crisi, e il nesso credo lo vediate (sia con l'ingresso che con la crisi).

Questa però era una curiosità mia, vengo alle pregiate curiosità vostre.

L'incidenza delle ore di straordinario

marcellocamaioni ha lasciato un nuovo commento sul tuo post "I salari reali: un aggiornamento":

Una curiosità. Da circa 3 anni si assiste ad un incremento delle ore lavorate marcatamente maggiore rispetto a quello degli occupati, percui durante questo periodo in media ciascun lavoratore lavora più ore all'anno rispetto ai periodi precedenti (qualcosa di simile si vede anche megli anni precedenti l Covid). E' presumibile che ciò sia dovuto ad un aumento delle ore di straordinario, che pur prevedendo un incremento della retribuzione oraria per il lavoratore, probabilmente costa globalmente meno all'impresa (nel computo non si tiene conto di 13°, TFR e vi è uno sgravio dei contributi sociali). E' questo uno dei modi in cui si tenta di aumentare i salari reali per occupato senza compromettere la competitività aziendale? Qual è l'andamento nel tempo del salario medio orario reale o delle unità di lavoro equivalenti?

Pubblicato da marcellocamaioni su Goofynomics il giorno 24 dic 2025, 20:10

Ne abbiamo già parlato quando abbiamo affrontato il tema della scelta dell'input di lavoro nel calcolo del salario reale. Il fenomeno è descritto da questo grafico:


e in effetti, visto che l'andamento delle ore lavorate è più prociclico di quello degli occupati (per il semplice motivo che quando l'attività rallenta, può essere razionale fare labour hoarding anziché affrontare i costi di un licenziamento, e quindi le ore lavorate scendono più rapidamente degli occupati, mentre quando l'attività accelera può essere razionale aumentare le ore lavorate anziché affrontare i costi di una assunzione, e quindi le ore lavorate aumentano più degli occupati), ci aspettiamo che se rapportato all'ora lavorata il salario reale cresca meno nelle fasi di espansione dell'economia (dato che in questo caso il suo denominatore cresce di più).

Anche questo lo avevamo constatato a suo tempo:

ma vi ripropongo le due misure del salario reale (per addetto e per ora lavorata) aggiornate e in modo confrontabile.

Intanto, può essere utile vedere come si sono mosse le tre misure dell'input di lavoro, sia in migliaia:

che sotto forma di numero indice:

Si constata che l'accelerazione delle ore lavorate rispetto agli occupati negli ultimi anni in realtà tende a chiudere il divario che si è aperto con la recessione di inizio secolo ma soprattutto con la Grande crisi globale del 2008 (e successiva austerità), un divario determinato verosimilmente dalla diffusione di lavoro part-time (mentre ovviamente la dinamica delle ore lavorate è fortemente correlata a quella delle unità di lavoro equivalente).

Possiamo poi replicare i calcoli sulla retribuzione in termini reali riferendoli all'ora lavorata:

e confrontare l'andamento delle due misure ottenute:

dove ovviamente siccome al tempo del COVID molti dipendenti erano pagati per non lavorare (e quindi il picco verso il basso delle ore lavorate è molto più pronunciato di quello degli occupati) si assiste al paradosso statistico secondo cui nel Governo Conte II si sarebbe registrato un picco inusitato delle retribuzioni medie orarie, il che influisce anche sulla graduatoria dei Governi, che cambia in questo modo:

sempre con Draghi in ultima posizione, per il cumulo della sorpresa inflazionistica e dell'artefatto statistico che porta il Conte II in prima posizione.

Quindi sì, ci sono ovviamente delle differenze nel profilo del salario reale commisurato all'ora lavorata o agli occupati, ma queste non alterano sostanzialmente le conclusioni del nostro discorso, secondo cui il Governo attuale è quello che ha registrato la migliore dinamica salariale in termini reali (escludendo l'esperienza estrema del Conte II, che operò in condizioni eccezionali a causa dei lockdown).

...e la Spagna?

Omar ha lasciato un nuovo commento sul tuo post "La quota salari al tempo del fascismo":

A me è venuta la curiosità di vedere l'andamento della mitologica Spagna.

Pubblicato da Omar su Goofynomics il giorno 26 dic 2025, 16:42


La risposta potrebbe essere: "E allora vattela a guardare, visto che ti ho dato tutti i riferimenti per poterlo fare!", ma Omar è un lettore attento e quindi eseguo:

Le dinamiche della Spagna sono simili a quelle dell'Italia ma più accentuate: più accentuata la discesa dopo la crisi del 2009, più accentuata la risalita durante il COVID, con un'unica eccezione: la ripresa della quota salari nell'ultimo triennio è meno accentuata (ma la Spagna dal 2020 si trova su un livello superiore al nostro).

Mi sembra di non aver dimenticato nulla, ma se ci sono altre curiosità potete esprimerle e cercheremo di soddisfarle (la quota salari di Russia e Cina no, non sono riuscito a trovarla da nessuna parte...).

sabato 30 agosto 2025

Premiata armeria Hellas: tredici anni dopo

Antonomasia ha lasciato un nuovo commento sul tuo post "Premiata armeria Hellas: saldi di fine stagione (1° parte)":


Chiarissimo Professore,

Sto preparando una proposta di progetto di ricerca in Diritto del'Unione Europea finalizzata a problematizzare alcuni passaggi della transizione verso la moneta unica a partire dall'Atto Unico Europeo.

Tuttavia, ritengo sia piuttosto velleitario rapportarsi in modo critico a questi temi senza aver maturato una coscienza critica delle storture economiche connaturate alla moneta unica.

Pertanto, ho deciso di ripercorrere dall'inizio i passaggi della Sua preziosa attività, che, del resto, fu la ragione per la quale, ormai quattro anni or sono, ho cominciato ad interessarmi di euro.

L'intento di questa premessa non è certo un goffo tentativo di captatio benevolentiae, quanto piuttosto una giustificazione che spero sia suscettibile di rendere un po' meno inappropriata la tardività del mio intervento sotto questo post, che ho trovato illuminante a tal punto che ho deciso di rivolgermi al database del WEO dell'aprile 2025 per costruire un grafico, sulla base dei dati riportati nella Figura 1 e 2, che constasse anche dei numeri relativi agli ultimi dodici anni, in modo da prendere coscienza degli sviluppi più recenti.

Ebbene, ho selezionato le voci "Total Investment", "Gross National Savings" e "Current Account Balance", tutte espresse in punti di PIL ma mi sono trovato innanzi a risultati diversi da quelli che Lei riporta nel post:


- Per quanto riguarda il primo balzo dell'indebitamento estero (biennio 1998-2000), mi risulta che le partite correnti in punti di PIL aumentano dal 2,7% al 6,1% (3,4 punti di PIL anziché 5).

- Per quanto attiene al secondo scalino (biennio 2005-2007) mi risulta che effettivamente l'indebitamento estero raddoppia (o quasi, dal 7,5% al 14,1%), ma che sia l'aumento degli investimenti (di circa 4,5 punti di PIL) a fungere da traino, anziché il calo del risparmio nazionale (circa 2,2 punti di PIL).


Ovviamente, parto dal presupposto che l'errore è mio - presumo sia legato alla scelta delle voci del database - ma le sarei grato se me lo potesse indicare.

Con immensa stima,

Valerio

Pubblicato da Antonomasia su Goofynomics il giorno 14 ago 2025, 15:20


Per chi si fosse messo in ascolto solo ora, nel post "Premiata armeria Hellas" ho mostrato in dettaglio la relazione fra risparmio nazionale, investimento nazionale, e saldo della bilancia dei pagamenti, cioè l'identità di contabilità nazionale:

CA = S - I

secondo cui se in un Paese il risparmio nazionale S supera gli investimenti nazionali I l'eccedenza viene prestata all'estero determinando un saldo positivo delle partite correnti (CA>0), cioè un accreditamento netto verso l'estero, mentre di converso se S è minore di I il saldo CA è negativo, cioè indica un indebitamento estero, conseguenza del fatto che gli investimenti nazionali vengono in parte finanziati con risparmio estero.

Questa relazione non è negoziabile: è così e basta, per definizione. Non ci possono essere errori: i soldi che vengono spesi da qualche parte devono arrivare, la partita doppia sconti non ne fa.

Con questa premessa, osservo che a me troppi complimenti e troppa modestia urtano subito i nervi, quindi ho aspettato un attimo a rispondere (anche perché qui il campo è poco e quindi prezioso). Il punto di metodo che a me sembra ovvio (ma io coi dati ci lavoro da sempre) è che prima di pronunciare la parola "errore" ci si dovrebbe accertare di usare il medesimo set di dati, altrimenti la parola da usare è un'altra. Errore mio o tuo (o suo, o nostro, o vostro, o loro) ci sarebbe se usando il dataset che usavo nel post del 2012 si ottenesse un risultato diverso da quello che mostravo nel post, cioè da questo:


Per scrupolo, ho rifatto il grafico con la stessa fonte (questa) e ho ottenuto gli stessi risultati:


Se però uso la fonte citata dal cerimonioso amico, senza sorpresa alcuna ottengo i risultati che dice lui:


come potrà esservi più chiaro se rappresento questi dati in forma tabellare, concentrandomi in particolare sulle variazioni fra 1998 e 2000 e fra 2005 e 2007:


Quindi, ossequioso Tommaso, errori non ce ne sono: coi miei dati la formula (che non può sbagliare) dà i risultati che dico io, e con i tuoi dà quelli che dici tu. Non si tratta pertanto di errore, ma di revisione. Ci deve essere stata una revisione delle statistiche, e per vederlo basta raffrontare i dati del 2011 con quelli più recenti (che rappresento con tratteggio):


La cosa che salta all'occhio è che la revisione ha avuto un impatto pressoché impercettibile sul saldo (grigio), perché i flussi sono entrambi traslati verso l'alto di qualcosa fra uno e quattro punti di Pil, a seconda delle circostanze. Il messaggio complessivo non è cambiato molto (ci torno dopo), ma intanto segnalo che questa revisione è relativamente recente ed è stata analizzata in dettaglio da un nostro amico:


le cui conclusioni sono che il lodevole tentativo di armonizzare le statistiche nazionali greche con quelle degli altri Paesi europei abbia portato ELSTAT a produrre dati di qualità, diciamo, migliorabile (chi mi segue sa che cosa significa: "ci sono ampi margini di miglioramento").

Non entro nei dettagli tecnici del ragionamento (chi vuole approfondirli potrà farlo sul paper di Gennaro), ma uno dei problemi riscontrati è col deflatore degli investimenti e questo ovviamente impatta sulla relazione CA = S-I.

Fatta questa precisazione, che serve anche a ricordarci come i dati macroeconomici non siano incisi nel marmo (nessun dato lo è, nemmeno nelle scienze sperimentali), ma siano il risultato di stime, per cui riscritture più o meno involontarie della storia sono sempre dietro l'angolo, possiamo porci la domanda di come questa particolare riscrittura impatti sulla nostra lettura della crisi greca, basata sul modello "centro-periferia" (ciclo di Frenkel). Direi non moltissimo: l'indebitamento estero resta tutto lì (la riscrittura non altera l'andamento del saldo estero), e il fatto che dopo questa revisione dei dati esso sembri attribuibile un po' di meno alle famiglie e un po' di più alle imprese non cambia la sostanza delle cose, che è che se l'ingresso nell'euro non avesse distorto pesantemente il mercato dei capitali in Grecia, portando il costo del denaro molto lontano (verso il basso) dal suo valore di equilibrio, nessuno, né le famiglie, né le imprese, avrebbe avuto un incentivo così forte a indebitarsi (con banche estere).

Direi quindi che nel dubbio se la revisione effettuata da ELSTAT sia effettivamente valida, possiamo continuare a prendere per buona la nostra analisi del 2012. Certo, ora le cose sono andate avanti, e quindi possiamo toglierci la curiosità di vedere questa sfaccettatura del miracolo greco:


che così miracoloso non è: la correzione del 2011-2012 è evidente ed è in parte determinata da un aumento del risparmio e in parte da una diminuzione degli investimenti, che poi procedono pari passu fin quanto la pandemia non sconvolge il quadro, determinando prima una diminuzione del risparmio, e poi un aumento degli investimenti, che entrambi riportano il saldo estero verso le due cifre. Come di consueto, il Fmi ci rassicura: le previsioni (a destra della retta verticale rossa) ci dicono che il saldo estero migliorerà perché aumenterà il risparmio nazionale. Fra altri tredici anni sapremo che cosa pensare di queste previsioni (o meglio: avremo la certezza che quanto ne pensiamo ora - tutto il male possibile! - era corretto).

Spero che questo ripasso sia servito, e che se qualcuno, arrivato dopo, si era perso quel post, si sia incuriosito e sia andato a recuperarlo, perché è in effetti uno dei post "fondanti" del blog.

E con questa esortazione, vi auguro buona notte!

venerdì 27 dicembre 2024

#hastatoTrump: il Fatto Quotidiano e la riscrittura della storia

Non ho nessuna particolare animosità verso il Fatto Quotidiano, che, come ricorderete, ospitava (e tuttora ospita, solo che non ci scrivo) un mio blog, e sulla cui edizione cartacea ho scritto articoli che sono invecchiati bene. Travaglio magari non la pensa come me, ma è pur sempre passato alla storia di questo blog come autore della "legge di Travaglio", la più elegante formulazione di un paradigma (ideologico, non scientifico) mai congegnata (il famoso Y = X di cui parlammo qui), e poi scrive bene, anche se ogni tanto stucca.

Ci sono rimasto di stucco io, invece, imbattendomi in questa articolessa:


di tal Filippo Maria Pontani, che non conoscevo e che non credo di voler conoscere, avendo invenuto nel suo pregiato brano questa preziosa perla: Mitsotakis sarebbe colpevole di


Io me la ricordavo in un modo un po' diverso. Siccome dimentico tutto, cerco di prendere nota e archiviare il più possibile, e così mi è bastato digitare "memorandum" per trovare questo:


Il punto 4.4 del memorandum imposto dalla Troika alla Grecia nel 2015, documento che gli scettici o gli scrupolosi volendo possono ancora trovare qui.

La prima presidenza Trump era di là da venire. Le privatizzazioni saranno anche state imposte dagli Stati Uniti (della Troika faceva parte un'istituzione a trazione evidentemente statunitense, il Fondo Monetario Internazionale, e due istituzioni a trazione occultamente statunitense: la Commissione Europea e la BCE), questo posso anche ammetterlo (perché è evidente, come è evidente che l'Unione Europea è il momento storico di massima subalternità, non autonomia, dell'Europa agli Stati Uniti)!

Ma Trump non c'entrava un accidenti di nulla! 

Come commentare una roba simile?

Intanto, come considerazione di ordine generale, se preoccupa lo house organ dei gatekeeper ortotteri, probabilmente Trump farà anche cose buone! Sono molto diffidente rispetto alle narrazioni ireniche e palingenetiche, sono molto sospettoso rispetto alle facili algebre secondo cui "i nemici dei miei nemici sono miei amici", guardo con perplessità all'idea che Donaldo ed Elonio siano "uno di noi!", ma insomma, se si arriva a riscrivere la storia in modo così goffo si è evidentemente disperati, ed è strano come la disperazione dei gatekeeper vista dalla parte dei rivoluzionari somigli a un barlume di speranza!

Poi, come considerazione più specifica, mi sono incuriosito e sono andato a vedere chi discettasse di economia con così tanta (in)competenza e sprezzo della realtà fattuale (e un pochino, diciamolo, anche del ridicolo). La risposta è stata sorprendente: salvo mio errore, o omonimia, un docente di filologia greca! Non ci perdo tempo (fatelo voi, se volete), ma do pressoché per scontato che tanta autorevole voce non si sia minimamente levata a difesa della culla della civiltà oggetto della sua professione quando a massacrarne gli abitanti era stato mandato il macellaio dal grembiule rosa, quello Tsipras che in coppia con Varoufakis fece da utile idiota alla Troika, come qui ricorderete (basta rileggersi qualche articolo del 2015, anche per constatare che, una volta di più, io vi avevo detto fin dall'inizio come sarebbe andata, tant'è che mentre la sinistra dei Pontani giubilava per la vittoria di Tsipras, io scrissi questo).

Anche per questo credo che il blog, la nostra casa, sia una forma di comunicazione superiore rispetto ad altri social: perché nella sua scansione lineare consente di tenere traccia storica degli eventi, cosa che nei gorghi putridi della cloaca nera non è sempre facile fare, così come credo che sia indispensabile tenere in vita a/simmetrie, per avere un forum di pensiero critico libero, che possa opporsi al più odioso sintomo dei regimi totalitari, la riscrittura, in alcuni casi addirittura preventiva!, della Storia.


(...vincendo una certa ritrosia, parente stretta del ribrezzo, mi sono addentrato nella pagina del de quo: in effetti nel 2015 non era pervenuto, ha cominciato a scrivere per il Fatto nel 2017, cioè quando ho smesso io, e si è accorto che con Tsipras qualcosa non andava nel 2018, cioè tra anni dopo di noi. Meglio tardi che mai. Dice di aver "criticato a più riprese, e con cognizione di causa, il trattamento riservato alla Grecia dall'Unione Europea e dalla trojka", ma il minimo che si possa dire è che se le critiche sono come quella odierna, oltre a non essere tempestive sembrano anche un po' sfuocate. Non ho particolare desiderio di approfondire il pensiero di questo studioso, ma tanto vi dovevo per scrupolo di correttezza. Essi sono ovunque, noi no...)

lunedì 2 gennaio 2023

Croazia, Grecia, Italia (in ordine alfabetico)

Chi ha vinto la Guerra dei trent'anni (che è quella guerra che venne chiamata così perché durò trent'anni, dal 1618 al 1648)? La risposta non deve essere semplicissima, tant'è che anche la fonte delle fonti esita a darla in modo netto, probabilmente perché non avrebbe senso farlo, ma in estrema sintesi sembra di poter concludere che ne siano usciti vincitrici Francia e Svezia, e un po' ridimensionato "lo imperatore". Questo vuol dire che Francia e Svezia sono andate di vittoria in vittoria per trent'anni? Naturalmente no. La legittima aspirazione all'autodeterminazione di tanti popoli europei si affermò (parzialmente) attraverso alterne vicende. La vittoria, o la sconfitta, definitive, non ci furono. Ci si arrese, più che al nemico, all'evidenza di aver intrapreso un percorso irrazionale.

Un eventuale storico di passaggio rabbrividirà di fronte alla rozzezza di queste mie considerazioni, più o meno come è capitato a me leggendo certi commenti al post precedente, tutti affetti da un vizio di fondo: la fede in (e l'attesa di) un evento palingenetico, di una vittoria (o sconfitta, a seconda dei punti di vista) definitiva. Insomma, l'idea che permea molte religioni (inclusa l'ultima arrivata: Lascienza), quella che un Deus ex machina esterno pareggerà i conti, sollevandoci dal fardello dell'impegno quotidiano. Purtroppo le cose non stanno così, e l'idea da molti espressa che l'ingresso della Croazia nell'Eurozona "finalmente" distruggerà l'Eurozona (e/o la Croazia) è viziata, oltre che da questa ingenuità di fondo, da una serie di valutazioni grossolane degli ordini di grandezza e da un incomprensibile oblio di dinamiche storiche recenti e dei meccanismi elementari di una crisi finanziaria.

Intanto, vi fornisco uno schema che può esservi utile: la classifica del reddito pro capite nei paesi dell'attuale Eurozona, misurata nel 1999 (anno di inizio), nel 2008 (anno in cui scoppia la crisi globale), nel 2012 (anno in cui inizia l'austerità), nel 2019 (ultimo anno prima della pandemia), nel 2022 (l'anno appena concluso) e nel 2027 (l'anno fino a cui si spingono le previsioni del Fondo Monetario Internazionale, da cui sono tratti i dati):
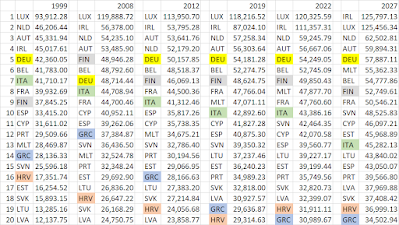

(i dati sono espressi in dollari a prezzi del 2017 e a parità di potere d'acquisto).

Sono tanti numeri e ci sarebbero tante cose da dire, ma partirei dal fatto che nel 1999 la Croazia si classificava sedicesima in termini di reddito pro capite, e da allora è costantemente scesa, arrivando nel 2019 alla ventesima posizione (l'ultima), salvo recuperare quest'anno una posizione, scavalcando la Grecia che è scesa all'ultimo posto. Un percorso molto diverso da quello della Grecia e della Finlandia (per citare due paesi di cui abbiamo fin da subito - cioè dal 2012 - evidenziato le analogie), i quali entrambi hanno recuperato posizioni fra 1999 e 2008, salvo poi perderle, nel caso della Grecia in modo disastroso. Il percorso della Croazia, in questo senso, è molto più simile al nostro: siamo partiti in settima posizione e siamo costantemente scesi, arrivando alla decima oggi, e con la prospettiva di scendere alla tredicesima nel 2027, facendoci scavalcare da Slovenia, Cipro ed Estonia.

Ora, fermo restando il banale dato di natura che per "fare la fine della Grecia" (cioè perdere otto posizioni nella classifica del reddito pro capite) la Croazia dovrebbe ritrovarsi ventisettesima di venti Paesi (il che è ovviamente impossibile!), magari dovremmo chiederci come hanno fatto a salire in graduatoria i Paesi che poi hanno fatto il capitombolo, e la risposta chi è qui da un po' la sa già: finanziando la propria crescita con debito privato, preferibilmente verso creditori esteri. Ora, se confrontiamo quello che è successo in Italia, Grecia e Irlanda nei nove anni precedenti il 2008 (quindi dal 1999 al 2008) con quello che è successo in Croazia nei nove anni precedenti il 2021 (quindi dal 2012 al 2021) vediamo che la Croazia è stata protagonista di un film totalmente diverso:


Mentre, come dovreste sapere, in Italia, Grecia e Irlanda prima della crisi abbiamo visto crescere (nel caso dell'Irlanda esplodere) il debito privato e quello estero (inteso come posizione debitoria netta sull'estero), a fronte di una diminuzione o di un lieve aumento del debito pubblico, negli ultimi nove anni in Croazia è successo esattamente il contrario. Ora, naturalmente, il fatto che fuori dall'euro non si siano accumulati squilibri finanziari potenzialmente pericolosi non offre alcuna garanzia circa il fatto che dentro l'euro questo non possa accadere. Ma come sappiamo questi squilibri sono dovuti alla perdita di competitività e alla necessità di finanziare con debito uno squilibrio persistente dei conti con l'estero (cioè di indebitarsi per pagare l'eccesso di importazioni rispetto alle esportazioni). Questo fenomeno per ora non è visibile, e come l'esperienza delle nostre crisi precedenti dimostra (non solo quella del 2008-2010, anche quella del 1992), per arrivare al redde rationem occorrono due elementi: un lungo periodo di accumulo di squilibri (il caricamento della molla), cioè, tipicamente, un lungo periodo in cui l'inflazione del Paese candidato al botto è superiore a quella dei Paesi cui è agganciato; uno shock esterno. Queste due cose in Croazia per ora non ci sono, forse non ci saranno mai (dipende da come il Paese riuscirà a gestire la propria inflazione) e forse si presenteranno in ordine inverso (è probabile che lo shock esterno sotto forma di crisi finanziaria globale si presenti prima che la Croazia abbia accumulato significativi squilibri sotto forma di incrementi significativi degli stock di debito privato ed estero).

Quanto al gestire la propria inflazione, quella della Croazia sembra un po' diversa da quella, poniamo, di Grecia, Italia o Irlanda quindici anni fa. Più che dipendere da pressioni della domanda interna, finanziata dal debito estero, credo che nel caso della Croazia conti l'essere agganciata all'economia tedesca e alla relativa vulnerabilità rispetto a shock di offerta (aumenti di prezzi del gas, ecc.). Quindi come se la caverà la Croazia dipenderà in larga parte da come se la caverà la Germania, mentre come evolverà il differenziale di inflazione fra la Croazia e gli altri Paesi dell'Eurozona, almeno alla luce delle informazioni attuali, non sembra dipendere in modo cruciale dall'ingresso della Croazia nell'Eurozona (con relativo ciclo "credito facile - eccesso di spesa - pressione sui prezzi - perdita di competitività - ulteriore debito - botto", ovvero il ciclo di Frenkel).

Spero di aver chiarito meglio perché a Eleonora ho risposto così:


e anche perché le ho risposto così:


Alla seconda risposta aggiungerei un dettaglio. Non solo la situazione della Grecia nel 2008 era molto diversa in termini di debito pericoloso (quello privato) rispetto a quella della Croazia nel 2021 (e oggi), ma se torniamo alla prima tabella potremo agevolmente constatare che lo slittamento verso il basso della Croazia nella classifica del reddito pro capite fra il 1999 e il 2019 dipende dal sorpasso da parte della Slovacchia (entrata nell'euro nel 2009) e dei Paesi baltici (entrati fra 2011 e 2015). Possiamo discutere su come sarebbero andati questi Paesi se fossero rimasti fuori, ma nel discorso politico nazionale della Croazia suppongo sia stato molto facile argomentare che quei Paesi erano andati meglio perché erano entrati.

Quindi questa ulteriore considerazione:

di per sé non è "errata". Semplicemente, per ora la Croazia può permettersi un aggancio valutario col quale, come vi ho fatto vedere nel post precedente, conviveva da tempo. Per quanto potrà permetterselo lo vedremo col passare del tempo e in tanti anni dovremmo aver capito che la variabile che ci avvertirà, il canarino nella miniera (più utile e sfortunato della mucca in corridoio), è il saldo delle partite correnti della bilancia dei pagamenti (l'accreditamento/indebitamento estero).

Non credo che la si possa mettere nemmeno così:

Se la loro posizione debitoria è migliorata senza Monti, vuol dire che non hanno avuto bisogno di Monti.

Ma prima di entrare nell'affascinante questione del perché e del percome i croati si siano risparmiati un Planine, ci sarebbe da rispondere a una domanda preliminare: se quello che ci preoccupa, per un verso o per un altro, è la tenuta dell'Eurozona, la possibilità che riprenda un cammino di crescita, che ricomponga gli squilibri (resi evidenti in questa fase dall'ampliarsi dei differenziali di inflazione fra i vari Paesi membri, segno di pericolosa divergenza macroeconomica fra di essi), forse più che di un Paese che conta per lo 0.5% del Pil dell'intera area (la Croazia) converrebbe dare un'occhiata al Paese che conta per il 29.6% del totale.

O no?

Lo facciamo presto.

martedì 7 aprile 2020

Lettera dal futuro

Panagiotis Grigoriou ha lasciato un nuovo commento sul tuo post "Un requiem italiano":

Cher Alberto, chers lecteurs de Goofynomics, chers amis Italiens,

Je te suis sur ton blog et je suis rassuré, t'es en bonne santé. Depuis la Grèce nous suivons le drame Italien très émus;les yeux ouverts devant l'effondrement économique qui très probablement suivra.

Chaque économie et chaque nation devront trouver les réponses qui sont les leurs, suivant leurs propres structures économiques en brisant le cadre germano-compatible de l'Union européiste et de sa zone mark, celle de l'euro.

Je me trouve confiné à bord de notre radeau de sauvetage, notre petit et vieux voilier, amarré dans un village du Péloponnèse, avec ma femme et nos deux chats. J’écris souvent sur mon blog greekcrisis.fr tandis que mon autre activité liée au voyage greceautrement.fr est au point mort, d'après les estimations d'ici le Tourisme qui représente 25% du PIB grec ne redémarrera presque pas cette année.

Le gouvernement grec pro-Berlin offre en théorie 800 euros aux indépendants, mais c'est soumis à de conditions et que surtout, comme votre lecteur le dit cela ne couvrira même pas les frais de base.

Nous revenons à case survie, le dette grecque si je ne me trompe pas représente déjà 118% du PIB, et d'après des estimations le confinement enlève de l'économie grecque 500 millions d'euros par jour plus le trou comme on dit actuel des finances. Donc c'est la mort assurée, et le non redémarrage d'une bonne partie des petites et moyennes entreprise. L'économie grecque si le confinement prend fin en mai aura beosin de plus de 6 mois pour revenir à son niveau de février 2020, et encore c'est un scénario optimiste. La Grèce aura besoin de 100 milliards d'euros en 2020 et le danger c'est qu'un mémorandum No 4 avec la Troïka de Berlin, puisse être imposé, de même que son analogue en Italie et partout ailleurs.

Ce qui est remarqué à défaut d'être remarquable, c'est la non-surprise des Grecs devant la nouvelle crise qui risque d'être encore plus radicale que celle de la Troïka, car la production industrielle a baissé de 40% en moins d'un mois. C'est si possible la survie, mais le gouvernement vient d'interdire la pêche et la population est très choquée par cette interdiction, la pêche ici c'est autant pour survivre, pour en vendre un peu en informel, et pour compléter le pain quotidien. Certains sortent de nuit pour revenir avant le jour dans le petit port de pêche, mais c'est risqué, météo, accidents, et grosse verbalisation si ils sont pris, de 5000 euros.

Les gens ont donc si possible quitté Athènes pour les campagnes avant le confinement. Sauf que faire du survivalisme à la campagne n'est guère possible à 100%, nos besoins sont certes réduits, encore plus réduits que d'habitude, nous ramassons des citrons et des clémentines chaque jour, mais les spaghettis ne poussent pas sur les arbres, les yaourts non plus et les factures à Athènes, loyer, électricité etc ne sont pas annulées.

Finalement c'est un moment de basculement, cela-dit et pour l'instant, les gens d'ici du petit Péloponnèse, se préparent comme ils le peuvent...

Drôle de guerre... courage Amis Italiens,

Panagiotis Grigoriou

Historien Ethnologue
greekcrisis.fr


Postato da Panagiotis Grigoriou in Goofynomics alle 6 aprile 2020 18:51


(...cari diversamente europei, voi che per le lingue non siete portati: guardate il bicchiere mezzo pieno! Forse oggi è meglio non capire, altrimenti vi si rovina la sorpresa...)

domenica 11 marzo 2018

Il cambio fisso e i suoi correttivi (lettere dal mercato unico)

(...vi aspettavate il post politico, vero? E invece no: per dispetto, ve ne offro uno tecnico...)


C'è un modo fastidiosamente truffaldino di raccontare Keynes, quello adottato da certi intellettuali della Magna Grecia senza arte e con molta parte che ci siamo lasciati parecchie leghe indietro (ma in realtà ne è bastata una, di Lega, per consegnarli alla Gehenna, dove è pianto e stridore di denti): quello secondo cui la costruzione dell'Eurozona sarebbe keynesiana perché Keynes era per i cambi fissi di Bretton Woods.

Chi ragiona così prende due piccioni con una fava (se stesso): dimostra cioè di non conoscere né Keynes, né Bretton Woods, e questo per due ben precisi e individuabili motivi.

Non conosce Keynes, perché la proposta di Keynes, come vi ho spiegato diverse volte (gratis qui) prevedeva, fra le tante cose, che gli squilibri inevitabilmente prodotti dai cambi fissi venissero penalizzati in maniera simmetrica, scongiurando quindi tentazioni mercantilistiche (ovvero, la tentazione di esportare sistematicamente più di quanto si importa). Ventidue anni prima di Bretton Woods, del resto, Keynes era stato piuttosto esplicito nel dire che comunque i cambi flessibili erano un meccanismo di aggiustamento superiore, perché alla deflazione (taglio dei salari) era senz'altro preferibile la svalutazione (un discorso che abbiamo iniziato ma non concluso qui).

Non conosce Bretton Woods, perché anche il sistema di Bretton Woods prevedeva un importante correttivo agli squilibri di bilancia dei pagamenti. Quale? Ma è semplice: il controllo dei movimenti di capitali. Insomma: la famigerata "repressione finanziaria" di cui qui tante volte abbiamo parlato.

In che modo la repressione finanziaria tutela i paesi dagli squilibri di bilancia dei pagamenti? Ma, sostanzialmente perché se i capitali non sono totalmente liberi di muoversi da un paese all'altro, se i loro spostamenti sono disciplinati, il governo ha la possibilità di fissare il tasso di interesse, e quindi di stimolare o frenare la propria economia, e, soprattutto, di determinare il costo del proprio debito (ovviamente, di quello collocato sul mercato interno). Quindi, se il resto del mondo va in recessione, ma non puoi svalutare, puoi però rilanciare l'economia con politiche monetarie espansive senza che i capitali defluiscano all'estero (deflusso di capitali significa Ideal Standard, significa Brioni, significa Honeywell, significa Embraco: il capitale va altrove e lascia il "fattore lavoro", cioè i disoccupati, a te). Al tempo stesso, con apposite restrizioni valutarie, puoi governare i flussi di import/export (se non ti do la valuta per acquistare un prodotto estero devi acquistare un prodotto italiano e quindi generare reddito e occupazione in Italia).

Le cose che si potrebbero fare sono tante, e i paesi che le mettono in pratica sono tanti, come anche qui abbiamo imparato, leggendo gli studi del Fmi (andate a vedere come è classificata la Germania).

Noi, però, i Leuropei, la razza eletta che con empito prometeico si è data il compito di forgiare una forma di governo che nessun'altra accolita di paesi liberi aveva mai pensato di potersi dare, noi, questi controlli, in Leuropa, non possiamo praticarli.

Il Single European Act del 1986 (entrato in vigore nel 1987, avviando un processo che si sarebbe completato nel 1992) trasformava la Comunità Europea in un mercato unico. E cos'è un mercato unico? Il quarto stadio di integrazione economica, che si ottiene quando a una unione doganale (cioè un insieme di paesi che non hanno barriere doganali al proprio interno e hanno una politica tariffaria comune verso l'esterno), si aggiunge la libera circolazione dei fattori produttivi: capitale e lavoro. Dal 1992 i controlli dei movimenti di capitali sarebbero stati eliminati. Noi, in verità, li eliminammo dal 1990. Ottima scelta! Proprio in quel periodo la Germania aveva bisogno di tassi elevati per finanziare la propria riunificazione, mentre a noi facevano comodo tassi bassi per rifinanziare il nostro debito pubblico elevato per i noti motivi (divorzio Tesoro-Banca d'Italia). La scelta era fra lasciare che i capitali defluissero dall'Italia, o lasciare che diventassero più costosi per il governo italiano. La conseguenza fu la crisi del 1992.

Tutta roba che ci siamo lasciati dietro le spalle, naturalmente.

I soloni dei giornali di regime vi diranno che oggi (?) c'è la globalizzazione (?) e quindi non è possibile rifugiarsi nell'autarchia (?) anche perché siamo troppo piccoli (?) e quindi non possiamo opporci alla tendenza all'apertura (?) che caratterizza l'economia mondiale (Trump, che è uomo di mondo, la sta interpretando alla perfezione)...

E, se in trasmissione non ci siamo io o Claudio Borghi, a questi bei tomi nessuno ride in faccia (ma ora c'è un nuovo sceriffo in città, e presto se ne accorgeranno: quanto a Siri, lui, Armando, è troppo un signore e si contiene...).

Perché rido in faccia a questi cialtroncelli? Semplice. Perché purtroppo, e sottolineo purtroppo, l'apertura di questo blog ha portato alla mia conoscenza tante cose che avrei preferito evitare di conoscere. Non parlo solo delle sofferenze che condividete con me e dello sfacelo che i nostri governi hanno fatto del nostro paese. Parlo anche e soprattutto della consapevolezza ormai assoluta e totale che i media ci forniscono sistematicamente una visione travisata della realtà, il cui risultato, se non il cui scopo, è quello di impedirci di reagire come popolo italiano alle ingiustizie e alle vessazioni cui veniamo sottoposti.

(...apro e chiudo una parentesi politica, dopo avervi dato nel blog innumerevoli esempi in materia economica: qualsiasi cosa i media vi dicano della Lega in questo momento è falsa, per il semplice motivo che siamo gli unici che allarmino chi li controlla, come si è visto qui. Quindi fategliela dire, sorridete e annuite cortesemente, e poi interpretate al contrario quello che vi viene detto...)

A titolo di ulteriore esempio di questa pervasiva e truffaldina distorsione della realtà, condivido con voi una lettera che mi viene da uno de passaggio che oggi è in America Latina, perché le piccole imprese non sono produttive e non si aprono al commercio estero e via scemenzando (ma questo è un altri filone di scemenze da bar: restiamo sul discorso dei capital controls che non si possono fare perché autarchiabbrutta e italiettapiccola...).


A: amministrativa@unodepassaggio.it

Da: amministrativa@paesepiùpiccolodellitalia.gr

Data: 23/02/2018 02.31PM

Oggetto: Order No: 666 - Payment

Dear Gesualda,

Thank you very much for the explanation.

Customer made the transfer. Because of the capital controls he was not able to send the total amount, as there is a monthly allowed limit which he has exceeded. Beginning of March he will be able to send the remaining amount (about €45)

As soon as we receive the bank documents we will let you know.

Wishing you a lovely day,

Best regards


Chiara la solfa? La Grecia (paese più piccolo dell'Italia, se il mappamondo non mi inganna) continua ad applicare controlli ai movimenti di capitali, e questo a vari scopi, fra i quali quelli di gestire i flussi di importazioni (del resto, se avete letto Stiglitz avrete visto che anche lui fa una proposta del genere, ma molto più farlocca). Non potendoli controllare, come sarebbe naturale in un mercato, col prezzo della valuta, li controlla in via amministrativa, lesinando la liquidità necessaria (in questo caso l'importatore aveva sforato di 45 euro e l'esportatore italiano è rimasto col cerino in mano: piccolo, ma per sempre un cerino).

Quindi?

Quindi questo.

Il controllo dei movimenti di capitali, additato, insieme al finanziamento monetario degli investimenti pubblici (cui tanto dovremo arrivare), come retaggio di un passato di scialacquamento e di immoralità nella condotta della politica pubblica, è prassi corrente dentro un mercato unico, in una unione nella quale in teoria merci, servizi, lavoratori e capitali dovrebbero fluire come linfa in un albero a primavera, e invece... invece no: i movimenti di capitali possono essere controllati indipendentemente dalla dimensione del paese (li ha controllati Cipro, li controlla la Grecia, ma anche la Germania, come avrete visto, non è considerata paese aperto nella classificazione dell'IMF, il che è perfettamente sensato, perché da sempre chi è più potente si protegge e lascia che siano gli altri ad aprirsi - vedi alla voce Trump), l'integrazione del mercato dei servizi è lungi dall'essere completata (aggiungo: per fortuna, e ci metteremo di traverso alla Bolkestein senza se e senza ma), la mobilità del lavoro sconta, oltre alle ovvie barriere culturali, una serie di altre barriere amministrative che ha sempre scontato, il che non ha mai impedito di muoversi a chi volesse farlo, e via dicendo.

Ma allora, se poi, nella vita di tutti i giorni, ognuno fa come gli pare, se ogni volta che parto devo ricordarmi quale adattatore prendere per le prese di corrente, se controllare i movimenti di capitale è possibile, allora potrebbe essere possibile anche "stampare moneta" (come dicono i soloni) per ristrutturare la rete viaria di un paese, o no? Se ne parla nelle riviste scientifiche (qui un esempio, in chiave critica) e nei giornali finanziari dei paesi liberi. Qui, però, casca l'asino. Lasciare che sia la Bce a decidere se finanziare il raddoppio di una linea ferroviaria in Toscana o la manutenzione di un canale ad Amburgo significherebbe dare alla Bce funzioni politiche che non possono competerle e che nell'attuale quadro istituzionale non hanno un contrappeso politico. L'idea delirante di "ministro delle finanze europeo" nasce proprio per ovviare a questo strapotere (ed è un'idea francese da sempre, come abbiamo imparato qui).

Peraltro, come nota Stefan Kawalec in un libro che presto spero appaia in inglese, se l'aggiustamento di competitività restasse legato alla svalutazione interna, cioè al fatto che il paese in difficoltà tagliasse i salari, o quello prospero li aumentasse, invece di diminuire o aumentare il tasso di cambio, il novello imperatore di Leuropa (Weidmann?) si troverebbe di fronte a uno stravagante paradosso.

Infatti, se, poniamo, l'Italia fosse in crisi per difetto di competitività (poche esportazioni) e la Bce decidesse di aiutarla (finanziando opere pubbliche), la diminuzione dei disoccupati italiani impedirebbe ai salari italiani di diminuire. In queste circostanze, quindi, i maggiori redditi italiani, a parità di costi dei prodotti italiani, farebbero aumentare le importazioni dell'Italia, senza rilanciarne le esportazioni, aggravando la crisi di bilancia dei pagamenti. Se invece decidesse di finanziare un paese forte, sperando di rilanciare la sua domanda, e di aiutare così, indirettamente, i paesi deboli (la proposta ripetutamente fatta da De Grauwe: la Germania deve alzare i salari così gli operai verranno in vacanza a Rimini), lo Imperatore si esporrebbe alla critica di correre in soccorso del vincitore.

Insomma: il presidente della Bce farebbe il male cercando di fare il bene, ma se facesse il bene gli verrebbe imputato di fare il male.

Che uomo sfortunato!

Quindi?

Quindi basta guardarsi in giro per il mondo: a parte l'allegra brigata leuropea, altrove gli stati gestiscono i propri confini e la propria moneta. Qualcuno lo fa bene, qualcuno lo fa male, qualche volta per merito o colpa proprio, qualche altra volta per colpa o merito altrui. Ma dire che gli italiani sarebbero pregiudizialmente incapaci di farlo, oltre a urtare contro l'evidenza storica e la nostra stessa percezione, che ci indica chiaramente come quando lo facevamo non stessimo peggio, è una forma intollerabile di razzismo che dovremo espiantare da questo paese. Questa sarà, come sapete, la stella polare della mia azione politica: restituire al mio paese la sua dignità calpestata e derisa dai media di regime, propalatori finora incontrastati di fake news economiche e non solo, contrastando ovunque e con ogni mezzo mi sia possibile e lecito mettere in campo chi continuerà a farsi megafono di una campagna denigratoria il cui unico scopo è quello di convincere i cittadini che resistere è inutile.

Chi mi ha votato è convinto che resistere sia utile.

Questa volta siete stati abbastanza.

La prossima volta sarete di più, soprattutto se sarò riuscito a dimostrarvi che col tempo non avrò dimenticato l'arte di dire no:


(...bè, non era proprio un post solo tecnico: un po' era anche politico. Ma, del resto, la tecnica mi è servita a dimostrarvi per tabulas quale sia il metodo dei media. Se volete liberare il paese, ricordatevene anche quando leggete le loro analisi politiche, fatte con la stessa onestà intellettuale, con gli stessi riscontri fattuali, con le stessa libertà dai pregiudizi di quelle economiche. Perché, chi ce l'ha, fa tutto con la stessa testa, come mi diceva la mia mamma prima di perdere la sua...)