Visualizzazione post con etichetta Banca centrale. Mostra tutti i post

lunedì 1 aprile 2024

Creazione di moneta ed eutanasia del contribuente

Contravvenendo ai miei saggi propositi, anche questa mattina, al risveglio, mi sono affacciato alla cloaca nera, imbattendomi in questa peerla:


Il più autorevole economista monetario europeo, nel senso di: studioso dell'unione monetaria europea (con tanto di manuale di riferimento giunto alla quattordicesima edizione), dice una cosa che capisco (ma non condivido del tutto), e una che non capisco (ma, come vedrete, il limite è certamente mio).

La cosa che capisco è quella che dice per prima: quando i tassi di interesse salgono, normalmente le banche incorrono in perdite, perché le loro passività (cioè i nostri depositi) sono a breve, mentre le loro attività (cioè i nostri mutui) sono a lungo. In astratto, quindi, al crescere dei tassi praticati dalla Banca centrale dovrebbe corrispondere una crescita dei tassi sui depositi (che significa maggior esborso di interessi per le banche), mentre i tassi sui mutui, essendo stipulati in contratti a lungo termine, dovrebbero adattarsi più lentamente (che significa uguale incasso di interessi per le banche), con danni per il loro conto economico.

La lista di elementi che questo ponzoso (il giavazzometro esplode!) ragionamento trascura è breve ma significativa.

Intanto, si trascura che i mutui, oggi come ieri, vengono proposti prevalentemente a tasso variabile, che è il motivo per cui qui qualcuno mi ringrazia per avergli detto prima di altri che l'inflazione avrebbe morso, e con lei i tassi: mi ringrazia perché combattendo una dura battaglia col proprio istituto è riuscito a farsi dare un tasso fisso, che all'epoca era più costoso, e pressoché subito dopo ha cominciato a fargli risparmiare un sacco di soldi. Ma questo lo hanno fatto gli happy few: i piddini, quorum nomen est legio, hanno ovviamente fatto tasso variabile, e quindi il ragionamento del ponzoso ponzatore non tiene tantissimo: per verificarlo, basta guardare i dati (cosa che i ponzosi ponzatori non fanno, noi sì):


In Banca d'Italia ragionano un po' a modo loro, questo ormai lo sappiamo, quindi la tavola (che è qui) va letta come fosse arabo: da destra (2020) verso sinistra (2022): nel 2020 gli interessi attivi (quelli percepiti sui mutui) erano 42 miliardi, nel 2022 dieci miliardi in più (effetto del tasso variabile), mentre gli interessi passivi (quelli pagati sui depositi), che nel 2020 erano 11 miliardi, nel 2022 erano 14 miliardi (solo tre miliardi in più).

Le cose quindi sono andate un po' al contrario di come il ponzoso ponzatore ponzava, e se vi ho spiegato come mai sono andate così dal lato degli interessi attivi (i mutui sono prevalentemente a tasso variabile), non devo spiegarvi perché sono andate così dal lato degli interessi passivi, cioè di quelli che percepiamo sui nostri depositi! Il motivo è semplice: il mercato bancario non è concorrenziale. Da un lato siamo tutti obbligati a detenere un deposito bancario, a pena di morte civile. Dall'altro, però, ormai in Italia le banche significative si contano sulle dita di una mano e fanno evidentemente cartello: la saggia regola del "cane non morde cane" impedisce che si facciano politiche commerciali "aggressive" (innalzando il tasso di interesse) per sottrarsi clientela offrendole un tasso più alto, considerando che poi, finita la manna dei tassi di interessi (attivi) alti, il correntista ridiventerebbe, per la banca, quello che a Roma si dice "un accollo", cioè un peso, una perdita, una zavorra!

Ma non c'era un Commisariu alla Concorrenzu?

Ma certo che c'era: la signora Vestager, condannata in primo e secondo grado dai tribunali dell'Unione per aver attivato con una decisione che ora tutti possono tranquillamente definire illecita (noi lo avevamo fatto anche ex ante), quella sulla banca Tercas, la catena di eventi che portò alla tragedia delle quattro cosiddette "popolari" (solo una lo era), la vendita delle due venete, ecc. Ma chissà se i GenZ o i punturini, chissà se le varie neoplasie del Dibattito, si ricordano, nel loro delirio livoroso e autocentrato, di questi fatti non irrilevanti? Verosimilmente no. Viceversa, chi invece c'era, e ci stava con la testa, avrà capito che la "concorrenza" per l'UE è solo la continuazione di una politica di aggressione al nostro sistema economico con altri mezzi: cioè con la complicità del PD. PD che, non a caso, è l'espressione e il braccio secolare di quegli interessi che da sempre in Italia fomentano il conflitto intergenerazionale diffondendo la balla del futuro negato ai giovani dalla prodigalità dei padri (mentre gli è stato negato dalla innecessaria austerità del PD).

Ora, se non c'è concorrenza (fatto salvo il caso in cui invocarla a razzo serve a metterci in difficoltà), c'è cartello, e per questo motivo i rendimenti dei depositi sono rimasti al palo e il margine di interesse (percepito dal sistema bancario) è aumentato di circa sei miliardi.

Sinceramente, i 140 miliardi che la Banca centrale avrebbe trasferito al sistema bancario secondo De Grauwe non so che cosa siano né come entrino in questo ragionamento. Vuole forse dire che le banche hanno potuto tenere bassi i tassi passivi, quelli che pagano sulla raccolta, perché la banca centrale le ha massicciamente rifinanziate a tassi più bassi? Sarà... Comunque i tassi praticati dalla Bce sono aumentati, quelli sulle operazioni di rifinanziamento al sistema bancario sono oltre il 4% da un bel po', mentre i tassi sui depositi sono ancora ampiamente al disotto:


e quindi non vedo (io) come il rifinanziamento della Bce, che avviene a tassi più alti, avrebbe contribuito a tenere bassi i tassi sui depositi. Ma evidentemente qui c'è qualcosa che non capisco io, o forse lo capisco: bisogna dire che #hastatolaBCE perché non si può dire che #hastatolUE.

E va bene così.

La cosa che però veramente non capisco è un'altra: cazzocentra il contribuente? L'affermazione secondo cui in questo modo (cioè rifinanziando un sistema bancario che secondo lui avrebbe dovuto essere in perdita, mentre secondo la concreta evidenza dei fatti era in profitto) la Bce avrebbe spostato le perdite dal settore bancario al contribuente sinceramente non la capisco!

I livelli di possibile lettura di questa affermazione sono due, secondo me (se ce ne sono altri, sentitevi liberi di aggiungerli).

Primo: si può immaginare che De Grauwe voglia dire che favorendo coi suoi trasferimenti il mantenimento di tassi passivi bassi la Bce avrebbe consentito l'abnorme ampiamento del margine di interesse. Sì, d'accordo: ma in questo caso avrebbe senso dire che le perdite sono state trasferite al cliente, via aumento dei tassi attivi non compensato da un aumento dei tassi passivi (strano come un profitto bancario visto dal lato del cliente somigli a una fregatura!). Ora, il cliente è anche un contribuente (quasi sempre), ma in questo ragionamento entra in quanto cliente, perché i soldi di cui si parla (quelli entrati nelle casse delle banche) non vengono dalle sue tasse. Parlare di "taxpayer" in questo caso ha tanto senso quanto ne avrebbe dire che venendo giù l'American Airlines 587 ha posto fine alla vita di 260 contribuenti.

Cazzocentra?

Secondo: visto che parla di contribuenti, mi sorge l'orrido sospetto che De Grauwe voglia suggerirci, o magari addirittura creda, che l'emissione di moneta, e in particolare dei 300 miliardi secondo lui dati dalla Bce alle banche, sia direttamente o indirettamente finanziata dal gettito fiscale. Questo sarebbe particolarmente grave, e per voi non è difficile rendervene conto.

Le parole più dirompenti pronunciate nella legislatura precedente non sono infatti queste:

(come probabilmente avranno pensato punturini e altre neoplasie), ma queste:


"Tutto qua!" I soldi della Bce non vengono dalla raccolta fiscale, sono moneta emessa dalla Banca centrale, la Banca centrale crea moneta, tutto qua!

Perché è così dirompente questo concetto, tanto eversivo da essere riportato in ogni manuale di macro? Semplicemente perché ci ricorda un dato ovvio: il bilancio dello Stato potrebbe essere finanziato con emissione di moneta. Del finanziamento con base monetaria (par. 11.3.3 del manuale di Acocella):


abbiamo parlato in lungo e in largo per oltre dieci anni (qui un post dedicato). Nessuno pretende che sia la panacea, ma oggi la communis opinio dei giornal-oni è che sia una iattura, anche se poi, al momento del bisogno, è inevitabile ricorrere ad esso in forme travisate e per ciò stesso inefficienti. Pensate al quantitative easing: per non finanziare poche decine di miliardi di investimenti pubblici con creazione di moneta, si sono riversate parecchie centinaia di miliardi di finanziamenti sul sistema bancario che li ha allocati in nome dei fatti propri, per lo più facendo carry trading o altre operazioni sostanzialmente neutrali per l'economia reale!

Chest'è!

Su questo semplice dato tecnico (la Banca centrale crea moneta) dovremmo articolare un minimo di riflessione politica. Perché punturini, ggiovani, e simili sono tossici? Perché sono egoticamente confinati in una dimensione epifenomenica della realtà: io non trovo lavoro, mio padre ce l'aveva, quindi mio padre ha rubato il lavoro a me; io vengo soggetto a un obbligo, quindi ora c'è un problema, prima tutto andava bene! La parola metodologicamente sbagliata, quella che genera uno scollamento temporale (il lavoro del padre si è svolto al tempo del padre e non era quindi, a meno di avere la DeLorean in garage, in concorrenza con quello del figlio; il problema c'era anche prima, e svegliarsi prima forse avrebbe contribuito a evitare che al Governo ci andasse chi lo aveva causato), è, naturalmente, io, che prima di essere un raglio è, come sanno le persone colte, il più lurido dei pronomi.

Tutto, incluso i problemi percepiti dagli egotisti tossici, nasce da una decisione che non è italiana, ma globale, perché riflette il rovesciamento a livello globale dei rapporti di forza fra capitale e lavoro: il divorzio fra Tesoro e Banca d'Italia (qui trovate tutti i post dedicati all'argomento, se suggerirei di ripassarli). L'esplosione del debito pubblico italiano è strettamente connessa a quella decisione, come sappiamo. Per chi si fosse messo in ascolto solo ora, ricordo che la decisione della Banca centrale di non intervenire a sostegno delle emissioni di titoli del debito pubblico (cioè la decisione di mettere questo finanziamento esclusivamente in mano a risparmiatori e mercati) costrinse il Tesoro a praticare tassi di interesse più alti, e in definitiva a indebitarsi per pagare gli interessi sul debito, che così raddoppiò in un decennio, andando (a spanne) dal 60% al 120% del Pil nel corso degli anni '80. La prodigalità delle generazioni passate c'entra il giusto: queste generazioni sono anche quelle che poi avevano riportato il rapporto al 100% prima della crisi, per dire. Il dato determinante è la sconfitta del lavoro e la vittoria della rendita finanziaria: il capitale finanziario, "i mercati", resi arbitri del destino dello Stato, contitolari (con la magistratura) della funzione di indirizzo politico, da decenni si pappano l'avanzo primario dello Stato, un avanzo che va, appunto, a remunerare l'abnorme crescita del debito determinata da quella lontana decisione.

Come vi spiegai tanto tempo fa, qui il problema non è nemmeno Leuropa. Certo, il Trattato di Maastricht ha consolidato in una norma di livello (secondo alcuni) sovracostituzionale quello che finora era un semplice gentlemen [si fa per dire] agreement o poco più, iscrivendolo in quello che alla fine è diventato il comma 1 dell'art. 123 del TFUE (prima era l'art. 101 del Trattato di Maastricht). Ma in questo senso Leuropa, come nella sua migliore tradizione, semplicemente eseguiva gli ordini, recependo nell'ordinamento eurounitario la Grundnorm, unica e totalizzante, della Terza globalizzazione: l'egemonia dei mercati sugli Stati, realizzata attribuendo ai mercati (per un supposto interesse superiore, quello della "stabilità" e della lotta alla corruzione) il ruolo di finanziatori unici degli Stati, che venivano così privati di una delle loro ragioni costitutive, quella di battere moneta. Certo, al disopra di questa decisione, come antecedente logico e politico, c'è l'affermazione di un mondo unipolare, la "sconfitta del comunismo", che già all'inizio degli anni '80 arrancava visibilmente. Il punto che però ai newcomers sfugge è che una cosa che loro danno per scontata, cioè che lo Stato debba rivolgersi al mercato per "avere i soldi" che "non ci sono", tanto scontata non è: è una decisione politica ed è uno snodo determinante, lo snodo da loro non percepito da cui derivano i problemi che loro riescono a percepire!

Se il ggiovane deve fare una vita di merda è perché allora, nel 1981, non i suoi genitori, ma Ciampi e Andreatta, decisero di mettersi al vento e di far esplodere il costo del finanziamento del debito pubblico. Quindi "Ciampi e Andreatta brutti cacca pupù!", come si legge in tanti blog di altre neoplasie (gli zerovirgolisti tutti imparaticci e distintivo)? Ma, insomma, sarei più attenuato: il fenomeno è stato globale, come tanti dati a voi noti mostrano:
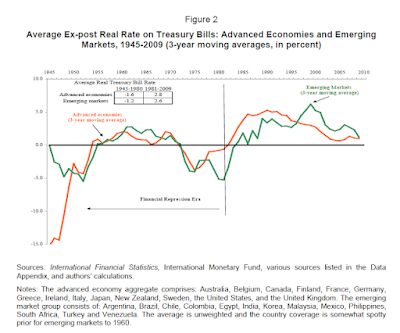

ed è difficile valutare se sarebbe stato possibile all'epoca fare altrimenti. Il GenZino potrebbe dire: "Sì, però papà ha votato per Ciampi e Andreatta!" (per Ciampi no, ma lasciamo stare). Beh, anche questo ragionamento non tiene semplicemente perché la decisione, imposta dalla violenza dei fatti, è comunque stata presa al difuori di un circuito democratico. Certo, se la decisione fosse stata esplicita, fosse stata dibattuta in Parlamento, si sarebbe potuto fare un discorso di onestà: "Cari lavoratori, avete perso, quindi ora o tiriamo i remi in barca, o ne pagheremo le conseguenze nei lunghi anni a venire!" Sì, è ovvio che nessun politico potrebbe mai fare un discorso del genere, ma ci siamo capiti: una serie di cose che si sono dovute fare dopo si sarebbero potute fare prima (tenendo per un momento da parte l'allettante ipotesi di fare la guerra "ar monno", tanto cara ai Rodomonti da sei preferenze...).

Resta però il fatto che se oggi il povero GenZino non ha un futuro, non è perché suo padre ha una pensione (la gestione INPS è squilibrata dal lato dell'assistenza, quindi, ad esempio, del reddito di divananza o reddito della gleba, non dal lato pensionistico, come potrete apprendere qui se non lo sapete), ma perché lo Stato ha dovuto tagliare gli investimenti pubblici per pagare quegli interessi sul debito la cui abnorme esplosione è stata concausata da una decisione che con la pensione dei genitori non ha nulla a che fare. Anzi! I GenZini sono vittime, porelli, di una decisione presa per togliere ai genitori quel poco di pensione che avrebbero potuto avere, per costringerli a rivolgersi al circuito finanziario (secondo pilastro and all that) onde assicurarsi un minimo di reddito dopo l'attività lavorativa. Il nemico dei GenZini non sono i loro genitori: è il nemico dei loro genitori, quello che ha voluto un mondo dove occorressero due stipendi (quello del genitore 1 e quello del genitore 2) per farne uno, e due pensioni (la pubblica e l'integrativa) per farne una (incidentalmente, qui vedete come una certa retorica dell'emancipazione e una certa retorica del conflitto generazionale sono entrambe funzionali al discorso del capitale finanziario: il che non significa che la realtà dell'emancipazione e del conflitto generazionale non siano positive, ma che a retoriche loro stanno messi molto meglio di noi!).

Se mai gli arriverà in testa, ai GenZini, questa cosa ci metterà molto tempo, perché abbiamo capito che per arrivarci non passerà dal meato uditivo esterno ma dal retto: dieci metri e oltre più lunghi e più dolorosi da percorrere di due centimetri e mezzo.

Spiaze tantissimo, anche perché di tempo non ne abbiamo molto, ma tant'è...

Analogamente, il punturino che ci racconta quello che sapevamo, cioè che in Svezia la gestione è stata più efficiente, magari dovrebbe porsi una domanda: non sarà mica che la Svezia è meno ricattabile?

Ma capisco che non si può chiedere agli altri uno sforzo di astrazione, di faticosa risalita della catena causale: gli altri vogliono soluzioni, possibilmente prescindendo dalla conoscenza del problema. Il problema, per come lo pongono nelle loro rivendicazioni, è quello che sento IO: e tanto basti!

Peccato che chi ragiona così sia, appunto, un pezzo del problema...

Concludo tornando al ponzante ponzatore: da De Grauwe può nascere un utile ripasso. Spero che vi sia stato utile, e vi lascio con una domanda. La Banca centrale può condizionare l'attività economica regolando direttamente o indirettamente l'offerta di moneta (cioè la concessione di credito) attraverso il tasso di interesse. Se il tasso di interesse praticato dalla Bce sale, salgono quelli praticati dalle banche per concedere credito, la domanda di mutui scende, l'economia rallenta, ecc. In questo modo si manda in recessione l'economia, che è l'unico modo che la Banca centrale abbia per controllare l'inflazione, visto che essa non dipende dalla moneta ma dalla domanda (altra ammissione epocale passata inosservata ai più).

Bene.

Questo però presuppone che di moneta, e di annesso circuito del credito, ce ne sia una: credo in unum eurum (ma anche in unam liram: per quello che voglio dirvi non cambierebbe molto).

Bene.

Tuttavia la transizione digitale porta con sé una transizione monetaria, che ha generato, via Fintech e altre innovazioni, un florilegio di varie monete, e quindi di ulteriori canali di raccolta ed erogazione del credito. Che impatto ha l'esistenza di queste alternative sulla capacità della Banca centrale di condizionare l'attività economica, di mandarla in recessione quando occorre, cioè, in termini più asettici, sul "meccanismo di trasmissione" della politica monetaria?

Su questa domanda che, mi rendo conto, sembra molto "tecnica" (dormite tranquilli!) ci confronteremo al #midterm.

Per tutti gli altri, ovviamente, ci sono i mutui a tasso variabile...

sabato 28 gennaio 2023

Parole dal cuore

Come vi ho spesso detto, e voi stessi avete sovente rimarcato, le emittenti locali, non schiacciate dalla becera logica gladiatoria delle blasonate emittenti nazionali, offrono a chi ne sa approfittare il tempo dell’approfondimento:


(...oggi - cioè ieri - riunione di redazione per il #midtermgoofy. Abbiamo messo su un programma che vi piacerà. Parleremo della stabilità e dei suoi meccanismi, del fantasma della convergenza, del patto per la crescita, del racconto dell'antieuropa, e di tante altre cose. Segnatevi la data: 15 aprile a Roma...)

sabato 6 aprile 2019

Mozione

La mozione è un "atto inteso a promuovere una deliberazione del Senato", ai sensi dell'art. 157 del Regolamento. Deve essere presentata da almeno otto senatori. Io finora ne ho presentate due, come risulta dalla sezione Presentazione di documenti della mia Scheda di attività: una con l'intero gruppo Lega per chiedere una moratoria della riforma delle Bcc, che non venne discussa perché Governo e Commissioni non erano state ancora costituite e quindi l'attività parlamentare era estremamente ridotta, e una con i colleghi delle Commissioni Finanze e Bilancio per chiedere che venga definito con una norma di interpretazione autentica l'assetto proprietario delle riserve auree del paese (la stampa cialtrona e fallimentare ha parlato di "assalto dei populisti all'oro di Bankitalia": poverini, mi fanno pena: più berciano, e meno vengono ascoltati...).

Quest'ultima mozione è invece stata discussa, dato che nel frattempo la legislatura è entrata a regime. Il regolamento prevede che il proponente illustri la mozione (ma può anche darla per illustrata, volendo, visto che il testo viene naturalmente distribuito all'aula). Lo specifica l'art. 158 del Regolamento, il quale stabilisce anche che "le mozioni relative a fatti od argomenti identici o strettamente connessi formano oggetto di un'unica discussione". I tempi dell'illustrazione e della discussione sono quelli definiti dal capo XII del Regolamento, il quale stabilisce fra l'altro che non si possono discutere argomenti che non siano all'ordine del giorno, che si intervenga in piedi e dal proprio posto, che non si possa intervenire due volte nella stessa discussione, e che gli interventi di norma durino non più di dieci minuti.

Sull'oro (cioè su loro) sono intervenuto due volte... perché non sono intervenuto in discussione! Prima ho illustrato:


poi, dopo la chiusura della discussione generale, e dopo che il Governo aveva espresso parere favorevole alla mozione presentata dal mio gruppo, sono intervenuto in dichiarazione di voto:


(noterete che nel primo caso il turno di presidenza era del Presidente Alberti Casellati, nel secondo del vicepresidente Rossomando).

Come avrete capito dal video, non mi è sembrato il caso di perdere tanto tempo in dichiarazione di voto a spiegare come mai avrei votato a favore di una tautologia. Mi è sembrato più utile chiarire perché avrei votato contro le altre mozioni che facevano parte della stessa discussione.

Ah, a proposito, tornando agli analfabeti funzionali: indipendenza non solo non è irresponsabilità, ma non è nemmeno autonomia. Con grave scorno di quelli che hanno voluto radere al suolo la Grecia, in giro c'è ancora qualcuno che il greco l'ha studiato nella scuola di Gentile, e quindi conosce il senso e il peso delle parole. Quando un uomo con la cultura incontra un uomo con le competenze, l'uomo con la cultura è un uomo morto. Ci hanno detto così? Vediamo se è vero.


(...vi reitero la mia preghiera di non cedere alle provocazioni. Non ci sono solo i black bloc. I social sono pieni di persone che, dichiarandosi dalla nostra parte, adottano atteggiamenti impropri. Non so se siano pagati per farlo - certamente non molto - ma anche laddove lo facciano gratis questi signori non vanno seguiti ma bloccati senza pietà. Anche i poveri scemi del facciamoride vanno bloccati. Qualche anno fa alcuni social (ad esempio Twitter) erano un luogo dove ogni tanto si svolgeva qualche discussione interessante. Oggi sono solo uno strumento per distrarvi e per attirarvi in trappole. Usate la più estrema cautela. Notate che a me dello shadow ban che sto subendo su Twitter, e in qualche modo anche su YouTube, dove mi riportano strane anomalie nell'indicizzazione dei contenuti, mi interessa il giusto, cioè, vi garantisco, molto, ma molto poco. Twitter è una frazione di una frazione di una frazione dell'elettorato. La vita vera è fuori, dove gli altri, i competenti, non possono affacciarsi, per evitare di essere presi a sputi in faccia. Quel momento, certo, potrebbe venire anche per noi. Per ora però riempiamo le piazze. Occorre molta pazienza e determinazione. La censura è arrivata tardi: avete visto uno spiraglio di luce e volete uscire dalla caverna. Il regime, con i suoi patetici cani da guardia, non può farci nulla. Evitate di mettervi nei guai, e ricordatevi sempre di verificare chi vi sta parlando, per capire perché vi sta dicendo certe cose. Per inciso, e a proposito di shadow ban, usare la forza dell'avversario:


significa anche che se bisogna creare un budget dell'Eurozona, bisognerà pure dotarlo di risorse proprie. Non aggiungo altro, voi siete persone evolute, e degli altri facciamo serenamente a meno...)

(...giovedì è stata una giornata particolarmente pesante: ma non è che quando non devo parlare così tanto in pubblico le cose siano molto meno impegnative. C'è tanto da fare lontano dai riflettori. Sono cose che non si prestano al tifo da stadio, e mi dispiace per chi non può farne a meno. Gli altri si faranno una ragione di certe delusioni...)

martedì 2 aprile 2019

Analfabetismo funzionale

Il lavoro che sto facendo è complesso, e certo non mi aspettavo che fosse semplice, dato il contesto interno e quello internazionale, ma confesso di aver un po' sottovalutato la quantità di complicazioni inutili derivanti da un diffuso analfabetismo funzionale. In tutta evidenza, i competenti e i loro organi di propaganda ignorano (o fingono di ignorare?) che lo Stato  (ente dotato di potestà territoriale) non è il Governo (organo complesso posto al vertice dell'apparato amministrativo dello Stato), che la detenzione (il fatto di avere la materiale disponibilità di un bene) non è la proprietà (diritto di godere e di disporre delle cose in modo pieno ed esclusivo), che l'indipendenza (condizione di chi è indipendente) non è irresponsabilità (l'essere irresponsabile), e via dicendo. Peccato. Si perde tempo inutilmente, quando oggi le moderne tecnologie ci consentirebbero di risparmiarlo. Non solo il significato delle parole è a portata di clic, come vi ho appena dimostrato, ma lo sono anche i testi in discussione nelle aule parlamentari, che basterebbe leggere (mi pare che questo sia sufficientemente chiaro), come pure, per gli europeisti liturgici, sono a portata di clic anche le migliori prassi dei paesi che per anni ci sono stati ritualmente proposti come modelli  (basta il titolo: per gli analfabeti funzionali chiarisco che in italiano è "L'oro della Germania", non "L'oro della Bundesbank").

A queste migliori prassi gli europeisti pragmatici semplicemente chiedono che il nostro paese si adegui. L'esigenza di adeguare le nostre istituzioni a quelle dei nostri partner di maggiore successo mi sembra non necessiti di spiegazioni: è tautologica, come è tautologico dire che le riserve dello Stato sono dello Stato (peraltro, questo principio basilare lo troverete affermato negli ordinamenti di qualsiasi paese civile: ad esempio, all'art. 9-bis dello Statuto della Banca centrale belga, o alle Sezioni 3 e 16 dello Statuto della Banca centrale olandese,  o all'art. 7, comma 3, lettera c, dello Statuto della Banca centrale spagnola, e vi risparmio altri esempi, perché voi, miei cari lettori, siete persone con un minimo di attrezzatura culturale - e quindi sapreste trovarveli da voi, ma, soprattutto, non ne avete bisogno! Sapete bene che l'accumulo di riserve, e in particolare quindi anche di riserve auree, consegue dai surplus di bilancia dei pagamenti che sono il risultato dell'industriosità dei cittadini di un paese, come riconosce, con onestà intellettuale, la mozione dei nostri oppositori di sinistra, e quindi ad essi appartengono, come precisa, con un eccesso di populismo, a mio avviso fuorviante - se pure apprezzabile nelle intenzioni e corretto nella sostanza - il sito dei nostri cugini d'Oltralpe). Eventualmente andrebbe spiegata la sospetta resistenza a una esigenza tanto ovvia (sospetta perché nei paesi civili l'ovvio, come abbiamo visto, viene affermato senza difficoltà, e viene  con altrettanta scioltezza confermato dalle più autorevoli istituzioni europee, alla cui competenza ci inchiniamo - anche se da tanta competenza preferiremmo scaturisse anche qualche risultato, come ad esempio un tasso di inflazione vicino al proprio target del 2%...). Ma questa spiegazione ci interessa fino a un certo punto: in aula contano i numeri, non le intenzioni. Certo, questo sarà un problema per chi finora ha chiesto più Europa per gli altri, sperando di averne meno per sé. Ma dei problemi di chi ha ragionato con un simile meschino egoismo possiamo anche non farci carico noi. Se n'è fatta carico per tanti anni la nostra attuale opposizione, trascurando, purtroppo per lei, un dettaglio fondamentale: gli Italiani sono un popolo dignitoso e generoso. Siamo, è vero, individualisti (forse anche perché ce lo possiamo permettere), ma l'egoismo ci infastidisce, ed è passato di moda, sostituito da una attenzione razionale, prima che sentimentale, per l'interesse collettivo.

Mi dispiace: è andata così...

venerdì 25 dicembre 2015

Da Ventotene boys a Chicago boys: lo spiaggiamento della sinistra

(...Diego Fusaro ha curato per Phenomenology and mind un numero speciale intitolato La filosofia e il futuro dell'Europa  - è il numero 8 del 2015 e attualmente lo trovate qui. Avendomi invitato a partecipare, ho accettato con piacere, sia per l'amicizia che ci lega, sia per la qualità degli altri partecipanti. Faccio alcuni nomi alla rinfusa, fra quelli che certamente conoscete: Habermas, Urbinati, Cacciari, Spinelli (figlia), Spinelli (padre, ristampato), Becchi, ecc. Come vedete, c'è un po' di tutto, e soprattutto c'è molto. Non sono ancora riuscito a leggere i contributi degli altri (sono in vacanza, ma la passerò lavorando, e farò anche questo), anche se, come dire, in alcuni casi non mi aspetto enormi sorprese. In ogni caso, qua sotto potrete mettere le vostre recenZioni.

Per i motivi che spiego appunto nel mio intervento, intitolato Europes paradoxe's, la mia non scelta (perché non avevo scelta) è stata di esprimermi in inglese. Mi rendo conto che questo potrebbe dispiacere ai diversamente europei che mi seguono. Chiederò, con calma, alla gentile editor della rivista, la professoressa De Monticelli, il permesso di tradurre in italiano tutto il mio contributo. Alcune cose le sapete già, e fanno parte del capitolo "Manuale di illogica europea" de L'Italia può farcela (per motivi misteriosi la nota nella quale specificavo che:

This paper draws heavily on chapter 2 of Bagnai (2014). I would like to thank, without implicating, Luciano Barra Caracciolo, Alfredo D’Attorre, Stefano Fassina, Vladimiro Giacché, Paolo Gibilisco, Paolo Ortelli, Marco Palombi, Mimmo Porcaro, for useful discussions and constructive remarks on the previous version. Christian Alexander Mongeau Ospina and Gianluigi Nico provided valuable research assistance. Erica Tuttle and an anonymous referee helped me in improving my English. Any remaining errors are mine, and I proudly acknowledge them, since they will reinforce my argument that it would be extremely difficult to build a truly democratic supranational political process in a set of countries where even academics run into difficulties when speaking the koiné language.

è scomparsa, ma va bene così). Come sapete, però, a me non piace ripetermi. In quattro anni di dibattito avrò tenuto un'ottantina di conferenze parlando sempre a braccio e non dicendo mai le stesse cose. Quindi anche in questo caso ho portato avanti il discorso, traendo spunto dal pubblico al quale mi rivolgevo, un pubblico strutturalmente piddino nel senso antropologico ben preciso che qui abbiamo dato al termine: seguaci di Etarcos, persone che sanno di sapere, e che quindi hanno fatto del rifiuto di aprirsi alle ragioni altrui un principio metodologico.

Una delle infinite sfaccettature di questa adamantina corazza è il derubricare a "mero tecnicismo", per lo più sospetto di bocconianesimo, qualsiasi richiamo alla natura economica della crisi economica che stiamo vivendo. Quindi se parli di economia sei "de destra", e soprattutto sei limitato, perché i problemi "sono ben altri" (con quella che Gadda etichettava come "pastrufaziana latitudine di visuali" e che oggi si definisce più in sintesi "benaltrismo"). Un atteggiamento che legittima il rifiuto di capire, per mera e squallida pigrizia mentale, i semplici meccanismi economici dalla cui logica (umana, come tutte le logiche, ma non per questo meno cogente) deriva la natura classista e distruttiva del progetto europeo.

Insomma: il volare "alti" consente ai nostri intellettuali, magari anche marxisti, di opporre un sereno "io pell'economia nun ce sò portato", senza che questa ammissione di fallimento cognitivo suoni come una diminutio del loro ruolo sacrale di portatori del Verbo. Già. Perché l'ethos piddino ammette che dal panorama di quello che loro chiamano "cultura", cioè dall'agglutinato e incoerente groviglio di imparaticci apodittici ed autoreferenziali defecati nelle loro auguste fauci da Scalfari e ricacati dal loro augusto ano nelle fauci dei propri allievi, da quel panorama sia esclusa la matematica, e più in generale tutto ciò che è numero (la musica, l'astronomia...). Altra cosa poco coerente con le radici della nostra civiltà (uno de passaggio: Pitagora), e che faceva molto imbestialire il Gaddus, come chi sa sa, e chi non sa non meritava, evidentemente, di sapere. Sono triviali, i nostri piddini, cioè circoscritti al Trivio, e in questo, devo dire, più che pre-novecenteschi sono pre-medievali (in piena coerenza col fatto che, senza rendersene conto, auspicano o comunque inconsapevolmente tendono a realizzare una società parafeudale, quella del capitalismo assoluto, come lo definisce Diego, il cui luogo di riproduzione culturale è appunto la "sinistra", sempre secondo Diego, cioè quella che noi abbiamo definito gens piddina, ma senza attribuirle una precisa collocazione nello spettro politico, perché di gente che sa di sapere ce n'è un po' ovunque...).

Come vedrete, la mia strategia per smontare questo atteggiamento cialtrone e odioso è quella di evidenziare come in effetti basti veramente un minimo di buon senso non dico per afferrare compiutamente i meccanismi economici della crisi (dai, diciamocelo: qui siete più di tremila, ma se avete capito in trenta è un miracolo, e questa stima dell'1% è da parte mia uno sterminato gesto di fiducia nel genere umano: lo confermano i racconti delle vostre frustrazioni, e molti dei vostri commenti sui quali non intervengo, perché sono molto stanco anch'io, e non mi sento di esortare gli altri a fare una cosa che a me pesa ogni giorno di più: studiare), dicevo: basta un minimo di buon senso non tanto per afferrare i dettagli, quanto per essere indotti in un ragionevole sospetto.

Quando due intellettuali di caratura, percorso, appartenenza così radicalmente differente come Oscar Giannino e Barbara Spinelli difendono lo stesso progetto politico, possibile non sentire una dissonanza? Quando persone appartenenti al mondo dell'alta finanza (possibilmente speculativa) si mostrano così solleciti nella difesa del potere d'acquisto dei poveracci (che va ovviamente preservato dall'inflazzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzzione), non sembra anche a voi che ci sia qualcosa di strano? Certo, una possibilità (perché escluderla?) è la filantropia, ma l'altra è che siccome le categorie interpretative della realtà a voi provengono dai media, e siccome i media sono controllati da chi ha i mezzi per farlo, forse certi discorsetti su cosa sia meglio per voi riflettono l'interesse di chi paga i media, che forse (ma solo forse, eh!) non coincide esattamente col vostro. Il giuoco del calcio vi ha fatto credere di avere un interesse in comune col capitale: il trotzkista gobbo di Torino (un abbraccio, spero di rivederti presto) aveva col padrone Agnelli il comune interesse della vittoria della Juve. Ma credo che molti abbiano perso di vista che la sfera degli interessi comuni non si estendeva molto al di là del giuoco del calcio.

Resta per me misterioso come a sinistra non si capisca che aderire all'ideologia eurista significhi condannarsi ai suicidio. Attenzione! Questo fenomeno è rilevante (e preoccupante) quale che sia il vostro colore e la vostra appartenenza. In un mondo nel quale l'unico valore è la stabilità dei prezzi non c'è ovviamente posto per il sindacato. Questo perché se erigi a unico valore la stabilità dei prezzi, muovi da una visione del mondo nella quale è implicito che essa sia garantita da una Banca centrale indipendente, che quindi rimane l'unica istituzione arbitra della distribuzione del reddito. I sindacati e i partiti non hanno, in effetti, più alcuna ragion d'essere. Ora, se questo è traumatico e suicida per la "sinistra", non lo è molto meno per la "destra", e il caso Berlusconi dovrebbe averlo dimostrato. Mi sembra abbastanza evidente che come qualsiasi istituzione che pretenda di sostituirsi (o sia considerata sostituibile) al sindacato nella tutela del lavoro ovviamente cannibalizza, evira, trita, asfalta (scegliete voi) il sindacato, così qualsiasi istituzione pretenda di comprimere il ruolo della politica è ovviamente per definizione e in re ipsa nemica della politica. Il mondo delle "regole (fisse) europee" è quindi un mondo che qualsiasi intellettuale minimamente preoccupato per la tenuta della democrazia dovrebbe guardare con sospetto, salvo essere un traditore (probabilità 15%) o un completo coglione (probabilità 85%).

Così è stato finora.

Nell'articolo, fedele al mio principio merkeliano di "fare i compiti a casa", ho deciso comunque di affrontare il tema da una prospettiva progressista. Vi fornisco qui un breve estratto, che spero possa fornirvi materiale per le vostre tombole natalizie, esortandovi sempre a non entrare in polemica coi piddini. Limitatevi a dirgli, con il massimo di fermo disprezzo compatibile con la tenuta complessiva della serata, che quello che hanno da dire non vi interessa perché fra un anno, quando avranno perso il lavoro o il conto in banca, il loro discorso cambierà, e passate elegantemente ad altro. In altre parole: marcate in modo incisivo, ma non petulante, il vostro punto, in modo da evitare che gli imbecilli, dei quali il numero è infinito, vengano poi da voi a spiegarvi fra un anno cosa c'era che non andava, ma per nessun motivo rovinatevi la festa. La violenza fisica non rientra nello spettro delle scelte ammissibili: principio che qui condividiamo tutti anche perché chi non lo condivide viene subito accompagnato ai giardinetti.

E adesso, divertitevi...)


(...da Europe's paradoxes, la traduzione del paragrafo 2.3: Exchange rate flexibility and the stranding of the Left, a cura del vostro affezzzzionatissimo...)


La flessibilità del cambio e lo spiaggiamento della sinistra

Il successo del lavaggio del cervello neoliberista è incontestabile. Il suo maggior risultato è stato quello di instillare nella maggioranza degli intellettuali progressisti la “cultura della stabilità” monetaria in almeno due forme particolarmente insidiose. Innanzitutto, attraverso l’idea che i benefici delle “svalutazionicompetitive” siano illusori. Poi, attraverso l’idea che l’inflazione abbia conseguenze avverse sui redditi delle classi subalterne.
L’adesione incondizionata dei pensatori di sinistra alla Grundnorm della comunità finanziaria equivale in termini intellettuali allo spiaggiamento dei cetacei: un fenomeno tanto letale quanto difficile da comprendere. Lasciando da parte il fatto che l’infondatezza della “cultura della stabilità” è ormai posta in evidenza non solo dalla letteratura scientifica ma anche dall’esperienza concreta[1], un semplice ragionamento tattico mostra che nel mondo della “stabilità” non c’è alcuno spazio per una “sinistra” di qualunque tipo. In effetti, se la stabilità dei prezzi e del cambio sono la migliore difesa del potere d’acquisto dei lavoratori, sindacati e partiti di sinistra diventano inutili: basterà una banca centrale “indipendente”!
Questo atteggiamento suicida è spiegato da diversi riflessi pavloviani: vale la pena di smontare i più frequenti.
In primo luogo, l’Economista Keynesiano Omodosso[2] (EKO) obietta che siccome la flessibilità dei prezzi è l’unico meccanismo di correzione degli squilibri nel modello di equilibrio generale neoclassico (e in effetti è così), allora se sei keynesiano devi negare che i prezzi possano svolgere un ruolo.[3] Mi è difficile scorgere un qualche merito nell’opporre a un pensiero unilaterale come quello neoclassico una risposta ugualmente unilaterale. Ammettere che i prezzi svolgano un ruolo nel determinare le scelte economiche non è soggiacere a una ingenua fiducia nell’onnipotenza della flessibilità dei prezzi. È possibile riconoscere che i mercati molto spesso falliscono, [4] pur ammettendo al contempo che mercati distorti (cioè mercati nei quali i prezzi sono sistematicamente distorti) falliscono ancor più. Ciò è particolarmente evidente nell’Eurozona, dove gli squilibri sono esplosi dopo l’adozione della moneta unica. L’euro non ha promosso il commercio (posto che ciò sia un obiettivo sensato per un pensatore progressista): ha semplicemente riorientato il commercio a favore dei paesi più forti (Berger e Nitsch, 2008), e questo decisamente non è un obiettivo sensato per un pensatore progressista, soprattutto quando si consideri che le classi subalterne dei paesi forti non hanno beneficiato di questo risultato; come prova, si consideri l’incremento della disuguaglianza in Germania (Kai e Stein, 2013).
In secondo luogo, l’EKO vi opporrà che Keynes era un sostenitore dei cambi fissi, come dimostra il ruolo da lui svolto alla conferenza di Bretton Woods, e quindi un keynesiano deve essere in favore dei cambi fissi. Ma questa è una grossolana falsificazione storica. Keynes non è stato il creatore del regime di Bretton Woods: al contrario, è stato lo sconfitto della conferenza di Bretton Woods. Keynes non aveva proposto un sistema di cambi fissi basato sul dollaro e privo di meccanismi correttivi. Aveva invece proposto un sistema basato su una valuta internazionale emessa da una banca mondiale, in cui sia i paesi in deficit che quelli in surplus avrebbero pagato interessi sulle proprie posizioni nette verso l’estero (Fantacci e Amato, 2012). Il motivo per costringere i creditori a pagare (anziché incassare) interessi sui propri crediti netti verso l’estero era l’idea che ciò avrebbe costretto i creditori a spendere la liquidità internazionale che avevano guadagnato, invece di accumularla, aiutando per questa strada i paesi in deficit a superare i loro problemi. L’EKO perde di vista che nel mondo di Keynes la Germania oggi pagherebbe diversi miliardi di euro a una ipotetica banca del mondo, come interessi sul suo gigantesco surplus esterno. Ma questo era il sogno di Keynes, un sogno destinato a non diventare realtà per il semplice motivo che sarebbe politicamente impossibile costringere un grande vincitore sui mercati globali a rispettare le regole di una simile banca del mondo.[5] Nella sua teoria (ad esempio, nel Tract on monetary reform; Keynes, 1923) e nel dibattito politico (ad esempio, in The economic consequences of Mr. Churchill; Keynes, 1925), Keynes è decisamente favorevole alla flessibilità del cambio. Quindi, se proprio dobbiamo considerare il keynesismo come una religione (cosa che personalmente sconsiglierei), l’EKO farebbe meglio a riconoscere che il suo profeta era contro un sistema di cambi fissi non regolato (cioè privo di meccanismi istituzionali di correzione degli squilibri diversi dal meccanismo di mercato consistente nella deflazione salariale, o svalutazione interna che dir si voglia).
In terzo luogo, la maggior parte degli EKO appone alla svalutazione lo stesso giudizio morale negativo che emetterebbe qualsiasi economista neoliberale. Entrambe queste categorie di economisti considerano la svalutazione come l’equivalente economico della masturbazione: qualcosa che fornisce un sollievo temporaneo senza risolvere il problema (sia esso la crescita economica o demografica), e quindi causa difficoltà strutturali (inflazione o cecità, a seconda dei casi). Così facendo, sia gli EKO che i neoliberisti fanno prova di una attitudine sospettamente unilaterale. Più precisamente, questa strana armata Brancaleone si rifiuta sistematicamente di riconoscere che la svalutazione di qualcuno è per definizione la rivalutazione di qualcun altro. Eppure, questo fatto suscita una serie di questioni particolarmente interessanti. Ad esempio, se la svalutazione è così vergognosa e ti rende povero, la rivalutazione dovrebbe essere gloriosa e renderti ricco. Ma allora, perché i paesi sono così riluttanti a rivalutare le proprie valute? Se i benefici della svalutazione sono transitori, perché la Germania ha desiderato così ardentemente di adottare una valuta così chiaramente sottovalutata rispetto al marco tedesco? Questa visione stereotipata, unilaterale, è confutata dal ragionamento economico, secondo il quale la flessibilità del cambio può avere effetti duraturi sulla crescita economica di lungo periodo. Sappiamo fin dai tempi di Adam Smith (1776) che la divisione del lavoro, e quindi la produttività, dipendono dalle dimensioni del mercato. Più tardi Verdoorn (1949) ci ha confermato che in un mondo di rendimenti crescenti la produttività è influenzata positivamente dalla domanda. In effetti, a che ti serve essere più produttivo, se ti aspetti che i beni da te prodotti non verranno acquistati? Dixon e Thirlwall (1975), basandosi sulla legge di Verdoorn (1949) e sul concetto di causazione circolare e cumulativa di Gunnar Myrdal (1957), hanno proposto un modello nel quale gli shock di domanda hanno effetti duraturi sulla produttività e quindi sulla crescita di lungo periodo di un paese. Per i profani: una svalutazione, dato che aumenta le dimensioni del mercato (perché promuove le esportazioni e scoraggia l’acquisto di beni esteri, cioè le importazioni), può avere effetti permanenti sulla produttività di un paese, innescando un circolo virtuoso di maggiore competitività – quindi maggior accesso ai mercati esteri, quindi maggiore produttività. Questo modello ha avuto un riscontro empirico schiacciante negli ultimi quattro decenni (Thirlwall, 2011). Naturalmente, questo circolo può essere percorso anche nella direzione opposta, quella “viziosa”: una rivalutazione, comprimendo le esportazioni di un paese, può avere effetti avversi duraturi sulla sua produttività e competitività. In Bagnai (2015) mostro che l’euro ha posto l’Italia in un circolo vizioso di questo tipo. Insisto sul fatto che questo ragionamento appartiene alla più schietta tradizione keynesiana (Myrdal e Thirlwall sono fra gli economisti keynesiani di maggior spicco nel dopoguerra).
In quarto luogo, c’è stato un tempo in cui gli economisti keynesiani erano capaci di andare oltre l’interpretazione unilaterale degli aggiustamenti di cambio come svalutazioni “competitive”, ovvero come pratiche scorrette intese ad attaccare i concorrenti. In effetti, i riallineamenti del cambio possono avere un valore difensivo, in quanto risposta fisiologica alle aggressioni perpetrate da partner commerciali scorretti tramite politiche non cooperative, come il dumping sociale (politiche dei redditi restrittive praticate per comprimere il costo del lavoro). James Meade (1957), premesso che “il pieno impiego è più importante per l’Europa della liberalizzazione del commercio”, aveva ammonito molto tempo fa che
Se i governi nazionali europei useranno la politica monetaria e di bilancio per obiettivi di stabilizzazione interna – se, ad esempio, nonostante la loro attuale situazione di surplus della bilancia dei pagamenti le autorità tedesche vorranno continuare a usare la loro politica monetaria per prevenire l’inflazione – […] bisognerà far più ampio ricorso all’arma della variazione del tasso di cambio.
L’esempio scelto da Meade è piuttosto eloquente. In un mondo di tassi di cambio aggiustabili le politiche dei redditi aggressive praticate dalla Germania tramite le riforme Hartz (ILO, 2012) sarebbero state controproducenti perché avrebbero determinato un apprezzamento della valuta tedesca in risposta all’enorme surplus determinato dalla compressione dei costi di lavoro in Germania. Viceversa, la risposta a questo squilibrio è arrivata attraverso la disoccupazione competitiva, in una Unione Europea nella quale un commercio libero, ma unidirezionale, è più importante del pieno impiego.
In quinto luogo, la strategia dialettica abituale dell’EKO consiste nell’invocare prospettive più ampie, mettendo in evidenza, ad esempio, che ci sono casi di governi “neoliberali” i quali praticano politiche di austerità pur in presenza di cambi flessibili. Ma nel loro caso l’austerità è una esplicita scelta politica. Viceversa, con cambi fissi, o in una unione monetaria, l’austerità diventa una necessità logica, perché nel breve termine l’unico meccanismo di aggiustamento a disposizione dei paesi deboli (nel senso di essere sia tecnicamente fattibile che politicamente proponibile) è la svalutazione interna. Il messaggio di Meade è sempre attuale. Un sistema economico ha bisogno di un certo grado di flessibilità che lo isoli in qualche misura dagli shock esterni. La flessibilità del cambio isola i mercati del lavoro interni dalle politiche dei redditi dei paesi esteri (fra l’altro). Di conseguenza, non ha senso biasimare l’austerità mentre si loda la moneta unica. Come scrive Keynes (1925), condannando il feticismo di Churchill per il gold standard, “chi vuole il fine vuole i mezzi”: se il tuo fine è mantenere la moneta unica (l’equivalente moderno del fissare il cambio aureo a una parità sopravvalutata), il mezzo sarà la svalutazione interna, con taglio dei salari. Se non sei disposto a considerare la svalutazione della moneta, sarai costretto a svalutare il lavoro, cioè la vita umana. Questo è quanto sta accadendo oggi in Europa in termini raramente sperimentati nell’epoca contemporanea.
In sesto luogo, l’EKO vi dirà che i cambi fissi sono benefici in quanto evitano guerre valutarie. Ma anche questo argomento è insensato per diverse ragioni. Intanto, le tensioni economiche devono trovare uno sfogo, e la storia ci insegna che se questo non accade con le forze dell’economia, accadrà con le forze armate. Nel bel tempo andato del gold standard, all’apogeo del principio della “stabilità monetaria”, la politica commerciale veniva fatta con le cannoniere. Non vi è alcun motivo per presumere che un regime di cambio che favorisce l’accumulazione di squilibri possa condurre a un mondo più pacifico. Al contrario: i riallineamenti difensivi del cambio sono un’arma efficace contro politiche aggressive, o almeno non coordinate, e in quanto tali hanno un potere deterrente che favorisce un atteggiamento cooperativo fra paesi. Sarebbe difficile contestare che l’Europa fosse più cooperativa prima dell’adozione dell’euro. Inoltre, ciò che definisce una guerra valutaria è la svalutazione da parte di un paese che si trova già in surplus (e quindi che opera con lo scopo, o quanto meno con le conseguenze, di espandere questo squilibrio).[6] Ma questo è esattamente quanto sta accadendo oggi nell’Eurozona per colpa dell’euro! Lo scopo del rapido indebolimento dell’euro rispetto al dollaro è esattamente quello di dare un po’ di respiro ai paesi dell’Europa del Sud, schiacciati dalla necessità di deflazionare i propri salari rispetto a paesi del Nord dell’Eurozona. In effetti, portando l’euro verso la parità col dollaro, in una situazione nella quale l’Eurozona presenta il surplus estero più grande al mondo, l’Europa sta muovendo una guerra valutaria agli Stati Uniti. In altri termini, assistiamo a un altro paradosso rivelatore: stiamo combattendo una guerra valutaria per salvare l’euro che avrebbe dovuto preservarci dalle guerre valutarie.
Questa lista parziale di falsi storici, contraddizioni logiche, e ragionamenti economici superficiali, dovrebbe dare al lettore un’idea di quanto sia stata vittoriosa l’ideologia neoliberista nel condurre la sinistra europea in un vicolo cieco. La mia sintesi non è che il cambio flessibile sia una panacea. Quello che a me preme sottolineare è che la distribuzione del reddito, sia fra le nazioni che all’interno di esse, è sempre il risultato del conflitto fra le forze sociali di produzione, e che non esiste alcuna evidenza che in un mondo dominato da regole economiche fisse (siano esse monetarie, fiscali, o di qualsiasi altra natura) questo conflitto sarà più equilibrato – soprattutto perché le regole sono per definizione stabilite dalla classe sociale dominante. Come prova indiretta, ma a mio parere decisiva, di questo fatto, vi esorto a constatare che le regole fisse di politica economica sono state il mantra della rivoluzione neoliberale negli Stati Uniti, prima di diventare, in modo più o meno consapevole, il mantra di una componente significativa della sinistra europea.[7] Da “Ventotene boys” a “Chicago boys”: sic transit gloria mundi.

Bibliografia
Bagnai, A. (2011) “Crisi finanziaria e governo dell’economia”, Costituzionalismo.it, Fascicolo 3.
Bagnai, A. (2015) “Italy’s decline and the balance-of-payments constraint: a multicountry analysis”, International Review of Applied Economics, DOI: 10.1080/02692171.2015.1065226
Berger, H. and Nitsch, V. (2008) “Zooming out: The trade effect of the euro in historical perspective,” Journal of International Money and Finance, 27(8), 1244-1260, disponibile come CesiIFO Working Paper.
Dixon, R., and A. P. Thirlwall (1975) “A Model of Regional Growth-Rate Differences on Kaldorian Lines.” Oxford Economic Papers, 27(2), 201-214.
Draghi, M. (2015) “Structural reforms, inflation and monetary policy”, introductory speech by Mario Draghi, President of the ECB, at the ECB Forum on Central Banking, Sintra, 22 May 2015.
Fantacci, L., and Amato, G. (2012), Come salvare il mercato dal capitalismo, Roma: Donzelli.
Friedman, M. (1960) A program for monetary stability, New York: Fordham University Press.
ILO (2012) Global Employment Trends 2012 – Preventing a deeper job crisis, Ginevra: Organizzazione Internazionale del Lavoro (Nazioni Unite).
Kai, D. S. and Stein, U. (2013 “Explaining Rising Income Inequality in Germany, 1991-2010,” IMK Studies 32-2013, IMK at the Hans Boeckler Foundation, Macroeconomic Policy Institute.
Keynes, J.M. (1923) A tract on monetary reform, London: MacMillan.
Keynes, J.M. (1925) Essays in Persuasion, London: MacMillan.
McLeay, M., Radia, A., Thomas, R. (2014) “Money creation in the modern economy”, Bank of England Quarterly Bulletin, 1, 14-27.
Meade, J.E. (1957) “The balance-of-payments problems of a European free-trade area”, The Economic Journal, 67, 379-396.
Myrdal, G. (1957) Economic Theory and Underdeveloped Regions, London: University Paperbacks, Methuen.
Smith, A. (1776) An Inquiry into the Nature and Causes of the Wealth of Nations, modern edition 1904, London: Methuen & Co.
Thirlwall, A.P. (2011) “Balance of payments constrained growth models: history and overview”, PSL Quarterly Review, 64(259), 307-351.
Verdoorn, P.J. (1949) “Fattori che regolano lo sviluppo della produttività del lavoro.” L’Industria, 1, translated in Pasinetti, L. (ed.) Italian Economic Papers, vol. II, Oxford: Oxford University Press, 1993.
Werner, R.A. (2014) “Can banks individually create money out of nothing? The theories and the empirical evidence”, International Review of Financial Analysis, 36, 1-19.


[1] La “cultura della stabilità” si appoggia su due proposizioni teoriche: (1) la moneta è esogena (cioè perfettamente controllabile dalle autorità monetarie), e (2) la moneta causa l’inflazione (ricordate la precedente discussione sul ruolo della curva di Phillips). Entrambe le proposizioni sono confutate dalla ricerca e dall’evidenza empirica recenti. La visione prevalente oggi è che la moneta sia creata dal sistema bancario ogniqualvolta viene accordato un credito ad un agente economico. Di conseguenza, la sua quantità dipende da un gran numero di fattori endogeni e non è perfettamente controllabile dalla banca centrale. Tanto le banche centrali (McLeay et al. 2014) quanto gli accademici (Werner, 2014) concordano su questo punto. Come evidenza indiretta, andrebbe notato che la BCE non è mai stata capace di mantenere la creazione di moneta vicino al tasso di crescita stabilito del 4% l’anno. Quanto alla relazione fra creazione di moneta e inflazione, basterà considerare che i 1000 miliardi di LTRO deliberati dalla BCE nel 2011 hanno avuto come risultato una evidente deflazione. Dopo un simile fallimento, perfino Mario Draghi (2015) ha ammesso che le banche centrali non possono controllare l’inflazione senza l’aiuto dei governi (cioè delle politiche di bilancio).
[2] Con il termine “omodosso” ho qualificato in Bagnai (2011) chi aderisce al pensiero unico neoliberista. Molti keynesiani, per quanto, come vedremo, a loro insaputa, ricadono purtroppo in questa categoria. In questa sezione faccio riferimento esplicito agli economisti keynesiani (sia neo- che post-keynesiani), ma i riflessi pavloviani che analizzo descrivono accuratamente l’atteggiamento di una gamma piuttosto ampia di economisti pseudoprogressisti, che comprende anche alcuni economisti marxisti o neoricardiani. Molti lettori riconosceranno i loro argomenti, perché sono ampiamente adottati nel dibattito pubblico, ma va detto che gli stessi economisti che li adottano in pubblico sono piuttosto cauti nell’adottarli nei loro lavori scientifici (sostanzialmente perché questi argomenti non sono basati su solide fondamenta scientifiche, e quindi ricorrere ad essi li squalificherebbe). Ne consegue che, per quanto familiari questi argomenti possano sembrare al lettore, è praticamente impossibile trovare per essi dei riferimenti adeguati nella letteratura scientifica. Duole constatare che intellettuali si presentino nel dibattito con chiacchiere da bar, ma questi sono i nostri tempi.
[3] Ricordate che il tasso di cambio è un prezzo: il prezzo di una valuta in termini di un’altra.
[4] Per inciso, nella parte precedente del lavoro ho cercato di spiegare come la crisi dell’Eurozona dipenda da un colossale fallimento del mercato, e non dalla prodigalità dei governi, e vi ho ricordato che anche la BCE è dalla mia parte.
[5] Prova: gli Stati Uniti, che dopo la Seconda Guerra mondiale si aspettavano di essere il più grande paese esportatore, perché la capacità produttiva del resto del mondo era stata sgretolata dalla Guerra, rifiutarono la proposta di Keynes. QED.
[6] Può essere utile ricordare che a ogni squilibrio positivo della bilancia dei pagamenti deve corrispondere uno squilibrio negativo altrove (se c’è un esportatore netto, ci deve essere almeno un importatore netto). Di conseguenza, un paese che scatena una guerra valutaria sta, per definizione, costringendo almeno un altro paese a indebitarsi con l’estero.
[7] Tanto per fare un esempio semplice ma estremamente eloquente, l’obiettivo fisso di crescita al 4% di M3 adottato dalla BCE è un’applicazione della regola del k% di Milton Friedman (1960). Anche astraendo dal fatto che questa regola è basata sulla teoria oggi screditata della moneta esogena, c’è da chiedersi come economisti progressisti possano sentirsi a proprio agio in un mondo così profondamente strutturato secondo l’ideologia dei Chicago boys, il cui contributo più famoso alla politica economica è stato il progetto delle riforme economiche nel Cile di Pinochet.