L’economia esiste perché esiste lo scambio, ogni scambio presuppone l’esistenza di due parti, con interessi contrapposti: l’acquirente vuole spendere di meno, il venditore vuole guadagnare di più. Molte analisi dimenticano questo dato essenziale. Per contribuire a una lettura più equilibrata della realtà abbiamo aperto questo blog, ispirato al noto pensiero di Pippo: “è strano come una discesa vista dal basso somigli a una salita”. Una verità semplice, ma dalle applicazioni non banali...
Per aggiungere un trascurabile dettaglio all'analisi svolta nel post precedente, ho esteso il grafico da cui partono Reinhart e Sbrancia:
utilizzando i dati dell'Historical Public Debt Database del Fmi, integrati, a partire dal 2016, con quelli dell'ultimo database del WEO. Per pigrizia non ho ripetuto esattamente l'analisi di Reinhart e Sbrancia, nel senso che invece di prendere la loro definizione di paesi avanzati ed emergenti:
ho utilizzato gli avanzati e gli emergenti del G-20, cioè rispettivamente: Australia, Canada, Francia, Germania, Giappone, Italia, Corea del Sud, Regno Unito, Stati Uniti (avanzati) e Argentina, Brasile, Cina, India, Indonesia, Messico, Russia, Arabia Saudita, Sud Africe e Turchia (emergenti). La cosa è meno innocua di quanto potrebbe sembrare, perché le serie aggregate sono calcolate come media aritmetica semplice dei rapporti debito/Pil dei rispettivi gruppi, per cui un Paese insignificante, col Pil di una piccola regione italiana, ma con un rapporto debito/Pil del 300% (in astratto) potrebbe far sballare i conti. Tuttavia, nonostante che i gruppi considerati siano più ristretti di quelli di Reinhart e Sbrancia, le dinamiche sono relativamente simili:
(manca il picco degli emergenti verso il 1991, probabilmente per il problema che vi dicevo), soprattutto per quanto riguarda noi. Nel frattempo, però, è passato del tempo. Aggiungendo i dati del WEO (proiezioni incluse) possiamo estendere lo zoom fino al 2030, e il quadro è questo:
Ora, per capirci, la terza globalizzazione, se la datiamo all'inizio degli anni '80, è iniziata qui:
e il messaggio che emerge da questo grafico, per quanto riguarda noi avanzati, vorrei condensarlo condividendo con voi un momento del cinema italiano più alto e più pregno di insegnamenti:
Diagnosi: una globalizzazione così noi non la reggiamo!
E non noi italiani: noi avanzati! Si vede bene anche dal disegnino (che fotografa la situazione al 2015, ora sarebbe peggio):
Il problema non sono naturalmente le sottocoppe di peltro, o Birillo (che mangia un chilo di macinato al giorno), ma il fatto che l'indipendenza della Banca centrale è intrinsecamente debitogena. Il motivo è molto semplice da comprendere per chiunque abbia familiarità con l'aritmetica del debito pubblico, che si riassume nell'equazione (4):
la cui derivazione è stata spiegata qui e sul cui significato vi ragguaglio brevemente: la formula dice che la variazione (il delta) del rapporto debito/Pil è approssimata dal prodotto della differenza fra il tasso di interesse reale r e il tasso di crescita reale (per gli amici: "la crescita") n, moltiplicato per il rapporto debito/Pil al tempo precedente, cui va sottratto il rapporto avanzo primario/Pil.
Ora, il problema è che l'indipendenza della banca centrale serve ad avere un tasso di interesse reale r positivo e piuttosto alto (per difendere la rendita finanziaria, o per moderare l'inflazione, si cerca di avere un tasso di interesse nominale superiore al tasso di inflazione), e al contempo conduce a un tasso di crescita del Pil basso (per abbattere il debito si cerca di innalzare l'avanzo primario a, ma questo ovviamente deprime la crescita n). L'impatto dell'indipendenza della banca centrale (e più in generale della fine della repressione finanziaria) sul tasso di interesse è ben documentato dalle stesse Reinhart e Sbrancia:
e anche questo grafico andrebbe esteso, perché dopo il 2011 abbiamo avuto una stagione di "tassi zero", ma con inflazione pressoché nulla, e ora le cose sono nuovamente cambiate. Se prendiamo la media dei tassi di interesse reali dei Paesi avanzati del G-20 nei WDI otteniamo questo risultato:
I dati del WDI iniziano nel 1961 e non nel 1945, ma l'andamento è molto simile: una stagione di tassi reali fortemente negativi, seguiti da un innalzamento brusco all'inizio degli anni '80, che poi è da dove i rapporti debito/Pil hanno cominciato a esplodere. Nella stagione dei "tassi zero" il tasso reale era comunque attorno al 2%: solo la sorpresa inflazionistica del 2021-2022 è riuscita ad abbatterli. Il motivo, naturalmente, è che anche se i tassi di policy erano nulli o negativi, quelli di mercato invece no, e con un'inflazione molto bassa, sotto al 2%, non è strano che in media i tassi reali fossero positivi, se pure non elevati come negli anni '80.
Quanto all'impatto sulla crescita delle politiche cortesemente suggerite dalle Banche centrali indipendenti (quindi, ad esempio, qui da noi dalla lettera della Bce di Draghi o dalla troika), esso è sufficientemente noto.
Il problema è che più il debito cresce, più è essenziale che r-n non sia troppo alto, e quindi, alternativamente, o che la rendita finanziaria abbassi le sue pretese (r piccolo) o che si crei più valore (n grande), ma la seconda soluzione (creare più valore) è sfavorita dal capitale, semplicemente perché quando si percorre quella strada si crea occupazione, e i lavoratori, sentendosi tutelati, alzano la cresta. Problema di non facile soluzione, non trovate?
Ad esempio, se d = 1.2 (come a tendere sarà per le economie avanzate), con r al 2% (0.02) e n al 1% (0.01) per non far crescere il debito bisogna avere un avanzo primario pari a 1.2 x 0.01 = 0.012 cioè al 1.2% (i conti sono presto fatti).
Ora, per avere un'idea degli ordini di grandezza e usando lo stesso metodo un po' barbaro delle medie aritmetiche semplici, il fattore r-n (quello che gli eruditi chiamano lo snowball factor, l'effetto "palla di neve", perché descrive in che condizioni la crescita del rapporto debito-Pil tende ad autoalimentarsi, come una valanga: semplicemente, quando la spesa per interessi sovrasta la diluizione del rapporto dovuta alla crescita...) nelle economie avanzate del G-20 ultimamente è stato una cosa così:
Si vede bene che siamo passati da valori negativi, prima degli anni '80, a valori in media positivi. L'ordine di grandezza dall'inizio del secolo è di circa l'1%, quindi vale quanto ci siamo detti sopra: per annullare la crescita del debito occorrono avanzi primari protratti attorno all'1.2%.Il punto meriterebbe un maggior approfondimento anche statistico, ma insomma si capisce che quello che ci siamo detti del nostro Paese, perché lo confessava l'artefice del divorzio fra Tesoro e Banca d'Italia, cioè che la crescita del debito è stata innescata da un innalzamento repentino di r-n, dovuta al fatto che il Tesoro era costretto a finanziarsi sui "mercati", e per sembrare credibile doveva fare politiche di contenimento della crescita e dell'inflazione, sembra essere una storia condivisa.
È anche una storia che ci ha portato da debiti pubblici in media attorno al 40% a debiti bene avviati verso il 120%, cioè a triplicare le dimensioni del debito in termini di Pil. Niente male, vero? Evidentemente non tutti sono riusciti, come siamo riusciti noi, ad avere una serie protratta di avanzi primari (che comunque non ci è servita a molto quando è arrivata la crisi del 2009, distruggendo in un attimo dodici anni di sacrifici).
Ora, il punto è esattamente questo: quanto più grande è lo stock di debito accumulato, tanto maggiore deve essere, a parità di altre condizioni, la quantità di risorse da destinare al suo servizio, cioè la quantità di entrate dello Stato che il Governo deve destinare ai detentori dei titoli (alla rendita finanziaria).
Non devo spiegarvi come si interseca questo discorso con quello che facevamo ieri. Non devo farlo io, perché lo hanno fatto nel loro paper Reinhart e Sbrancia! Siamo (noi advanced)a un livello di debito pari a quello con cui siamo usciti dalla Seconda guerra mondiale. La pandemia ha dato una bella spinta verso il 120%, ma già prima eravamo in crescita al 100% e oltre. Ora, o ci avventuriamo verso livelli giapponesi, ma bisogna esserci portati, o le strade, come spiegano le nostre autrici, sono tre: il default (come bancarotta vera e propria o come ristrutturazione del debito), l'iperinflazione, o la "repressione finanziaria" (regolamentazione dei mercati finanziari, e in particolare della banca centrale). Mi riferisco, più precisamente, alle strade intraprese storicamente, perché, come notano le autrici, in teoria ci sarebbero altre due opzioni, che però sono mutuamente esclusive: l'austerità o la crescita. Della prima abbiamo visto in pratica che non funziona, e della seconda abbiamo visto che è difficile averla con una banca centrale indipendente che ti chiede austerità e ti tira su il tasso di interesse.
Come sta andando con i dazi lo avete visto: "Potevate avere la rivalutazione o i dazi, vi siete opposti ai dazi, avrete tutt'e due!" Qui a tendere l'alternativa è fra default o "repressione finanziaria" (in particolare come mitigazione dell'indipendenza della Banca centrale). Non avrei dubbi su cosa scegliere, ma vedrete che si farà di tutto per fare la scelta peggiore. Se però non ci si riuscisse, se per una volta il buon senso prevalesse, ecco che si metterebbe finalmente in discussione la strana idea per cui uno Stato deve affidare la propria politica monetaria a un'istituzione, la Banca centrale, il cui scopo è fare lo sgambetto al ministero del Tesoro nell'interesse di pochi e non rispondendo a nessuno, e di motivi per metterla in discussione, questa strana idea, ce ne sono svariati: non solo, come sapete, agendo a modo loro le banche centrali indipendenti si sono dimostrate incapaci di raggiungere i propri obiettivi di inflazione e hanno ostacolato l'obiettivo di crescita, ma, come vi ho mostrato oggi, hanno anche creato un discreto problema di sostenibilità del debito in giro per il mondo!
Certo, non si può dire.
Ma non dobbiamo dirlo noi: lo dicono i dati!
Concludendo, quindi, la rinuncia al dogma della Banca centrale non è necessaria solo per evitare che riparta la giostra degli squilibri globali, come ci dicevamo ieri qui e questa mattina in diretta, ma anche per evitare che il debito si avviti definitivamente su se stesso. Ciò richiede un ambiente di crescita moderatamente inflazionistica, come quella che Trump vuole realizzare negli Usa rimpatriando le filiere strategiche, e noi dovremmo realizzare qui (ma potremo farlo solo abbandonando il delirio green e facendo un discorso pragmatico sulle fonti di energia).
Quest'oggi il professor Pietro Reichlin fornisce su La Stampa un resoconto della storia del debito pubblico italiano strabiliante per sciatteria, demagogia, travisamento dei fatti e ignoranza della letteratura scientifica.
Dov'è la sorpresa, chiederete voi?
Ma, in effetti non c'è grande sorpresa: per lunghi anni ci siamo al contempo esilarati e amareggiati nel constatare la qualità estremamente povera degli editoriali economici propinatici dalla stampa sedicente "credibile". La Stampa, poi, quella con la "S" di serpente maiuscola, veniva chiamata "la busiarda" da chi la conosceva (perché la subiva) ben prima che i pozzi della democrazia venissero avvelenati dalla necessità di ossequiare il regime europeista. Quando non avevo ancora di peggio da fare, di tanto in tanto mi divertivo a decostruire per voi qualcuno di questi capolavori di arte povera, caratterizzati pressoché invariabilmente dal fatto che l'artista di turno si esprimeva in materia non sua (ricorderete il caso di Boeri), o apparteneva alla categoria degli economisti ad h-index basso o nullo. Una categoria che, per non so bene quale motivo (forse per affinità culturale e intellettuale), incontra gli incondizionati favori delle redazioni "importanti" (quelle salvate da Draghi col salvataggio dell'INPGI, per capirsi).
Intendiamoci: fin dall'inizio credo vi fosse chiaro, come lo era a me, che io giocavo in un altro campionato. Come si era capito fin da questo episodio, al mondo accademico italiano mancavano quei presupposti di equilibrio e correttezza necessari perché dal confronto fra due tesi scaturisse un passo avanti verso la verità. Passo avanti, peraltro, inutile, perché, come con grande scrupolo vi documentai fin dall'inizio, in questo caso la verità scientifica era ampiamente nota e documentata. Non era quindi quella l'arena in cui sarebbe stato utile confrontarsi, ed è per questo che dopo le esperienze di sbilanciamoci e de lavoce.info spostai il Dibattito qui, a casa sua. Esattamente come quando Claudio Borghi ingaggia un troll su Twitter, nell'ingaggiare qualsiasi esponente dell'accademia italiana il mio intento era (e resta) puramente e semplicemente didattico. Non trovavo particolare costrutto nell'accordare dignità di interlocutore a chi faceva nel discorso pubblico affermazioni contrarie ai dati e alle tesi che nel discorso scientifico si ritengono comunemente fondate e che vengono riportate come tali nei manuali universitari. Spiace per chi si è accorto di queste dinamiche solo con la pandemia: esse esistono da sempre e pervadono qualsiasi settore dell'accademia, in misura non necessariamente correlata all'entità degli interessi economici sottostanti. Tuttavia, l'uso di uno sparring partner più o meno attrezzato favorisce indubbiamente il percorso di comprensione di chi alla materia economica si accosta dall'esterno. A livello dialettico e argomentativo, la verità storica dei fatti emerge più nitida dalla rettifica documentata di racconti artefatti, il ragionamento economico scaturisce più limpido quando lo si usi per evidenziare le contraddizioni di argomenti estemporanei e faziosi. A livello politico, poi, era e rimane sempre utile vedere in che modo il regime cerca di impostare il suo frame comunicativo, la sua narrazione, servendosi dei suoi Kindersoldat dal maggiore o minore prestigio reale o percepito. Lo si può imparare anche dai troll su Twitter, ma certo se parla il pupazzo Giavazzi del ventriloquo Draghi, se parlano individui dotati di un'autorevolezza o di titoli reali o presunti, se parla il rampollo di un'illustre dinastia, la rilevanza politica del messaggio è proporzionalmente più rilevante.
I Reichlin
Che il campionato in cui gioco sia un altro prima poteva essere evidente a pochi, ma ormai è evidente a tutti: da Presidente di bicamerale ho poco tempo da perdere con le esternazioni più o meno farlocche in cui quotidie mi imbatto in rassegna stampa. Oggi faccio un'eccezione, per completare in qualche modo una ideale trilogia. Su questo blog ci siamo infatti occupati a fondo del primo Reichlin, Alfredo, e della seconda Reichlin, Lucrezia. Mancava un'attenzione specifica al terzo, Pietro, e la daremo oggi, sempre con intento didattico, sine ira et studio, pro veritate.
Era stato Davide Bortoletto, uno dei tanti che ci hanno lasciato per strada (ma che nessuno ricorda più: io sì...) ad attirare la nostra attenzione su un articolo in cui il buon Palombi, ispirato dal nostro lavoro, era andato a consultare i verbali delle discussioni interne al PCI prima dell'adesione allo SME, mettendo in risalto una esternazione particolarmente significativa del primo Reichlin, Alfredo.
Da dove partiva questo interesse del buon Palombi?
Da una cosa che mi era stata detta da Vladimiro Giacché la primissima volta in cui lo incontrai di persona, in un bar di viale Parioli (un episodio che dovrebbe esservi noto: lo raccontai qui). Ci dicemmo tante cose (e l'un l'altro abbracciava), ma quella che mi rimase impressa fu la richiesta di Vladimiro di ritrovare la dichiarazione di voto di Napolitano contro l'entrata dell'Italia nello SME, il sistema di cambi fissi ma aggiustabili antesignano della moneta unica. All'epoca (sarà stato il 2012), Napolitano era il Capo dello Stato e rappresentava quindi, in virtù di una modifica non scritta né votata da alcuno dell'art. 87 Cost., l'unità europea. Era difficile immaginare nel 2012 che nel 1978 Napolitano avesse potuto esprimersi con la lucidità e la competenza di uno Stiglitz o di un Krugman sui costi che ci sarebbero stati inflitti dai conati di unificazione monetaria. Eppure, gli atti parlamentari sono ancora lì, li abbiamo compulsati più volte: nella seduta, per molti versi drammatica, del 13 settembre 1978, Napolitano tenne il discorso che ritrovate al pag. 24992 dello stenografico, e che io, bastardamente, parafrasai dalle pag. 238 e seguenti del Tramonto dell'euro, nel paragrafo intitolato "Sapevano". Suggerisco di rileggere discorso e parafrasi, ma insomma, la consapevolezza dei rischi determinati dall'Unione monetaria, se pure nella forma attenuata di cambio fisso ma aggiustabile, nei comunisti era assolutamente piena. In aula la esprimevano col garbo del migliorista Napolitano:
(a pag. 24995 dello stenografico), ma fra di loro, nelle riunioni interne di partito, che Palombi ebbe il merito di riproporci in questo articolo, erano molto più espliciti! “Europa o non Europa questa resta la mascheratura di una politica di deflazione e di recessione anti operaia”, diceva il Barca padre (Luciano, da non confondere col figlio che è molto migliore come alpinista che come economista: ve lo dico con ammirazione - per l'alpinista!). Vi ricorda qualcosa? Beh, dovrebbe: è esattamente, in estrema sintesi, il discorso di Draghi a La Hulpe:
Deflazione (lower wage costs) e recessione (procyclical fiscal policy) antioperaia (undermining our social model). Questa è l'Unione Europea nel momento in cui le si aggiunge una irreversibile ma insostenibile unione monetaria, e questo era ben chiaro ai comunisti veri (non ai democristi che oggi voi chiamate comunisti)!
E il primo Reichlin, lui, aveva capito?
Dai verbali di queste discussioni a metà fra Guareschi e Varoufakis la sua figura emerge in un flash rivelatore: intervenendo nel dibattito interno dopo il voto favorevole dell'Italia riferisce che “poco fa mi ha telefonato da Berlino Gerardo Chiaromonte e dice che i giornali della Germania Ovest sono in festa!” Se ne stupiva, poverino! I tedeschi ci avevano appena legato le mani dietro la schiena per poterci randellare meglio, e di questo erano consapevoli sia Napolitano che Luigi Spaventa che Barca senior (e tanti altri, posso immaginare). Cosa c'era di stupefacente nel fatto che gioissero della nostra ingenuità?
Della seconda Reichlin, e della sua folgorante intuizione che gli interessi della Germania fossero diversi da quelli del resto dell'Europa (c'era voluta una generazione per arrivarci...) parlammo a suo tempo, nel lontano 2012.
Oggi ci occuperemo dell'ardita tesi del terzo Reichlin, secondo cui alla radice del debito pubblico italiano ci sarebbe niente meno che il populismo...
Sparale, Pietro, sparale ora...
Vi sottopongo in sintesi, prima di confutarle, la raffica di audaci argomentazioni sparate dal Prof. Reichlin sulla busiarda odierna.
Dunque: "In questi ultimi anni tutti i Paesi hanno accresciuto il proprio debito, ma l'Italia insieme alla Grecia rappresenta il caso anomalo". La valutazione ideologica sulla maggiore o minore opportunità dell'intervento pubblico nell'economia non c'entra e non spiega il fenomeno perché "i paesi scandinavi hanno scelto un modello sociale molto costoso, ma hanno anche una pressione fiscale elevata e un debito contenuto". Quindi "la traiettoria del debito pubblico italiano è lo specchio della nostra storia politica", e naturalmente, ça va sans dire, di "un'ideologia populista che ignorava i vincoli di bilancio". Il superbonus è un problema ma "la verità è che i politici che ci hanno governato negli anni '70 e '80 sono stati più irresponsabili di quelli recenti". Il debito italiano è cresciuto ininterrottamente "dall'inizio degli anni '60 fino al 1996, quando siamo entrati nell'Unione monetaria". Da lì in avanti il debito "scende leggermente, per poi risalire dopo la crisi del 2008, principalmente per effetto della crisi economica e della pandemia". Dopo una breve disamina dei due elementi della dinamica del debito pubblico, che noi abbiamo esaminato nell'equazione (4) di questo post:
(una disamina molto divulgativa, quella del Prof. Reichlin: io, a differenza di lui, ho pubblicazioni specifiche in tema di sostenibilità del debito, ma di "effetto palla di neve" ho sentito parlare solo in questo film:
e mi è bastato), il Prof. Reichlin afferma che "il fenomeno straordinario che caratterizza l'economia italiana dagli anni '60 a metà degli anni '80 è che l'effetto palla di neve è stato sempre negativo", cioè, in termini civili, che nell'Eq. (4) r è sempre stato minore di n, ovvero che il tasso di interesse reale è sempre stato inferiore alla crescita reale (o, se volete, la crescita superiore al tasso di interesse). Se si fosse mantenuto un saldo (lui dice "bilancio", traducendo dall'inglese balance) primario vicino al pareggio (tradotto: se a fosse stato approssimativamente nullo) "oggi avremmo un debito pubblico piuttosto basso". E questo è indubbio. "È accaduto, invece, che dal 1964 fino al 1992-93 (fino agli accordi di Maastricht) il saldo di bilancio primario è stato sistematicamente negativo", il che significa che fino alla metà degli anni '80 i governi "hanno finanziato la spesa pubblica senza adeguare la pressione fiscale, contando su una specie di patrimoniale nascosta". Certo, le spese andavano fatte, perché altrimenti non avremmo avuto il SSN o la cassa integrazione, ma "sono spese che abbiamo messo a carico dei nostri figli e nipoti". "Dalla fine degli anni '80 il mondo è cambiato" perché l'apertura delle frontiere alle transazioni finanziarie ha trasformato la "palla di neve" in un "vero e proprio macigno" (leggi: dalla fine degli anni '80 r è diventato maggiore di n). "Tra il 1992 e il 1998 il peso degli interessi passivi sul bilancio dello Stato è aumentato a dismisura, e ha iniziato a calare solo con l'inaugurazione dell'Unione Monetaria". Così, oggi la difficoltà di ridurre il debito è dovuta al fatto che "cresciamo poco e siamo sempre più anziani". Quindi per non far ripartire la "palla di neve" fra un paio d'anni dovremo portare l'avanzo primario al 4% del Pil, altrimenti iMercati ci puniranno con lo spread, e non si capisce bene come "i partiti" vogliano praticare questa salutare terapia di austerità.
Intermezzo
Per uscire un attimo dal bar di Guerre stellari, rifatevi le orecchie con un'analisi un po' più sfaccettata:
Vi aiuterà, oltre che a sopportare il male di vivere, a seguirmi meglio nel resto del discorso.
I dati hanno la testa dura
Vorrei intanto rettificare le imprecisioni più pacchiane (e ideologicamente orientate) del ragionamento svolto dal terzo Reichlin.
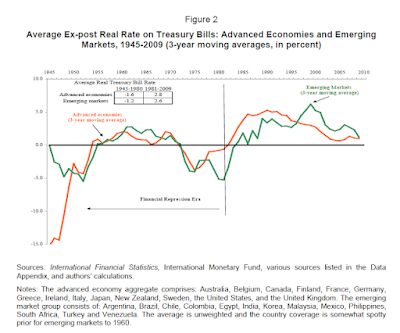
In primo luogo, non è assolutamente vero che l'avere un tasso di interesse reale inferiore al tasso di crescita reale fosse un "fenomeno straordinario che caratterizza l'economia italiana". Questa affermazione dimostra una disarmante ignoranza della letteratura più basilare sulle tendenze del debito nel XX secolo. A confutarla, basta una lettura anche superficiale di un saggio che qui abbiamo studiato in profondità e con profitto, The liquidation of government debt, di Carmen Reinhart e Belen Sbrancia (noi abbiamo per lo più fatto riferimento all'identica versione pubblicata nei working papers della Banca dei Regolamenti Internazionali), poi pubblicato qui e citato 803 volte (come faccia il terzo Reichlin a igNorarne l'esistenza è un mistero). La Figura 2 di questo saggio:
riporta l'andamento di r calcolato come media del gruppo dei paesi avanzati (in arancione) ed emergenti (in verde). Si vede immediatamente come il cambiamento di struttura da tassi di interesse reali fortemente negativi a tassi di interesse reali fortemente positivi sia stato un fenomeno generalizzato, globale.
In secondo luogo, non è assolutamente vero che questo fenomeno si sia manifestato "alla fine degli anni '80": è ben evidente come il punto di svolta sia nei primissimi anni '80, in molti casi fra il 1981 e il 1982.
Gestisco al volo qualche obiezione, prima di spiegare perché è così importante situare correttamente questo cambiamento di struttura.
Prima obiezione: il terzo Reichlin non parla di tasso di interesse reale, ma, correttamente [aggiungo io], di differenziale fra tassi di interesse e di crescita reali. Confutazione: non cambia assolutamente nulla, per un dato sufficientemente noto ai professionisti: la maggiore volatilità delle variabili finanziarie rispetto a quelle reali, che implica come la variazione di r-n sia dominata dalla variazione di r, che tipicamente è di parecchi punti superiore alla variazione di n. Quindi il profilo del tasso di interesse reale e quello del coefficiente r-n saranno sostanzialmente identici. Per soddisfare le lecite curiosità, sono andato sul database "Public finances in modern history" del Fondo Monetario Internazionale, ho calcolato l'andamento di r-n per i Paesi che vengono proposti di default (Stati Uniti, Francia, Giappone, Regno Unito, Svezia, Spagna, Italia, Sud Africa, India), ne ho preso la media, e il risultato è questo qui (dal 1950):
Come di consueto, quando un giornalone predica una anomalia italiana (che so: il numero eccessivo di PMI? Il peso schiacciante della corruzione? Ecc.), il riscontro coi dati restituisce un'Italia sostanzialmente allineata al comportamento delle economie a lei affini, e in questo caso anche di economie piuttosto distanti strutturalmente e geograficamente. Vi lascio esercitare nel cherry picking quanto volete, difficilmente, a meno di mettere insieme Vanuatu, Andorra e Panama (dico a caso) troverete qualcosa di diverso. Il cambiamento di struttura è lì, è ben noto che sia lì, si chiama terza globalizzazione (lo sanno tutti), o fine della "repressione finanziaria" (per usare i termini di Reinhart e Sbrancia), è stato un cambiamento globale, l'Italia non era un'anomalia prima, quando aveva un r-n negativo, non era un'anomalia dopo, quando ha avuto un r-n positivo, e il segno di r-n è cambiato all'inizio e non alla fine degli anni '80, come sanno tutti (tranne uno).
Altra affermazione che gli addetti ai lavori sanno essere imprecisa: quella che il debito pubblico sia cresciuto ininterrottamente dagli anni '60 fino al 1996 "quando siamo entrati nell'Unione monetaria":
Non è così, e non solo perché come qui sapete non siamo entrati nell'Unione monetaria nel 1996 (eventualmente, a voler fare i sofisticati senza citare la data ufficiale del 1999, l'ingresso sarebbe avvenuto nel 1997, stante l'obbligo di "partecipare al meccanismo di cambio (ERM 2) per almeno due anni senza deviazioni di rilievo rispetto al tasso di cambio centrale dell'ERM 2"), ma soprattutto perché nel 1975 il debito pubblico era al 58% del Pil e nel 1981 al 57% del Pil. Sei anni di stasi, anzi, di lieve regresso, non quadrano con una crescita ininterrotta, siete d'accordo? Tornerei anche sulla strana asserzione secondo cui la crescita del rapporto debito/Pil è stata ininterrotta fino al 1996 "quando siamo entrati nell'Unione monetaria". Ovviamente non è un refuso: è solo accecamento ideologico che prevale sul dato fattuale. In realtà il rapporto debito/Pil ha cominciato a flettere dal 1995, scendendo al 119% del Pil dal massimo relativo del 121% raggiunto nel 1994. Ma nel 1995 non solo non c'era l'Unione monetaria (ma come si fa? Come si fa a far scrivere una roba simile su un giornale? Come si fa!?)! Non c'erano nemmeno le assurde regole del Patto di stabilità e di crescita, che furono promulgate nel 1996 e che, in tutta evidenza, non erano all'origine di un cambiamento di tendenza avvenuto prima che entrassero in vigore.
Basta?
No, ovviamente.
Perché chi è del mestiere (e quindi non scrive sui giornal-
oni, ma ha un h-index Scopus a due cifre) sa benissimo che non è vero che "tra il 1992 e il 1998 il peso degli interessi passivi sul bilancio dello Stato è aumentato a dismisura, e ha iniziato a calare solo con l'inaugurazione dell'Unione Monetaria." Anche qui, ci soccorre coi dati il sito del Fmi:
Il punto di svolta non si è registrato nel 1999, con l'inaugurazione dell'Unione monetaria, ma molto prima, dopo il 1992, quando lo sganciamento dallo SME permise di abbandonare la politica di tassi di interessi elevati necessaria per mantenere l'aggancio valutario della lira alle valute "forti" del sistema (i tassi di interesse elevati servivano infatti ad attrarre capitali, sostenendo così le quotazioni della lira, come spiegato in lungo e in largo parlando delle lievi imprecisioni del Corsera). All'inaugurazione (?) dell'Unione monetaria, cioè nel 1999, i tassi si erano già quasi dimezzati (6.64%) rispetto al picco del 1993 (12.65%), e da lì in avanti gli ci vollero quasi vent'anni per dimezzarsi ancora (alla faccia delle virtù salvifiche dell'Unione...).
A questo punto la domanda diventa: comprereste un'analisi usata da un uomo che dimostra così poca padronanza dei fatti?
La risposta ovviamente è: no, ma spero che quello che aggiungerò non vi sembri del tutto superfluo.
Perché ora?
Ecco: la domanda dalla quale conviene partire è sempre questa. Perché scomodare ora l'illustre riservista, il terzo Reichlin, per difendere col Panzerfaust di un racconto privo di basi fattuali solide la solfa che siamo abituati a sentirci raccontare da un altro economista single digit, l'ex senatore Cottarelli? Quella secondo cui siccome ci abbiamo il debito è indispensabile fare avanzi primari, cioè infelicitare le generazioni presenti, per alleviare il peso sulle spalle delle generazioni future? Una solfa priva di basi logiche, come qui abbiamo sostenuto con ampio anticipo rispetto al Fmi, partendo dalla semplice constatazione che la spiacevole aritmetica delle frazioni improprie implica che tre mezzi siano inferiori a due interi, motivo per cui voler ridurre il debito/Pil coi tagli quando il rapporto supera il 100% è un'operazione altrettanto intelligente del mettersi con i piedi in un secchio e tirarne su il manico sperando di ritrovarsi al piano di sopra (la prima spiegazione era qui, la seconda spiegazione, confortata - per i coglioni - dall'auctoritas del Fondo monetario internazionale è qui).
Beh, il motivo per cui questa narrazione va ribadita, infarcendola con lievi imprecisioni fattuali, casualmente tutte orientate a dimostrarci le virtù salvifiche dell'Unione monetaria, è molto semplice: perché la coppia ventriloquo-pupazzo negli ultimi due mesi l'ha mandata in cocci.
le parole di Draghi sono dannatamente chiare. Lo abbiamo sottolineato sopra: completare una unione economica con una unione monetaria, cioè con un meccanismo di "recessione e deflazione antioperaia", determina inevitabilmente un trade-off fra competitività e sostenibilità. Se il recupero di competitività può passare solo attraverso le politiche di repressione dei salari e degli investimenti, allora è inevitabile che ogni shock esterno venga amplificato dall'unione monetaria, determinandone quell'avvitamento al ribasso che è nei dati, e mettendo in maggiore difficoltà i Paesi con rilevanti esposizioni debitorie, i cui rapporti al Pil esplodono non perché non si facciano "bilanci primari", ma perché il Pil si ferma.
Questo è il dato che i nobili rampolli, e i trasognati antesignani, di certe illustri genealogie intellettuali non capivano ieri (a differenza dei Barca e dei Napolitano) e non vogliono ammettere oggi (a differenza dei Draghi e dei Giavazzi): il fatto che se la gestisci come dice il terzo Reichlin, cioè con l'austerità, l'unione monetaria è semplicemente la lotta di classe al contrario: un gigantesco trasferimento, via interessi sul debito, di valore dalle classi subalterne alla rendita finanziaria, senza alcuna speranza di redenzione, perché lo scopo del gioco non è quello, ma è continuare a redistribuire reddito dai salariati ai rentiers, sollevando questi ultimi perfino da quel minimo obbligo di cortesia che consisterebbe nel ringraziare!
Se entriamo poi nel merito della ricostruzione storica che il terzo Reichlin ci offre, tutta improntata al mantra grillino del "se sò magnati tutto", anche trascurando il fatto che quello del 110% non è un buon esempio, perché è proprio in corrispondenza di quell'obbrobrio e della corrispettiva esplosione del deficit che il rapporto debito/Pil è sceso come non poteva non fare, non è per nulla irrilevante l'aver spostato l'inizio della terza globalizzazione alla fine degli anni '80. L'intervento di Vladimiro è illuminante in questo senso. Quando nel 1978 Napolitano in pubblico e Barca in privato contestavano l'opportunità di entrare a passo di corsa nel Sistema Monetario Europeo, rintuzzando (senza grande sostegno di parte di Berlinguer) il terrorismo di La Malfa, secondo cui un ritardo, o un diniego, avrebbe determinato catastrofi (la solita solfa sentita mille volte, e che solo noi siamo finalmente riusciti a smentire, quando abbiamo dimostrato coi fatti che dopo il "NO" al MES non è successo un accidenti di nulla), quando il Pci votò contro, non poteva sapere quanto avrebbe avuto ragione di farlo! In effetti, tre anni dopo quel voto sarebbe arrivato il Volcker shock, il vero responsabile del cambio di segno di r-n. L'adozione di un cambio sopravvalutato a partire dal 1979 non poteva non riflettersi sulla dinamica delle esportazioni:
che infatti scesero da un tasso di crescita dall'8% (nel periodo 1970-1978) al 3.6% nel decennio successivo. Questo risultato i comunisti se lo aspettavano (con la notevole eccezione, forse, di quello che pareva stupirsi del fatto che in Germania gioissero), ma pensavano di poter compensare lo strozzamento di una fonte di domanda (le esportazioni) con l'incremento di un'altra fonte di domanda (gli investimenti pubblici). Questo è quanto era successo ad esempio nel 1975, dove a fronte di una recessione globale il deficit era stato spinto fino al 7.5% del Pil (come ricorderete, senza determinare un'esplosione del rapporto debito/Pil). Così, fra il 1978 e il 1981, il deficit primario si attestò su una media del 4.1%, superiore alla media storica post-bellica, che dal 1946 al 1978 era stata del 2.2%.
Ma evitare la recessione compensando il calo dell'export con spesa pubblica corrente e in investimenti divenne sostanzialmente impossibile dopo che i tassi di interesse reali, fra 1980 e 1982, erano aumentati di 10.2 punti! Questo non se l'aspettavano, loro. L'autore del divorzio fra Tesoro a Banca d'Italia, cioè del provvedimento che nel 1981 impedì de facto alla Banca d'Italia di finanziare a bassi tassi il Governo, invece se lo aspettava e come! Lo dice e lo rivendica nel suo noto articolo: "Naturalmente la riduzione del signoraggio monetario e i tassi di interesse positivi in termini reali si tradussero rapidamente in un nuovo grave problema per la politica economica, aumentando il fabbisogno del Tesoro e l'escalation della crescita del debito pubblico rispetto al prodotto nazionale". Naturalmente, e, aggiungo: deliberatamente! Vedete infatti come tutti i protagonisti di quel periodo avessero all'epoca una consapevolezza piena della posta in gioco e delle dinamiche oggettive in atto, con la possibile eccezione dei padri di quei figli che ancora oggi ce le raccontano come fossero una favoletta di Andersen?
E invece sono lotta di classe, una cosa con cui loro, gli intellò, non si sono mai sporcati le mani, e oggi non si sporcano più nemmeno la bocca.
Voi ovviamente capite: impedire al Governo di compensare senza costi finanziari eccessivi il calo della domanda estera, e quindi, in definitiva, reprimere la domanda interna prociclicamente, in un momento in cui si era repressa quella estera aderendo al Sistema monetario europeo, aveva il nobile scopo di ridurre l'inflazione, quella che il terzo Reichlin chiama "una patrimoniale occulta". Sì, certo, l'imposta da inflazione, i professionisti lo sanno, è un trasferimento di ricchezza dai creditori ai debitori: una "patrimoniale" sui detentori del debito pubblico, che però, all'epoca, erano ancora operatori interni, i quali in fondo accettavano, consapevoli o meno, il patto sociale implicito in questo trasferimento, perché era un patto che consentiva alle ruote di girare. Il tentativo di restare in equilibrio su una bicicletta ferma è quello che ha portato all'esplosione del debito negli anni '80 e anche in anni recenti. Perché, e qui è difficile non presumere la malafede del terzo Reichlin, non è vero che dal 2008 il debito sia cresciuto per la crisi economica e per la pandemia. La crisi Lehman l'ha portato dal 103% al 120% del Pil, ma poi Monti l'ha portato dal 120% al 136% del Pil. Il terzo Reichlin, nella migliore delle ipotesi, questi dati non li ha visti, ma a me sembra più probabile che non voglia vederli, perché se li vedesse dovrebbe fare i conti con una realtà che non quadra con il raccontino delle virtù salvifiche dei sacrifici, degli avanzi primari al 4% in un Paese in cui il rapporto debito/Pil è una frazione impropria e in cui spingere sul deficit in caso di crisi non ha mai causato un aumento folgorante del rapporto debito/Pil: non lo ha fatto nel 2021 come non lo ha fatto nel 1975.
Ci sarebbero altre sfumature da sottolineare, ma lo farete voi nei commenti, o lo farò io rispondendovi: ora sto arrivando a Perugia e devo lasciarvi. Qui il dato è uno solo: la loro narrazione si è sbriciolata contro i fatti, la nostra analisi è ogni giorno confermata dai fatti, e altrettanto lo è la linea politica che siamo riusciti a proporre ai nostri compagni di strada: più Italia! Insistere è servito, e ora dobbiamo imprimere un corso diverso agli eventi. So che lo sapete e che ci aiuterete a farlo. Ci vediamo a Perugia...
Contravvenendo ai miei saggi propositi, anche questa mattina, al risveglio, mi sono affacciato alla cloaca nera, imbattendomi in questa peerla:
Il più autorevole economista monetario europeo, nel senso di: studioso dell'unione monetaria europea (con tanto di manuale di riferimento giunto alla quattordicesima edizione), dice una cosa che capisco (ma non condivido del tutto), e una che non capisco (ma, come vedrete, il limite è certamente mio).
La cosa che capisco è quella che dice per prima: quando i tassi di interesse salgono, normalmente le banche incorrono in perdite, perché le loro passività (cioè i nostri depositi) sono a breve, mentre le loro attività (cioè i nostri mutui) sono a lungo. In astratto, quindi, al crescere dei tassi praticati dalla Banca centrale dovrebbe corrispondere una crescita dei tassi sui depositi (che significa maggior esborso di interessi per le banche), mentre i tassi sui mutui, essendo stipulati in contratti a lungo termine, dovrebbero adattarsi più lentamente (che significa uguale incasso di interessi per le banche), con danni per il loro conto economico.
La lista di elementi che questo ponzoso (il giavazzometro esplode!) ragionamento trascura è breve ma significativa.
Intanto, si trascura che i mutui, oggi come ieri, vengono proposti prevalentemente a tasso variabile, che è il motivo per cui qui qualcuno mi ringrazia per avergli detto prima di altri che l'inflazione avrebbe morso, e con lei i tassi: mi ringrazia perché combattendo una dura battaglia col proprio istituto è riuscito a farsi dare un tasso fisso, che all'epoca era più costoso, e pressoché subito dopo ha cominciato a fargli risparmiare un sacco di soldi. Ma questo lo hanno fatto gli happy few: i piddini, quorum nomen est legio, hanno ovviamente fatto tasso variabile, e quindi il ragionamento del ponzoso ponzatore non tiene tantissimo: per verificarlo, basta guardare i dati (cosa che i ponzosi ponzatori non fanno, noi sì):
In Banca d'Italia ragionano un po' a modo loro, questo ormai lo sappiamo, quindi la tavola (che è qui) va letta come fosse arabo: da destra (2020) verso sinistra (2022): nel 2020 gli interessi attivi (quelli percepiti sui mutui) erano 42 miliardi, nel 2022 dieci miliardi in più (effetto del tasso variabile), mentre gli interessi passivi (quelli pagati sui depositi), che nel 2020 erano 11 miliardi, nel 2022 erano 14 miliardi (solo tre miliardi in più).
Le cose quindi sono andate un po' al contrario di come il ponzoso ponzatore ponzava, e se vi ho spiegato come mai sono andate così dal lato degli interessi attivi (i mutui sono prevalentemente a tasso variabile), non devo spiegarvi perché sono andate così dal lato degli interessi passivi, cioè di quelli che percepiamo sui nostri depositi! Il motivo è semplice: il mercato bancario non è concorrenziale. Da un lato siamo tutti obbligati a detenere un deposito bancario, a pena di morte civile. Dall'altro, però, ormai in Italia le banche significative si contano sulle dita di una mano e fanno evidentemente cartello: la saggia regola del "cane non morde cane" impedisce che si facciano politiche commerciali "aggressive" (innalzando il tasso di interesse) per sottrarsi clientela offrendole un tasso più alto, considerando che poi, finita la manna dei tassi di interessi (attivi) alti, il correntista ridiventerebbe, per la banca, quello che a Roma si dice "un accollo", cioè un peso, una perdita, una zavorra!
Ma non c'era un Commisariu alla Concorrenzu?
Ma certo che c'era: la signora Vestager, condannata in primo e secondo grado dai tribunali dell'Unione per aver attivato con una decisione che ora tutti possono tranquillamente definire illecita (noi lo avevamo fatto anche ex ante), quella sulla banca Tercas, la catena di eventi che portò alla tragedia delle quattro cosiddette "popolari" (solo una lo era), la vendita delle due venete, ecc. Ma chissà se i GenZ o i punturini, chissà se le varie neoplasie del Dibattito, si ricordano, nel loro delirio livoroso e autocentrato, di questi fatti non irrilevanti? Verosimilmente no. Viceversa, chi invece c'era, e ci stava con la testa, avrà capito che la "concorrenza" per l'UE è solo la continuazione di una politica di aggressione al nostro sistema economico con altri mezzi: cioè con la complicità del PD. PD che, non a caso, è l'espressione e il braccio secolare di quegli interessi che da sempre in Italia fomentano il conflitto intergenerazionale diffondendo la balla del futuro negato ai giovani dalla prodigalità dei padri (mentre gli è stato negato dalla innecessaria austerità del PD).
Ora, se non c'è concorrenza (fatto salvo il caso in cui invocarla a razzo serve a metterci in difficoltà), c'è cartello, e per questo motivo i rendimenti dei depositi sono rimasti al palo e il margine di interesse (percepito dal sistema bancario) è aumentato di circa sei miliardi.
Sinceramente, i 140 miliardi che la Banca centrale avrebbe trasferito al sistema bancario secondo De Grauwe non so che cosa siano né come entrino in questo ragionamento. Vuole forse dire che le banche hanno potuto tenere bassi i tassi passivi, quelli che pagano sulla raccolta, perché la banca centrale le ha massicciamente rifinanziate a tassi più bassi? Sarà... Comunque i tassi praticati dalla Bce sono aumentati, quelli sulle operazioni di rifinanziamento al sistema bancario sono oltre il 4% da un bel po', mentre i tassi sui depositi sono ancora ampiamente al disotto:
e quindi non vedo (io) come il rifinanziamento della Bce, che avviene a tassi più alti, avrebbe contribuito a tenere bassi i tassi sui depositi. Ma evidentemente qui c'è qualcosa che non capisco io, o forse lo capisco: bisogna dire che #hastatolaBCE perché non si può dire che #hastatolUE.
E va bene così.
La cosa che però veramente non capisco è un'altra: cazzocentra il contribuente? L'affermazione secondo cui in questo modo (cioè rifinanziando un sistema bancario che secondo lui avrebbe dovuto essere in perdita, mentre secondo la concreta evidenza dei fatti era in profitto) la Bce avrebbe spostato le perdite dal settore bancario al contribuente sinceramente non la capisco!
I livelli di possibile lettura di questa affermazione sono due, secondo me (se ce ne sono altri, sentitevi liberi di aggiungerli).
Primo: si può immaginare che De Grauwe voglia dire che favorendo coi suoi trasferimenti il mantenimento di tassi passivi bassi la Bce avrebbe consentito l'abnorme ampiamento del margine di interesse. Sì, d'accordo: ma in questo caso avrebbe senso dire che le perdite sono state trasferite al cliente, via aumento dei tassi attivi non compensato da un aumento dei tassi passivi(strano come un profitto bancario visto dal lato del cliente somigli a una fregatura!). Ora, il cliente è anche un contribuente (quasi sempre), ma in questo ragionamento entra in quanto cliente, perché i soldi di cui si parla (quelli entrati nelle casse delle banche) non vengono dalle sue tasse. Parlare di "taxpayer" in questo caso ha tanto senso quanto ne avrebbe dire che venendo giù l'American Airlines 587 ha posto fine alla vita di 260 contribuenti.
Cazzocentra?
Secondo: visto che parla di contribuenti, mi sorge l'orrido sospetto che De Grauwe voglia suggerirci, o magari addirittura creda, che l'emissione di moneta, e in particolare dei 300 miliardi secondo lui dati dalla Bce alle banche, sia direttamente o indirettamente finanziata dal gettito fiscale. Questo sarebbe particolarmente grave, e per voi non è difficile rendervene conto.
Le parole più dirompenti pronunciate nella legislatura precedente non sono infatti queste:
(come probabilmente avranno pensato punturini e altre neoplasie), ma queste:
"Tutto qua!" I soldi della Bce non vengono dalla raccolta fiscale, sono moneta emessa dalla Banca centrale, la Banca centrale crea moneta, tutto qua!
Perché è così dirompente questo concetto, tanto eversivo da essere riportato in ogni manuale di macro? Semplicemente perché ci ricorda un dato ovvio: il bilancio dello Stato potrebbe essere finanziato con emissione di moneta. Del finanziamento con base monetaria (par. 11.3.3 del manuale di Acocella):
abbiamo parlato in lungo e in largo per oltre dieci anni (qui un post dedicato). Nessuno pretende che sia la panacea, ma oggi la communis opinio dei giornal-oni è che sia una iattura, anche se poi, al momento del bisogno, è inevitabile ricorrere ad esso in forme travisate e per ciò stesso inefficienti. Pensate al quantitative easing: per non finanziare poche decine di miliardi di investimenti pubblici con creazione di moneta, si sono riversate parecchie centinaia di miliardi di finanziamenti sul sistema bancario che li ha allocati in nome dei fatti propri, per lo più facendo carry trading o altre operazioni sostanzialmente neutrali per l'economia reale!
Chest'è!
Su questo semplice dato tecnico (la Banca centrale crea moneta) dovremmo articolare un minimo di riflessione politica. Perché punturini, ggiovani, e simili sono tossici? Perché sono egoticamente confinati in una dimensione epifenomenica della realtà: io non trovo lavoro, mio padre ce l'aveva, quindi mio padre ha rubato il lavoro a me; io vengo soggetto a un obbligo, quindi ora c'è un problema, prima tutto andava bene! La parola metodologicamente sbagliata, quella che genera uno scollamento temporale (il lavoro del padre si è svolto al tempo del padre e non era quindi, a meno di avere la DeLorean in garage, in concorrenza con quello del figlio; il problema c'era anche prima, e svegliarsi prima forse avrebbe contribuito a evitare che al Governo ci andasse chi lo aveva causato), è, naturalmente, io, che prima di essere un raglio è, come sanno le persone colte, il più lurido dei pronomi.
Tutto, incluso i problemi percepiti dagli egotisti tossici, nasce da una decisione che non è italiana, ma globale, perché riflette il rovesciamento a livello globale dei rapporti di forza fra capitale e lavoro: il divorzio fra Tesoro e Banca d'Italia (qui trovate tutti i post dedicati all'argomento, se suggerirei di ripassarli). L'esplosione del debito pubblico italiano è strettamente connessa a quella decisione, come sappiamo. Per chi si fosse messo in ascolto solo ora, ricordo che la decisione della Banca centrale di non intervenire a sostegno delle emissioni di titoli del debito pubblico (cioè la decisione di mettere questo finanziamento esclusivamente in mano a risparmiatori e mercati) costrinse il Tesoro a praticare tassi di interesse più alti, e in definitiva a indebitarsi per pagare gli interessi sul debito, che così raddoppiò in un decennio, andando (a spanne) dal 60% al 120% del Pil nel corso degli anni '80. La prodigalità delle generazioni passate c'entra il giusto: queste generazioni sono anche quelle che poi avevano riportato il rapporto al 100% prima della crisi, per dire. Il dato determinante è la sconfitta del lavoro e la vittoria della rendita finanziaria: il capitale finanziario, "i mercati", resi arbitri del destino dello Stato, contitolari (con la magistratura) della funzione di indirizzo politico, da decenni si pappano l'avanzo primario dello Stato, un avanzo che va, appunto, a remunerare l'abnorme crescita del debito determinata da quella lontana decisione.
Come vi spiegai tanto tempo fa, qui il problema non è nemmeno Leuropa. Certo, il Trattato di Maastricht ha consolidato in una norma di livello (secondo alcuni) sovracostituzionale quello che finora era un semplice gentlemen [si fa per dire] agreement o poco più, iscrivendolo in quello che alla fine è diventato il comma 1 dell'art. 123 del TFUE (prima era l'art. 101 del Trattato di Maastricht). Ma in questo senso Leuropa, come nella sua migliore tradizione, semplicemente eseguiva gli ordini, recependo nell'ordinamento eurounitario la Grundnorm, unica e totalizzante, della Terza globalizzazione: l'egemonia dei mercati sugli Stati, realizzata attribuendo ai mercati (per un supposto interesse superiore, quello della "stabilità" e della lotta alla corruzione) il ruolo di finanziatori unici degli Stati, che venivano così privati di una delle loro ragioni costitutive, quella di battere moneta. Certo, al disopra di questa decisione, come antecedente logico e politico, c'è l'affermazione di un mondo unipolare, la "sconfitta del comunismo", che già all'inizio degli anni '80 arrancava visibilmente. Il punto che però ai newcomers sfugge è che una cosa che loro danno per scontata, cioè che lo Stato debba rivolgersi al mercato per "avere i soldi" che "non ci sono", tanto scontata non è: è una decisione politica ed è uno snodo determinante, lo snodo da loro non percepito da cui derivano i problemi che loro riescono a percepire!
Se il ggiovane deve fare una vita di merda è perché allora, nel 1981, non i suoi genitori, ma Ciampi e Andreatta, decisero di mettersi al vento e di far esplodere il costo del finanziamento del debito pubblico. Quindi "Ciampi e Andreatta brutti cacca pupù!", come si legge in tanti blog di altre neoplasie (gli zerovirgolisti tutti imparaticci e distintivo)? Ma, insomma, sarei più attenuato: il fenomeno è stato globale, come tanti dati a voi noti mostrano:
ed è difficile valutare se sarebbe stato possibile all'epoca fare altrimenti. Il GenZino potrebbe dire: "Sì, però papà ha votato per Ciampi e Andreatta!" (per Ciampi no, ma lasciamo stare). Beh, anche questo ragionamento non tiene semplicemente perché la decisione, imposta dalla violenza dei fatti, è comunque stata presa al difuori di un circuito democratico. Certo, se la decisione fosse stata esplicita, fosse stata dibattuta in Parlamento, si sarebbe potuto fare un discorso di onestà: "Cari lavoratori, avete perso, quindi ora o tiriamo i remi in barca, o ne pagheremo le conseguenze nei lunghi anni a venire!" Sì, è ovvio che nessun politico potrebbe mai fare un discorso del genere, ma ci siamo capiti: una serie di cose che si sono dovute fare dopo si sarebbero potute fare prima (tenendo per un momento da parte l'allettante ipotesi di fare la guerra "ar monno", tanto cara ai Rodomonti da sei preferenze...).
Resta però il fatto che se oggi il povero GenZino non ha un futuro, non è perché suo padre ha una pensione (la gestione INPS è squilibrata dal lato dell'assistenza, quindi, ad esempio, del reddito di divananza o reddito della gleba, non dal lato pensionistico, come potrete apprendere qui se non lo sapete), ma perché lo Stato ha dovuto tagliare gli investimenti pubblici per pagare quegli interessi sul debito la cui abnorme esplosione è stata concausata da una decisione che con la pensione dei genitori non ha nulla a che fare. Anzi! I GenZini sono vittime, porelli, di una decisione presa per togliere ai genitori quel poco di pensione che avrebbero potuto avere, per costringerli a rivolgersi al circuito finanziario (secondo pilastro and all that) onde assicurarsi un minimo di reddito dopo l'attività lavorativa. Il nemico dei GenZini non sono i loro genitori: è il nemico dei loro genitori, quello che ha voluto un mondo dove occorressero due stipendi (quello del genitore 1 e quello del genitore 2) per farne uno, e due pensioni (la pubblica e l'integrativa) per farne una (incidentalmente, qui vedete come una certa retorica dell'emancipazione e una certa retorica del conflitto generazionale sono entrambe funzionali al discorso del capitale finanziario: il che non significa che la realtà dell'emancipazione e del conflitto generazionale non siano positive, ma che a retoriche loro stanno messi molto meglio di noi!).
Se mai gli arriverà in testa, ai GenZini, questa cosa ci metterà molto tempo, perché abbiamo capito che per arrivarci non passerà dal meato uditivo esterno ma dal retto: dieci metri e oltre più lunghi e più dolorosi da percorrere di due centimetri e mezzo.
Spiaze tantissimo, anche perché di tempo non ne abbiamo molto, ma tant'è...
Analogamente, il punturino che ci racconta quello che sapevamo, cioè che in Svezia la gestione è stata più efficiente, magari dovrebbe porsi una domanda: non sarà mica che la Svezia è meno ricattabile?
Ma capisco che non si può chiedere agli altri uno sforzo di astrazione, di faticosa risalita della catena causale: gli altri vogliono soluzioni, possibilmente prescindendo dalla conoscenza del problema. Il problema, per come lo pongono nelle loro rivendicazioni, è quello che sento IO: e tanto basti!
Peccato che chi ragiona così sia, appunto, un pezzo del problema...
Concludo tornando al ponzante ponzatore: da De Grauwe può nascere un utile ripasso. Spero che vi sia stato utile, e vi lascio con una domanda. La Banca centrale può condizionare l'attività economica regolando direttamente o indirettamente l'offerta di moneta (cioè la concessione di credito) attraverso il tasso di interesse. Se il tasso di interesse praticato dalla Bce sale, salgono quelli praticati dalle banche per concedere credito, la domanda di mutui scende, l'economia rallenta, ecc. In questo modo si manda in recessione l'economia, che è l'unico modo che la Banca centrale abbia per controllare l'inflazione, visto che essa non dipende dalla moneta ma dalla domanda (altra ammissione epocale passata inosservata ai più).
Bene.
Questo però presuppone che di moneta, e di annesso circuito del credito, ce ne sia una: credo in unum eurum (ma anche in unam liram: per quello che voglio dirvi non cambierebbe molto).
Bene.
Tuttavia la transizione digitale porta con sé una transizione monetaria, che ha generato, via Fintech e altre innovazioni, un florilegio di varie monete, e quindi di ulteriori canali di raccolta ed erogazione del credito. Che impatto ha l'esistenza di queste alternative sulla capacità della Banca centrale di condizionare l'attività economica, di mandarla in recessione quando occorre, cioè, in termini più asettici, sul "meccanismo di trasmissione" della politica monetaria?
Su questa domanda che, mi rendo conto, sembra molto "tecnica" (dormite tranquilli!) ci confronteremo al #midterm.
Per tutti gli altri, ovviamente, ci sono i mutui a tasso variabile...
Questa mattina è uscito sul Fatto Quotidiano un mio articolo legato alla discussione sorta in seguito a questo post. Come vi dicevo nel post, la metodologia usata per calcolare il grafico della disoccupazione corretta per scoraggiati e sottoccupati nello studio citato dal FT non mi era del tutto chiara (e tuttora non lo è, per me). In particolare, trovavo corretta l'osservazione fatta da Andrea. A me era chiaro che nel grafico non veniva usata la variabile indicata in didascalia (%working age population, percentuale della popolazione in età attiva), altrimenti tutti i valori sarebbero stati molto più bassi. D'altra parte, non aveva nemmeno senso utilizzare, come ho fatto io, le forze di lavoro (occupati più disoccupati), per il semplice motivo che nel momento in cui metto al numeratore del tasso (sopra) gli scoraggiati, devo considerarli almeno virtualmente come parte delle forze di lavoro e quindi contarli anche al denominatore del tasso (sotto).
Devo dirvi che ancora non sono riuscito a capire da dove saltino fuori quei numeri, ma questo non mi appassiona moltissimo. Preparando l'articolo, mi sono andato a rileggere le definizioni di disoccupazione del Bureau of Labor Statistics, i famigerati U1, U2,..., fino a U6, che sono familiari ai lettori di Mazzalai (diciamo che ne parla da almeno tre anni prima che questo blog aprisse) e di Orizzonte48, ma magari non a tutti gli altri. La logica di questi tassi è quella di considerare definizioni via via meno restrittive di labour market slack (lo slack sarebbe il lasco: le strane dislessie della glottologia!), cioè del "gioco", dello "scarto" fra domanda e offerta di lavoro: insomma: della disoccupazione. Il tasso "ufficiale" corrisponde a U3, e fino a U3 il denominatore sono le forze di lavoro. Poi in U4 si aggiungono gli scoraggiati, e il denominatore diventano forze di lavoro più scoraggiati. Poi in U6 si aggiungono i sottoccupati, di cui magna pars sono quelli in part-time "per motivi economici" (cioè perché il datore di lavoro non gli vuole pagare uno stipendio intero), e il denominatore diventano forze di lavoro, più scoraggiati, più sottoccupati. Insomma: da U3 in poi ogni tasso di disoccupazione è espresso in percentuale di una diversa (e progressivamente più ampia) popolazione di riferimento.
Per capirci, nel grafico che è stato pubblicato oggi dal FQ (che non è il FT, perché arriva prima), il denominatore è dato da forze di lavoro, più scoraggiati, più sottoccupati. Questo implica che la percentuale di disoccupati sia inferiore a quella data dal tasso di disoccupazione ufficiale (sotto 10 anzichè sopra 11), dato che il numero per il quale i disoccupati vengono divisi è più grande (non solo forze di lavoro ma anche le altre categorie ricordate):
Nel grafico del FT, invece, il tasso di disoccupazione coincide a occhio col dato ufficiale, il che mi fa pensare che i ricercatori abbiano sommato tre tassi calcolati con tre denominatori diversi. Questo significa che nel loro caso il tasso complessivo non corrisponde a U6, mentre nel nostro caso la percentuale di disoccupati non corrisponde a U3 (cioè alla disoccupazione ufficiale).
Se avete il mal di testa, mi spiace, anche perché non ne vale la pena: un terzo degli italiani non ha un lavoro o non ha un lavoro decente, il dato è questo, e non entro nelle classi di età e nelle suddivisioni territoriali altrimenti ci mettiamo paura. Uno o due punti in più o in meno non ci cambiano molto, anche se, come sempre, è importante essere rigorosi.
Sarebbe più facile se gli uffici di statistica ci aiutassero: il rigore (e farsi due palle sui dati) è il loro mestiere, non il nostro! Questa roba qui negli Usa si fa da anni, come ricordavo sul Fatto di questa mattina, specificando anche perché da noi invece non si fa: perché l'Eurozona ha un piccolo segreto: l'aggiustamento agli shock macroeconomici, qui da noi, si basa sulla disoccupazione competitiva (quella che i sapienti chiamano "svalutazione interna"). Che è così si sa e si dice (lo ha ammesso perfino De Grauwe), ma laggente certe cose è meglio che non le sanno, e quindi si preferisce utilizzare una misura sottostimata della disoccupazione, corrispondente più o meno a U3, in modo da glissare sul resto.
L'esigenza di offuscare quale sia il vero meccanismo di riequilibrio macroeconomico qui da noi (il taglio dei salari, e quindi, per forza di cose, l'incremento di disoccupazione), deve però contemperarsi con l'esigenza della Bce di scaricare su altri la responsabilità del suo fallimento nel rianimare l'inflazione. Non si tratta, attenzione, di un dato banale. Ammettere di non riuscire a far alzare l'inflazione perché la moneta non causa i prezzi significherebbe ammettere che viene meno la stessa ragion d'essere del principio di indipendenza della Banca centrale (cioè dell'attribuzione alla finanza privata di un potere di ricatto sui governi, privati della possibilità di finanziarsi con moneta laddove necessario). Questa indipendenza, infatti, veniva e viene motivata in base al presupposto che se si lasciasse ai politici "dipendenti" dagli elettori la possibilità di creare moneta, questi ne abuserebbero per farsi rieleggere, creando inflazione.
In realtà le cose non stanno esattamente così. Ho spiegato ne L'Italia può farcela che è altrettanto plausibile che siano i prezzi a causare la moneta. Immaginatevi, ad esempio, il caso di un imprenditore che, come negli anni '70, si trovi a fronteggiare un aumento improvviso del costo delle materie prime. L'imprenditore si reca quindi in banca a chiedere un prestito non volto a fare investimenti, ma semplicemente a pagare stipendi e materie prime a un costo superiore. La banca ha due possibilità: o non glielo concede, così l'imprenditore fallisce e non ripaga nemmeno i mutui già contratti, o glielo concede, e così facendo fa aumentare la massa monetaria (la moneta che circola è, come sapete, per solo un decimo moneta "stampata": gli altri nove decimi sono moneta bancaria, attestazioni di credito di varia natura).
Quindi, lo scopo del gioco dell'indipendenza della Banca centrale è e resta uno solo: condizionare la politica di bilancio del governo (non quella monetaria: quella di bilancio), subordinando al parere dei mercati (cioè ai grandi banchieri internazionali) la scelta di quali governi e quali politiche finanziare. L'idea che il problema sia la stabilità dei prezzi è del tutto fasulla e infondata, tant'è che, come vedete, nemmeno stampando decine di miliardi di euro al mese Draghi può fare molto (e lo sa).
Si torna così al punto dal quale siamo partiti: Draghi è impotente, il suo big bazooka non valeva un gran che (gli anni passano per tutti, anche per la teoria quantitativa della moneta), il suo flop era previsto (solo da me, ma comunque previsto), ma questo apre un problema politico. Bisogna mantenere viva l'idea che la moneta sia esogena e agisca comunque sui prezzi, e che se non ce la fa è perché ci sono forze ulteriori che cospirano a deprimere i prezzi. Sì, sto parlando di questa dichiarazione, il cui senso è chiaro: "La moneta sui prezzi agirebbe, quindi io (Draghi) sono utile e comunque sarebbe pericoloso mettere il mio potere monetario in mano altrui, ma purtroppissimo i governi non riescono a fare la loro parte e quindi anche se io ho uno strumento efficace e lo sto usando, se però le cose non funzionano la colpa non è mia".
In questa linea si iscrive uno studio che aveva attirato la nostra attenzione in primavera, ma del quale poi ci eravamo dimenticati un po' tutti: il Bollettino economico della Bce di maggio 2017. La notizia dirompente secondo cui la disoccupazione nell'Eurozona sarebbe il doppio di quella ufficiale in effetti veniva da lì (p. 33):
e in nota si fa esplicito riferimento (ma in caratteri piccolissimi, da contratto assicurativo) alla misura U6 e al fatto che Usa e Ocse la calcolano:
Caratteri piccoli, perché altrimenti tutti si chiederebbero: ma allora perché noi no? E così il fine apologetico di questa scoperta dell'acqua calda (scaricare sui governi incapaci di "creare buona occupazione" il fallimento delle politiche monetarie nel rianimare i prezzi) diventerebbe un boomerang, perché costringerebbe gli elettori a riflettere sul piccolo, sporco segreto che vi ho confidato sopra, cioè sul fatto che molta disoccupazione, possibilmente nascosta, è essenziale a un sistema che basa la propria ripresa sul ribasso dei salari. Peraltro, con buona pace di chi pensa il contrario, è proprio la Bce a essere responsabile della mancata creazione di "buona occupazione", perché è lei che, arrogandosi una funzione di indirizzo politico che non dovrebbe competere a chi pretende di essere legibus solutus, ha consigliato a tutti i governi di cui la Germania è nemica, fra cui il nostro, politiche di riforma del mercato del lavoro che hanno reso precari e sottopagati milioni di europei (il nostro caso è stato analizzato qui).
Insomma: Draghi quel poco di buono che pretendeva di poter fare non è riuscito a farlo, in parte anche perché ha fatto quel molto di cattivo che non avrebbe dovuto fare!
Povero Draghi...
Cammina su una fune, sospeso fra due grattacieli. Mi dà le vertigini, quell'uomo. Fra due anni gli taglieranno il cavo, come sapete, e questo è triste (anche perché magari ce lo ritroveremo al Quirinale o a Palazzo Chigi), ma soprattutto, e questo è ancora più triste, potrebbe arrivare una ventata! Un banale esempio: negli Stati Uniti le università "buone" costano così tanto che per andarci ci si indebita. Peccato che però oggi i lavori "buoni" non siano poi tantissimi nemmeno lì, e quindi... c'è chi si indebita per ripagare il debito che aveva contratto per diventare un "protagonista dell'economia della conoscenza"! Se vi ricorda i subprime non preoccupatevi: non è la stessa cosa: è la stessissima cosa. E non vi parlo dei mutui sugli immobili commerciali (i subprime erano sugli immobili residenziali), ecc. Anche lì hanno stampato tanta moneta, per farci cosa? Lo scopriremo alla prossima esplosione di bolla, quando, per sistemare le cose, Uj (j=1, 2, ...,6) dovrà aumentare di nuovo.
Bordeaux non si chiama così per il fatto di essere au bord de l'eau (come nella chanson per diversamente europeisti che apre il post), ma per il fatto di essere al confine (bordo) della Gallia: Burdigala.
Ecco, ho rovinato la serata a Norma Rangeri, nominando il confine, padre della nazione, madre di tutte le guerre. C'è un'altra madre che è sempre incinta, e chissà perché mi viene in mente proprio ora. Comunque, la povera Norma non sarà la sola a passare una notte insonne. Ho una revision piuttosto urgente, e così passerò la notte mettendo in fila numeri, sotto al clair de la lune triste et beau:
Ecco: questa per me è la vetta (o quasi). Non credo che nella storia della musica si sia mai avuto un poeta così grande musicato da un musicista tanto grande. Conosco invece diversi grandi musicisti che hanno musicato testi... come dire... "europeisti" (per usare un sinonimo)... e tanti poeti finiti in pessime mani...
Comunque, non sono solo a travagliarmi. Come spesso mi capita, in Francia, il mio dirimpettaio è una persona illustre. A Rouen Flaubert, a Parigi Baudelaire, e a Bordeaux:
Anche lui non dorme. Proprio non ci dorme la notte, con questa storia della separatezza fra i poteri esecutivo, legislativo e monetario. Lui l'aveva pensata in un modo diverso, e di essere travisato così, da un roturier, nel silenzio totale di quei simpatici babbalei dei costituzionalisti, proprio non gli è andata giù, ma veramente per niente.
(...uscendo dall'aereo non ho trovato la valigia - prima o poi doveva capitare - ma ho trovato quello che trovo qui e a Lisbona - e magari sarà anche da altre parti: il respiro dell'oceano. Quella luce, quella profondità, quell'energia... e ora: tabelle!...)
Per carità: se siete soggetti da trent'anni a una propaganda martellante, fatta anche di sapienti tentativi di depistaggio (ricordate Donald?), non è certo colpa vostra. Però, Dio santo, qui il problema è un altro: bisognerebbe sapersi collocare, stare al proprio posto. Invece no. Per convincermi ogni giorno di più del fatto che tentare di fare divulgazione corretta non è solo impossibile, ma anche inutile (cit.), ecco che vi mettete anche a farmi le lezzzzzioncine, tipo questa:
Gentile Professore,
Leggendo
il suo articolo Politica monetaria, ecco l’Helicopter money: la mancia ai cittadini per non fare gli investimenti pubblici
pubblicato il 27 aprile 2016 su "Il Fatto Quotidiano" mi per metto di
farle notare che il monopolio dell'emissione monetaria veniva esercitato
dalla Banca d'Italia le cui quote di partecipazione al capitale erano e
sono in possesso, per la stragrande maggioranza, da soggetti diversi
dallo Stato o da altri enti pubblici.
Prima
dell'entrata dell'Italia nell'euro, e la conseguente cessione della
completa sovranità monetaria alla BCE, l'ex Ministro G. Tremonti aveva
provato a riappropriarsi quanto meno della Banca d'Italia
tramite la L.262/05.
Art. 19, comma 10
Con
regolamento da adottare ai sensi dell’articolo 17 della legge 23 agosto
1988, n. 400, è ridefinito l’assetto proprietario della Banca d’Italia,
e sono disciplinate le modalità di trasferimento, entro tre anni dalla
data di entrata in vigore della presente legge, delle quote di
partecipazione al capitale della Banca d’Italia in possesso di soggetti
diversi dallo Stato o da altri enti pubblici.
Purtroppo tale legge è rimasta inattuata.
Inoltre, il Ministro Tremonti prevedeva nella bozza della L.262/05 la trasparenza del’operato della Banca d’Italia.
La
BCE rispose che tale passaggio di quote in mano pubblica avrebbe potuto
esserci ma ricordò al governo italiano che il Trattato UE all’Art. 108
(ex Art.107 di Maastricht) sancisce la piena autonomia ed indipendenza
del Sistema Bancario Centrale Europeo di cui fa parte la Banca d’Italia
e, pertanto, pur avendo la proprietà pubblica della Banca d’Italia il
governo non poteva comunque prendere decisioni di politica monetaria
anche se l’Art. 3 dello Statuto della banca centrale italiana , scritto
nel 1936, prevedeva che la maggioranza delle azioni fossero pubbliche.
Inoltre, la BCE invitava il governo a modificare tale Art.3 dello
Statuto della Banca d’Italia aggiornandolo alla effettiva composizione
societaria della stessa.
Nella
stessa risposta, la BCE puntualizzava che lo Statuto del S.E.B.C.
prevede il segreto sulle operazioni di politica monetaria e finanziaria
delle banche centrali (rif. Parere CON/2005/34).
Il gentile amico, che ovviamente è stato mandato subito a stendere (e ora penserà: "Ma che villano questo Bagnai!"), oltre a non sapere l'ovvio, cioè quello che risulta dalla Figura 31 a p. 188 del Tramonto dell'euro:
ovvero che l'evidente cambiamento di politica monetaria, con inasprimento dei tassi di interesse reali, accade, in Italia, in coincidenza con il divorzio fra Tesoro e Banca d'Italia, mentre il passaggio della Banca d'Italia in mano privata, avvenuto surrettiziamente a metà degli anni '90 con la privatizzazione del sistema bancario italiano (che ha indirettamente determinato anche la privatizzazione delle banche già pubbliche che detenevano una quota di maggioranza del capitale dell'istituto già di emissione), non ha determinato alcun a frattura visibile nell'atteggiamento della politica monetaria, oltre a non sapere questo, fa una cosa ancora più enorme: nel momento stesso in cui mi fa la lezioncina sulla proprietà della Banca centrale, mi dice anche, senza rendersene conto, i motivi per i quali essa è irrilevante (cosa che la figura qua sopra dimostrerebbe a sufficienza)!
Cosa dice riporta infatti il gentile amico? Che la Bce ha detto pari pari: "Di chi sia il proprietario della Banca d'Italia ce ne battiamo, tanto dovrà fare quello che diciamo noi, in virtù del principio di indipendenza dall'esecutivo del SEBC (Sistema Europeo delle Banche Centrali)".
Allora, lo capite, vero, perché c'è l'euro? Perché un volonteroso dilettante si sveglia e scrive a un docente universitario con qualche pubblicazione internazionale: "Guardi professore che lei è ingenuo, mentre io che la so luuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuuunga mi pregio di farle osservare che il vero problema è la proprietà della Banca centrale, con la quale mi pregio altresì di farle osservare che le istituzioni monetarie europee hanno sancito che ci si nettano le terga!"
Io non ho parole!
Io non sono uno psichiatra, ma l'amico ne avrebbe bisogno. Qui l'analista non basta, qui ci vuole l'elettroshock, ne sono ormai convinto. Ma dico: lo dici tu qual è il problema politico e operativo, quello che evidenziavo nel mio articolo: la dipendenza della Banca centrale italiana da un burocrate non eletto che sta a Francoforte (venduta, a noi, come "indipendenza" tout court)! Lo dici tu con tanto di dotte citazioni, che ho ragione, mentre mi scrivi per permetterti di farmi notare... che ho ragione!?
Il problema è sempre il solito, quello che uno di voi descrisse magistralmente quando, commentando uno dei tanti scleri sulla moneta, disse: "Perché in fondo il problema nasce quando da bambini chiesero alla mamma perché in cambio di un pezzo di carta sporca si poteva avere un gelato, e la mamma non seppe dare una risposta convincente...". Ecco: elaboratelo, sto cazzo di lutto. La risposta ve la do io: perché con quello stesso pezzo di carta sporca il gelataio può pagarci l'affitto di casa. Ci siamo?
Bene.
La proprietà dell'istituto di emissione di per sé è irrilevante. Mi spiace per i complottisti. D'altra parte, presupporre che il passaggio "in mano privata" avrebbe fatto sfracelli, significa essere così naïf da pensare che, per fare due nomi dell'oggi, Visco e Ghizzoni abbiano visioni radicalmente opposte sulla distribuzione del reddito. Invece no. Visco e Ghizzoni oggi, come, per dire, Ciampi e Ceccatelli allora (nomi presi assolutamente a caso fra i tanti), hanno, legittimamente, visioni largamente coincidenti circa la risoluzione (a loro legittimo vantaggio) del conflitto distributivo.
Non bisogna pensare che con la "privatizzazione" la Banca d'Italia sia passata dal Robin Hood pubblico allo Hood Robin privato. E bisognerebbe anche smetterla con questi tentativi di santificazione postuma del Berlu o di Tremonti. Certo, Berlu è stato deposto, e di questo un sincero democratico non avrebbe dovuto gioire (ne abbiamo parlato), o, se lo ha fatto, non dovrebbe poi lamentarsi del fatto che la democrazia è compressa e il paese commissariato. Ma Berlu, Bersy, e tutti gli altri, sono stati sostanzialmente acquiescenti ai poteri europei (Tremonti, in più, con l'aggravante di averci mandato in merda nel 2011 per tentare di sostituirsi al suo capo).
Nel momento in cui le nostre élite hanno optato per il divorzio, si sono schierate tutte, toto corde, per il progetto fascista di austerità (sound money, sound finance). Punto. Il resto sono dettagli da dare in pasto ai complottisti per non fargli capire cosa sta succedendo (quello che ho spiegato nel post precedente).
Sugli indirizzi di politica monetaria della Banca centrale non influisce la proprietà delle quote, ma la sua indipendenza.
Piuttosto, a me sembra strano che nel momento in cui assistiamo a quella che è in ogni caso una colossale débâcle della vigilanza bancaria, nessuno si ponga l'unica domanda che avrebbe eventualmente un remoto senso porsi: siamo tranquilli con un sistema bancario nel quale il controllante è posseduto dal controllato?
Anche questa domanda, secondo me, non è poi così rilevante come può sembrare. Ma almeno porsela ha un suo perché, visto che la "moralizzazione" del sistema che ci si aspettava conseguisse dalla sua "privatizzazione" è risultato in a un rosario di scandali infinito (tutti misteri dolorosi per i risparmiatori e gaudiosi per il management, purtroppo). Quindi, anche se il tema rilevante e prioritario è la recessione e non la malagestione (come ho spiegato), anche se la proprietà privata delle quote non implica necessariamente che il proprietario intervenga nell'operatività dell'organo di vigilanza (eventualmente, le connivenze sono di altro tipo), ora che il sistema si sta sfasciando, elementari norme di decenza imporrebbero di ragionare su questo assetto, che indubbiamente espone al sospetto (più o meno giustificato) di innominabili conflitti di interesse.
Lo stesso sospetto al quale espongono, secondo il nostro economista preferito, le reticenze del Tesoro sulla gestione dei derivati (con un #ciaone al compagno Galli, che vi esorto a non infastidire: non vedete che tenerezza che fa?).
Ma, per favore, cari amici signoraggiai: piantatela di piallarmi le gonadi con questa storia che la proprietà della Banca centrale è il problema. È tanto lei il problema quanto voi siete la soluzione: zero.
(...sed de hoc satis...)
(...invece no...)
Addendum del 4 maggio:
Dal nostro amico ricevo e pubblico:
La prossima volta, oltre al collegamento
ipertestuale all'articolo su "Il Fatto Quotidiano", metta cortesemente
l'immagine con il ritaglio evidenziato. Non mi dica che è uguale...
Mi
scusi se ho contribuito a rafforzare l'idea dell'inutilità della
divulgazione. Quanto meno, le ho dato l'ispirazione per il suo odierno articolo sul suo blog.
Cordiali saluti
Sì, l'idea dell'inutilità della divulgazione si conferma, ma non fa niente. Almeno il nostro amico è persona spiritosa e sportiva (non un vittimista paranoide come altri personaggi in cerca di pubblicità) e questo torna a suo onore e gli consente di fare un altro pezzo di strada con noi. Pezzo il cui primo passo dovrà necessariamente essere la risposta a questa domanda: "Gentile amico, lei conosce un'altra istituzione che sia in grado di pretendere che un certo foglietto di carta debba essere accettato come strumento liberatorio da obbligazione contratte ai sensi del codice civile?". Per quanto ne so io, i pagamenti con moneta elettronica o assegno possono essere legittimamente rifiutati. Un pagamento in contante no. Perché? Forse perché c'è bisogno del monopolio della forza per esercitare il monopolio della moneta, no?
Io sinceramente non la capisco, ma tranquillo: è un limite mio. E comunque, se lei mi dimostra che #sucuggino emette dei foglietti di carta che ai sensi del codice civile devono essere accettati dal creditore, allora mi avrà dimostrato che il monopolio in realtà era un duopolio. Poi vediamo se c'è qualcun altro che può farlo, e magari scopriremo che ognuno di noi può, e quindi quello dell'emissione di moneta (a corso legale) è un mercato in concorrenza perfetta.
Suggerirei, però, fino a quando non ne abbiamo la certezza, di evitare esperimenti, perché esiste l'art. 453 del codice penale. Io non sono un avvocato, ma...