Visualizzazione post con etichetta Irlanda. Mostra tutti i post

domenica 13 aprile 2025

Spagna e Irlanda alla luce della MIP

Allora: vediamo rapidamente che cosa ci dice la MIP (Macroeconomic Imbalances Procedure) sulla situazione di due Paesi idolatrati dall'average Joe piddino: la Spagna (vedi al post precedente) e l'Irlanda (suggerisco agli utenti desktop di cliccare sul tag "Irlanda" nel tagcloud in fondo alla pagina, o agli utenti mobile di digitare una roba tipo "Irlanda site:goofynomics.blogspot.com" nel loro motore di ricerca preferito, laddove non amino le sorprese).

Lo scoreboard (pagella, cruscotto) della MIP:
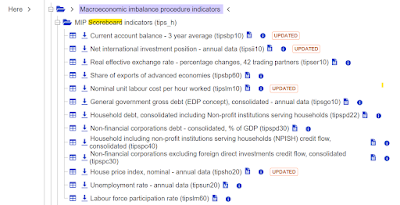

lo trovate qui e vi chiederei la cortesia di dargli un'occhiata non per altro, ma per capire quanto tempo occorre per fare un discorso basato (sui dati). Non è però necessario aprirsi uno per uno i database perché potete accedere direttamente al cruscotto cliccando sull'elemento evidenziato in fondo alla lista:


o aprendo questo link.

Lavorando un po' su "Customise your dataset" e modificando la presentazione dei dati ho organizzato le informazioni così:


mettendo in riga gli indicatori e in colonna i Paesi raggruppati per anno. Ogni indicatore ha una soglia, quindi una volta caricati in Excel i dati per ottenere un cruscotto immediatamente "espressivo" basterà utilizzare la "Formattazione condizionale" per evidenziare i valori fuori scala, e naturalmente lo si può fare anno per anno.

In questa circostanza vorrei dare all'esercizio due significati: quello di fornirci elementi per capire se veramente quello spagnolo (e quello irlandese) siano un miracolo oggi, e quello di aiutarci a capire se, poniamo, nel 2011, quando sono partiti sia il blog che la MIP, le indicazioni fornite dal cruscotto su questi Paesi erano tali da giustificare un allarme. Messa al contrario la potremmo dire così: alla luce della maggiore o minore capacità del cruscotto di segnalare per tempo quei problemi che sappiamo essersi materializzati, potremmo vedere se oggi il cruscotto indica la potenziale emersione di problemi simili. L'esercizio potrebbe poi essere esteso a tutti i Paesi dell'Unione, per vedere quale stia messo meglio e quale peggio. Se è vero, cosa di cui i piddini sono convinti, che siamo in mano a un pazzo che scatenerà una tempesta, può essere utile verificare quale albero abbia radici sufficientemente profonde, e quale no. Ma partirei intanto dai nostri tre Paesi: Irlanda, Italia e Spagna per affinare il metodo.

Usando la rilevazione (Statistical annex) del 2012 nel 2008 il cruscotto (headline indicators) si configurava così:


Diciamo che di segnali di allarme ce n'erano a sufficienza, nei Paesi che poi hanno passato guai più seri del nostro. Il nostro aveva sostanzialmente un unico problema, quello che sappiamo essere dal punto di vista della teoria economica il meno rilevante: un rapporto debito pubblico/Pil superiore al 60%. Gli altri lo avevano molto inferiore ma questo non li ha salvati. Circa gli altri indicatori del nostro Paese che sono fuori scala nella tavella [addendum delle 8:31: Nell’ultimo post c’è un refuso, ma è così bello che lo lascerei. Tavella: “Apparecchio usato nell’industria della seta per riunire un certo numero di bave in un unico filo”.], la variazione del tasso di cambio effettivo reale lo è per tre decimali (soglia 3), il debito privato è comunque intorno alla metà di quello degli altri Paesi, l'unico altro indicatore preoccupante era la perdita di quota di mercato all'esportazione. Non mi soffermo qui sul senso o nonsenso economico di questi indicatori e in particolare quindi sulla fondatezza e asimmetria della loro scelta e delle loro soglie.

Vediamo come si presenta la situazione oggi, considerando gli headline indicators dello Statistical Annex del 2025:

I due quadri non sono direttamente raffrontabili perché ai 10 indicatori riportati per il 2008 se ne sono aggiunti tre: la variazione del CLUP (Costo del Lavoro per Unità di Prodotto, riportato nell'ultima riga come Unit labour cost: se ne parlava questa mattina alla Scuola di Formazione Politica); il tasso di partecipazione alla forza lavoro; lo spacchettamento del debito privato fra famiglie e imprese.

La situazione del nostro Paese è molto migliorata: l'unico indicatore fuori scala è, notoriamente, il debito pubblico, che ora però è un problema anche per la Spagna, che in più è fuori scala con il debito esteri (Net International Investment Position), con la disoccupazione e infine, stranamente, anche con la variazione del costo del lavoro. Dico stranamente perché in un Paese ad alta disoccupazione ci si aspetterebbe una certa moderazione salariale, che invece non c'è e ovviamente mette a rischio l'indicatore di competitività (che invece è, anch'esso stranamente, positivo, segnalando un modesto deprezzamento in termini reali). La situazione irlandese denota la consueta fragilità finanziaria nel settore delle imprese, con un debito estero e privato totalmente fuori scala e un sostanzioso aumento del costo del lavoro. In entrambi i casi (Spagna e Irlanda) siamo a quattro violazioni a una rispetto al nostro Paese, la cui unica violazione però non impensierisce i mercati:


forse perché quanto scrivevamo qui da essere opinione "eretica" col tempo è diventato patrimonio analitico comune (non per merito nostro ma della forza persuasiva dei fatti: il famoso "se non ti entra in testa..." ecc.).

Tornando al tema che tanto vi cruccia, le festività pasquali con la connessa necessità di scontrarsi col paziente piddino (ma non era "Natale con i tuoi, Pasqua con chi vuoi"? Ma allora forse il parente piddino ve lo andate cercando voi, in preda a una sorta di sindrome di Stoccolma), direi che la questione del "Eh, ma la Spagna cresce!" si può tranquillamente risolvere con un: "Indubbiamente, ma ci deve essere qualcosa che non va, perché è una crescita che non genera posti di lavoro, visto che il tasso di disoccupazione è a due cifre, quindi fuori scala secondo la Commissione, che in più indica valori preoccupanti di debito estero e un aumento preoccupante del costo del lavoro. Facile crescere coi soldi degli altri, speriamo che non debbano restituirli tutti insieme come quindici anni fa. Posso avere un altro uovo?...", e alla questione del "Eh, ma micuggino in Irlanda lavora per Google e guadagna un sacco di soldi!" si può tranquillamente rispondere con un: "Mi fa piacere per lui! Sì, in effetti in Irlanda il costo del lavoro cresce sopra la soglia di allarme della Commissione, che ovviamente si preoccupa per la connessa perdita di competitività. Forse questa prosperità può essere legata al fatto che l'Irlanda ha un debito estero che è più del doppio superiore alla soglia di allarme: molte grandi aziende internazionali vanno a investirci per avere una base nell'Unione e disporre di personale anglofono. Peccato che poi i profitti fatti in Irlanda vengono rimpatriati all'estero e questo ha già mandato in crisi il Paese una quindicina di anni fa, ma questa volta sicuramente #andràtuttobene. Mi passi la corallina?"

Tanto non capiscono.

Non sono cattivi.

Se voi piantate un chiodo con serenità e dandogli ragione, ma affermando i fatti statistici e la loro probabile evoluzione, magari, se se ne ricordano, fra un paio di anni vi considereranno una specie di Nouriel Roubini (cioè un grande economista, o un grande iettatore, a seconda dei punti di vista). Il segreto è mantenere la calma...

Poi con calma facciamo uno screening completo su tutti i Paesi, così vediamo a chi tocca la prossima volta, perché una crisi finanziaria prima o poi ci dovrà pur essere, indipendentemente dalla follia reale o presunta di Trump!

Intanto, buona serata!

(...domani sono a Genova:


Non ci sarà tempo di dire alcunché di sensato e compiuto, anche se ci si proverà, quindi potete tranquillamente astenervi. Io intervengo per incontrare tanti amici, e naturalmente perché è un onore, un piacere e un dovere presenziare alle attività del Dipartimento, ma quello che dobbiamo dirci di sostanzioso ce lo possiamo tranquillamente dire qui, come abbiamo appena fatto, e considerato che l'intervento inizierà all'ora in cui di solito ceno - e avrò pranzato in aeroporto - sarà difficile incontrarmi di buon umore: se volete conservare di me un buon ricordo, nel caso in cui mi incontriate potete tranquillamente ignorarmi. Io i piddini in trasmissione li sopporto con grande scioltezza: sono le violazioni del bioritmo che mi alterano l'umore! Il fanciullino pascoliano che è in me mal sopporta che gli si alteri l'orario della poppata: ma dobbiamo essere flessibili, ce lo chiede Leuropa
...)

venerdì 5 agosto 2022

Ancora sulla morale della favola irlandese (e basta, dai!...)

(...dal meraviglioso mondo degli ingengngnieri che studiano economia col dottor Giannino - si scherza! - ricevo e prontamente sottopongo alla vostra riverita attenzione...)

Marco ha lasciato un nuovo commento sul tuo post "La morale della favola irlandese dodici anni dopo":

La mia affermazione “gli investimenti esteri in Irlanda hanno creato molti posti di lavoro altamente qualificati” è supportata da questi dati. Guardando sia Persons employed in science and technology che Persons with tertiary education (ISCED) and employed in science and technology, si vede che effettivamente I posti skillati aumentano.

“Se la produttività è ridotta per colpa delle dimensioni ridotte delle imprese, perché quando queste dimensioni erano ancor più ridotte la produttività correva?”

Qua ci sarebbe da fare tutto un dibattito di storia economica abbastanza lungo. In sintesi, direi perché il mondo è cambiato, politicamente e tecnologicamente e ancora più in sintesi Cina, globalizzazione e ICT. Oggi fare produzioni labor intensive in settori a tecnologia bassa e media non si può più fare, a meno che non si vuole guadagnare come un vietnamita. Per fare investimenti in tecnologia più o meno avanzata, servono dimensioni per riuscire ad assorbire i costi fissi e le competenze manageriali. Cose che nelle piccole imprese, specialmente quelle familiari, non ci sono. Il favore politico verso le piccole imprese e il lavoro autonomo (per prendere voti, s’intende) fa sì che in Italia ci siano più piccole imprese e lavoratori autonomi rispetto agli altri paesi, nonostante queste siano nettamente meno efficienti delle grandi. Prima la produttività delle piccole imprese correva (forse), ma siamo sicuri che correva più velocemente di quelle grandi nello stesso settore? Quale tipo di azienda ha importato le tecnologie che hanno permesso il boom economico? Ecc ecc

L’Italia ha quasi il doppio di micro e piccole imprese rispetto alle principali economie europee. dati
L’Italia ha un sacco di lavoratori autonomi. dati
La produttività cresce con la dimensione aziendale in tutto il mondo. dati
La produttività cresce con la dimensione aziendale in tutto il mondo parte 2. dati
Questo succede per mancanza di concorrenza e protezione tramite sussidi e regolamentazione ad hoc per favorire i piccoli.

“Se "i sussidi e i profitti facili disincentivano l'innovazione" (boh?), perché non dovrebbe farlo l'indebitamento a buon mercato (che in fondo è anch'esso, strutturalmente, un sussidio)?”
La frase è da contestualizzare nel discorso sul bonus 110. Quel tipo di sussidio, di durata limitatissima nel tempo, riduce la concorrenza (chi apre un’azienda per sfruttare un picco di domanda di due anni? Senza considerare che in Italia ci vuole quasi un anno per aprire un’azienda) e non permette di investire per ammodernare i processi produttivi.
Non ho detto che l’indebitamento a buon mercato non sia un sussidio e non ho neanche detto che tutti i sussidi fanno male.

Pubblicato da Marco su Goofynomics il giorno 4 ago 2022, 16:38


Marco caro e stimato, hai lavorato molto, lo capisco e te ne sono grato, ma non abbastanza e soprattutto, perdonami se te lo faccio notare, sai poco di economia e poco dell'economia. Presumo che tu appartenga a quella categoria che sa fare cose che crede siano difficili e in virtù di questo fatto si ritiene autorizzata a dire la qualunque in cose che crede facili. Intendiamoci: il diritto di dire la qualunque è costituzionalmente tutelato e in questo blog tendiamo a rispettare la Costituzione. Sempre a norma di Costituzione però, è anche soggetto a diritto di critica, e quindi perdonami se ti faccio alcune osservazioni. Le sviluppo dal basso verso l'alto perché mi torna più comodo.

Può anche darsi che tu non abbia detto che l'indebitamento a buon mercato non sia un sussidio, ma tutto il senso del tuo discorso è negare il fatto che l'indebitamento a buon mercato (l'attrazione di IDE, in questo caso) abbia creato seri squilibri all'economia irlandese.

Io ti ho spiegato perché lo ha fatto, tu non sei d'accordo, potremmo anche chiuderla qui e lasciare che il tempo ci dia la risposta, vuoi? Secondo me non manca molto, e so che tornerai qui a svolgere le tue considerazioni. Più in generale, veniamo da un paio di decenni infestati da una pubblicistica beota, quella dei millantatori di titoli accademici, che ci hanno gonfiato le tasche con la storia della "svalutazione che è una droga" (spesso letteralmente senza capire che cosa stessero dicendo), senza capire che la vera droga è il credito a buon mercato, il consentire non (tanto) al settore pubblico di un Paese, ma (soprattutto) alle sue famiglie e alle sue imprese, di vivere al disopra dei propri mezzi. Di questo stiamo parlando, cioè del fatto che se un Paese abbatte il debito pubblico finanziando la crescita con soldi esteri non finirà bene. Tu sostieni di sì? Amen. Compra titoli irlandesi e lasciaci vivere.

Perché vedi, che non sei del mestiere e non segui il dibattito italiano (e non risiedi in Italia) lo si capisce da tanti dettagli. Non solo da quell' "i" (articolo) che la tua tastiera ti ha scritto come "I" (pronome), segno che risiedi nell'anglosfera, ma anche dai luoghi comuni sui tempi dell'apertura delle imprese italiane (credo che tu non sappia qualcosa). Voglio farti appunto notare che la versione (distorta) dei danni del Superbonus fornita inizialmente dall'Agenzia delle Entrate imputava le frodi proprio alla facilità con cui si potevano costituire imprese (ahimè in alcuni casi fittizie) in Italia: un po' il contrario di quello che dici tu. Lascia stare poi che a precisa richiesta l'Agenzia delle Entrate ha dovuto produrre questo prospetto:


(audizione al Sostegni-ter del 10 febbraio 2022). Ma questo è un altro discorso, che ci porterebbe lontano. Quello che ha impedito agli imprenditori di investire nei loro processi produttivi non è né la lunghezza dei tempi burocratici né la brevità del lasso temporale su cui si estendeva la misura, ma l'incertezza creata dal Governo con motivazioni nobili ma pretestuose. Il problema poi non è che non ci sia concorrenza, ma che c'è concorrenza selvaggia. La "concorrenza", concetto su cui i dilettanti hanno le idee molto più chiare dei professionisti, non è una panacea.

Quanto ai tuoi dati: me li guarderò con calma, ora ho purtroppo altro da fare. Li ho visti in altre forme e nessuno di quei dati, ma veramente nessuno, risponde alla domanda cui il mio paper risponde: perché la produttività italiana si ferma bruscamente nel 1997 dopo tre e passa decenni di crescita a un ritmo sostanzialmente uniforme?

Ecco, questo non lo spiega né la dinamica della dimensione d'impresa, né quella del numero di lavoratori autonomi (molti dei quali peraltro sono autonomi fittizi, ma non entro in questo). Semplicemente, queste serie non hanno cambiamenti di struttura, mentre la produttività ce l'ha, e questo cambiamento di struttura non è spiegato da variazioni delle variabili che ci segnali.

Punto.

Ovviamente sei libero di dimostrarci il contrario, ma il cherry-picking di articoli "gianniniani" non viene ritenuta da questa parte un'ottima dimostrazione. Facci un grafico, o se vuoi te lo faccio io quando ho tempo, fai una regressione, fai un paper: insomma: fai qualcosa!

Spero di essere stato chiaro, e mi raccomando: se credi così tanto nelle virtù della crescita che i lavoratori skillati "a buffo" portano in un Paese, compra carta irlandese.

Un uso saprai trovarglielo.

Pace e bene.

martedì 26 luglio 2022

La morale della favola irlandese dodici anni dopo

(...la favola irlandese la raccontai qui. Ne esplicitai la morale quattro anni dopo, qui. Dodici anni dopo, la morale è sempre la stessa...)

Oggi avevo appuntamento con iMercatiTM. Abbiamo parlato del più e del meno, ho cercato di fornire una visione del mondo alternativa rispetto a quella pompata dai migliori amici dell'uomo che si vuole informare, non so con quale successo. Posso immaginare il loro stupore nel trovarsi di fronte un individuo mediamente alfabetizzato. Anch'io, a dire il vero, ho dovuto contenere a un certo punto il mio stupore di fronte a una loro affermazione, che conteneva un implicito #facciamocome: "Certo, anche il debito irlandese è cresciuto durante la crisi, ma poi loro sono riusciti a farlo diminuire...".

Ma sono rimasto umano.

Dovete sapere (chi ha letto Il tramonto dell'euro lo ha appreso fin dalle prime pagine) che quando iMercatiTM parlano di debito intendono invariabilmente, infallantemente, inesorabilmente il debitopubblico. Il debito privato per loro non esiste, non se ne curano, nonostante il riferimento culturale indiscusso dei bocconiani abbia ammesso (con qualche ritardo, come sapete) che la crisi del 2008-2010 era una crisi da debito privato. A iMercatiTM questa informazione pare non sia pervenuta, tanto che uno potrebbe pensare, a essere malizioso, che il loro scopo nel fare investimenti non sia tanto non rimetterci i soldi (che tanto sono vostri - miei no, perché sono povero!), quanto condizionare gli indirizzi politici dei governi, al fine di influenzare la distribuzione del reddito (la politica questo è).

Ma noi non siamo maliziosi.

Lì per lì ho taciuto, non avendo sotto mano i numeri, di cui potevo immaginare il profilo (ma io parlo solo se ho assoluta contezza, non mi accontento di sapere).

Poi sono andato a vedere quale sia stata la performance del governo irlandese, e devo ammettere che è stata spettacolare, nel bene ma anche (e soprattutto) nel male:


Come vi dissi fin dall'inizio, la baggianata secondo cui la crisi finanziaria dipendeva dal debito pubblico era facilmente controvertibile osservando appunto il debito pubblico dei primi Paesi ad andare in crisi. Uno di questi, l'Irlanda, nel 2007 aveva un debito pubblico vicino al 20% del Pil (23.9%). Nel 2012 (cinque anni dopo) il rapporto debito/Pil era più che quintuplicato, arrivando al 120% del Pil. Dal 2014 in poi una discesa quasi altrettanto rapida lo ha riportato all'80% del Pil nel 2015 e poi intorno al 60% dove sta dal 2019.

Bene, bravi, bis (anche se il punto di arrivo è il triplo del punto di partenza, ma la storia non è finita)!

Ora voi vi chiederete: ma che cosa sarà mai successo nel 2013-2015 per far crollare così il rapporto debito/Pil? Se è crollato di 40 punti percentuali, l'Irlanda avrà fatto dei surplus di bilancio forsennati, tagli di servizi pubblici e aumenti di imposte tali da portare il bilancio pubblico in surplus vicini al 20% per almeno un paio d'anni: un risparmio pubblico elevatissimo, da portare in diminuzione del debito. E infatti:


no (mai 'na gioia)! Il bilancio pubblico era ovviamente in profondo rosso (oltre il -30% del Pil) nel 2010, in pieno salvataggio delle banche irlandesi ("il debito nasce privato e muore pubblico", ricordate?), ma altrettanto ovviamente non era in surplus quando il debito scese dal 120% all'80% del Pil.

E come si spiegherà questo mistero misterioso di una discesa fuori scala del rapporto debito/Pil in presenza di un deficit e non di un surplus? I meno distratti se lo ricorderanno: così


cioè con una crescita fuori scala del reddito (il grafico viene da qui).

Beh, però dai, gli irlandesi sono stati comunque bravi: non hanno fatto austerità ma sono stati produttivi, hanno fatto le riforme e quindi il loro Pil è cresciuto liberando le generazioni future dal fardello del debito pubblico...

No, spiace.

Il Pil è cresciuto "a buffo", come dicono a Roma, cioè coi debiti (esteri):


(sempre nello stesso post trovate la spiegazione di questo gigantesco balzo negli investimenti diretti passivi).

In effetti, chi, formato al divino insegnamento del ritardatario Giavazzi, andasse a guardare la traiettoria della posizione netta sull'estero, cioè del saldo fra crediti e debiti dell'Irlanda verso l'estero, insomma: del debito estero (netto), assisterebbe a questo spettacolo miserando:


Il salto verso l'alto del Pil che determina una diminuzione (di 40 punti) del debito pubblico fra 2013 e 2015 è spiegato da un aumento di oltre 50 punti (da -134 a -198) dell'indebitamento netto verso l'estero. Un fenomeno di dimensioni abnormi, assurde, pazzesche... di cui però i nostri amici iMercatiTM o non si accorgono o non si curano.

Per darvi idea di quanto sia abnorme questo sprofondamento del debito estero netto irlandese, lo accosto al nostro, così vi rendete conto:


Non solo il nostro indebitamento netto verso l'estero era molto minore al tempo della grande crisi finanziaria, ma, come vi ho spiegato, noi ne siamo rientrati e siamo ora in posizione netta positiva. Anche l'Irlanda sta rientrando: ha solo 140 punti percentuali di Pil da rimborsare all'estero per trovarsi in equilibrio. Auguriamo la migliore fortuna ai nostri amici: nei loro prati ci sarà un quadrifoglio anche per loro...

Avendovi mostrato la dimensione assolutamente fuori scala del fenomeno, vorrei segnalarvi perché, secondo me, non sia del tutto appropriato porre l'Irlanda come modello di rientro virtuoso dal debito pubblico. Lo spiega questo grafico, che ci conferma come la morale (e la fragilità) della favola irlandese sia sempre quella di dodici anni fa:


Il saldo delle partite correnti irlandesi (blu) è relativamente vicino allo zero come risultato di due componenti opposte: un saldo "merci e servizi" (arancione) fortemente positivo, e un saldo "redditi" (grigio) fortemente negativo, interamente guidato dal saldo dei redditi da Ide (giallo), cioè dai profitti che le multinazionali estere rimpatriano dall'Irlanda (i quali, essendo soldi che dall'Irlanda escono, in bilancia dei pagamenti hanno segno meno).

Cosa può andare storto? Quello che andò storto nel 2007, come vi spiegavo qui:


Quando (ri)succederà? Non credo fra tantissimo tempo, ma intanto vi prego di apprezzare un punto, quello che all'epoca suscitò tanto scandalo: il saldo dei redditi da Ide è in lento ma costante deterioramento. Il resto del mondo rimpatria dall'Irlanda una quantità sempre maggiore di profitti: un flusso "boderoso" (avrebbe detto quello), persistente, stabile. Gli Ide non sono una panacea: sono soldi che qualcuno ti porta e che devi remunerare. L'Irlanda deve metterci un quinto del suo Pil ogni anno. Finché ce l'ha, tutto bene. Quando sarà costretta a indebitarsi con l'estero per remunerare il debito estero (come dopo il 2007) la situazione precipiterà (ma i conti pubblici ovviamente saranno stati, fino a quel momento, in ordine, e quindi nessuno, tranne noi, si sarà preoccupato...).

Utile glossa a scopo preventivo: quindi questo significa che da noi va tutto bene?

No, direi proprio di no. Sarebbe molto utile far scendere il rapporto debito/Pil, e farlo scendere con la crescita, come l'Irlanda, e magari anche utilizzando in parte e con estrema cautela la leva utilizzata dall'Irlanda (l'attrazione di capitali esteri). Questo perché il debito va comunque servito, e il servizio del debito pubblico (cioè il pagamento di interessi) si porta ogni anno via il 3.5% del Pil:


che non è l'11% del 1995, e non è nemmeno il 20% e passa con cui l'Irlanda remunera i capitali importati, ma è pur sempre una somma che sarebbe meglio tenersi in tasca, anche perché se i tassi "schizzeranno" rischia di diventare gradatamente più rilevante.

Ma l'Irlanda, Paese che tutti amiamo (o almeno lo amo io, e qui conta quello che penso io), cui siamo riconoscenti per le tante emozioni che ci ha regalato, nonché per il contributo dato alla nascente identità europea (nascente quindici secoli fa, e tuttora nascitura...), l'Irlanda no, non l'Irlanda, non lei, non proponetecela come un esempio, perché a crescere coi soldi altrui son buoni tutti, così come a cacciare sotto il tappeto del debito estero la polvere del debito pubblico.

Ecco.

Lo sapete che cosa diceva Keynes de iMercatiTM? Che preferiscono fallire in modo convenzionale anziché avere successo in modo non convenzionale. Ma anche lì qualche deviante c'è, e lo conosco. Quando tutto questo sarà finito, andrò a lavorare per lui, procurandogli successo in modo non convenzionale, e vi lascerò a scannarvi con Foffolina48 e Napalm51, i nuovi intellettuali organici dell'astensionismo su Twitter.

Guadagnerò di più e mi stresserò di meno. 

E ora, aspettiamo sereni il futuro QED...

(...no cazzo! L'Irlanda no!...)

sabato 8 gennaio 2022

La ricchezza esterna delle nazioni

Questo blog nacque per affermare una tesi eretica (all'epoca in cui fu pronunciata), vale a dire che la crisi in corso dal 2010 in poi non fosse una crisi di debito pubblico, ma di debito estero, prevalentemente privato:


Prima di entrare in dettaglio, ricordo che con soli quattro anni di ritardo alle stesse identiche conclusioni arrivarono anche quelli bravi:


(ovviamente dimenticando che il poor crisis management era anche il risultato diretto delle scemenze dette da loro stessi, nelle loro auguste vesti di consigliere del Principe, all'epoca in cui a difendere il buon senso e la deontologia professionale eravamo veramente in pochi).

Avendovi rassicurati sul fatto che quanto nel 2011 era fake news dal 2015 è diventata scienza (e quindi lo stesso percorso sarà seguito da molte che oggi sono considerate fake news: e attrezziamoci però per chiedere il conto dei danni...), vi faccio notare che il mio approccio mi conduceva naturalmente a raccogliere e mostrare dati sui debiti, e quindi sui crediti, esteri (cioè verso una controparte non residente) dei vari Paesi.

I problemi infatti non sorgono quando lo Stato X ha un grande debito in valuta di X coi cittadini di X (grande debito pubblico detenuto da investitori interni e definito in valuta nazionale), ma quando il Paese Y ha un grande debito verso i cittadini di W in valuta di Z (grande debito - pubblico o privato - detenuto da investitori non residenti e definito in valuta estera).

In queste indagini mi sono giovato spesso di uno degli articoli più utili della storia dell'economia: Lane, P. R., & Milesi-Ferretti, G. M. (2007). The external wealth of nations mark II: Revised and extended estimates of foreign assets and liabilities, 1970–2004. Journal of international Economics, 73(2), 223-250, che non a caso su Scholar ha 3372 citazioni (e conseguentemente Gian Maria ha un meritato h-index da medico: 54, essendosi sempre occupato di cose concrete e interessanti). Lo scopo di questo articolo, scritto da Gian Maria Milesi Ferretti del Fmi con Philipp Lane, che ora è chief economist della Bce (e ci dice che l'inflazione non durerà), era quello, preziosissimo, di costruire partendo da fonti ufficiali un database il più possibile completo ed omogeneo delle posizioni debitorie e creditorie dei residenti nei singoli Paesi nei confronti dei residenti nel resto del mondo. Insomma: un database del debito estero, che, come sapete, può prendere diverse forme: da quella dell'investimento puramente finanziario (acquisto un titolo emesso in un altro Paese: per l'emittente è una passività, per me un'attività) a quella dell'investimento diretto (un investitore estero acquista una azienda nel mio Paese: per quell'investitore è un'attività, per il nostro Paese una passività).

Non è un caso se la prima volta che citai questo database fu nel contesto di un post sulla svendita delle aziende nazionali, che forse può tornarci utile oggi come profilassi.

Qualche giorno fa mi hanno dato un'ottima notizia: il database costruito con grande dedizione da Lane e Milesi-Ferretti ora è stato preso in gestione dalla Brookings Institutions, un prestigiosissimo centro studi di Washington (D.C.) cui nel frattempo Milesi-Ferretti si è affiliato, e quindi sarà aggiornato e mantenuto regolarmente. Lo trovate in questa pagina, dove vi viene anche succintamente spiegato il senso delle statistiche riportate e vi viene fornita qualche utile tabella riassuntiva, come questa:


che riporta i maggiori debitori e creditori netti verso l'estero misurati sia in rapporto al Pil, sia in miliardi di dollari.
Immagino che per un "laico" sia abbastanza difficile immaginarsi che cosa abbiano in comune Usa, Spagna, Francia, UK e Turchia... Sono in effetti storie abbastanza diverse fra loro, perché ci si può indebitare per mille ragioni, e si possono acquisire attività estere in molti modi. Tuttavia, se indebitarsi non è necessariamente un male (altrimenti gli Stati Uniti e il Regno Unito non sarebbero nella colonna di sinistra), essere creditori netti verosimilmente è un bene (almeno sotto il profilo dei fondamentali macroeconomici, perché poi non so se tutti noi saremmo disposti a emigrare in Cina, negli Emirati Arabi Uniti, o anche semplicemente in Germania).

Volevo usare questi dati per illustrarvi alcune implicazioni di un paio di cose che abbiamo visto nei post recenti (implicazioni spero non sorprendenti per i lettori "anziani").

Partirei dalle conseguenze della svalutazione interna, perché vi avevo promesso di approfondirle:


Domani, cioè il 6 gennaio, non lo abbiamo visto perché ho avuto altro da fare, ma oggi possiamo vederlo. L'andamento del tasso di cambio reale dell'Italia rispetto al nostro principale partner è questo:


e ci aspettiamo che l'indebitamento estero dell'Italia si muova a specchio, cioè peggiori (scenda verso valori negativi più grandi) quando il Paese rivaluta e migliori quando il Paese svaluta. In effetti l'andamento della posizione creditoria netta sull'estero dell'Italia rispetto al Pil conferma questa ipotesi:


Il motivo è, come sanno gli anziani, che quando il cambio reale del Paese si rivaluta (cioè quando i beni del Paese diventano troppo cari per gli acquirenti esteri, cioè quando il Paese perde competitività), le esportazioni diminuiscono, le importazioni aumentano, e il Paese deve indebitarsi con l'estero per finanziare i propri acquisti di beni esteri (importazioni). Il contrario avviene in una fase di svalutazione.

Per mettere le due serie nello stesso grafico prendiamo le medie annuali dei dati mensili sul cambio reale:


(coefficiente di correlazione: -0,6, per gli appassionati). Il grafico conferma quanto sapevamo a novembre 2011: le politiche di austerità (il "tirare la cinghia") sono servite in buona sostanza a rimborsare i creditori esteri, cioè a ridurre il nostro debito (netto) con l'estero (cioè la differenza fra attività estere detenute dagli italiani e attività italiane detenute da non residenti). In questo senso, cioè rispetto all'obiettivo che gli economisti professionisti conoscono, sono state efficaci. Rispetto all'obiettivo dichiarato invece, cioè rispetto al debbitopubblico, sono state disastrose, perché il debito pubblico è aumentato, come abbiamo visto molte volte (ad esempio nel fact checking di Monti), nonostante qualche economista paucisintomatico non lo abbia ancora capito. 

Un altro fatto che possiamo mettere in prospettiva utilizzando il database di Lane e Milesi-Ferretti è il formidabile exploit del Pil irlandese nel 2015, che visto nel post di Capodanno:


Come qualcuno ricorderà, il caso dell'Irlanda mi ha affascinato da sempre, fin da quando a dicembre del 2010 raccontai su lavoce.info la morale della favola irlandese, che era molto semplice: crescere coi soldi degli altri (cioè crescere sul debito estero) è molto facile, se non fosse che alla fine arriva il conto!

In altri termini, non bisognerebbe mai dimenticare che il capitale non si sposta per portare il cane a spasso, ma per essere remunerato. Questo vale sia per chi acquista un titolo del debito pubblico, sia per chi acquista un'azienda. Chi si esalta perché "arrivano i capitali esteri" (ad acquistare aziende nazionali) dovrebbe sempre ricordarsi non solo del fatto che i capitali, nel mondo d'oggi, come arrivano ripartono (ed è piuttosto vano tentare di arginare il loro deflusso, con la connessa chiusura di aziende, per decreto). Andrebbe anche ricordato che mentre i capitali restano, se ne vanno all'estero almeno in parte i loro profitti (perché, appunto, gli imprenditori esteri vogliono essere remunerati). Spiegai questa cosa con la dovuta delicatezza a Marco Spampinato, sempre su lavoce.info: gli IDE (cioè "i capitali esteri che arrivano perché siamo tanto attrattivi, signora mia!") non sono un free lunch: possono anche risolverti un problema, salvarti un'azienda, farti crescere, ma te ne creano un altro: ti piombano sia il conto capitale  (perché sono debito) che il conto corrente (perché comportano un deflusso verso l'estero di redditi) della bilancia dei pagamenti.

Lo spiegai con maggior dettaglio tornando sulla morale della favola irlandese quattro anni dopo (quando ovviamente le cose erano andate come dicevo io, non come diceva Spampinato)...

E allora, rileggendo questa nota dell'OCSE che spiega l'anomalia irlandese nel grafico del Pil pro capite, capirete anche l'anomalia irlandese nella tabella sul debito estero, cioè il fatto che la ridente e verde Irlanda ha la posizione creditoria netta più bassa al mondo in rapporto al Pil: -182%. Volete vederla la "relocation to Ireland" di "a number of large multinational corporations" avvenuta nel 2015? Eccola qui, in tutto il suo splendore:


Un bell'aumento dello stock di IDE passivi, cioè di investimenti diretti dall'estero nel Paese (in Irlanda), che per l'Irlanda sono un'opportunità, ma anche una sfida (perché dovrà remunerarli). 

Più in generale, -182% del Pil vuol dire che lo stock di finanziamenti esteri ricevuti dall'Irlanda (al netto dei finanziamenti erogati dall'Irlanda) è pari a quasi due volte il Pil nazionale! Le due anomalie quindi vanno insieme: per forza il Paese cresce, se assorbe una quantità così spropositata di soldi altrui! Il problema è che alla fine arriverà (nuovamente) il conticino (ma questo si vede su altre statistiche, quelle della bilancia dei pagamenti, che ci guarderemo un'altra volta).

E la morale della morale della favola qual è?

Mettendo insieme il post di ieri e quello di oggi, mi sembra evidente: se hai ragione (e noi tendiamo fastidiosamente ad averla) il tempo te la darà. Capisco che non è sempre così semplice lasciarlo passare,  il tempo, soprattutto quando si è nella cattiva compagnia di qualche ministro che proprio non ne vuole sapere di intendere ragioni, ma spesso non c'è alternativa.

Ancora un po' di pazienza...

(...meno 16...)

sabato 30 aprile 2016

Lettonia, Irlanda e Ungheria nell'ESA2010

Buonasera Pforessor Bagnai,

Le scrissi in passato per commentare il "cambio di rotta" di AMS.
 
Questa volta avrei bisogno di un Suo chiarimento circa i dati Eurostat
pubblicati nei suoi recenti post sulla Lettonia e
sull'Irlanda-Ungheria, non avendo trovato da solo una risposta ai miei
dubbi:

cercando per curiosità di scaricare i dati sulla Spagna e, consultando
il database Eurostat, ho notato che erano disponibili i dati del 2014
e 2015, ma sia gli importi, sia il nome del file sono diversi da
quello da Lei utilizzato nel post sulla Lettonia. Il percorso
utilizzato nella ricerca è questo:
http://ec.europa.eu/eurostat/web/national-accounts/data/database.

Non so se ho cercato il file sbagliato (GDP and main components -
output, expenditure and income - nama_10_gdp), visto che il Suo era
"nama_gdp_c").

Le differenze fra gli importi cambiano anche i rapporti fra quota
salari e quota profitti, a seconda del file consultato. Allego un file
excel con i dati riferiti a Irlanda e Ungheria, confrontandoli con
quelli da Lei usati nel post di oggi (a destra).
Vista la mia inesperienza (sto imparando a cercare i dati grazie al
blog) ho deciso di chiederLe questo chiarimento.

Se a causa degli impegni non avrà tempo e voglia di rispondere non c'è
problema, mi rendo conto che in questo momento avrà cose ben più
urgenti da fare.

Grazie mille, 
M.L. 

(...no: niente è più urgente dei dati: Uga aspetterà la cena...)

M.L. ha ragione. Vi dicevo che rispetto al sistema contabile precedente, considerato qui, l'ESA2010 non cambia molto, e così è, ma in effetti siccome quest'ultimo è il sistema più recente e ora in vigore, andiamo a vedere come stanno le cose (i dati si ricavano qui). Questo, fra l'altro, ci permette di aggiungere un pezzettino alla storia. La struttura dei conti è sostanzialmente identica, con l'unica accortezza che per riconciliare col dato del PIL la somma delle componenti della domanda dovrete tener conto in alcuni casi di una discrepanza statistica (che è riportata ovviamente dal database). Vi do le tre tabelle aggiornate al volo: gli andamenti sono sostanzialmente quelli evidenziati nei post precedenti, con l'unica precisazione che in Lettonia pare che la distribuzione del reddito tenda a riequilibrarsi dopo il 2013 (ma per i redditi da lavoro siamo sempre quattro punti sotto la situazione iniziale). In Irlanda invece le cose stanno decisamente peggio che se usiamo i conti ESA95 (quelli del post precedente).


In sintesi: si conferma che con la svalutazione interna il lavoro ci perde, e mi sembra anche abbastanza superfluo ripeterlo. Il lavoro perde per definizione quando il meccanismo di aggiustamento è il taglio dei salari. Spero che questo sia chiaro. Non mi aspetto che gli editorialisti del Corriere ci arrivino (o, se ci arrivano, che ve lo dicano), ma il fatto che se ti pagano di meno guadagni di meno (anche se il PIL cresce perché il capitalista guadagna di più) credo possiate tutti accettarlo come relativamente scontato.

E con queste belle parole, auguro buon appetto (a chi è stato pagato abbastanza)!

Irlanda vs Ungheria

...e ci risiamo: anche stamattina, a Coffee Break La 7, i soliti argomenti da bar.

Nonostante la conduzione equilibrata dell'ottimo Pancani, e la disponibilità de La 7, che ringrazio, ad accogliermi (in fondo, sono solo uno che dice cose che a Harvard dicono da vent'anni, e a Cambridge - quello vero - da cinquanta...), è desolante vedere come la qualunquologia sia egemone.

Si va da "la svalutazione che crea il debito" (ma se la Germania era un paese forte, perché la sua valuta non avrebbe dovuto rivalutarsi? Ed è possibile la rivalutazione di un paese senza la svalutazione di un altro? Insomma, nel mondo dei qualunquologi un marco compra più lire ma con una lira compri gli stessi marchi: a gente così non vorrei mettere in mano nemmeno cinque euro per andare a prendere il pane dal fornaio! E se la svalutazione promuove esportazioni e crescita, come ci conferma il Fmi, come farebbe a far crescere il rapporto debito/PIL? In effetti, questo è cresciuto negli anni '80, quando eravamo agganciati allo SME, e ve l'ho fatto vedere migliaia di volte), al miracolo irlandese, e all'Ungheria nazzzzzzzista bbbrutta che fa i muuuuuuuuuuuuuuuuuuuuuri (grande classico, qui interpretato da Furio Colombo).

Qualche post fa vi ho spiegato, parlando della Lettonia, che in un sistema economico la spesa è necessariamente uguale al reddito (tenendo conto, ovviamente, degli scambi internazionali, cioè degli acquisti fatti a o dall'estero e dei redditi percepiti o corrisposti all'estero).

Insomma:

SPESA = REDDITO

che poi significa:


CONSUMI + INVESTIMENTI + ESPORTAZIONI NETTE = SALARI + PROFITTI

(cioè: la spesa delle famiglie e delle imprese, tenuto conto degli scambi con l'estero, deve corrispondere ai redditi percepiti dai lavoratori dipendenti e dai "capitalisti").

La svalutazione "esterna" (del cambio) rilancia il reddito perché rilancia le esportazioni nette (se avete problemi con questa affermazione citofonate al Fmi, o guardatevi questa slide del suo chief economist). Quella interna (cioè il taglio dei salari) deprime la spesa perché... ecco: perché taglia i salari, appunto, e quindi deprime il reddito.

Nel lungo periodo, magari anche prima che finisca come diceva Keynes, può anche darsi che entrambe le strategie portino a una nuova crescita (che poi dipende anche da quanto succede al resto del mondo e a tante altre cose - ad esempio, al sistema finanziario: vedi sotto la storia dell'Irlanda). Ma nel breve la scelta fra le due strategie è chiaramente una scelta di classe. La svalutazione interna è una scelta fascista di compressione dei salari (quando dico "fascista" intendo innanzitutto "mussoliniana", ma di questo vi parlerò in un post separato, e poi "classista" e "paternalista", secondo l'accezione più generica del termine). Quindi, come dire: se sei un fascista ovviamente porti ad esempio i paesi che l'hanno praticata. Attenzione: questa è una condizione sufficiente ma non necessaria. Ad esempio, io non credo che Massimo Franco, che in trasmissione a La 7 ha lodato il caso irlandese, sia fascista: sono sicuro che sia un sincero democratico, e infatti ha espresso preoccupazione per quanto sta succedendo in altri paesi dove la svalutazione interna è stata portata alle estreme conseguenze (vedi ad esempio la Grecia). Credo però che non abbia visto i dati che ora vi mostro, riferiti all'aggiustamento nell'Irlanda brava che ha fatto le riforme e nell'Ungheria brutta che alza i muri (dimenticandoci sempre di dire che li alza perché l'Europa le chiede di farlo allo scopo di controllare le frontiere esterne, preciso obbligo sancito dal Trattato di Schengen, obbligo la cui inadempienza viene rinfacciata alla Grecia con ipocrisia farisaica tipicamente alamanna...).

Cui le due tabelle:


Le variabili, ve lo ricordo sono il PIL (Y), consumi interni (C), investimenti fissi lordi (I), esportazioni nette (NX), salari (W), redditi da capitale/impresa e misti (GOS), imposte indirette nette (NT) e i relativi rapporti.

Sintesi: nell'Ungheria nazista, che alza i muriiiiiiiiiiiiiiiiii, un governo conservatore è riuscito a mantenere la quota salari W/Y sostanzialmente inalterata, fra il 45% e il 45% del PIL nel periodo per il quale Eurostat ci fa la cortesia di elargirci i dati (che si ferma a tre anni or sono). Ovviamente, l'Ungheria ha svalutato il fiorino quando è stato necessario, come vedete da qui (sono fiorini per euro, quindi quando la linea sale il fiorino svaluta e ce ne vogliono di più):


ma questo non ha portato ad alcun innalzamento significativo della quota dei profitti.

Nell'Irlanda, membro eletto dell'accolita degli stati virtuosi, un governo laburista ha realizzato il miracolo economico nazionalizzando banche a stecca (piccolo dettaglio che al dott. Franco era sfuggito, nonostante abbia portato il rapporto debito pubblico/Pil dell'Irlanda dal 42,4% al 119,9% del Pil in cinque anni - ma loro sono virtuooooooosi!), e schiacciando la quota salari W/Y di quattro punti, che poi sono esattamente i quattro punti dei quali è cresciuta la quota dei profitti GOS/Y.

Cosa c'è di strano? In un paese che salva le banche con soldi pubblici e recupera competitività schiacciando i salari perché non può aggiustare il cambio, i salari diminuiscono e i profitti aumentano (in rapporto al reddito totale). Questo è il mondo che, a quanto mi sembra di capire, piace al dott. Franco (magari perché non aveva avuto modo di approfondire questi aspetti, o forse perché credo sia il mondo che legittimamente piace al suo editore, che è un capitalista e quindi fieramente schierato a difesa della sua quota di prodotto, il profitto. Sarebbe utile poterne discutere con serenità, cosa che non dipende da noi, ma dal rifiuto di certa stampa di dare spazio a voci indipendenti).

Ci dicono che piace anche agli irlandesi, ma io ci credo poco.

A me non piace.

E a voi?