Visualizzazione post con etichetta Spagna. Mostra tutti i post

giovedì 28 maggio 2026

Zapatero

Certo, ora che gli ortotteri si sono saldati coi piddini, per loro deve essere un gran cruccio che l'antico idolo dei piddini, lo scarparo, Zapatero, sia stato preso con le mani nella marmellata! Se fossero da bande opposte sai come ci sguazzerebbero!? Ma ora devono fare il campo largo e quindi le sventure in casa dei potenziali alleati vanno trattate con delicatezza, anche se contravvengono all'onestah (cha cha cha).

Noi che sappiamo l'economia, invece, non ci facciamo impressionare da questi presunti furtarelli. Quello che ci sembrò all'epoca, e continua a sembrarci, veramente impressionante è questo:


cioè il fatto che il nostro amico abbia pensato di potersi finanziare con capitale estero ad infinitum, gonfiando il disavanzo del settore privato nel suo Paese oltre i 10 punti percentuali di Pil (per chi non sa come si legge questo grafico, la spiegazione è qui).

Il grafico, peraltro, ci chiarisce un punto: Sanchez non farà una bellissima fine, ma quale che sia la sua fine, la farà per motivi diversi da quelli che travolsero Zapatero. Anche la Spagna oggi è in surplus estero, ma soprattutto ora, a differenza che ai tempi di Zapatero, il suo settore privato ha un surplus di 5, non un deficit di 10! Le minacce le vedo da altre parti, e credo che comincino a vederle anche gli spagnoli.

Chi vivrà vedrà...

sabato 27 dicembre 2025

Ancora su fasheesmo e distribuzione del reddito

Approfitto di una serena e ordinata digestione per soddisfare delle curiosità rimaste insoddisfatte in alcuni post precedenti, in particolare questo e questo, che avevano ad oggetto la dinamica dei salari e la distribuzione del reddito (tema centrale delle nostre riflessioni). Col vostro permesso, parto da una curiosità venuta a me, e poi passo alle vostre.

La quota salari al tempo dei colonnelli

Nel post precedente abbiamo visto che in Grecia la quota salari calò drasticamente al tempo dei colonnelli. Siamo abituati in effetti a pensare che lo scopo del fascismo sia questo: sovvertire la distribuzione dei redditi a vantaggio del capitale, e non importa se chi lo fa sia il Mussolini che piaceva a Churchill o il PD che piaceva a l'Europa: sempre quella roba lì è. La fenomenologia quindi non ci stupisce (con buona pace per chi ancora crede al mito dell'asinistra o della destr'asociale), ma mi era rimasta una curiosità: il crollo della quota salari era dipeso da una repressione del numeratore (salari) o da un'esplosione del denominatore (Pil)? Intendiamoci: se un rapporto diminuisce, è chiaro che la dinamica del numeratore è meno sostenuta di quella del denominatore. La domanda quindi è se si riesca a intravedere nei dati un chiaro cambiamento di struttura in uno (e solo o prevalentemente uno) di questi due elementi.

La formula della quota salari nel database AMECO è questa:

ALCD0 = [(UWCD:NWTD):(UVGD:NETD)]x100

dove UWCD sono i redditi da lavoro dipendente, NWTD sono gli occupati dipendenti, UVGD il Pil (nominale) e NETD gli occupati totali, le variabili sono queste:


(ho evidenziato in azzurro le date corrispondenti al periodo dei colonnelli) e sì, si vede che la crescita del numeratore è stata inferiore a quella del denominatore, ma non si vedono cambiamenti di struttura particolarmente apparenti nelle due serie:


Per razionalizzarlo secondo le nostre categorie ho anche calcolato l'andamento della quota salari come rapporto fra salario reale e produttività:


dove RWGD è il salario reale calcolato come (UWCD/NWTD)/PVGD e PVGD è il deflatore del Pil (nota: noi usiamo invece il deflatore dei consumi), e RVGDE è il prodotto per occupato, calcolato come OVGD/NETD e OVGD è il Pil reale. Il rapporto fra queste due serie ha esattamente la stessa dinamica della quota salari ALCD0:


anche se non le stesse unità di misura (differisce di un fattore di scala costante che dipende dalla scelta delle basi dei prezzi, non vi annoio con inutili dettagli), ma insomma il punto è che se vogliamo riassumere la storia della crescita di salari reali e produttività in Grecia suddividendola per periodi storici non troppo arbitrari quello che otteniamo è una roba simile:


che è come dire che si vede quando i colonnelli se ne sono andati (dal 1975 al 1981 il salario reale recupera sulla produttività, e quindi la quota salari cresce) ma, a differenza di quanto si poteva pensare, non si vede quando sono arrivati (nel periodo precedente al loro arrivo il salario reale cresceva di circa tre punti meno della produttività, più o meno come durante la dittatura, e quindi la quota salari scendeva a un ritmo sostanzialmente analogo a quello che avrebbe manifestato durante la dittatura).

Incidentalmente, l'altro periodo di recupero dei salari reali è stato il 2002-2007, dall'ingresso nell'euro alla crisi, e il nesso credo lo vediate (sia con l'ingresso che con la crisi).

Questa però era una curiosità mia, vengo alle pregiate curiosità vostre.

L'incidenza delle ore di straordinario

marcellocamaioni ha lasciato un nuovo commento sul tuo post "I salari reali: un aggiornamento":

Una curiosità. Da circa 3 anni si assiste ad un incremento delle ore lavorate marcatamente maggiore rispetto a quello degli occupati, percui durante questo periodo in media ciascun lavoratore lavora più ore all'anno rispetto ai periodi precedenti (qualcosa di simile si vede anche megli anni precedenti l Covid). E' presumibile che ciò sia dovuto ad un aumento delle ore di straordinario, che pur prevedendo un incremento della retribuzione oraria per il lavoratore, probabilmente costa globalmente meno all'impresa (nel computo non si tiene conto di 13°, TFR e vi è uno sgravio dei contributi sociali). E' questo uno dei modi in cui si tenta di aumentare i salari reali per occupato senza compromettere la competitività aziendale? Qual è l'andamento nel tempo del salario medio orario reale o delle unità di lavoro equivalenti?

Pubblicato da marcellocamaioni su Goofynomics il giorno 24 dic 2025, 20:10

Ne abbiamo già parlato quando abbiamo affrontato il tema della scelta dell'input di lavoro nel calcolo del salario reale. Il fenomeno è descritto da questo grafico:


e in effetti, visto che l'andamento delle ore lavorate è più prociclico di quello degli occupati (per il semplice motivo che quando l'attività rallenta, può essere razionale fare labour hoarding anziché affrontare i costi di un licenziamento, e quindi le ore lavorate scendono più rapidamente degli occupati, mentre quando l'attività accelera può essere razionale aumentare le ore lavorate anziché affrontare i costi di una assunzione, e quindi le ore lavorate aumentano più degli occupati), ci aspettiamo che se rapportato all'ora lavorata il salario reale cresca meno nelle fasi di espansione dell'economia (dato che in questo caso il suo denominatore cresce di più).

Anche questo lo avevamo constatato a suo tempo:

ma vi ripropongo le due misure del salario reale (per addetto e per ora lavorata) aggiornate e in modo confrontabile.

Intanto, può essere utile vedere come si sono mosse le tre misure dell'input di lavoro, sia in migliaia:

che sotto forma di numero indice:

Si constata che l'accelerazione delle ore lavorate rispetto agli occupati negli ultimi anni in realtà tende a chiudere il divario che si è aperto con la recessione di inizio secolo ma soprattutto con la Grande crisi globale del 2008 (e successiva austerità), un divario determinato verosimilmente dalla diffusione di lavoro part-time (mentre ovviamente la dinamica delle ore lavorate è fortemente correlata a quella delle unità di lavoro equivalente).

Possiamo poi replicare i calcoli sulla retribuzione in termini reali riferendoli all'ora lavorata:

e confrontare l'andamento delle due misure ottenute:

dove ovviamente siccome al tempo del COVID molti dipendenti erano pagati per non lavorare (e quindi il picco verso il basso delle ore lavorate è molto più pronunciato di quello degli occupati) si assiste al paradosso statistico secondo cui nel Governo Conte II si sarebbe registrato un picco inusitato delle retribuzioni medie orarie, il che influisce anche sulla graduatoria dei Governi, che cambia in questo modo:

sempre con Draghi in ultima posizione, per il cumulo della sorpresa inflazionistica e dell'artefatto statistico che porta il Conte II in prima posizione.

Quindi sì, ci sono ovviamente delle differenze nel profilo del salario reale commisurato all'ora lavorata o agli occupati, ma queste non alterano sostanzialmente le conclusioni del nostro discorso, secondo cui il Governo attuale è quello che ha registrato la migliore dinamica salariale in termini reali (escludendo l'esperienza estrema del Conte II, che operò in condizioni eccezionali a causa dei lockdown).

...e la Spagna?

Omar ha lasciato un nuovo commento sul tuo post "La quota salari al tempo del fascismo":

A me è venuta la curiosità di vedere l'andamento della mitologica Spagna.

Pubblicato da Omar su Goofynomics il giorno 26 dic 2025, 16:42


La risposta potrebbe essere: "E allora vattela a guardare, visto che ti ho dato tutti i riferimenti per poterlo fare!", ma Omar è un lettore attento e quindi eseguo:

Le dinamiche della Spagna sono simili a quelle dell'Italia ma più accentuate: più accentuata la discesa dopo la crisi del 2009, più accentuata la risalita durante il COVID, con un'unica eccezione: la ripresa della quota salari nell'ultimo triennio è meno accentuata (ma la Spagna dal 2020 si trova su un livello superiore al nostro).

Mi sembra di non aver dimenticato nulla, ma se ci sono altre curiosità potete esprimerle e cercheremo di soddisfarle (la quota salari di Russia e Cina no, non sono riuscito a trovarla da nessuna parte...).

venerdì 30 maggio 2025

E allora la Spagna? (Mito e realtà del PNRR)

Ai piddini, porelli, sta crollando il mondo addosso. Un certo smarrimento, quindi, lo si comprende, con il correlato bisogno di attaccarsi, in cotanto naufragio, alla festuca di un qualsiasi argomento consolatorio per loro, cioè denigratorio per il Paese, all'insegna come sempre del #fateskifen!

Purtroppo però i fatti, che hanno la testa dura, di questi tempi prendono sonoramente a sberle i nemici del Paese.

Guardate ad esempio lo spread, che da due giorni, nonostante i lugubri vaticini di tanti uccelli del malaugurio, se ne sta quatto quatto sotto i 100 punti:

a coronamento di una traiettoria discendente iniziata da quando ci siamo liberati di LVI:


Ma guardate anche e soprattutto come si sgretolano una dopo l'altra le fole autorazziste sulla superiorità etnica degli altri popoli europei, cioè sull'inferiorità ontologica degli italiani, quella pretesa inferiorità utilizzata dal PD per dimostrare agli stessi italiani come la loro unica speranza di redenzione consistesse nel votare per i superuomini di sinistra!


C'era una volta la Germania, locomotiva d'Europa (secondo i coglioni), cui avremmo dovuto ispirarci (ibidem), e che ora, porella, arranca un po':


"Fare come la Germania" oggi significherebbe andare in recessione per due anni di fila, cumulando un -0.6% di crescita su base trimestrale nello stesso periodo in cui noi Untermenschen abbiamo portato a casa un +1.4%. Nessuno dei nostri validi avversari è abbastanza intelligente da capire (o abbastanza onesto da ammettere) che questo esito lo avevamo previsto, lo dimostra il loro ossessivo ed ecolalico refrain della "competitività". Quasi tutti però sono abbastanza furbi da intuire che la canzoncina della Germania incanta ormai solo i gonzi.

Il nuovo argomento per denigrare il Paese quindi è: "Guarda come cresce la Spagna, che ha saputo usare bene il PNRR!" Ora, su come cresca la Spagna un'idea che la siamo fatta: coi soldi dei creditori esteri, seguendo una tradizione consolidata:


"Mi scusi, Bagnai, però lei non può negare che la Spagna stia facendo meglio dell'Italia per quanto riguarda il PNRR!" (direbbe con accenti inquisitori l'operatrice radiotelevisiva di turno). No, la cosa non sta così. Non è che io non possa: semplicemente non voglio negarlo, perché è inutile che lo faccia io! Lo fanno loro:


Mentre il motivo della crescita spagnola che vi ho segnalato io (il massiccio afflusso di investimenti esteri) è comprovato dai dati (e come!), quello continuamente citato dall'average Joe piddino (la Spagna cresce perché usa bene er pereperepere!) è, ahimè, disproved dai dati. La burocrazia borbonica resta tale attraverso i secoli (astenersi neoborbonici!), e in effetti la Spagna è indietro. I dati sono (come sempre) qui, nel Cruscotto del piano di ripresa e resilienza, da cui risulta che la Spagna ha raggiunto solo il 30% dei suoi obiettivi e pietre miliari:


e quindi sta messa decisamente peggio di noi che abbiamo realizzato il 43%:


nonostante che abbia avuto una allocazione di fondi del PNRR di entità comparabile alla nostra (loro il 10,9% del Pil, noi il 9,1%). Chi sta messo peggio però è la Polonia:


un altro di quei Paesi per cui si estasia il piddino: "Sò tanto organizzati, signora mia, e nun c'è 'na carta in terra!" (coi soldi nostri, ovviamente, ma questo è un altro discorso). Risultato deludente anche perché, non essendo scemi, loro di pereperepere ne avevano preso relativamente poco: 


Appena (si fa per dire!) il 7.9% del Pil...

Qualche sera fa ero a cena con un po' di manager non banali. Questa idea che il pereperepere fosse stato indirizzato solo verso le cose che "non inkuinano" (quindi, ad esempio, che non ci fossero soldi per rifare le strade) li lasciava sconcertati. Certo, all'epoca fummo lasciati soli a denunciare questa assurdità, ma quando sei in minoranza è difficile che tu possa avere molta compagnia, e onestamente voci anche autorevoli, se intellettualmente oneste, si sarebbero condannate all'irrilevanza. L'importante è che ora abbiano capito e che sappiano che noi avevamo capito prima (e infatti veniamo ascoltati).

Due considerazioni conclusive (su cui potremo articolare, eventualmente, un paio di QED).

La prima è un educated guess: visto che i suoi ascari stanno messi peggio di noi, non so quanto la Germania insisterà nel suo atteggiamento draconiano (o, come sentii dire una volta a un operatore informativo, "dragoniano"). Considerate anche il fatto che il pereperepere andrebbe rendicontato l'anno prossimo (cioè ieri) e la Germania non sta al 97%, sta qui:


C'è quindi una probabilità assolutamente non nulla che venga proposta una extension (una proroga), e che in questo momento si stia facendo una infondata pressione psicologica (infondata perché in materia di pereperepere "er più pulito c'ha la rogna", come si dice a Roma), solo per precostituire una posizione negoziale di questo tipo: "Sì, vabbè, v'accordamo 'extenscion, ma però voi ce dovete accordà er rollover!" (ovvero: in cambio di tempi più razionali per la rendicontazione di questi lavori, si vorrà stabilire il principio che il debito non debba essere necessariamente rimborsato ma possa essere rinnovato). Ovviamente questo negoziato sarebbe nefasto per noi, significherebbe sdoganare una cosa che i tedeschi, quando non erano disperati, non volevano, cioè gli Eurobond. Tutto sta a vedere come reagiranno i tedeschi alla disperazione (normalmente non benissimo, ma pensiamo positivo).

La seconda considerazione conclusiva si aggancia a quanto dicevano i miei amici AD. La favola del piddino è che la munifica Europa ci ha fornito i fondi per farci diventare più produttivi e quindi più competitivi. La realtà di tutti i giorni è diversa: le amministrazioni che mi chiedono aiuto sono subissate da uno tsunami di adempimenti burocratici riferiti a opere che con la produttività non c'entrano una mazza: asili nido, piste ciclabili, una spruzzata di fotovoltaico... L'idea bizzarra che costruendo un asilo nido a Roccacasteldisotto i novantenni che ivi abitano, eccitati dall'odore dell'intonaco fresco e dalla visione delle placche "Finanziato coi fondi de Leuropa", si congiungano carnalmente a qualche loro coetanea partorendo ventenni che immediatamente inizino a produrre beni per "fare Pil" contiene diversi punti che non mi convincono, ma almeno è una narrazione in cui la produttività (e non solo) si innalza! Ma le piste ciclabili (aka "mobilità sostenibile"), in nome di Dio!, mi volete dire che diavolo c'entrano le piste ciclabili con la produttività? E quindi vi preannuncio quale sarà la prossima "sorpresa" (per gli altri) e QED (per noi): il momento in cui si scoprirà che questa fraccata di soldi serviva solo a comprare la nostra sottomissione, ma ovviamente non ad aumentare la nostra produttività, per il semplice e ovvio motivo che non è molto intelligente pensare che i nostri concorrenti ci aiutino a fargli le scarpe, ci aiutino cioè a diventare concorrenti ancor più produttivi e quindi temibili! Si scoprirà così che alla fine quello che Leuropa voleva era semplicemente aumentare la quota di nostra spesa pubblica da lei intermediata a uso e consumo dei suoi fini, e che quei soldi che abbiamo usato male pagandoli molto li avremmo dovuti prendere sui mercati quando costavano poco per utilizzarli meglio. Si scoprirà cioè che qualsiasi cosa ci avessimo fatto, coi nostri soldi, tranne quelle imposte dal PNRR, avrebbe dato un contributo significativo alla nostra produttività.

Come abbiamo sempre detto.

In fiduciosa attesa di questi due QED, vi saluto e vi auguro una buona serata...


P.s.: anche il simpatico utile idiota lettone ha poco da stare allegro. Il suo Paese sta messo così:


cioè peggio del nostro. So che un piddino non ci crederebbe mai, e nemmeno voi, ma almeno voi potete verificare... perché io vi ho messo in condizioni di farlo!

giovedì 17 aprile 2025

Come si fa a far scendere i salari?

Questa domanda me la son sentita fare alla fine dell'ultima lezione tenuta alla Scuola di Formazione Politica della Lega, ma prima ancora me la sono sentita porre dai più disparati interlocutori cui risultava difficile capire, o, nel caso fossero piddini, ammettere, che l'aggiustamento macroeconomico in una unione monetaria avviene a spese dei salari nominali.

L'obiezione cretina dell'average Joe piddino è: "Ma i salari nominali contrattuali non sono scesi! Quindi caro Bagnai stai mentendo: tutt'al più potrai dire che c'è stato un aggiustamento dei salari reali, cioè che i lavoratori non sono riusciti a recuperare tutta la perdita del potere d'acquisto dovuta all'inflazione, ma una diminuzione dei salari nominali è impossibile!"

Strano però che dai dati risulti:


come vi ho mostrato qui. Come si spiega questo apparente paradosso, cioè il fatto che i sindacati non abbiano esplicitamente negoziato degli accordi salariali al ribasso, ma i salari nominali siano ugualmente scesi? Spiegarlo in effetti non è difficile, e lo facemmo a suo tempo qui, cioè in un post di questo blog scritto nel mese evidenziato in questo grafico:


La soluzione dell'arcano è immediata: i salari si fanno scendere con la disoccupazione.

Al piddino, essere autocentrato e quanto mai privo di empatia, questo dettaglio sfugge, ma a voi non sfuggirà. Il taglio dei salari nominali ovviamente non si verifica con il datore di lavoro che entra in azienda e ti dice: "Ho una brutta notizia per te: da domani ti pago di meno!". No. Funziona in un modo diverso: il datore di lavoro entra in azienda e dice: "Ho una brutta notizia per te: da domani te ne vai!"

In pratica non fa nemmeno esattamente così, ma insomma il risultato è comunque che tu te ne vai: e quando sei in mezzo a una strada, quando non guadagni nulla, è sufficientemente ovvio che per rientrare nel mercato del lavoro accetterai anche una mansione o comunque una paga più bassa. Ripeto: non è una grande novità. Gli economisti la chiamano curva di Phillips, qui ce ne siamo occupati svariate volte, soprattutto per contestare la bislacca teoria della Giovanna d'Arco della MMT secondo cui questa relazione non sarebbe esistita (ma le sfuggiva un dettaglio).

Mi è tornata in mente questa storia (e questa domanda) in relazione a uno scambio in calce al post precedente:


Come mai in Spagna la dinamica del costo del lavoro è così sostenuta, nonostante che la disoccupazione sia così alta?

Basta prendere i dati: quelli della disoccupazione sono qui e quelli del costo del lavoro sono qui (nota bene: ho scelto dal database Eurostat le stesse definizioni di disoccupazione e costo del lavoro utilizzate dalla procedura per gli squilibri macroeconomici).

In Spagna le cose stanno così:


La relazione inversa fra variazione del salari e tasso di disoccupazione, W = f(U), è ben evidente, ma è spostata molto a destra, il che significa che occorre un tasso di disoccupazione veramente molto alto, attorno al 20%, perché i salari accennino a flettersi (cioè perché il loro tasso di variazione diventi negativo, scenda sotto l'asse delle ascisse). Ci sta quindi benissimo che con una disoccupazione al 10% il tasso di crescita del costo del lavoro (nominale) sia attorno al 12%.

Vi risparmio (e quindi, nel caso ne siate al corrente, risparmiatemi) le infinite seghe mentali econometriche su come stimare o non stimare questa relazione: la prendiamo qui come mera sintesi descrittiva di dinamiche che certo non sono né lineari né bidimensionali, ma a ogni giorno basta la sua pena, e un R quadro del 61% ci dà sufficienti garanzie del fatto che il modello, pur nella sua semplicità, qualcosa del mondo ce lo sta raccontando.

Ma da noi le cose come stanno?

Stanno così:


La nostra curva di Phillips è spostata molto più a sinistra, il che comporta che già per tassi di disoccupazione attorno al 12% si possono avere tassi di variazione del costo del lavoro nominale negativi.

A cosa sono dovute queste differenze strutturali così marcate? A tanti fattori sociologici e economici, a partire, naturalmente, dalle istituzioni che regolano il mercato del lavoro. A dire il vero, gli indicatori OCSE sulla rigidità delle norme a protezione dei lavoratori sembrerebbero indicare maggiori tutele nel caso dell'Italia:

In teoria questo comporterebbe che i lavoratori italiani sarebbero in condizioni di resistere maggiormente alle pressioni al ribasso sui loro salari, e quindi che occorrerebbe un tasso di disoccupazione più elevato per farli cedere. Tuttavia, abbiamo imparato qui quanto possiamo fidarci dell'OCSE, e quindi non siamo poi così tanto stupiti che i dati indichino l'esatto contrario!

Una dotta disamina dell'effetto delle riforme "strutturali" sul mercato del lavoro spagnolo la trovate qui a cura dei nostri amici del Fmi, ma sinceramente dei casi altrui potevo occuparmene quando ero un docente universitario: ora che sono un parlamentare devo occuparmi dei casi vostri. Se qualcuno ha voglia di leggersela con l'intelligenza artificiale e di raccontarci in che modo "Carlo is correct!" si arrampica sugli specchi ben venga.

Intanto, riassumendo, mi avete chiesto un approfondimento e ve l'ho dato: non è strano che il cruscotto della MIP indichi in Spagna un tasso di disoccupazione e un tasso di crescita dei salari entrambi piuttosto elevati rispetto agli standard italiani: significa semplicemente che la curva di Phillips spagnola è più in alto di quella italiana.

Sul perché lo sia magari torniamo un'altra volta, o lo scopriremo dalla discussione che seguirà...

domenica 13 aprile 2025

Spagna e Irlanda alla luce della MIP

Allora: vediamo rapidamente che cosa ci dice la MIP (Macroeconomic Imbalances Procedure) sulla situazione di due Paesi idolatrati dall'average Joe piddino: la Spagna (vedi al post precedente) e l'Irlanda (suggerisco agli utenti desktop di cliccare sul tag "Irlanda" nel tagcloud in fondo alla pagina, o agli utenti mobile di digitare una roba tipo "Irlanda site:goofynomics.blogspot.com" nel loro motore di ricerca preferito, laddove non amino le sorprese).

Lo scoreboard (pagella, cruscotto) della MIP:


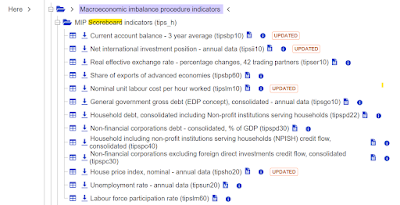
lo trovate qui e vi chiederei la cortesia di dargli un'occhiata non per altro, ma per capire quanto tempo occorre per fare un discorso basato (sui dati). Non è però necessario aprirsi uno per uno i database perché potete accedere direttamente al cruscotto cliccando sull'elemento evidenziato in fondo alla lista:


o aprendo questo link.

Lavorando un po' su "Customise your dataset" e modificando la presentazione dei dati ho organizzato le informazioni così:


mettendo in riga gli indicatori e in colonna i Paesi raggruppati per anno. Ogni indicatore ha una soglia, quindi una volta caricati in Excel i dati per ottenere un cruscotto immediatamente "espressivo" basterà utilizzare la "Formattazione condizionale" per evidenziare i valori fuori scala, e naturalmente lo si può fare anno per anno.

In questa circostanza vorrei dare all'esercizio due significati: quello di fornirci elementi per capire se veramente quello spagnolo (e quello irlandese) siano un miracolo oggi, e quello di aiutarci a capire se, poniamo, nel 2011, quando sono partiti sia il blog che la MIP, le indicazioni fornite dal cruscotto su questi Paesi erano tali da giustificare un allarme. Messa al contrario la potremmo dire così: alla luce della maggiore o minore capacità del cruscotto di segnalare per tempo quei problemi che sappiamo essersi materializzati, potremmo vedere se oggi il cruscotto indica la potenziale emersione di problemi simili. L'esercizio potrebbe poi essere esteso a tutti i Paesi dell'Unione, per vedere quale stia messo meglio e quale peggio. Se è vero, cosa di cui i piddini sono convinti, che siamo in mano a un pazzo che scatenerà una tempesta, può essere utile verificare quale albero abbia radici sufficientemente profonde, e quale no. Ma partirei intanto dai nostri tre Paesi: Irlanda, Italia e Spagna per affinare il metodo.

Usando la rilevazione (Statistical annex) del 2012 nel 2008 il cruscotto (headline indicators) si configurava così:


Diciamo che di segnali di allarme ce n'erano a sufficienza, nei Paesi che poi hanno passato guai più seri del nostro. Il nostro aveva sostanzialmente un unico problema, quello che sappiamo essere dal punto di vista della teoria economica il meno rilevante: un rapporto debito pubblico/Pil superiore al 60%. Gli altri lo avevano molto inferiore ma questo non li ha salvati. Circa gli altri indicatori del nostro Paese che sono fuori scala nella tavella [addendum delle 8:31: Nell’ultimo post c’è un refuso, ma è così bello che lo lascerei. Tavella: “Apparecchio usato nell’industria della seta per riunire un certo numero di bave in un unico filo”.], la variazione del tasso di cambio effettivo reale lo è per tre decimali (soglia 3), il debito privato è comunque intorno alla metà di quello degli altri Paesi, l'unico altro indicatore preoccupante era la perdita di quota di mercato all'esportazione. Non mi soffermo qui sul senso o nonsenso economico di questi indicatori e in particolare quindi sulla fondatezza e asimmetria della loro scelta e delle loro soglie.

Vediamo come si presenta la situazione oggi, considerando gli headline indicators dello Statistical Annex del 2025:

I due quadri non sono direttamente raffrontabili perché ai 10 indicatori riportati per il 2008 se ne sono aggiunti tre: la variazione del CLUP (Costo del Lavoro per Unità di Prodotto, riportato nell'ultima riga come Unit labour cost: se ne parlava questa mattina alla Scuola di Formazione Politica); il tasso di partecipazione alla forza lavoro; lo spacchettamento del debito privato fra famiglie e imprese.

La situazione del nostro Paese è molto migliorata: l'unico indicatore fuori scala è, notoriamente, il debito pubblico, che ora però è un problema anche per la Spagna, che in più è fuori scala con il debito esteri (Net International Investment Position), con la disoccupazione e infine, stranamente, anche con la variazione del costo del lavoro. Dico stranamente perché in un Paese ad alta disoccupazione ci si aspetterebbe una certa moderazione salariale, che invece non c'è e ovviamente mette a rischio l'indicatore di competitività (che invece è, anch'esso stranamente, positivo, segnalando un modesto deprezzamento in termini reali). La situazione irlandese denota la consueta fragilità finanziaria nel settore delle imprese, con un debito estero e privato totalmente fuori scala e un sostanzioso aumento del costo del lavoro. In entrambi i casi (Spagna e Irlanda) siamo a quattro violazioni a una rispetto al nostro Paese, la cui unica violazione però non impensierisce i mercati:


forse perché quanto scrivevamo qui da essere opinione "eretica" col tempo è diventato patrimonio analitico comune (non per merito nostro ma della forza persuasiva dei fatti: il famoso "se non ti entra in testa..." ecc.).

Tornando al tema che tanto vi cruccia, le festività pasquali con la connessa necessità di scontrarsi col paziente piddino (ma non era "Natale con i tuoi, Pasqua con chi vuoi"? Ma allora forse il parente piddino ve lo andate cercando voi, in preda a una sorta di sindrome di Stoccolma), direi che la questione del "Eh, ma la Spagna cresce!" si può tranquillamente risolvere con un: "Indubbiamente, ma ci deve essere qualcosa che non va, perché è una crescita che non genera posti di lavoro, visto che il tasso di disoccupazione è a due cifre, quindi fuori scala secondo la Commissione, che in più indica valori preoccupanti di debito estero e un aumento preoccupante del costo del lavoro. Facile crescere coi soldi degli altri, speriamo che non debbano restituirli tutti insieme come quindici anni fa. Posso avere un altro uovo?...", e alla questione del "Eh, ma micuggino in Irlanda lavora per Google e guadagna un sacco di soldi!" si può tranquillamente rispondere con un: "Mi fa piacere per lui! Sì, in effetti in Irlanda il costo del lavoro cresce sopra la soglia di allarme della Commissione, che ovviamente si preoccupa per la connessa perdita di competitività. Forse questa prosperità può essere legata al fatto che l'Irlanda ha un debito estero che è più del doppio superiore alla soglia di allarme: molte grandi aziende internazionali vanno a investirci per avere una base nell'Unione e disporre di personale anglofono. Peccato che poi i profitti fatti in Irlanda vengono rimpatriati all'estero e questo ha già mandato in crisi il Paese una quindicina di anni fa, ma questa volta sicuramente #andràtuttobene. Mi passi la corallina?"

Tanto non capiscono.

Non sono cattivi.

Se voi piantate un chiodo con serenità e dandogli ragione, ma affermando i fatti statistici e la loro probabile evoluzione, magari, se se ne ricordano, fra un paio di anni vi considereranno una specie di Nouriel Roubini (cioè un grande economista, o un grande iettatore, a seconda dei punti di vista). Il segreto è mantenere la calma...

Poi con calma facciamo uno screening completo su tutti i Paesi, così vediamo a chi tocca la prossima volta, perché una crisi finanziaria prima o poi ci dovrà pur essere, indipendentemente dalla follia reale o presunta di Trump!

Intanto, buona serata!

(...domani sono a Genova:


Non ci sarà tempo di dire alcunché di sensato e compiuto, anche se ci si proverà, quindi potete tranquillamente astenervi. Io intervengo per incontrare tanti amici, e naturalmente perché è un onore, un piacere e un dovere presenziare alle attività del Dipartimento, ma quello che dobbiamo dirci di sostanzioso ce lo possiamo tranquillamente dire qui, come abbiamo appena fatto, e considerato che l'intervento inizierà all'ora in cui di solito ceno - e avrò pranzato in aeroporto - sarà difficile incontrarmi di buon umore: se volete conservare di me un buon ricordo, nel caso in cui mi incontriate potete tranquillamente ignorarmi. Io i piddini in trasmissione li sopporto con grande scioltezza: sono le violazioni del bioritmo che mi alterano l'umore! Il fanciullino pascoliano che è in me mal sopporta che gli si alteri l'orario della poppata: ma dobbiamo essere flessibili, ce lo chiede Leuropa
...)

mercoledì 9 aprile 2025

Il miracolo spagnolo (e tre!)

Vabbè, cerchiamo di stare un po' ahead of the curve, che a combattere in retroguardia ci si annoia.

Dunque...

Il discorso di Draghi:


(noi pensavamo che eravamo...), oltre a essere squinternato in nuce (ma non ci torno) omette un dettaglio rilevante: la scelta di usare i salari più bassi come strumento di concorrenza era obbligata perché eravamo (e siamo) in un'unione monetaria, dove variazioni del cambio nominale non sono possibili, e quindi gli aggiustamenti si scaricano sul salario. Nulla vieta, ovviamente, variazioni al rialzo nel Paese che sta bene (quindi all'epoca una rivalutazione del cambio, o aumenti salariali, in Germania), se non la volontà dei capitalisti di comprimere la quota salari, e quindi l'aggiustamento salariale necessariamente è al ribasso nel Paese in crisi. Come vi ho detto, entro tre o quattro anni Draghi ci dirà anche questo pezzo di verità: lo farà per vanità, per sgravarsi la coscienza, per non so quale motivo, ma so che lo farà. Segnatevelo!

Nel frattempo, indipendentemente da cotanta ratifica, l'euro ridiventerà di moda, e con l'euro torneranno di moda le classiche obiezioni da bar che ci hanno allietato per anni. Fra i grandi classici, uno continua a imperversare: "Ma la Spagna ha anche lei l'euro, perché riesce a crescere?"

Ora, miracoli in economia non se ne fanno. Del miracolo spagnolo abbiamo sentito parlare spesso. La prima volta, undici anni fa: gli operatori informativi si sdilinquivano sui risultati mirabolanti della Spagna in termini di produttività del lavoro, e noi dimostrammo che la produttività era aumentata perché era diminuito il denominatore (il numero di occupati), non aumentato il numeratore (il Pil). Poi nove anni fa, quando i soliti noti si stupivano della ripresa spagnola, e noi facemmo (nel senso di fecquimo, va da sé) notare che il risultato si spiegava con un simpatico mix di deindustrializzazione e taglio della quota salari (non così sorprendente, considerando l'aumento della disoccupazione). Forse è il caso di tornarci, visto che ci sentiamo dire sempre le stesse cose. Magari la situazione è cambiata, magari hanno imboccato un ciclo virtuoso, magari c'è da imparare!

Allora, prima di ragionare sul perché cresca la Spagna, vorrei proporvi un'analisi del come cresce la Spagna, utilizzando la scomposizione del tasso di crescita del Pil per componenti della domanda (consumi, investimenti, esportazioni, ecc.) e per componenti dell'offerta (agricoltura, manifattura, commercio, ecc.). Per i nuovi (ma anche per i vecchi) la spiegazione di questa scomposizione e del suo significato è qui.

Il lato della domanda: prevalenza dei consumi


La scomposizione del tasso di crescita per componenti della domanda vede una netta prevalenza dei consumi privati (C) e collettivi (G), con un significativo contributo delle esportazioni e un impercettibile contributo degli investimenti. Le importazioni ovviamente danno un contributo negativo alla crescita: come sapete, sono spese che producono reddito nel Paese di provenienza. Come termine di paragone vi do l'Italia:


dove, ingrandendo molto, potreste vedere che le importazioni invece danno un contributo positivo (e questo non è un gran bel segnale, perché significa che stanno diminuendo, cioè che stiamo andando col freno del reddito tirato), e la Germania, che è in recessione da due anni:


dove, anche senza ingrandire troppo, si vede che quello che tira giù la crescita è il contributo negativo delle esportazioni, che stanno diminuendo (segare il ramo...).

Il lato dell'offerta: prevalenza del turismo


Nella scomposizione della crescita del valore aggiunto totale ha grande spazio la categoria di servizi legati al turismo (qui la indico come commercio, ma include i servizi di ristorazione, accoglienza, ecc.), che ha un ruolo discretamente rilevante. Si notano anche i servizi erogati dalla PA (dato che quadra con la componente di domanda legata ai consumi collettivi, che sono appunto gli stipendi dei dipendenti della PA). Per avere un termine di paragone, vi faccio vedere la situazione del nostro Paese:


dove è visibile una sofferenza dell'industria nel 2023 e un contributo negativo della PA nel 2024. Visibile anche un contributo positivo delle costruzioni, soprattutto nel 2021. Peccato che ci sia costato un po' troppo (data la nota opposizione ideologica alla moneta fiscale... e anche quella molto più condivisibile alle truffe!).

Come si finanzia l'economia spagnola?

Facile crescere spingendo sui consumi pubblici, qualcuno dirà, ma l'obiezione è nota: la Spagna non ha un debito pubblico comparabile al nostro. Questo è vero, anche se lo era molto di più all'epoca della grande crisi finanziaria, il che non salvò la Spagna dal ricorso al MES:


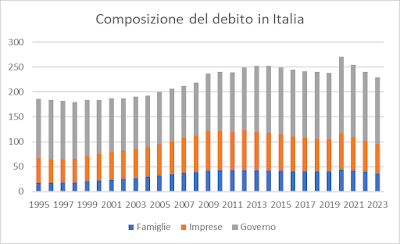
Peraltro, la progressione del debito pubblico spagnolo è stata molto più impressionante della nostra. Il problema però è un altro, quello che sapete (altrimenti la Spagna non sarebbe saltata per aria all'inizio degli anni '10): se consideriamo tutto il debito la situazione è questa:


La Spagna oggi sta solo marginalmente meglio di noi dopo essere stata a lungo sostanzialmente peggio. Il motivo è noto: la Spagna, grazie all'euro e ai suoi bassi tassi di interesse che incentivavano il ricorso al debito, ha avuto una vera e propria esplosione del debito privato di famiglie e imprese:


La situazione debitoria privata è meno grave che nel 2010, ma sempre piuttosto rilevante rispetto a quella italiana:


dove il debito privato è comunque sotto al 100% del Pil (e le banche sono state risanate).

Ora, se siete restati qui è perché avete capito quanto sia importante, quando si parla di debito, capire non solo chi siano i debitori (perché quelli privati sono intrinsecamente più fragili del debitore pubblico), ma anche chi e soprattutto dove siano i creditori. L'anomalia spagnola è esattamente in quest'ultimo aspetto, come si vede confrontando la sua posizione finanziaria netta sull'estero con quella degli altri tre grandi Paesi dell'Eurozona:


La situazione non è più tragica come all'inizio degli anni '10, quando il debito estero netto era pari al 100% del Pil. All'epoca ne parlavamo in pochi (diciamo così). Ora l'esposizione si è dimezzata, ma al 50% del Pil resta sempre piuttosto forte, tant'è che gli intenditori apprezzeranno un dettaglio:


Se pure la bilancia delle partite correnti è in surplus per l'esportazione dei servizi (prevalentemente turismo), il saldo dei redditi primari, fra cui i pagamenti degli interessi sul debito, è diventato negativo dal 2023, possiamo immaginare a valle dell'innalzamento dei tassi di interesse che si è verificato in risposta all'esplosione dell'inflazione.

Questo mi riporta all'analisi della situazione italiana che feci a luglio del 2011 su lavoce.info, parlando de Lo spettro del 1992, e soprattutto all'approfondimento motivato dai commenti fuori fuoco di alcuni lettori. Rilette alla luce di quello che è successo le mie parole si rivelano, come al solito, prescienti (perché fondate sui dati).

La domanda che ci dobbiamo porre sul miracolo spagnolo quindi è: la Spagna avrà appreso la lezione italiana? Così come nel caso della Croazia ci siamo detti di monitorare il differenziale di inflazione (e gli sviluppi successivi all'entrata di quel Paese hanno confermato la validità della nostra intuizione), la fragilità della Spagna resta quella di venti anni fa: una fortissima dipendenza dai capitali esteri, che vanno remunerati, e le variabili da monitorare sono quindi la posizione netta sull'estero e il saldo dei redditi primari di bilancia dei pagamenti. Detta stretta: se scoppiasse una crisi finanziaria globale (evento non impossibile) noi saremmo messi molto meglio che nel 2010 e molto meglio di loro, nonostante che qualche progresso lo abbiano fatto (ma non secondo la retorica sciocca delle istituzioni europee, visto che il loro debito pubblico ha superato il 100% del Pil, e anche questo dato, per quanto fondamentalmente irrilevante, potrebbe avere un suo peso nella gestione politica dell'eventuale crisi...).

Auguriamo tutto il bene ai nostri fratelli spagnoli, e sorvegliamo con sollecitudine l'evoluzione di questo modello di sviluppo così diverso dal nostro, che se da un lato porta crescita, dall'altro sembra non porti molto lavoro (la disoccupazione è ancora a due cifre) ed è sicuramente caratterizzato da evidenti fragilità...


(..."Ma la Spagna ha anche lei l'euro, perché riesce a crescere?" "Perché grazie all'euro riesce a ottenere dalle banche estere dei finanziamenti ingenti - o magari lauti! - che in condizioni normali non le verrebbero accordati perché si terrebbe conto del rischio Paese, ma che alla lunga rischiano di rivelarsi comunque insostenibili, come già fu quindici anni fa." Il piddino di turno farà spallucce, non avendo gli strumenti culturali e intellettuali per capire quello che gli state dicendo, fino a quando i fatti non lo metteranno di fronte all'amara verità, che lui si racconterà in qualche altro modo, magari dando la colpa all'altrettanto inevitabile avvento dei fasheestee...)