L’economia esiste perché esiste lo scambio, ogni scambio presuppone l’esistenza di due parti, con interessi contrapposti: l’acquirente vuole spendere di meno, il venditore vuole guadagnare di più. Molte analisi dimenticano questo dato essenziale. Per contribuire a una lettura più equilibrata della realtà abbiamo aperto questo blog, ispirato al noto pensiero di Pippo: “è strano come una discesa vista dal basso somigli a una salita”. Una verità semplice, ma dalle applicazioni non banali...
In un giorno dedicato al commento degli ultimi dati sul Pil, mi pregio di segnalarvi che il primo grafico della seconda parte nella nuova edizione del Tramonto è questo nostro vecchio amico:
con la A di Alberto, la C di crescita e la D di depressione. Naturalmente resta aperta la facoltà di segnalare eventuali altre cose che vi abbiano particolarmente colpito (io prendo nota). Non ho molto più di un'ottantina di pagine, quindi vanno un po' selezionate. La cosa che prende meno spazio però è la risposta alla domanda (ricorrente nella cloaca, che altrimenti non sarebbe tale): "Perché non siamo usciti?".
La risposta è semplice: perché non lo avete voluto voi, dando solo il 17% all'unico partito euroscettico. Ci siamo contati per scoprire che la nostra era una battaglia minoritaria, e da quel momento in avanti, amici cari, ci si prospettava astrattamente un bivio: diventare dei piccoli Padoa Schioppa, cioè decidere noi per la maggioranza (posto che avessimo avuto i mezzi per realizzare le nostre decisioni, mezzi che naturalmente per definizione non avevamo, essendo minoranza), o iniziare una lunga traversata nel deserto delle istituzioni, nella disperata speranza che la consapevolezza potesse diffondersi fino ad attutire le conseguenze dell'inevitabile futura crisi.
Potevamo fare di più per convincere gli elettori?
E come no! Avete capito di chi parliamo, no? Di "guarandanovemijoni", "Pescaracas", "l'Italietta della liretta", ecc.
Questi sono gli elettori.
E anche qui siamo di fronte a un altro astratto bivio: dovevamo anche noi abbracciare la prospettiva epistocratica, negando il diritto di voto a dei cretini simili (resterebbe poi da capire come avremmo negato loro l'accesso alle urne...), oppure dovevamo rincretinire il nostro messaggio nella speranza di coinvolgere le loro deboli menti, salvo poi fare del loro consenso un uso migliore di quello che loro stessi ne avrebbero fatto?
Ecco, questo secondo bivio è più impervio del primo.
Nel primo caso, perdonatemi, ma non potete chiedermi di diventare un Padoa Schioppa, una persona disposta a infliggere qualsiasi livello di violenza economica alla maggioranza pur di condurla sul sentiero della Verità che pensa di avere in tasca (ricordate: "attenuare quel diaframma di protezioni che nel corso del Ventesimo secolo hanno progressivamente allontanato l’ individuo dal contatto diretto con la durezza del vivere, con i rovesci della fortuna"). Un approccio paternalistico che mi rifiutavo di avallare ex ante, e che quindi figuratevi quanto sia disposto a considerarlo ex post, ora che perfino Draghi ne ha dichiarato il fallimento (perché sì, il riavvicinare alla durezza del vivere era tagliare le pensioni, tagliare i salari, ridurre la domanda interna: cioè quella cosa che secondo il Draghi del 2025 ci ha rovinato e secondo il Bagnai del 2011 ci avrebbe rovinato...).
Ma nel secondo caso, posto che la deriva epistocratica mi ripugna non fosse che per il mero dato di fatto estetico che chi se ne fa promotore è regolarmente un poraccio che parla un italiano infarcito di barbarismi ed è palesemente refrattario a qualsiasi fruizione culturale di minima quota, è altrettanto vero che la deriva "sciura Maria" (incretinirsi per inseguire i cretini) è altrettanto ripugnante, ed è nei fatti una causa attiva dello sfaldamento del nostro sostegno, dato che il cretino, o meglio lo stupido, come ci insegna Cipolla, è imprevedibile, e quindi andare al suo inseguimento non può che determinare un messaggio politico condannato a essere (e quel che è peggio a sembrare!) estemporaneo e privo di direzione.
E questo credo chiuda il capitolo "politico" della seconda edizione, o quanto meno ne costituisca il nucleo (salvo aggiungere qualche aneddoto ad colorandum), lasciando spazio a temi più interessanti...
in cui ho notato immediatamente un dettaglio, questo:
cioè che ci sono voluti sedici anni, ovvero 64 trimestri, per superare (di poco) l'ultimo massimo storico del Pil trimestrale, pari a 483,3 miliardi di euro ai prezzi del 2020, conseguito nell'inverno del 2008. Questo è successo due inverni fa, nell'inverno del 2024, quando il Pil trimestrale ha raggiunto i 483,4 miliardi. Lo stesso risultato lo si ottiene considerando i dati annuali, ma in questo caso l'ultimo massimo era stato pari a 1913,6 miliardi nel 2007, superato nel 2007+16 = 2023 con un risultato pari a 1924,5. Il motivo per cui se si considerano i dati annuali il massimo si sposta al 2017 è che nel 2008, dopo il picco raggiunto in inverno, il Pil precipitò, tirando giù il risultato annuale. La colpa, com'è noto, fu della crisi Lehman che scoppio versò la fine dell'estate. I due massimi trimestrali riportati in tabella li vedete qui:
Questo grafico mi ha fatto venire un'altra curiosità, che compartisco seco voi. Come vedete, il grafico trimestrale evidenzia, dall'inizio del secolo, quattro episodi di crescita mediamente sostenuta, che vi evidenzio partendo dal minimo locale iniziale fino al massimo locale raggiunto: 2003-Q3 - 2006-Q4; 2009-Q2 - 2011-Q1; 2014-Q4 - 2019-Q2; e infine 2022-Q4 - 2025-Q4, episodi quindi rispettivamente di 14, 8, 19 e 13 trimestri (ovviamente escludo il rimbalzo post-COVID, che è di per sé un'anomalia, e escludo, come vi ho detto, gli episodi di crescita che iniziano prima del secolo).
Gli episodi sono evidenziati in questo grafico:
e si vede immediatamente come siano caratterizzati da tassi di crescita media alquanto differenziati:
con le cose che vanno decisamente peggio nell'ultimo periodo (che è, ahimè, il nostro!), in cui il tasso di crescita trimestrale medio è un po' meno della metà di quelli cui eravamo abituati prima dell'austerità, e circa due terzi di quelli della lenta ripresa post-Letta.
Mi è venuta quindi la curiosità di verificare se ci sia stato un cambiamento strutturale percepibile nel contributo alla crescita delle diverse componenti di domanda in questi quattro periodi:
e in effetti c'è. Non entro in tutta la ricchezza di informazioni di questo grafico e mi limito a osservare l'ultimo periodo. I numeri dicono che, nonostante che in questo periodo le esportazioni tirino molto, a causa della competitività che la macelleria sociale piddina ci ha fatto recuperare sulla vostra pelle, il contributo della domanda estera netta fra il 2022 e il 2025 è stato negativo per un importo inusitato (quasi lo 0,1% su base trimestrale), come lo è stato quello del ciclo delle scorte (per un importo analogo), per cui lo scarso 0,2% di crescita media trimestrale in realtà è determinato dalla somma algebrica di un +0,2% di consumi, un +0,2% di investimenti (in entrambi i casi i valori più alti del periodo considerato) cui vanno sottratti circa uno 0,1% di variazione delle scorte e uno 0,1% di domande estera netta (in entrambi i casi i valori più bassi del campione considerato).
Non c'è molto di più di quello che vi ho detto in altre sedi, anche se è spiegato meglio: avere fatto più del 2% di crescita cumulata in un contesto locale recessivo (e quindi con un contributo della domanda estera netta negativo) è una performance non disprezzabile. Diciamo che se la Germania non fosse in recessione e la Francia non arrancasse dallo zero virgola potremmo sperare di raggiungere lo uno virgola. In ogni caso, questo argomento va preso per quello che vale: certo, siamo bravi a resistere alle condizioni avverse, ma non possiamo sperare che gli altri salvino noi salvando se stessi, perché dubito che siano in grado di salvare se stessi senza tirare giù noi (ad esempio, in un conflitto mondiale), e quindi dovremmo ragionare su come salvarci da soli.
Resta da interpretare il ciclo delle scorte, ma ne parliamo domani: ora devo dormire, che domani la giornata inizia presto.
(...qualche giorno fa il duro mestiere di ecclesiarca mi ha condotto in un paese dell'entroterra, dove ho reso l'ultimo saluto al padre ultracentenario di una di voi. Qui abbiamo sempre condiviso tutto, anche i momenti più dolorosi. Il fatto di non esistere conferisce a questo blog una riservatezza che oblitera in radice qualsiasi sospetto di sconveniente ostentazione - quella tipica dei "coccodrilli" giornalistici che tanto infastidiscono il nostro Daniele! Quando a spegnersi è una vita così lunga, da un lato ci si consola pensando che, in fondo, quella che termina è stata una vita pienamente vissuta, ma dall'altro ci si sbigottisce pensando che, per lo stesso motivo, la memoria che si disperde è tanto più profonda e preziosa. Comunque, fedeli al manifesto della Goofynomics, vediamo il bicchiere mezzo pieno: l'Abruzzo è discretamente pieno di centenari, anche se non ha il primato dell'incidenza sul totale della popolazione:
e questo, quando hai 63 anni, ti dà una netta indicazione. Sono rimasto sorpreso, peraltro, di vedere al quinto posto la Toscana - anche se la mia bisnonna morì a 99 anni. Forse trapiantando l'erba cattiva della Toscana in una terreno buono come quello dell'Abruzzo si può pensare di battere il primato del Molise, perché io come andrà a finire questa storia voglio vederlo... ed era proprio di questo che desideravo parlarvi!...)
A Roccaraso ho esposto i dati che qui conoscete da tempo, quelli che al #goofy12 avevano impressionato alcuni manager, motivandomi a scrivere questo post. Come vi ho detto nel post precedente, non solo voi, non solo i manager pubblici, ma anche qualche amministratore della Lega ha capito la gravità della situazione. Perché il fatto è che quando diciamo che "nel 2023 il Pil italiano è tornato ai livelli del 2007" non stiamo dicendo che siamo usciti dalla depressione! Stiamo dicendo che abbiamo perso sedici anni di crescita, e quindi che saremo usciti dalla depressione quando avremo recuperato la posizione che avremmo avuto se non avessimo perso sedici anni di crescita!
Certo, quale sia questa posizione nessuno lo sa con esattezza: si tratta per definizione di un controfattuale che può essere stimato in vari modi, ed è soggetto a incertezza. A mero titolo di divertissement possiamo usare come modello per la stima di questo controfattuale la tendenza deterministica, cioè, per capirci, la linea retta che meglio approssima i dati nel periodo antecedente alla crisi (cioè nel periodo 1950-2007), e poi estenderla nel futuro relativo (dal 2007 in poi), come vi ho fatto vedere plurime volte:
Faccio qui due o tre rapide considerazioni (su cui lavorerò con calma, e che potete naturalmente saltare).
Primo, so bene che la tendenza deterministica, per quanto interpoli bene i dati, in linea di principio non è il modello di serie storica più appropriato per rappresentare il Pil reale. Lo sappiamo almeno dal 1982, cioè dal two Charlies paper (9049 citazioni su Scholar, a mia scienza il paper di economia più citato del dopoguerra). Quale fosse il modello più appropriato ho cominciato a spiegarvelo qui, ma non è questo il momento di riaddentrarci in quei dettagli.
Secondo, anche se la tendenza deterministica non è un modello adeguato, sarebbe comunque buona norma nell'estrapolarla calcolarne la variabilità statistica. Potremmo scoprire, magari, che la forchetta di possibili valori del Pil previsti per il 2026 con le informazioni disponibili fino al 2007 è così ampia da contenere anche il valore cui siamo effettivamente giunti.
Prometto che mi riapproprierò della mia licenza EViews per farvi vedere anche qualche stima fatta col modello giusto, e in ogni caso con gli appropriati indicatori di dispersione (intervalli di confidenza della proiezione), ma per ora tralascerei queste (opportune) raffinatezze, limitandomi a osservare che fino a qui quello che sappiamo è che con 603 miliardi potremmo riagganciarci al treno della crescita da cui ci siamo sganciati con lo shock del 2008. Va da sé che questa è un'ipotesi impossibile (soprattutto con un ministro austeritario come Giorgiettiiiihh!11!1!), quindi possiamo mettere la cosa in un altro modo: quale dovrebbe essere il tasso di crescita dell'economia da qui in avanti perché io possa festeggiare (a Pizzoferrato) il giorno del mio centesimo compleanno, nel vicino 2062, vedendo il Pil riagganciare il treno della sua crescita tendenziale storica?
La risposta è in questo grafico:
ed è...
(...al primo che indovina facciamo uno sconto del 50% al prossimo #goofy, dove sarà presente uno che se ne intende...)
(...la diretta streaming no - nemo propheta in patria - ma almeno il video in differita sui nostri canali sì! Le slides le avete viste qui, e ora potrete esercitarvi a vedere quanto fedele sia la mia memoria...)
(...dichiaro aperta la discussione generale. Va anche detto che per apprezzare l'intervento si dovrebbe prima sentire quello di Sua Eccellenza Reverendissima l'arcivescovo Bruno Forte, ma ci sarà tempo e modo di farlo...)
Per gestire le interazioni nella cloaca nera ci eravamo dati leggi e regole, riportate in questo post.
Quella che oggi fa al caso nostro, come vedremo più avanti, è la seconda legge, quella sulla baio in inglisc, detta anche sindrome di LinkedIn, che sarebbe questo ricettacolo di cretini autoreferenziali:
(penso di essere stato il primo a iscrivermi e il primo a cancellarmi in Italia: il video non è vero, perché è satirico, ma proprio per questo è particolarmente veritiero).
Come abbiamo amaramente constatato più volte, il baio è un cavallo (piuttosto diffuso), ma il "baio in inglisc" (altrettanto e più diffuso) è un somaro, o forse, visto che quasi sempre è specializzato, un cretino, dato che "oggi anche il cretino è specializzato" (come Flaiano aveva intuito), dal che desumiamo, peraltro, che tutti i cretini sono specializzati ma non tutti gli specializzati sono cretini (anche se trovare gli esempi del contrario è impresa progressivamente più ardua).
Con questa premessa, il cui senso si chiarirà leggendo, consentitemi di introdurvi l'argomento di oggi.
Il grafico sul declino dell'Eurozona:
introdotto in questo post, nella sua fredda e irrefutabile eloquenza ha dato parecchio fastidio. Eppure, un pattern, un andamento simile è esattamente quello che dovremmo aspettarci dall'Eurozona così come ce l'ha descritta Draghi! Per capire cosa intendo, però, occorre prima un breve ripasso de #lebbasi. Permettetemi quindi di ripetere brevemente che cos'è e come si misura il Pil. Questo servirà anche a fare un discorso di verità sull'intelligenza artificiale, strumento caro ai cretini naturali.
Che cos'è il Pil?
Di questo abbiamo parlato infinite volte (una delle ultime qui). In buona sostanza, in un'economia di mercato il valore della produzione realizzata in un determinato lasso di tempo coincide col valore delle remunerazioni erogate ai fattori produttivi che l'hanno posta in essere e col valore della spesa effettuata per acquistarla. I tre concetti devono coincidere: in un'economia di mercato si produce per vendere (quindi il valore della produzione coincide con la spesa) e si vende per guadagnare (quindi il totale della spesa coincide col totale dei redditi distribuiti). Ne consegue che i tre metodi di calcolo del Pil (quello del valore aggiunto, quello della spesa, e quello dei redditi), cui corrispondono tre diverse definizioni di Pil, conducono necessariamente allo stesso risultato. Una delle infografiche più chiare su questo tema è questa:
Ora, è parte della mia, e credo anche della vostra esperienza quotidiana, il fatto che chi parla di economia generalmente non abbia alcuna idea di che cosa sia il Pil.
Le distorsioni ideologiche della teoria della decrescita si basano appunto sul non comprendere che cosa sia il Pil, come spiegammo in uno dei primissimi post di questo blog (togliendoci dai coglioni una legione di invasati), semplicemente perché il mondo più pulito e come oggi si dice "sostenibile" che in teoria vorrebbero i decrescisti è un mondo con più, non meno Pil, dato che le tecnologie che consentono di ridurre gli impatti ambientali richiedono investimenti e consumi piuttosto ingenti (e quindi per definizione non puoi avere riduzione degli impatti ambientali senza aumento di Pil).
Un altro dato che emerge nitido a chi sa che cosa sia il Pil è che un incremento della spesa pubblica è in re ipsa un incremento di Pil. Il motivo è semplice: la spesa pubblica considerata nella definizione di Pil corrisponde ai consumi di servizi pubblici da parte dei cittadini (consumi collettivi), e siccome questi servizi pubblici non hanno un prezzo di mercato (il poliziotto che regola il traffico o interviene dopo un incidente non vi rilascia fattura, come non lo fa il medico di pronto soccorso o l'insegnante di vostro figlio), vengono misurati con un particolare criterio di imputazione: con la somma delle retribuzioni corrisposte a chi materialmente li eroga (i dipendenti pubblici). Capite quindi anche come questa spesa entri nella definizione di Pil dal lato delle retribuzioni (i consumi collettivi sono in re ipsa retribuzioni). Ovviamente questo non significa che "allora basta aumentare gli stipendi degli statali per fare Pil!" o altre sparate del genere. Significa però che quando si ipotizza che un aumento della spesa pubblica di un euro porti a 0.5 euro di aumento del Pil si sta dicendo che qualche altra voce del Pil diminuirà di 0.5 per effetto dell'aumento dei consumi collettivi, e di converso che quando si ipotizza che un taglio di un euro della spesa pubblica porti a una diminuzione di 0.5 euro del Pil si ipotizza che qualche altra voce di domanda aumenterà di 0.5 euro. Siamo sicuri che sia sempre così? In Grecia non è andata così, come hanno poi ammesso i criminali che l'hanno massacrata.
Infine, non vi sfuggirà che per mera necessità algebrica un taglio dei salari (cioè delle retribuzioni) è un taglio del Pil, anche perché è, per forza di cose, un taglio della spesa (se meno soldi vengono corrisposti al fattore lavoro, meno soldi vengono spesi dai lavoratori e meno soldi vengono fatturati dalle aziende) e quindi un taglio della produzione. Anche qui, è chiaro che il discorso non finisce qui: ma è da ignoranti non sapere, e da cretini non ammettere, che il primo effetto di un taglio dei salari è per definizione un taglio di Pil. Con questa informazione, il grafico del declino europeo diventa immediatamente più leggibile, se ricordiamo le parole di Draghi...
Come si misura il Pil?
Dobbiamo però fare un approfondimento sulle possibili misure del Pil.
Consideriamo per fissare le idee il calcolo dal lato della produzione (metodo del valore aggiunto). Ogni singolo Paese offre una quantità sterminata di prodotti eterogenei, non tutti materiali e tangibili (non ci sono solo merci ma anche servizi, e ci sono anche elementi intangibili come i marchi o i brevetti, che pure si scambiano...). Ovviamente, "sommare le pere con le mele" è impossibile! Quello che è possibile è sommare il valore delle pere e delle mele (e dall'acciaio, e di una cura canalare, e di un concerto, e di un appartamento, ecc.). Per ottenere il valore di una data produzione ci occorre sapere qual è il prezzo di mercato del prodotto, dopo di che moltiplicando le quantità prodotte per il loro prezzo si ottiene il valore monetario di quella produzione, che sommato ai valori di tutte le altre ci dà il valore complessivo del prodotto, cioè il Pil (che coincide con i redditi corrisposti ai fattori produttivi e con la spesa effettuata da residenti e non residenti per acquistare il prodotto realizzato).
Tutto chiaro?
In caso affermativo, siete già sopra il nono decile di chi parla di economia sui grandi media. In caso contrario rileggete, perché "io più chiaro di così non lo so dire" (cit.), o meglio: saprei certamente dirlo, ma non credo sia opportuno più di tanto per un docente seminare il degrado incoraggiando l'imbecillità. Magari non sempre si riesce a incoraggiare una riflessione, ma anche se potrei farvi il disegnino con una pera e una mela, i rispettivi prezzi, ecc., mi spiace, ma qui mi rivolgo a persone dotate di capacità di astrazione, che poi sono le uniche che possano capire. Alle altre puoi dare l'illusione di aver capito, ma senza astrazione non c'è comprensione.
Sorgono a questo punto almeno due ordini di problemi che i più acculturati di voi già conoscono, i più vispi avranno intuito, e per gli altri esplicitiamo.
Confronti intertemporali: pil nominale, reale e deflatore
Dice: non si sommano i prodotti fisici ma il loro valore e quindi occorrono i prezzi di mercato.
Sì, va bene, ma i prezzi cambiano per via dell'inflazione! E quindi: prezzi di mercato di quale anno?
Qui subentra la differenza fra Pil nominale e reale. Se la produzione di ogni anno viene valorizzata ai prezzi di ogni singolo anno (accettando quindi il rischio di scambiare per aumento della produzione un mero aumento dei prezzi) otteniamo il Pil nominale (il termine "nominale" in economia indica le grandezze calcolate a prezzi correnti). Se invece la produzione di ogni anno viene valorizzata ai prezzi di un determinato anno preso come base di riferimento (assicurando così che ogni aumento del Pil corrisponda a un effettivo incremento dei volumi fisici di produzione) otteniamo il Pil reale (il termine "reale" in economia indica le grandezze depurate dall'effetto dei prezzi, cioè calcolate a prezzi costanti, prendendo i prezzi di un anno base).
Se chiamiamo Y (maiuscolo) il Pil nominale e y (minuscolo) il Pil reale valgono queste relazioni:
dove p è il deflatore del Pil, un indice aggregato di prezzo che può essere utilizzato per calcolare il tasso di inflazione (gli altri indici utilizzabili sono il deflatore dei consumi privati e l'indice dei prezzi al consumo: la logica sottostante a ognuno di essi è diversa e diversi sono i risultati, ma qui si entra in sottigliezze per voi superflue).
Confronti internazionali: dollari e PPP
La differenza fra reale e nominale ci aiuta a intendere correttamente l'evoluzione del Pil nel tempo. Ad esempio, se siamo interessati a valutare la produttività, è chiaro che la misura che ci occorre è quella reale, perché altrimenti basterebbe una ventata di inflazione a farci sembrare più produttivi! I confronti intertemporali sono utilissimi e comunque centrali nell'agenda politica: tutte le gnagne dell'opposizione in questi giorni sono concentrate proprio su un confronto intertemporale, il tasso di crescita (che confronta il Pil di domani con quello di oggi, o quello di oggi con quello di ieri).
C'è un altro tipo di confronto però che riveste particolare importanza, e se guardate il grafico da cui siamo partiti capite subito qual è: il confronto internazionale.
Qui la difficoltà è dovuta al fatto che in Paesi diversi generalmente si usano valute diverse (salvo i casi miserevoli e miserabili di Paesi che decidono di concludere quel matrimonio infelice noto come "unione monetaria"), e quindi non avrebbe particolarmente senso confrontare direttamente i valori del Pil, sia esso nominale o reale, ognuno espresso in una diversa valuta, ovvero in una diversa unità di misura! Si ritornerebbe al caso delle mele e delle pere!
Per fare un esempio: se prendiamo il reddito pro capite in valuta locale (LCU, Local Currency Units) a prezzi correnti
sembrerebbe proprio che in Tanzania si stia meglio che negli Stati Uniti (questi dati e i successivi sul Pil sono tratti dai WDI), e che in Afghanistan non si stia poi così peggio rispetto all'Italia. Qui il problema non è tanto il tasso di inflazione, tant'è che se invece di prendere le serie a prezzi correnti prendiamo quelle a prezzi costanti il risultato è sostanzialmente inalterato:
(unica differenza: così pare che alle Bahamas si stia meglio che in Italia...). Le cose cambiano se misuriamo tutte le serie in dollari, e naturalmente potremmo farlo a prezzi correnti:
e già da qui si ottiene un quadro leggermente più compatibile con quello che sappiamo del mondo, ma ovviamente il confronto più sensato è anche in questo caso quello depurato dall'inflazione, cioè a prezzi costanti:
ancora più nitido. Il senso, molto semplicemente, è che 2.916.849 scellini della Tanzania equivalgono ad appena 1093 dollari a prezzi 2015, e quindi no: non sono più ricchi i cittadini della Tanzania (strano, vero?).
Ora, per avvicinarci al discorso del cretino specializzato, devo dirvi una cosa che da specializzato non cretino a me non sfugge, ma potrebbe sfuggire ad altri. Il tasso di cambio è un prezzo. Questo significa che se consideriamo serie misurate in dollari ai prezzi del 2015, stiamo in effetti parlando di serie misurate ai prezzi e al tasso di cambio del 2015.
In altre parole, se si raffrontano serie a prezzi costanti espresse in una comune valuta di riferimento (il dollaro) si effettua un confronto che è depurato non solo dagli effetti dell'inflazione, ma anche da quelli di apprezzamenti o deprezzamenti del cambio. Questo uno specializzato non cretino lo sa (e discende dalla definizione di tasso di cambio: prezzo relativo fra due valute), mentre un cretino specializzato potrebbe tendere a ignorarlo.
Cerchiamo di dare un senso ordinato a questa riflessione, con un esempio concreto, riguardante il nostro Paese. Lo facciamo con questa tabella, che riporta le varie misure del Pil nazionale e i loro rapporti:
Le colonne (a) e (b) sono in miliardi di euro, le (c) e (d) in miliardi di dollari, sulle altre vi darò ragguagli via via.
Siete pronti?
Nella colonna (e) abbiamo il deflatore del Pil p, cioè il rapporto fra il Pil nominale (a) e il Pil reale (b). Potremmo immaginarlo come il "prezzo in euro" del Pil italiano (anche se questo ragionamento è un po' impreciso, ma ci aiuterà).
Nella colonna (f) abbiamo il deflatore del Pil in dollari, cioè il rapporto fra il Pil a dollari correnti (c), che risente delle variazioni dei prezzi e del tasso di cambio, e il Pil a dollari costanti (d), che non risente né delle variazioni dei prezzi né di quelle del tasso di cambio. Potremmo immaginarlo come il "prezzo in dollari" del Pil italiano.
Se prendiamo il rapporto fra le colonne (e) (prezzo in euro) e (f) prezzo in dollari, abbiamo, nella colonna (g), qualcosa di simile al tasso di cambio espresso in euro per dollaro (quotazione incerto per certo).
In effetti, la colonna (h) riporta il tasso EURUSD, che è quotato certo per incerto, e quindi in dollari per euro, e la colonna (i) ne riporta l'inverso, cioè il cambio quotato incerto per certo (numero di euro per un dollaro), e si vede bene che le colonne (g) e (i) hanno sostanzialmente lo stesso andamento, con l'unica differenza che l'indice ricavato nella colonna (g) è normalizzato a uno nell'anno base dei prezzi (il 2015).
Da tutto questo però che cosa ricaviamo? Che il Pil espresso in dollari ai prezzi 2015 non risente della variazione del tasso di cambio. Infatti, se prendiamo il rapporto fra la colonna (b) (Pil reale in euro) e la colonna (d) (Pil reale in dollari) vediamo che questo rapporto è costante e pari al valore del tasso di cambio nell'anno base (2015).
Questo che cosa significa?
Significa che se rapportiamo le serie riferite a due Paesi calcolate entrambe in dollari ai prezzi (e tassi di cambio) del 2015 il rapporto non sarà influenzato né dalle inflazioni nazionali né dalle variazioni del tasso di cambio.
Ripeto: è una mera conseguenza del fatto che il tasso di cambio è un prezzo, e che quindi quando si parla di "prezzi 2015" si afferma che si sta utilizzando il cambio di quello specifico anno, per cui la serie in LCU e quella in $ differiscono solo di un fattore di scala costante: il valore del cambio in quel singolo anno. Il loro rapporto può essere alterato, nel senso di slittare verso l'alto o verso il basso, dalla scelta di un diverso anno base, che comunque manterrebbe invariata la dinamica crescente o decrescente del rapporto, cioè, per quanto ci riguarda qui, l'impietosa rappresentazione del nostro inesorabile declino.
Trattasi di mera aritmetica (e di basic economic reasoning, quello che ai somari, anzi, ai bai in inglisc non entra proprio in testa).
Potremmo a questo punto aggiungere un ulteriore elemento, volendo.
Vi ho già parlato del Big Mac Index costruito dall'Economist: lo abbiamo trattato nel post su Lampredotto, ed è un modo rozzo ma efficace di considerare il fatto che i prezzi non variano solo nel tempo, ma anche nello spazio, e che il tasso di cambio nominale non sempre riesce a tenere conto di questa variazione internazionale. Un modo più raffinato è utilizzato dalle Penn World Tables. In alcuni Paesi la vita costa di più (il potere d'acquisto di una certa somma di denaro è più basso), in altri costa di meno (il potere d'acquisto di una certa somma di denaro è più alto) e in linea di principio per impostare confronti internazionali sensati, oltre a non confrontare dati espressi in valute diverse, ma in una uguale valuta a prezzi e quindi tassi di cambio costanti, può avere un senso affidarsi alle stime del cambio a parità dei poteri d'acquisto.
Tornando all'esempio fatto sopra, la tabella diventerebbe:
dove constatiamo quello che di solito si constata in simili raffronti: nei Paesi veramente sfortunati generalmente il confronto a PPP fornisce un quadro lievemente meno fosco, perché è vero sì che in quei paesi si guadagna poco, ma è anche vero che di solito in quei paesi la vita costa (e spesso non vale) niente...
Questa roba qui, però, non altera drammaticamente il profilo temporale delle serie, semplicemente perché riflette caratteristiche economico-sociali che evolvono lentamente, troppo lentamente.
Tenetelo presente, perché ne parleremo subito dopo.
I babbei
Armati di questo bagaglio di nozioni che chi è qui da un po' già possedeva (ma saranno pochi quelli cui questo ripasso è stato inutile), affrontiamo ora un singolare pezzo di babbeo, lui:
La baio in inglisc ce l'ha, quindi sicuramente è un somaro. Ora godetevi lo scambio che inizia sotto questo mio tweet:
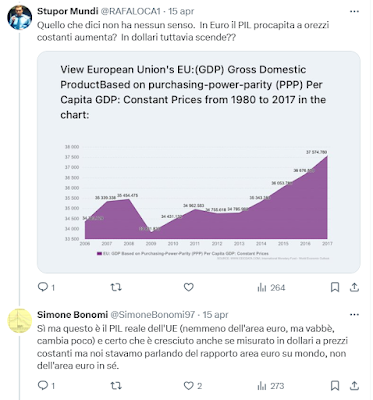
Simone dà subito la risposta giusta, ma il babbeo incompetente ovviamente non la capisce (e forse anche alcuni di voi, prima della lunga premessa, avrebbero avuto qualche difficoltà: ma non si sarebbero impancati a dar lezioni a uno che ha tre decenni di pubblicazioni scientifiche sulla materia, credo...). Del resto, se il rapporto fra due serie che per definizione sono misurate a tasso di cambio dell'anno base costante (cosa che solo i cretini ignorano) potesse essere influenzato dal tasso di cambio (cosa impossibile per definizione), il suo andamento dovrebbe essere dominato dalla variabilità del tasso di cambio, cosa che evidentemente non è, come si percepisce immediatamente mettendo accanto il rapporto in questione con la serie del tasso di cambio:
(i dati sul tasso di cambio vengono da Eurostat). Le due serie, com'è ovvio per chiunque non sia un baio in inglisc (cioè un somaro) non si parlano proprio, tant'è che il declino del Pil pro capite europeo in rapporto a quello mondiale inizia nel 2001 in una fase di protratto e violento apprezzamento del cambio, che va avanti fino al 2007! Per sette anni, insomma, il declino relativo del Pil è accompagnato da una violenta rivalutazione del cambio, esattamente come, del resto, nei cinque anni dal 1979 al 1984 una violenta svalutazione del cambio si era accompagnata a un sostanziale recupero del Pil pro capite europeo rispetto al dato mondiale. Evidentemente il babbeo non ha idea di quale sia il profilo temporale del tasso di cambio del dollaro nell'ultimo mezzo secolo: esattamente quello che ci aspettiamo da un "Investor/entrepreneur"!
Ma insomma, questo grafico, anche se l'ho voluto metter qui a futura memoria, è inutile per chiunque non sia un babbeo, per chiunque abbia un minimo di capacità di astrazione: mi spiegate in che modo un grafico costruito utilizzando serie in cui il tasso di cambio viene mantenuto costante potrebbe riflettere la variabilità del tasso di cambio (visto che questa è sterilizzata per costruzione)? Chiunque non fosse un cretino lo capirebbe.
La solfa invece va avanti:
(Simone Bonomi santo subito). Il babbeo, cercando di calciare la palla in tribuna con concetti che gli consentano di sembrare familiar with the matter, tira fuori la PPP, che, come gli fa notare Simone, non c'entra nulla. Per avere comunque (a beneficio dei meno esperti) anche un tangibile riscontro di quanto il passaggio alla PPP non cambi le cose, eccovi il grafico a PPP, che però parte dal 1990 (i dati antecedenti non sono disponibili sui WDI, anche se forse si potrebbero ricostruire con le PWT):
e anche qui si vede la stessa cosa: una crescita (debole) fino al 2001, una decrescita pronunciata dal change over in poi. Ma tutto è inutile, il babbeo insiste mostrando dati che non c'entrano assolutamente nulla (estratti da chissà dove, peraltro):
Lo stolido e pretenzioso babbeo, con la sua sicumera da "baio in inglisc", dimostra di non aver nemmeno capito quello che la legenda del grafico chiariva e che comunque avrebbe chiarito la lettura del post (ma figurati se un analfabeta funzionale simile si mette a leggere un post!): il mio grafico rappresentava un rapporto, che cazzo c'entra il fatto che il numeratore cresca? Neanche la differenza fra numeratore e frazione...
Con grande pazienza Simone spiega... ma lui insiste:
continuando ad avvitarsi su se stesso, fino a quando, all'improvviso, il genio! Ma prima, permettetemi una digressione.
Intelligenza artificiale e cretini naturali
Questa mattina ho ricevuto da un amico di a/simmetrie la segnalazione di un suo articolo all'insegna del veloavevodettismo (che è un po' la nostra maledizione) su un tema di grande attualità: i cretini naturali. Tutti i nodi dell'IA vengono al pettine, ci segnala Enrico. Non solo lugrin, ma anche ludiggital (che fra l'altro non è grin) s'ha mort, sostanzialmente perché
cioè perché, di converso, e per metterla con le parole di un informatico pratico:
La cloaca pullula di cretini che utilizzano l'IA (che è un raglio) per dirimere questioni in materie di cui nulla sanno. Ma come dice l'altro Enrico, quello teorico:
Un minus habens privo di alfabetizzazione economica al punto da non distinguere un rapporto dal suo numeratore e di non avere una contezza se pure elementare delle unità di misura dell'economia in che modo potrebbe trarre beneficio dall'utilizzo dell'IA per sostenere una conversazione economica?
In nessun modo, e infatti...
Babbei e IA (che è un raglio)
Immancabilmente e inesorabilmente entra nella conversazione l'IA, il micuggino digitale. Al nostro povero babbeo l'IA ha detto che:
Ora, qui si vede bene come l'IAG sia un realtà un amplificatore di cretinate piddine! Intelligenza infatti vorrebbe che si capisse che se la stessa unità di misura è utilizzata al numeratore e al denominatore il rapporto fosse adimensionale, ma lasciamo stare. L'amico insiste:
e qui la cosa si fa surreale. Inutile dire che l'amico attira l'immediato consenso dei suoi simili:
ma questa diventa rapidamente una breve storia triste, quindi la lasciamo stare:
Paulo maiora canamus: le origini del declino
Lasciato alle nostre spalle il mondo dei babbei incompetenti, e validato l'uso delle serie a dollari 2015 come perfettamente consone al nostro scopo (a detta della stessa IAG, peraltro, che andando a casaccio ogni tanto ci coglie), poniamoci invece qualche domanda seria sull'evidente declino europeo. Vi ricordo che il mio educated guess è che, rebus sic stantibus, fra circa quindici anni la quota dell'Eurozona sul Pil mondiale sarà a una cifra (e solo una cosa potrebbe evitare questo infausto destino: l'uscita della Germania dall'Eurozona, secondo la nostra storica proposta).
Lasciato il mondo delle contestazioni sciocche e disinformate di babbei e analfabeti funzionali poniamoci una domanda che potrebbe aiutarci a capire la natura del problema: il declino europeo è dovuto solo a quello italiano, o è comune agli altri Paesi? In altre parole, siamo noi ad aver zavorrato la zona, nonostante il forte impulso datole dalla locomotiva tedesca (daje a ride), o tutti i Paesi hanno cominciato a dare segni di affanno? La risposta a questa domanda dovrebbe essere abbastanza semplice, no? Ricordate le parole del Migliore?
(riportate qui). Dato che i salari sono Pil (nella definizione basata sul reddito), razionalmente ci aspettiamo che questa race to the bottom reciproca abbia riguardato tutti i principali Paesi dell'Eurozona, e in effetti è proprio così:
In Italia il fenomeno è stato più pronunciato, ma ha riguardato tutti, e si vede molto bene come in Germania il declino del Pil pro capite rispetto al valore mondiale, iniziato nel 1992, cioè con la rivalutazione del marco, si sia accentuato nel 2003, quello in cui sono entrate a regime le riforme Hartz, l'anno dell'aggressiva deflazione salariale competitiva che ha quasi mandato in cocci l'Eurozona sette anni dopo. Se la rivalutazione esterna non ha aiutato, la svalutazione esterna ha fatto peggio, e questo qualche indizio sulla natura del problema dovrebbe darcelo (in piena sintonia con le parole di Draghi).
Ora, è chiaro che il fatto che per definizione un taglio del salari sia un taglio di Pil non esaurisce il discorso, perché naturalmente ci sono effetti di secondo, terzo, ennesimo ordine. Per capirci, e riprendendo l'apparato analitico che abbiamo utilizzato per spiegare il miracolo lettone:
Y = C + I + NX = W + GOS + TS
un taglio di W (salari) potrebbe determinare un aumento di NX (esportazioni nette) sufficientemente elevato, nel qual caso l'austerità potrebbe, in astratto, determinare un aumento o almeno una ricomposizione del Pil (a vantaggio dei profitti): il flusso monetario in entrata via NX potrebbe più che compensare la distruzione di Pil via W, ovviamente determinando un aumento dei profitti GOS, e poi, magari, a ricasco, consentendo anche una redistribuzione su W. La scommessa era un po' questa, ma che cosa l'ha fatta fallire? Semplice! La fallacia di composizione, cioè il non capire che ci sono cose che funzionano finché le fai solo tu, ma non funzionano se le fanno tutti. La strategia beggar-thy-neighbour tedesca poteva funzionare se l'avesse praticata solo la Germania, che tra l'altro poteva permettersela perché, partendo dal reddito pro-capite più alto, poteva tollerarne una diminuzione senza generare uno stress sociale troppo intenso. In questo senso, la Germania razionalmente avrebbe dovuto impedire che gli altri Paesi aderenti al mercato unico la seguissero sulla strada della deflazione salariale: sarebbe stata la sua principale assicurazione del fatto che il suo surplus industriale avrebbe trovato uno sbocco nel mercato unico. Invece, come sapete, la Germania ha imposto (via sorrisetto della Merkel, austerità, ecc.) la deflazione agli altri, cioè ha tolto soldi dalle tasche dei propri clienti! Come sarebbe andata a finire era chiaro ad alcuni (lo sapete) e ad altri non sarà mai chiaro (lo constatate), ma chest'è! E siccome ciò che obbliga ad aggiustare la competitività deprimendo i salari è l'appartenenza all'Unione monetaria, finché esisterà l'euro proseguirà il declino dell'Eurozona, di cui, volta a volta, incolperemo i PIGS (ma abbiamo appunto visto oggi che loro non c'entrano: tutti sono andati giù insieme per i motivi illustrati da Draghi), la Cina, l'America, la Russia, i marziani (che non esistendo ci impediscono di vivere in un mondo in cui ogni Paese sia esportatore netto), e via dicendo.
In tutto questo, vorrei che non perdessimo mai di vista perché ci stiamo suicidando! Perché l'austerità non ha come obiettivo il consolidamento della finanza pubblica: quello è un pretesto, il vero obiettivo è alterare la distribuzione del reddito a favore delle rendite finanziarie:
Quello che vi ho sempre detto, cioè che l'austerità, la svalutazione interna, la svalutazione del salario, era per definizione una politica redistributiva, oggi si affaccia timidamente anche alla mente di quelli bravi. Guardate ad esempio questo lavoro:
assolutamente accessibile per chi è qui da un po'. Anche all'estero, col loro connaturato ritardo (non essere italiani è oggettivamente un handicap) cominciano a capire che il problema non è Italia-Germania 4 a 3, ma Capitale-Lavoro 1 a 0.
Credo sia interessante analizzare le sfaccettature che nei vari Paesi hanno spinto la sinistra a perdere di vista la difesa della quota salari, le diverse modalità e le diverse motivazioni di questo tradimento. Ci interessa sia da persone che vorrebbero tutelare il potere d'acquisto della propria remunerazione, sia, eventualmente, da politici cui il potere (molto relativo!) è stato consegnato appunto da questo tradimento, e che quindi devono interpretarlo e almeno fingere di porvi rimedio, se al potere vogliono restare per consolidarlo ed esercitarlo allo scopo di effettuare l'unica riforma strutturale di cui abbiamo bisogno. Insomma, si torna sempre alla conversazione con Luciano Canfora: per capire se e in che modo fare qualcosa di sinistra da destra è indubbiamente utile capire per quali motivi la sinistra si sia condannata a fare cose di destra (e nonostante le apparenze anche questa lo è: so che fa male ammetterlo, ma lo è...).
Bene.
Tanto vi dovevo per questo piovoso weekend di Pasqua. Come vedete, i temi di fondo sono i soliti, il problema resta il solito, la soluzione razionalmente e astrattamente è disponibile. Ci vorrà molto tempo e molta pazienza, ma alla fine la violenza dei fatti prevarrà sullo stupido egoismo di pochi. Guidare il Paese in acque così insidiose non sarà semplice: se ci riusciremo, sarà anche per merito di chi si sarà affidato a chi per primo ha dimostrato di capire che cosa stesse succedendo e come sarebbe andata a finire.
Ci sono almeno tre motivi per cui trovo l'argomento dazi ontologicamente poco interessante.
Il primo è di ordine assolutamente generale: se una cosa interessa agli operatori informativi, perché all'improvviso aggalla nel torbido flusso della cronaca quotidiana, possiamo essere certi che è una cosa poco interessante, perché, se non è quella che i padroni del mondo chiamano un'aringa rossa, è senz'altro una cosa di cui ci siamo occupati anni prima. Nel caso dei dazi direi che sono rispettati entrambi i requisiti: essi sono al tempo stesso una cosa che avevamo previsto dieci anni fa:
("gli Stati Uniti si adonteranno, dottor Passera!") e un simpatico diversivo per un'Unione Europea che non riesce proprio a spiegarci come mai dobbiamo spendere per riarmarci a guerra finita quei miliardi non potevamo spendere per contrastare la grande crisi finanziaria mentre era in corso.
Il secondo motivo è che l'epopea dei dazi, con i suoi toni terribilisti, si inserisce nel solco della demonizzazione dell'avversario politico che è ormai l'unico registro dialettico di cui disponga la sinistra dopo aver scelto un campo per lei innaturale (quello della difesa del grande capitale finanziario internazionale). Il problema, insomma, non è l'utilità o disutilità dei dazi (tema astratto da manuale di politica economica), quanto la disumanità dei dazidiTrump, cioè la bestialità dell'hostis humani generis, che una volta era Abberluscone, poi è stato (e tutt'ora fieramente è) Salveenee, e ora è Ciamp. In un contesto al contempo così puerile e esasperato, pensare di ricevere informazioni un minimo fattuali su cui articolare un ragionamento è piuttosto utopistico. Per chi è rimasto sotto i cocci dell'elezione di Trump come già era rimasto sotto le macerie del muro di Berlino dimostrare che Trump è un pazzo furioso è questione esistenziale, è l'unico modo per poter dare a se stessi e agli altri l'illusione di possedere un minimo di razionalità. Quale sia per la sinistra la razionalità di difendere il liberoscambismo mi sfugge (ma una volta non erano noglobal!?), ma quale ne sia l'intento tattico e identitario invece è chiaro. Parce sepultis, ma, appunto, parliamo d'altro.
Last but least, il terzo motivo di disinteresse è la loro (ir)rilevanza quantitativa (loro, cioè dei dazidiTrump), se misurata rispetto agli ordini di grandezza della macroeconomia per cui siamo passati negli ultimi tre decenni. Per farvi capire che cosa intendo, estendo al 2026 il noto grafico sull'evoluzione nel secondo dopoguerra del Pil dell'Italia in termini reali:
che a fine 2023 vi avevo proposto sul campione 1950-2023 (qui). Anzi! Mi voglio rovinare! Non vi fornisco un nuovo grafico, ma ben due: uno con e l'altro senza l'effetto dei dazidiTrump!
Eccoli qui!
e
(...i grafici sono costruiti utilizzando i soliti dati storici della Banca d'Italia, la proiezione fino al 2026 è fatta utilizzando le previsioni del WEO dell'ottobre scorso - a giorni usciranno le nuove - e il controfattuale è quello proposto qualche giorno fa da JP Morgan:
...)
Domanda: in quale grafico vengono rappresentati gli effetti dei dazi? Vedete la differenza?
La differenza, se si sa che c'è, si riesce anche a vedere: è di -0.2% nel 2025 e di -0.3% nel 2026. Per darvi un'idea, significa che nel 2025 saremo del -22.7% o del -22.9% al di sotto di quello che sarebbe il nostro sentiero di sviluppo storico, se fossimo riusciti a mantenerlo, cioè se non avessimo applicato le politiche di austerità, che significa, in buona sostanza, che il danno che ci fanno i dazidiTrump è un centesimo (0.2/22=0.009, cioè, approssimando, un centesimo) di quello che ci ha fatto l'Unione Europea.
Per carità!
Non voglio banalizzare!
Lo 0,2% del Pil è pur sempre una cosa intorno ai 4 miliardi di euro (dipende dalla base dei prezzi utilizzata: con quella usata dal WEO vengono 3,86 miliardi), cioè una roba che, se la avessi in tasca, probabilmente non starei qui a parlare con voi (anacoluto di cortesia...).
D'altra parte, però, una roba simile è pur sempre di dimensioni inferiori all'errore statistico normalmente incorporato nelle stime del Pil. Per darvi un'idea, e tornando indietro a tempi meno turbolenti di quelli pandemici e bellici, il tasso di crescita del Pil del 2017 stimato nel 2018 dal WEO era di 1.5% (per l'esattezza: 1.502: quelli del mestiere sanno su che carta stampare i decimali dal secondo in giù...), mentre nel 2020 lo stesso tasso risultava essere di 1.7% (0.2% in più, appunto), per effetto delle normali revisioni statistiche. Inutile che vi dica che dopo pandemia e guerra le cantonate prese sono state (scusabilmente) di ordine molto superiore, perché il Pil, va sempre ricordato, è una stima. Dire quindi che i dazidiTrump abbasserebbero la crescita del Pil di 0.2% significa dire che non la abbasserebbero.
Ci sono naturalmente diverse stime, non solo quelle di JP Morgan, ma la stragrande maggioranza degli operatori prevede impatti largamente inferiori a un punto percentuale e la Banca Nazionale Greca (per dirne uno) prevede un impatto di 0.3% per l'Eurozona (lo stesso ordine di grandezza previsto dagli economisti di ING), che è compatibile con uno 0.2% per l'Italia, perché a essere più colpita, lo sappiamo tutti, sarà la Germania, e quindi se la media della zona è 0.3% noi saremmo al di sotto.
Ci sarà pure un motivo, no, se tutti gli imprenditori che sento io, imprenditori reali, non percepiti attraverso la lente deformante degli operatori informativi, non si abbandonano alla disperazione?
Vi faccio un esempio tratto da una chat vera, quella con un imprenditore che sicuramente tutti conoscete ma di cui ovviamente tutelerò l'anonimato:
[14:28, 08/04/2025] Uno De Passaggio: Auguri buon onomastico
[18:57, 08/04/2025] Caro Uno De Passaggio, che pensiero gentile! Ho scoperto così che esiste anche un Sant’Alberto di Gerusalemme che si festeggia oggi! Io mi ero attribuito, nella mia connaturata modestia, il Sant’Alberto Magno che si festeggia il 15 novembre… Come stai?
[18:59, 08/04/2025] Uno de Passaggio: Io bene , Tu ? Perché tutta sta panna sui dazi ? ognuno si adeguerà , poi in 25 anni il dollaro ha oscillato fra 0,83 ed 1,60 e non è morto nessuno, come mai sto gran casino?
[19:00, 08/04/2025] Alberto Bagnai: Me lo chiedo anch’io! 😂
[19:00, 08/04/2025] Alberto Bagnai: La risposta credo sia che devono mostrificare Trump.
Del resto, il dazio del 25% (o di quel che l'è, perché fra le varie cose che mi pregio di avervi detto nelle mie dirette mattutine c'era anche che prima si doveva vedere se i dazi sarebbero stati applicati, e ancora non lo sono stati - la strategia negoziale di Trump ormai mi sembra piuttosto chiara, no?) è appunto il recupero di una svalutazione competitiva del 26% che va avanti da anni.
Vogliamo parlarne delle cause di questi dazi? Vogliamo interrogarci su come agire su di esse, su come ricomporre gli squilibri interni all'Eurozona evitando così di esportarli verso il resto del mondo, con ovvie reazioni?
Non credo che qui da noi si sia ancora pronti ad affrontare un dibattito serio sulle cause del problema, che sono quelle che vi ho descritto al primo convegno del Dipartimento Economia Lega (e da anni su questo blog).
Motivo per cui, quando mi intervistano sul tema del giorno, mi viene tanto da rispondere: "Ah, sì, certo, Trump!... E sti dazi?"
(...ma speriamo che il Signore mi preservi dalla tentazione di farlo stasera:
Non vorrei mancare di riverenza alla Terza Camera della Repubblica...)
Passiamo ad altro, cioè alla stessa cosa: all'irrefrenabile bisogno di molti di esprimersi con sicumera su materia di cui ignorano i rudimenti. Qui abbiamo sempre cercato di coinvolgere, rispettandole, le competenze più diversificate, distinguendo con accuratezza i contesti in cui le si poteva ritenere autorevoli, perché parlavano con cognizione di causa, da quelli in cui stavano semplicemente esercitando il diritto di esprimere una propria opinione. La cloaca nera naturalmente non funziona così. Prendo ad esempio uno scambio di qualche giorno fa, utile per due motivi (o forse tre): perché chiarisce la disfunzionalità di certe dinamiche della cloaca nera; perché mi permette di ricordare a chi è qui che cos'è il Pil e come lo si misura (le unità di misura sono naturalmente connesse al significato della variabile; e (forse) perché getta luce su quella strana forma di disagio che va sotto il nome di ingegneria (qui ingengngneria): quell'atteggiamento (sbagliato) che consiste nel ritenere di poter mettere becco ovunque perché si sono studiate cose [che a noi sembravano, a causa dei nostri mezzi intellettuali e culturali] difficili.
Lo scambio inizia qui, da questo post di Ortigia (che se fosse in malafede farebbe meno danni!):
su cui, come vedete, si inserisce rapido come un leprotto tal fabio sona con parole di dileggio. Il sona si descrive in questo modo:
e direi che se non tutto, in questo autoritratto c'è comunque abbastanza. Interviene un tal Giuseppe a tentare di farlo ragionare (non scegliendo una linea dialetticamente molto valida, a mio avviso), e il sona mette a nudo la sua anima blaterando di "liretta". Mi corre quindi l'obbligo di fargli notare una cosa:
ovvero che l'eurone, di cui il sona naturalmente è un fan (essendo un ingegnere, quindi assente giustificato dalle scienze economiche), è stata una valuta molto instabile e tendenzialmente debole.
Faccio qui una prima parentesi, che sarà anche funzionale al discorso di fine anno al quale sto lavorando. Ci siamo più volte soffermati su quanto sia cretina l'idea delle "svalutazionicompetitive" della liretta. Intanto, come abbiamo più volte evidenziato, non era la "liretta" a svalutare: era il marco a rivalutare, per l'ovvio motivo che la Germania era tendenzialmente in surplus, e questo lo si vede bene constatando che praticamente tutte le valute (quindi: non solo la "liretta") hanno perso terreno rispetto al marco. Abbiamo approfondito questo argomento qui e il grafico è questo:
La lira ha perso più terreno del franco belga, per dire, ma non molto più della sterlina, e comunque tutti, dollaro incluso, hanno perso terreno rispetto al marco. Questo non è un dettaglio, perché ci chiarisce che l'anomalia è il comportamento del marco, non quello della lira, e quindi che l'euro non è stato concepito per impedire all'Italia di svalutare (rispetto al resto del mondo), come vuole la narrazione autorazzista, ma per impedire alla Germania di rivalutare (rispetto ai suoi principali partner commerciali, cioè ai Paesi dell'Eurozona), cioè per inibire un normale meccanismo di mercato, per truccare le carte a favore del "più forte".
Nota bene: quello che nel grafico del cambio EURUSD vedete come una diminuzione tendenziale a partire dal 2008 evidenziata dalla linea gialla (a significare che un euro compra meno dollari), nel grafico successivo lo vedete come il simmetrico aumento della spezzata celeste nello stesso periodo (a significare che, simmetricamente, un dollaro compra più euro/marchi).
Sottolineo anche un dettaglio: gli episodi di svalutazione della lira, le sue crisi valutarie (nel grafico si vede bene, ad esempio, quella del 1992) sono avvenuti in risposta a deficit di bilancia dei pagamenti. La svalutazione dell'eurone, viceversa, ha avuto luogo in un periodo in cui la bilancia dei pagamenti dell'eurozona rispetto al resto del mondo era in pareggio o in surplus (e quindi l'euro sarebbe dovuto restare stabile, o crescere leggermente). Se proprio vogliamo parlare di "svalutazionecompetitiva", quella dell'euro dal 2008 al 2015 lo è senz'altro. Quelle delle valute mondiali rispetto al marco avevano per lo più una logica diversa, quella di un normale aggiustamento del mercato dei cambi.
Ma insomma, il nostro ingegnere sa tutto, o almeno crede. Qualcuno gli fa notare che forse la sua visione delle cose è parziale:
e la risposta è da manuale: le crisi del '72, '76 e '92...
Non mi è chiaro a quali crisi si riferisca il sona. Parla di crisi valutarie? Ma il grafico del cambio lira per dollaro è questo:
e le svalutazioni più rilevanti (viste come aumento del numero di lire necessario per acquistare un dollaro) si sono verificate rispettivamente nel 1981 (sona non ne parla), nel 1993 (corrispondente in effetti alla crisi del 1992) e nel 1976. Nel 1972 invece il cambio si è leggermente rivalutato (quindi che crisi della liretta era?)!
A storia economica siamo messi maluccio, ma il punto non è questo. Il punto è un altro e gli viene fatto notare:
Le catastrofiche crisi di cui lui parla sono episodi impercettibili rispetto a quella in cui siamo grazie all'eurone e al particolare modo di gestione degli squilibri esterni che comporta (svalutazione interna, cioè tagli degli investimenti per tagliare i salari: l'ha detto anche Draghi)!
Ovviamente a questo l'ingegnere non sa che cosa rispondere se non insolenze, ma quando trovi uno così come fai a fartelo sfuggire?
E qui si comincia a capire che quel grafico gli ha fatto male, oppure (le due cose non si escludono a vicenda) che questo ingegnere non ha contezza di strumenti statistici che si studiano nei corsi universitari più elementari (tipo statistica I). Per essere certo che abbia capito (sapendo che non vuole capire) esplicito il mio pensiero:
A questo punto il sona ovviamente scompare (non avendo argomenti)... ma subentra il genio!
Iscritto per l'occasione, dieci follower:
evidentemente un troll, ma animato dallo spirito natalizio mi predispongo a coccolarlo.
Dalle parti dei cretini ci deve essere qualcuno che va dicendo che io trucco le carte perché riporto i dati del Pil in valuta nazionale, ma che se invece li riportassi in dollari si vedrebbe che all'epoca della liretta eravamo tutti più poveri.
Ora: il Pil è, come sapete, la somma dei redditi percepiti dagli operatori residenti, che coincide con la somma della spesa effettuata per acquistare la produzione realizzata nel Paese, che coincide con la somma dei valori aggiunti prodotti dai diversi settori economici (di questo triplice e coincidente significato del Pil abbiamo parlato diffusamente qui). Il motivo per cui il Pil, inteso come misura di reddito, si calcola in valuta nazionale, è semplice: generalmente i residenti spendono in patria quello che guadagnano! Non so se lo abbia detto Peron, e non mi interessa: Peron potrebbe anche aver detto "Piove!" in una giornata piovosa, e non sarebbe passato alla storia per questo! Un'ovvietà è un'ovvietà per tutti, tranne che per un ignorante...
Ma allora perché alcune fonti riportano anche il Pil in dollari? Semplice! Perché nei confronti internazionali può avere un senso esprimere la capacità di spesa (o, se volete vederlo dall'altro lato, il volume di produzione di un Paese) in una comune unità di misura. Ma anche questi confronti internazionali vanno fatti cum grano salis, ed è per questo che, piuttosto che il cambio corrente, nel farli si adotta il cambio a parità dei poteri di acquisto (la cui logica è stata spiegata qui; il database più autorevole in questo senso è la Penn World Table).
Ma attenzione!
Vorrei evidenziarvi due aspetti particolarmente grotteschi della dottrina che si insegna nella terra dei cretini. Il loro obiettivo è molto semplice: negazionare che l'impossibilità di reagire a un deficit persistente di bilancia dei pagamenti con l'aggiustamento del cambio abbia comportato un aggiustamento al ribasso dei salari (cioè del Pil, perché in quanto somma dei redditi, quest'ultimo prevede i salari fra le sue componenti). A questo scopo la menano col grafico in dollari perché pensano che "siccome la liretta svalutava" nel grafico in dollari si vedrebbero episodi arresto catastrofico della crescita prima dell'entrata nell'eurone.
Ci siete? Tutto chiaro?
Ora: è assolutamente ovvio che invece le cose staranno in un modo totalmente diverso, e questo per due motivi (di cui uno dovrebbe esservi chiaro osservando il primo grafico).
Intanto, quando si parla di crescita senza ulteriori qualificazioni, si parla ovviamente di crescita "in termini reali", cioè depurata dall'inflazione, cioè a prezzi e tassi di cambio costanti (cioè fissi ai valori assunti in un anno di riferimento). Quindi è ovvio che:
e infatti (siccome sono caritatevole) il grafico è assolutamente indistinguibile, a occhio esperto, da quello espresso in euro:
Il motivo, ve lo ribadisco, è ovvio: se vogliamo valutare il Pil in termini reali, cioè il volume (non il valore) della produzione, cioè il potere di acquisto (non l'importo nominale) dei nostri redditi, allora dobbiamo far riferimento a un anno, e quindi il grafico in termini reali espresso in dollari è uguale a quello espresso in euro moltiplicato per una costante (il valore del tasso di cambio nel 1985), che essendo positiva e vicina a uno non altera minimamente il tracciato! E infatti:
"Ma allora", diranno i drindrini, "stai truccando le carte! Devi far vedere il Pil in termini nominali, così si vedrà che ai tempi della liretta andava peggio, perché a prezzi e cambi correnti, anziché costanti, il tracciato del grafico incorporerà la drammatica perdita di ricchezza causata dalle svalutazzzionicompetitive!"
Sicuri? Avete idea di che cosa ha fatto l'eurone?
Comunque, contenti voi: vi faccio vedere anche i grafici nominali, cioè a euro e a dollari costanti, ma vi avverto: oltre a non aver senso (ma questo abbiamo capito che non lo capite), non vi piaceranno!
E qui, cari drindrini, vi siete fatti male da soli. Volevate dimostrarci che con l'eurone avremmo mantenuto la nostra ricchezza in dollari, e invece... dal 2008 al 2023 il Pil espresso in dollari correnti cala di circa il 5% (mentre quello in euro correnti nonostante la crisi un po' aumenta, grazie all'inflazione), il che significa che l'eurone non tutela il nostro potere d'acquisto sui mercati statunitensi (che non so perché vi interessi, ma... contenti voi!). Del resto, se dal 2008 al 2015 abbiamo svalutato di quasi il 30%, come volete che il nostro Pil in dollari aumenti! Abbiamo, sì, perché ora la nostra valuta è l'euro, e se si svaluta... svalutiamo anche noi!
mi state ancora in coda all'altro post con la balla del test salivare che dopo settimane vi fa togliere la patente se fumate una canna, io mi arrendo... e preparo il grafico del Pil italiano in corone svedesi!
Che c'entra?
Niente!
Ma ricordate che cosa dice Cipolla dello stupido? Che è imprevedibile. Quindi, per gestirlo, tanto vale andare a casaccio.