Visualizzazione post con etichetta Moneta. Mostra tutti i post

giovedì 1 agosto 2024

A mente fresca


Immagino che possiate essere scettici, eppure (non potreste supporlo!) questo testo è una buona occasione per tornare sui temi che qui ci hanno appassionato e ci appassionano. Chi verrà non se ne pentirà, non fosse che per la temperatura...

lunedì 1 aprile 2024

Creazione di moneta ed eutanasia del contribuente

Contravvenendo ai miei saggi propositi, anche questa mattina, al risveglio, mi sono affacciato alla cloaca nera, imbattendomi in questa peerla:


Il più autorevole economista monetario europeo, nel senso di: studioso dell'unione monetaria europea (con tanto di manuale di riferimento giunto alla quattordicesima edizione), dice una cosa che capisco (ma non condivido del tutto), e una che non capisco (ma, come vedrete, il limite è certamente mio).

La cosa che capisco è quella che dice per prima: quando i tassi di interesse salgono, normalmente le banche incorrono in perdite, perché le loro passività (cioè i nostri depositi) sono a breve, mentre le loro attività (cioè i nostri mutui) sono a lungo. In astratto, quindi, al crescere dei tassi praticati dalla Banca centrale dovrebbe corrispondere una crescita dei tassi sui depositi (che significa maggior esborso di interessi per le banche), mentre i tassi sui mutui, essendo stipulati in contratti a lungo termine, dovrebbero adattarsi più lentamente (che significa uguale incasso di interessi per le banche), con danni per il loro conto economico.

La lista di elementi che questo ponzoso (il giavazzometro esplode!) ragionamento trascura è breve ma significativa.

Intanto, si trascura che i mutui, oggi come ieri, vengono proposti prevalentemente a tasso variabile, che è il motivo per cui qui qualcuno mi ringrazia per avergli detto prima di altri che l'inflazione avrebbe morso, e con lei i tassi: mi ringrazia perché combattendo una dura battaglia col proprio istituto è riuscito a farsi dare un tasso fisso, che all'epoca era più costoso, e pressoché subito dopo ha cominciato a fargli risparmiare un sacco di soldi. Ma questo lo hanno fatto gli happy few: i piddini, quorum nomen est legio, hanno ovviamente fatto tasso variabile, e quindi il ragionamento del ponzoso ponzatore non tiene tantissimo: per verificarlo, basta guardare i dati (cosa che i ponzosi ponzatori non fanno, noi sì):


In Banca d'Italia ragionano un po' a modo loro, questo ormai lo sappiamo, quindi la tavola (che è qui) va letta come fosse arabo: da destra (2020) verso sinistra (2022): nel 2020 gli interessi attivi (quelli percepiti sui mutui) erano 42 miliardi, nel 2022 dieci miliardi in più (effetto del tasso variabile), mentre gli interessi passivi (quelli pagati sui depositi), che nel 2020 erano 11 miliardi, nel 2022 erano 14 miliardi (solo tre miliardi in più).

Le cose quindi sono andate un po' al contrario di come il ponzoso ponzatore ponzava, e se vi ho spiegato come mai sono andate così dal lato degli interessi attivi (i mutui sono prevalentemente a tasso variabile), non devo spiegarvi perché sono andate così dal lato degli interessi passivi, cioè di quelli che percepiamo sui nostri depositi! Il motivo è semplice: il mercato bancario non è concorrenziale. Da un lato siamo tutti obbligati a detenere un deposito bancario, a pena di morte civile. Dall'altro, però, ormai in Italia le banche significative si contano sulle dita di una mano e fanno evidentemente cartello: la saggia regola del "cane non morde cane" impedisce che si facciano politiche commerciali "aggressive" (innalzando il tasso di interesse) per sottrarsi clientela offrendole un tasso più alto, considerando che poi, finita la manna dei tassi di interessi (attivi) alti, il correntista ridiventerebbe, per la banca, quello che a Roma si dice "un accollo", cioè un peso, una perdita, una zavorra!

Ma non c'era un Commisariu alla Concorrenzu?

Ma certo che c'era: la signora Vestager, condannata in primo e secondo grado dai tribunali dell'Unione per aver attivato con una decisione che ora tutti possono tranquillamente definire illecita (noi lo avevamo fatto anche ex ante), quella sulla banca Tercas, la catena di eventi che portò alla tragedia delle quattro cosiddette "popolari" (solo una lo era), la vendita delle due venete, ecc. Ma chissà se i GenZ o i punturini, chissà se le varie neoplasie del Dibattito, si ricordano, nel loro delirio livoroso e autocentrato, di questi fatti non irrilevanti? Verosimilmente no. Viceversa, chi invece c'era, e ci stava con la testa, avrà capito che la "concorrenza" per l'UE è solo la continuazione di una politica di aggressione al nostro sistema economico con altri mezzi: cioè con la complicità del PD. PD che, non a caso, è l'espressione e il braccio secolare di quegli interessi che da sempre in Italia fomentano il conflitto intergenerazionale diffondendo la balla del futuro negato ai giovani dalla prodigalità dei padri (mentre gli è stato negato dalla innecessaria austerità del PD).

Ora, se non c'è concorrenza (fatto salvo il caso in cui invocarla a razzo serve a metterci in difficoltà), c'è cartello, e per questo motivo i rendimenti dei depositi sono rimasti al palo e il margine di interesse (percepito dal sistema bancario) è aumentato di circa sei miliardi.

Sinceramente, i 140 miliardi che la Banca centrale avrebbe trasferito al sistema bancario secondo De Grauwe non so che cosa siano né come entrino in questo ragionamento. Vuole forse dire che le banche hanno potuto tenere bassi i tassi passivi, quelli che pagano sulla raccolta, perché la banca centrale le ha massicciamente rifinanziate a tassi più bassi? Sarà... Comunque i tassi praticati dalla Bce sono aumentati, quelli sulle operazioni di rifinanziamento al sistema bancario sono oltre il 4% da un bel po', mentre i tassi sui depositi sono ancora ampiamente al disotto:


e quindi non vedo (io) come il rifinanziamento della Bce, che avviene a tassi più alti, avrebbe contribuito a tenere bassi i tassi sui depositi. Ma evidentemente qui c'è qualcosa che non capisco io, o forse lo capisco: bisogna dire che #hastatolaBCE perché non si può dire che #hastatolUE.

E va bene così.

La cosa che però veramente non capisco è un'altra: cazzocentra il contribuente? L'affermazione secondo cui in questo modo (cioè rifinanziando un sistema bancario che secondo lui avrebbe dovuto essere in perdita, mentre secondo la concreta evidenza dei fatti era in profitto) la Bce avrebbe spostato le perdite dal settore bancario al contribuente sinceramente non la capisco!

I livelli di possibile lettura di questa affermazione sono due, secondo me (se ce ne sono altri, sentitevi liberi di aggiungerli).

Primo: si può immaginare che De Grauwe voglia dire che favorendo coi suoi trasferimenti il mantenimento di tassi passivi bassi la Bce avrebbe consentito l'abnorme ampiamento del margine di interesse. Sì, d'accordo: ma in questo caso avrebbe senso dire che le perdite sono state trasferite al cliente, via aumento dei tassi attivi non compensato da un aumento dei tassi passivi (strano come un profitto bancario visto dal lato del cliente somigli a una fregatura!). Ora, il cliente è anche un contribuente (quasi sempre), ma in questo ragionamento entra in quanto cliente, perché i soldi di cui si parla (quelli entrati nelle casse delle banche) non vengono dalle sue tasse. Parlare di "taxpayer" in questo caso ha tanto senso quanto ne avrebbe dire che venendo giù l'American Airlines 587 ha posto fine alla vita di 260 contribuenti.

Cazzocentra?

Secondo: visto che parla di contribuenti, mi sorge l'orrido sospetto che De Grauwe voglia suggerirci, o magari addirittura creda, che l'emissione di moneta, e in particolare dei 300 miliardi secondo lui dati dalla Bce alle banche, sia direttamente o indirettamente finanziata dal gettito fiscale. Questo sarebbe particolarmente grave, e per voi non è difficile rendervene conto.

Le parole più dirompenti pronunciate nella legislatura precedente non sono infatti queste:

(come probabilmente avranno pensato punturini e altre neoplasie), ma queste:


"Tutto qua!" I soldi della Bce non vengono dalla raccolta fiscale, sono moneta emessa dalla Banca centrale, la Banca centrale crea moneta, tutto qua!

Perché è così dirompente questo concetto, tanto eversivo da essere riportato in ogni manuale di macro? Semplicemente perché ci ricorda un dato ovvio: il bilancio dello Stato potrebbe essere finanziato con emissione di moneta. Del finanziamento con base monetaria (par. 11.3.3 del manuale di Acocella):


abbiamo parlato in lungo e in largo per oltre dieci anni (qui un post dedicato). Nessuno pretende che sia la panacea, ma oggi la communis opinio dei giornal-oni è che sia una iattura, anche se poi, al momento del bisogno, è inevitabile ricorrere ad esso in forme travisate e per ciò stesso inefficienti. Pensate al quantitative easing: per non finanziare poche decine di miliardi di investimenti pubblici con creazione di moneta, si sono riversate parecchie centinaia di miliardi di finanziamenti sul sistema bancario che li ha allocati in nome dei fatti propri, per lo più facendo carry trading o altre operazioni sostanzialmente neutrali per l'economia reale!

Chest'è!

Su questo semplice dato tecnico (la Banca centrale crea moneta) dovremmo articolare un minimo di riflessione politica. Perché punturini, ggiovani, e simili sono tossici? Perché sono egoticamente confinati in una dimensione epifenomenica della realtà: io non trovo lavoro, mio padre ce l'aveva, quindi mio padre ha rubato il lavoro a me; io vengo soggetto a un obbligo, quindi ora c'è un problema, prima tutto andava bene! La parola metodologicamente sbagliata, quella che genera uno scollamento temporale (il lavoro del padre si è svolto al tempo del padre e non era quindi, a meno di avere la DeLorean in garage, in concorrenza con quello del figlio; il problema c'era anche prima, e svegliarsi prima forse avrebbe contribuito a evitare che al Governo ci andasse chi lo aveva causato), è, naturalmente, io, che prima di essere un raglio è, come sanno le persone colte, il più lurido dei pronomi.

Tutto, incluso i problemi percepiti dagli egotisti tossici, nasce da una decisione che non è italiana, ma globale, perché riflette il rovesciamento a livello globale dei rapporti di forza fra capitale e lavoro: il divorzio fra Tesoro e Banca d'Italia (qui trovate tutti i post dedicati all'argomento, se suggerirei di ripassarli). L'esplosione del debito pubblico italiano è strettamente connessa a quella decisione, come sappiamo. Per chi si fosse messo in ascolto solo ora, ricordo che la decisione della Banca centrale di non intervenire a sostegno delle emissioni di titoli del debito pubblico (cioè la decisione di mettere questo finanziamento esclusivamente in mano a risparmiatori e mercati) costrinse il Tesoro a praticare tassi di interesse più alti, e in definitiva a indebitarsi per pagare gli interessi sul debito, che così raddoppiò in un decennio, andando (a spanne) dal 60% al 120% del Pil nel corso degli anni '80. La prodigalità delle generazioni passate c'entra il giusto: queste generazioni sono anche quelle che poi avevano riportato il rapporto al 100% prima della crisi, per dire. Il dato determinante è la sconfitta del lavoro e la vittoria della rendita finanziaria: il capitale finanziario, "i mercati", resi arbitri del destino dello Stato, contitolari (con la magistratura) della funzione di indirizzo politico, da decenni si pappano l'avanzo primario dello Stato, un avanzo che va, appunto, a remunerare l'abnorme crescita del debito determinata da quella lontana decisione.

Come vi spiegai tanto tempo fa, qui il problema non è nemmeno Leuropa. Certo, il Trattato di Maastricht ha consolidato in una norma di livello (secondo alcuni) sovracostituzionale quello che finora era un semplice gentlemen [si fa per dire] agreement o poco più, iscrivendolo in quello che alla fine è diventato il comma 1 dell'art. 123 del TFUE (prima era l'art. 101 del Trattato di Maastricht). Ma in questo senso Leuropa, come nella sua migliore tradizione, semplicemente eseguiva gli ordini, recependo nell'ordinamento eurounitario la Grundnorm, unica e totalizzante, della Terza globalizzazione: l'egemonia dei mercati sugli Stati, realizzata attribuendo ai mercati (per un supposto interesse superiore, quello della "stabilità" e della lotta alla corruzione) il ruolo di finanziatori unici degli Stati, che venivano così privati di una delle loro ragioni costitutive, quella di battere moneta. Certo, al disopra di questa decisione, come antecedente logico e politico, c'è l'affermazione di un mondo unipolare, la "sconfitta del comunismo", che già all'inizio degli anni '80 arrancava visibilmente. Il punto che però ai newcomers sfugge è che una cosa che loro danno per scontata, cioè che lo Stato debba rivolgersi al mercato per "avere i soldi" che "non ci sono", tanto scontata non è: è una decisione politica ed è uno snodo determinante, lo snodo da loro non percepito da cui derivano i problemi che loro riescono a percepire!

Se il ggiovane deve fare una vita di merda è perché allora, nel 1981, non i suoi genitori, ma Ciampi e Andreatta, decisero di mettersi al vento e di far esplodere il costo del finanziamento del debito pubblico. Quindi "Ciampi e Andreatta brutti cacca pupù!", come si legge in tanti blog di altre neoplasie (gli zerovirgolisti tutti imparaticci e distintivo)? Ma, insomma, sarei più attenuato: il fenomeno è stato globale, come tanti dati a voi noti mostrano:
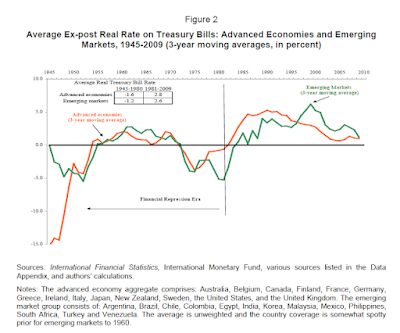

ed è difficile valutare se sarebbe stato possibile all'epoca fare altrimenti. Il GenZino potrebbe dire: "Sì, però papà ha votato per Ciampi e Andreatta!" (per Ciampi no, ma lasciamo stare). Beh, anche questo ragionamento non tiene semplicemente perché la decisione, imposta dalla violenza dei fatti, è comunque stata presa al difuori di un circuito democratico. Certo, se la decisione fosse stata esplicita, fosse stata dibattuta in Parlamento, si sarebbe potuto fare un discorso di onestà: "Cari lavoratori, avete perso, quindi ora o tiriamo i remi in barca, o ne pagheremo le conseguenze nei lunghi anni a venire!" Sì, è ovvio che nessun politico potrebbe mai fare un discorso del genere, ma ci siamo capiti: una serie di cose che si sono dovute fare dopo si sarebbero potute fare prima (tenendo per un momento da parte l'allettante ipotesi di fare la guerra "ar monno", tanto cara ai Rodomonti da sei preferenze...).

Resta però il fatto che se oggi il povero GenZino non ha un futuro, non è perché suo padre ha una pensione (la gestione INPS è squilibrata dal lato dell'assistenza, quindi, ad esempio, del reddito di divananza o reddito della gleba, non dal lato pensionistico, come potrete apprendere qui se non lo sapete), ma perché lo Stato ha dovuto tagliare gli investimenti pubblici per pagare quegli interessi sul debito la cui abnorme esplosione è stata concausata da una decisione che con la pensione dei genitori non ha nulla a che fare. Anzi! I GenZini sono vittime, porelli, di una decisione presa per togliere ai genitori quel poco di pensione che avrebbero potuto avere, per costringerli a rivolgersi al circuito finanziario (secondo pilastro and all that) onde assicurarsi un minimo di reddito dopo l'attività lavorativa. Il nemico dei GenZini non sono i loro genitori: è il nemico dei loro genitori, quello che ha voluto un mondo dove occorressero due stipendi (quello del genitore 1 e quello del genitore 2) per farne uno, e due pensioni (la pubblica e l'integrativa) per farne una (incidentalmente, qui vedete come una certa retorica dell'emancipazione e una certa retorica del conflitto generazionale sono entrambe funzionali al discorso del capitale finanziario: il che non significa che la realtà dell'emancipazione e del conflitto generazionale non siano positive, ma che a retoriche loro stanno messi molto meglio di noi!).

Se mai gli arriverà in testa, ai GenZini, questa cosa ci metterà molto tempo, perché abbiamo capito che per arrivarci non passerà dal meato uditivo esterno ma dal retto: dieci metri e oltre più lunghi e più dolorosi da percorrere di due centimetri e mezzo.

Spiaze tantissimo, anche perché di tempo non ne abbiamo molto, ma tant'è...

Analogamente, il punturino che ci racconta quello che sapevamo, cioè che in Svezia la gestione è stata più efficiente, magari dovrebbe porsi una domanda: non sarà mica che la Svezia è meno ricattabile?

Ma capisco che non si può chiedere agli altri uno sforzo di astrazione, di faticosa risalita della catena causale: gli altri vogliono soluzioni, possibilmente prescindendo dalla conoscenza del problema. Il problema, per come lo pongono nelle loro rivendicazioni, è quello che sento IO: e tanto basti!

Peccato che chi ragiona così sia, appunto, un pezzo del problema...

Concludo tornando al ponzante ponzatore: da De Grauwe può nascere un utile ripasso. Spero che vi sia stato utile, e vi lascio con una domanda. La Banca centrale può condizionare l'attività economica regolando direttamente o indirettamente l'offerta di moneta (cioè la concessione di credito) attraverso il tasso di interesse. Se il tasso di interesse praticato dalla Bce sale, salgono quelli praticati dalle banche per concedere credito, la domanda di mutui scende, l'economia rallenta, ecc. In questo modo si manda in recessione l'economia, che è l'unico modo che la Banca centrale abbia per controllare l'inflazione, visto che essa non dipende dalla moneta ma dalla domanda (altra ammissione epocale passata inosservata ai più).

Bene.

Questo però presuppone che di moneta, e di annesso circuito del credito, ce ne sia una: credo in unum eurum (ma anche in unam liram: per quello che voglio dirvi non cambierebbe molto).

Bene.

Tuttavia la transizione digitale porta con sé una transizione monetaria, che ha generato, via Fintech e altre innovazioni, un florilegio di varie monete, e quindi di ulteriori canali di raccolta ed erogazione del credito. Che impatto ha l'esistenza di queste alternative sulla capacità della Banca centrale di condizionare l'attività economica, di mandarla in recessione quando occorre, cioè, in termini più asettici, sul "meccanismo di trasmissione" della politica monetaria?

Su questa domanda che, mi rendo conto, sembra molto "tecnica" (dormite tranquilli!) ci confronteremo al #midterm.

Per tutti gli altri, ovviamente, ci sono i mutui a tasso variabile...

sabato 28 gennaio 2023

Parole dal cuore

Come vi ho spesso detto, e voi stessi avete sovente rimarcato, le emittenti locali, non schiacciate dalla becera logica gladiatoria delle blasonate emittenti nazionali, offrono a chi ne sa approfittare il tempo dell’approfondimento:


(...oggi - cioè ieri - riunione di redazione per il #midtermgoofy. Abbiamo messo su un programma che vi piacerà. Parleremo della stabilità e dei suoi meccanismi, del fantasma della convergenza, del patto per la crescita, del racconto dell'antieuropa, e di tante altre cose. Segnatevi la data: 15 aprile a Roma...)

domenica 29 marzo 2020

Stampare moneta (in sette WhatsApp più uno)

Al risveglio abbiamo trovato su una prestigiosa testata nazionale un'intervista al nostro leader di cui la maggior parte dei potenziali lettori avrà scorso solo il titolo. L'invito a "stampare moneta" sostanzialmente riprende la decisione annunciata qualche giorno fa da Steven Mnuchin, che sarebbe, per capirci, il Gualtieri americano.

Tanto tempo fa uno di voi, credo in un altro blog (forse su sbilanciamoci), mi diede un'ottima chiave di lettura per capire come mai la gente quando si parla di moneta irrimediabilmente sclera, perde totalmente razionalità, dice imbecillità senza capo né coda, in totale contrasto con la prassi, l'evidenza, la teoria economica, e il buonsenso. C'è qualcosa di prerazionale, di preconscio, di più profondo. Tutto è riconducibile, sosteneva questo lettore, a un trauma infantile cui molti di noi siamo andati incontro (i cosiddetti "liberisti" senza riuscire ad elaborarlo), quando di fronte al carrello del gelataio, vedendo nostra madre ricevere l'oggetto dei nostri desideri (un cono) in cambio di un foglietto di carta sporca, abbiamo chiesto: "Mamma, come mai ti danno un gelato in cambio di un pezzo di carta?"

Le mamme hanno tante virtù, direi tutte, tranne una: non riescono a spiegare a un cinquenne l'economia monetaria (materia su cui alcuni cinquantenni continuano a dibattere e la stragrande maggioranza degli economisti a dibattersi). Il diniego di una risposta razionale da parte dell'essere che risolveva ogni nostro problema, argomentava il mio lettore, è stato per la maggior parte di noi un trauma irredimibile, tale da scatenare, nell'età adulta, tempeste emotive difficilmente spiegabili e gestibili ogni volta che si nomina quell'oggetto archetipico che è la moneta (l'ammonitrice, come certamente saprete).

Per evitare che la mamma del mio caro amico Giuseppe (no, non sei tu... sì: sei tu!) si preoccupasse, ho immediatamente redatto un rapido "primer" (non questo, questo) in sette WhatsApp più uno su come va il mondo. Affinché tanta opera non vada dispersa, la condivido qui seco voi, disponendomi con animo paziente e caritatevole a registrare sotto questo post gli scleri degli austriani.

Siete pronti?

Via!


1) la moneta oggi è totalmente fiduciaria: un foglietto di carta con cui puoi acquistare beni perché lo Stato dice che puoi farlo (corso legale). Non è più una risorsa scarsa (oro) e non è nemmeno più agganciata a una risorsa scarsa tramite un obbligo di conversione (in Italia non lo era nemmeno nel 1800: vedi alla voce “corso forzoso” che ricorderete dai libri di storia). Quindi: se l’Italia dovrà stampare buoni pasto, che cosa vieta alla Bce di stampare euro come appunto vuole fare la Fed americana?

2) ma allora lo Stato potrebbe dare un milione a testa? No! Perché? Perché se tutti andassimo a spenderlo non troveremmo abbastanza beni sul mercato e i prezzi si alzerebbero per la legge della domanda e dell’offerta che ogni casalinga conosce (quando acquista il pesce sabato alle 14 anziché venerdì alle 12). Quindi uno Stato responsabile “stampa” responsabilmente.

3) siamo in recessione da anni, con disoccupazione a due cifre. Finché ci sono risorse inutilizzate il problema dell’inflazione non c’è: i beni necessari per soddisfare la domanda possono essere prodotti assumendo persone. Prova: Draghi ha "stampato" quasi 3000 miliardi di euro e i prezzi non sono ripartiti (qui c’è un’obiezione confutabile, vado avanti poi ci torno se interessa).

4) QUINDI (attenzione: è un grande quindi): se noi distruggiamo capacità produttiva, cioè facciamo chiudere le fabbriche dove la gente potrebbe lavorare, allora in prospettiva creiamo un rischio di inflazione, perché quando alla fine lo Stato interverrà con il solito QE (stampando moneta troppo tardi) non ci saranno i luoghi della produzione.

5) è teoria? No, è storia. Infatti gli episodi di iperinflazione in occidente sono tutti legati a eventi bellici, in cui per definizione:

a) lo Stato si finanzia emettendo moneta perché non puoi tassare le persone che mandi a morire al fronte;
b) l’offerta (aka produzione) di beni è per definizione ristretta perché il nemico ti bombarda le fabbriche.

Credo siano chiare le analogie con la situazione attuale.

6) RI-QUINDI: è cruciale intervenire ora con un misurato stimolo monetario (1000 a testa?) che tenga su famiglie e imprese, perché se interverremo tardi avremo iperstagflazione: prodotto fermo e inflazione a due cifre. Il tema è la liquidità.

7) concludo: la Bce lo farà? No, perché è ancorata al paradigma ideologico della moneta come risorsa scarsa (non come strumento gestito dallo Stato a servizio dell’economia reale). Quindi...

La conclusione (cioè il punto “più uno”) è questa: se ci dicono di no, o meglio se non ci dicono di sì abbastanza in fretta, ascoltiamo quello che dice un vero intellettuale e vero servitore dello Stato.


E naturalmente, siccome voi sapete che quello che dico prima o poi succede, ad adjuvandum è immediatamente arrivata la realtà, ricordandoci che il rischio di inflazione da offerta è ormai una realtà concreta.

martedì 9 aprile 2019

The awanagana approach to monetary theory and policy (chapter 2)

(...la settimana è iniziata in salita. Approfitto di un'oretta di pausa in aeroporto, di ritorno dalla Morte Nera, per aggiungere un'altra pennellata al quadro abbozzato nel post precedente. Poi sarà il decreto Brexit: audizioni, emendamenti, ecc. Non so quando potrò riprendere il tema, che è più importante di quanto l'umorismo involontario di chi ce lo ha proposto possa lasciar supporre. Direi che è il tema. La genesi dell'inflazione è tema politico per eccellenza, perché incide direttamente sulla distribuzione del reddito e della ricchezza. Un tema un po' troppo serio per essere gestito in modalità awanagana su Twitter, ne converrete. Allora, prima di andare avanti, vediamo un po' meglio come stanno le cose accettando la metrica insensata del nostro gentile interlocutore: la correlazione fra tasso di crescita della massa monetaria e tasso di crescita di un indice dei prezzi...)

Nel primo capitolo abbiamo visto che il metodo usato dagli economisti meno raffinati (che non vuol dire più cialtroni) per dimostrare che la moneta causa i prezzi, ovvero la correlazione campionaria semplice fra i tassi di crescita della massa monetaria e dei prezzi, presenta una ovvia debolezza: questo coefficiente di correlazione è una statistica intrinsecamente fragile, perché è molto influenzabile da osservazioni estreme (outliers). Questa critica è preliminare rispetto a una critica più radicale, che faremo nel prossimo capitolo: correlazione non è causazione (ci tornerò dopo).

Prima di andare avanti, però, vorrei rafforzare il mio argomento facendovi vedere che cosa succede alla correlazione campionaria se winsorizziamo il campione. "Winsorizzare? E che d'è?", si chiederanno i miei 20 (mila) lettori... (perché il mondo è ingiusto: condanna i seguaci del mercato e del merito a vedere che il mercato premia me e castiga loro, che ritengono di avere tanto merito...).

Bè, amici, non so come dirvelo... Io sono sì un politico che sa fare il politico (ascolto tutti con rispetto, cosa che a Essex devono ancora imparare a fare, cerco la mediazione, coinvolgo tutta la maggioranza, valorizzo le opposizioni, evito incidenti inutili col governo, riferisco ai miei superiori, ecc.), ma sono anche un tecnico. Di statistica ne ho fatta e studiata tanta, e con dati veri, quindi mi sono dovuto confrontare spesso con problemi pratici, come è appunto quello della gestione degli outliers. Ora, non accusatemi di essere anch'io un awanagana: se è del tutto superfluo dire "E' tuo modo di dirmi che nonneutrality of money and growth effects of countercyclical fiscal policy sono ipotesi assurde?", perché si può tranquillamente dire: "è il tuo modo per dirmi che la non neutralità della moneta e gli effetti sulla crescita di politiche anticicliche sono ipotesi assurde?", winsorizzare si può dire solo così: uinsorizzare.

Voglio essere preciso, perché i Kindersoldaten della moneta merce, avendo visto che qui c'è pane per i loro denti, si trasformeranno in precisazionisti, previa visita al coautore che sa la statistica. Qui abbiamo a che fare con una distribuzione fortemente asimmetrica (di fatto, ci sono solo outliers positivi), quindi la metodologia standard di rimozione degli outliers non avrebbe molto senso. Semplicemente, desidero farvi vedere cosa succede se invece di tutti i paesi per i quali i World Development Indicators ci forniscono dati, ci conteniamo considerando solo quelli che hanno storicamente manifestato un processo inflattivo in media "normale". Per capirci, quelli che nel lungo periodo hanno avuto un tasso di crescita medio della massa monetaria nominale e dell'indice dei prezzi al consumo contenuti al di sotto del 20%.

Succede questo:


Come vedete, vicino all'origine la nuvola appare molto più dispersa. Il coefficiente di determinazione della retta interpolante scende a 0.26 e la correlazione semplice scende a 0.51 (è comunque sempre positiva e statisticamente significativa). Diciamo che la vita vera sembra un po' diversa da una successione di punti allineati lungo quella che in un altro ambito definimmo la legge di Travaglio (non so se ve la ricordate). Tenete presente che vale il solito caveat: queste statistiche sono molto rough. I punti rappresentano medie prese sul perodo 1960-2016, e ovviamente in alcuni casi mancano dati, in altri il campione in cui viene osservato l'indice dei prezzi non è esattamente allineato con quello sul quale sono disponibili i dati dello stock di moneta, ecc. Tuttavia, questo vale soprattutto per i paesi patologici, per gli outliers: se l'iperinflazione consegue a un evento bellico, è anche probabile che nelle statistiche ci siano "buchi". Sotto i bombardamenti la gente ha di meglio da fare che rispondere ai questionari degli istituti "domestici" di statistica (unsurprisingly enough). Nei paesi con un processo inflattivo "normale" il flusso di dati è molto più regolare, e comunque i dati ve li ho forniti nel post precedente: non escludo che con un po' di pulizia e soprattutto con molto cherry picking si possano far saltar fuori correlazioni più impressionanti.

Correlazioni di princisbecco, però, per due motivi: il primo è che anche in questo scatter stiamo mischiando la lana con la seta (che cosa abbia a che fare la Norvegia con lo Yemen mi andrebbe spiegato bene, ma molto bene...), e il secondo è che "endogenità della moneta" significa che invece di essere la moneta a causare i prezzi, potrebbero tranquillamente essere i prezzi a causare la moneta. Voi, che avete letto L'Italia può farcela, sapete benissimo come ciò potrebbe accadere (se lo avete dimenticato, rileggetevi il paragrafo Moneta e inflazione in pratica, alle pagine 132 e seguenti, in particolare pagina 138).

Per concludere, visto che abbiamo citato lo Yemen, questo paese in effetti una cosa particolare ce l'ha: è l'unico fra quelli inseriti nel campione ristretto in cui lo scarto fra tasso di crescita della massa monetaria e tasso di inflazione sia inferiore a uno. In tutti gli altri i due tassi sono più distanti (e in media la crescita della massa monetaria è maggiore della crescita dei prezzi). Può essere utile andare a vedere come vanno le cose in questo paese così allineato al modello concettuale dei Kindersoldaten, esaminando i dati nel time domain, cioè visualizzando inflazione e crescita della massa monetaria anno per anno, nel periodo in cui i dati sono disponibili (dal 1991):


Eccovi serviti! Notate nulla? Forse no, ma non è colpa vostra: non siete del mestiere, non siete cresciuti come me a pane e dati, e questo vi rende molto simili al nostro amico awanagana (che però ha su di voi il vantaggio di avere due paper top ten). Bene, vi svelo l'arcano. Si vede che in Yemen c'è stato un problemino nel 1995, giusto? Se non ve lo ricordate, potete recuperare qui: una simpatica guerra civile che, come simpaticamente accade, ha generato uno spike nei tassi di inflazione e offerta di moneta (se devo spiegarvi perché siete lettori del 24 Ore). Quindi anche qui c'è stato un visibile outlier, determinato da una contingenza storica.

Ora: il tasso di correlazione su tutto il campione è pari a 0.57: positivo e significativo. Se invece escludiamo l'evento bellico e calcoliamo la correlazione dal 1997 in poi, il tasso (si vede a occhio, ma per chi come voi è inesperto e per chi come awanagana vaga nell'iperuranio occorrerà il numeretto) è -0.33 (trovate tutto nel foglio linkato al post precedente).

Cosa ne dovremmo concludere? Che quando non ci sono guerre l'espansione di massa monetaria causa deflazione? Bè, se ci guardiamo intorno questo modello concettuale sembra decisamente più plausibile della "legge di Travaglio" applicata all'inflazione (cioè: un punto di crescita della moneta si traduce in un punto di inflazione...). Ma ovviamente le cose non stanno così: semplicemente, il mondo è un po' più complicato di come ce lo vuol far sembrare chi mette nelle stesse summary statistics il paese più povero e quello più ricco del mondo.

Ci sono più cose fra moneta e prezzi, Daniele, di quante ce ne siano nella tua matematica. So che non ho bisogno di dirti che è una parafrasi... o almeno spero di non dovertelo dire!

Stay good (stammi bene) e cortesemente aspetta il terzo capitolo: la ciccia è lì...

The awanagana approach to monetary theory and policy (chapter 1)

Tutto nasce da questo mio tweet. Nella discussione si inserisce, senza nemmeno che me ne accorga, il nostro eroe, che elargisce varie perle di saggezza, fra cui segnalo questa:


che in un primo momento non collego nemmeno al mio tweet iniziale.

Mi colpisce però immediatamente un dato: l'autore del tweet sa poco di moneta, ma in compenso non sa molto di asset pricing. In effetti, l'idea che il prezzo delle azioni sia correlato al capitale fisico da esse rappresentato (?) non l'avevo mai incontrata nei miei studi. Nei modelli il valore fondamentale di un'azione è associato al flusso prospettico di dividendi futuri (più esattamente, è il valore attuale medio di questo flusso di dividendi): basta aprire il Blanchard-Fischer o qualsiasi altro testo post-graduate. In pratica contano anche altri fattori, come lo stato delle aspettative, che può determinare fenomeni di bolla speculativa (lo "scollamento" del prezzo dal suo valore fondamentale, dovuto al fatto che gli investitori per qualche motivo si aspettano che il prezzo cresca, innescando un ciclo di aspettative autorealizzanti: una parte della spiegazione è qui).

Più in generale, l'idea di associare le banconote (anzi, scusate: i soldi...) alle azioni muove al sorriso, ne converrete, soprattutto se la si motiva con l'ipotesi che l'emissione di azioni sia legata all'esistenza di un sottostante (il capitale fisico dell'azienda), e questo per il semplice motivo che l'emissione di moneta invece non è (mai stata) legata a un sottostante (le riserve auree o qualsiasi altra cosa avesse in mente l'autore del tweet). Sappiamo infatti che il gold standard è morto con la Seconda guerra mondiale e che il gold exchange standard è stato sotterrato da Nixon nel 1971. Andrebbe anche aggiunto che pochi sanno come funzionasse effettivamente il gold standard: perfino in quel sistema l'offerta di moneta non era esogena (cioè predeterminata dallo stock fisico di oro disponibile nei forzieri della banca centrale), come ci spiegò a suo tempo uno di voi, e i cambi non erano rigidi (perché predeterminati dal contenuto aureo delle monete), ma avevano un discreto grado di flessibilità nominale che rendeva il sistema meno assurdo di quello in cui viviamo, come ci ricordano Catao e Solomou. Quindi la prima legge del gold standard è che se uno vi parla del gold standard quasi certamente non sa di cosa vi stia parlando (a meno che non sia un lettore di goofynomics): è un po' come per Adam Smith: se ve lo citano, non lo hanno letto.

Ma questa è accademia, per voi, che avendo avuto l'umiltà di seguirmi in tanti anni e di leggere i testi che vi proponevo, come io ho letto i testi che mi proponevate voi, siete ormai degli specialisti. Un percorso di arricchimento comune che ha innalzato il livello culturale del dibattito, a un punto tale che capisco che chi oggi vi si affaccia da turista possa trovare qualche difficoltà.

Comunque, la faccio breve: a questo sproloquio reagisco sconsolato così:


Perché, sinceramente, tutto va bene: ma uno che identifica la moneta con "i soldi" sinceramente a me sembra che farebbe meglio ad esprimersi in ambiti del pensiero prudentemente distanti dall'economia monetaria, e forse dall'economia tout court.

Non mi ero reso conto del fatto che le cose stavano molto peggio di così.

Piccato, il nostro esperto ingaggia una discussione, che io tronco subito, senza fare attenzione a un dettaglio:


In effetti, da uno che dice castronerie simili non potevo aspettarmi che fosse un collega (e invece lo è, e anche bravo, come poi vi mostrerò: ma bravo come il dottor Cottard, naturalmente...). Eppure, il "marker awanagana", come lo chiamerebbe il nostro amico Pedante, avrebbe dovuto mettermi in guardia: "analogia con equity è parziale", cioè: "l'analogia con le azioni è parziale"...

Perché dire in inglese, o meglio in ingliano, una cosa che potresti dire in italiano? L'amico mi incuriosiva, e così vado a curiosare nella sua TL, che si rivela un'autentica miniera di perle:


La mia prima riflessione è stata: "Ecco un poraccio che si ammanta di un po' di termini gergali per conferire a se stesso un'autorevolezza che non possiede!" Una riflessione condivisa da alcuni di voi:


che con una certa leggerezza, e con l'amabilità di chi ha letto qualche libro senza figure, ironizzavano sul nostro nuovo amico:

(facendosi riprendere dai tanti precisazionisti in agguato sulla mia TL...). Tant'è che le mie risposte si facevano un pochino più affilate...


...stimolando il nostro nuovo amico a cacciare l'argomentone: le correlazioni di Mervyn King, tratte da No woman no cry... anzi, no: No money no inflation! (C'è un po' di confusione, ma doesn't matter, come direbbe Daniele: sono solo due canzonette, una particolarmente priva di senso...).

A questo punto mi viene un dubbio: cerco meglio, e mi accorgo con raccapriccio di essermi sbagliato: Daniele Condorelli pare sia questa roba qui, ed è oggettivamente roba buona. Journal of Political Economy e Review of Economic Studies sono due fra le riviste top 10 in economia, il che significa che Daniele, che fra l'altro è più giovane di me, potrebbe meritatamente diventare un professore ordinario molto prima di me.

Una buona notizia per lui: una pessima per noi, e più specificamente per la reputazione del mondo accademico, quando vi avrò fatto capire che cosa non capisce: una cosa che voi capirete, perché è piuttosto intuitiva, e che lui non ha capito, anche se non gliela ho nascosta (strano, per uno così bravo).

In un modo un po' sfilacciato, a causa dei miei impegni, la discussione infatti proseguiva:


(vorrei dire a Daniele che non deve chiamarmi Prof. Dott. Sen., ma semplicemente Presidente: solo che uno che non capisce cosa sia una correlazione spuria cosa volete ne capisca di etichetta!?).

Le mie obiezioni circa la validità di "silver bullet" di questo tipo (le correlazioni fra tasso di crescita della massa monetaria e tasso di crescita dei prezzi, cioè inflazione) sono di due ordini, e sono chiaramente espresse: la prima è che la natura endogena della moneta le rende particolarmente prive di senso, nel senso che impedisce di stabilire se il comovimento osservato dipenda dal fatto che una delle due variabili causi o meno l'altra. Ma di questo parliamo un'altra volta: sono concetti troppo raffinati per lui - non per voi - e non vale la pena di sprecarsi troppo (ho incontrato venti persone in dodici ore, sono piuttosto stanco). La seconda obiezione è che correlazioni di questo tipo sono verosimilmente influenzate da osservazioni anomale (outliers). Questo, invece, voi potreste non capirlo immediatamente, perché qui non ne abbiamo mai parlato. Tuttavia, a capirlo non ci vuole molto. Prendetevi il grafico 1 di Bob Marley:

e leggetevi la didascalia: le osservazioni in cui una o l'altra delle variabili eccedessero il 100% di crescita sono state espunta dal grafico. Certo, perché storicamente si sono presentati casi di paesi con inflazione (o crescita della moneta) anche a quattro cifre!

Volete vedere com'è fatto il grafico "completo"? Basta prendere i dati e rifarlo. La fatica l'ho fatta io, mentre volavo verso la Morte Nera:


I dati sono dall'edizione 2017 dei World Development Indicators (li trovate qui, mi scuso per il disordine, ma almeno c'è tutto) e dovrebbero quindi coincidere sostanzialmente con quelli di Bob Marley, a parte il fatto che 16 anni dopo ci sono 16 dati in più. Ma visto che il nostro amico Awanagana tiene molto al long run, questo non dovrebbe essere un particolare problema! In effetti, la retta interpolante ha un R-squared di 0.68 e la correlazione semplice fra le variabili è un bello 0.83. Risultati sostanzialmente analoghi a quelli di Marley. Apprezziamo anche il fatto che Bob King (o Mervyn Marley) abbia espunto le osservazioni eccedenti 100 dai suoi grafici. Ciò li rende molto più leggibili.

Tuttavia, il mio punto (come direbbe Awanagana) resta, ed è il seguente: quando un campione di osservazioni ha anche una sola osservazione anomala, cioè posta molto al di fuori della nuvola di punti, è facile che i dati manifestino una correlazione, anche se sono per costruzione stocasticamente indipendenti (e quindi linearmente indipendenti, e quindi incorrelati: questo voi non lo capite, ma lui dovrebbe capirlo: però non lo capisce, ma questo però è un problema suo - e dei suoi coautori!). Guardate ad esempio quest'altro grafico, la cui struttura, un po' stilizzata, ricalca abbastanza da vicino quella dei grafici di Mervyn Marley (o Bob King):


Sapete qual è la correlazione campionaria fra i dati qui rappresentati? 0.92... Una correlazione almost perfetta, vero, Awanagana? Solo che c'è uno little problema, my friend, e ora provo a spiegartelo. La correlazione in the population, Awanagana, è zero by construction, perché i data rappresentati sono stocastically indipendenti by costruzione, my dear. Surprise, surprise! Se non ci credi, guarda come è stato costruito il grafico (hint: con la funzione CASUALE() di Excel). L'esistenza di un unico outlier basta a produrre una correlazione miracolosa, che però non significa una mazza di niente, visto che le variabili sottostanti sono del tutto incorrelate: fra di esse non esiste alcuna particolare associazione, come del resto non ne esiste, nei grafici del monetarista reggae, fra paesi in via di sviluppo piagati da iperinflazione e paesi capitalistici avanzati caratterizzati da un normale processo inflazionistico.

Mettere in uno stesso grafico paesi in cui il processo inflazionistico ha origini così diverse (dell'iperinflazione abbiamo parlato in altra sede, e comunque che l'Argentina non è l'Italia altri hanno dovuto impararlo a loro spese) è una sottile forma di disonestà intellettuale: consente di drogare la correlazione fra due variabili che da dirsi hanno meno di quanto si creda, semplicemente introducendo osservazioni anomale che "gonfiano" il coefficiente di correlazione campionario per un mero artefatto statistico.

Got it?

Non credo.

Ci sono cose che se potessero essere capite non dovrebbero essere spiegate, e se devo spiegare una cosa così banale a un tronfio giovincello di Essex non posso però illudermi che lui possa capirlo.

Ci vuole tanta umana pietà, e io l'ho dimostrata:


Ho riconosciuto la sua eccellenza (su cui fra un po' torno), ho chiarito il punto, e ho ricevuto solo un modesto ammontare di dileggio, e l'accettazione di un rischio che con me è una certezza: il rischio del ridicolo, perché voi, cari amici neoclassici, un po', ridicoli, lo siete.

Ma siete bravi.

Ed è appunto con una riflessione sull'eccellenza, sulla meritocrazia, che vorrei concludere questa breve nota, scritta al termine di un viaggio nella Morte Nera. Non ci sono dubbi: per i correnti standard di valutazione della ricerca scientifica Daniele è uno scienziato brillante. Perché allora non capisce una cosa così semplice? C'è l'effetto Cottard, e c'è forse anche l'effetto Flaiano: la specializzazione, in effetti, genera mostri. Ma la spiegazione non può esaurirsi qui, con una reminescenza letteraria o con un tagliente aforisma. Daniele è sicuramente accecato dall'ideologia: la moneta merce è un caposaldo del liberismo. E Daniele è anche giovane: io non so tante cose, ma mediamente me ne rendo conto, e non vado a sfottere chi le sa. Quando non so chiedo: è il principale beneficio di possedere un ego dolorosamente strutturatosi.

Tuttavia, anche questo non basta. La giovane età conserva le asperità del carattere: c'è chi rispettoso ci nasce, e chi ci diventa con tante brutte esperienze (c'è anche chi non lo diventa mai, ma non fa molta strada e sono certo che questo non sarà il suo caso). A me però sembra evidente il problema principale: questa sovrabbondanza di competenze, anzi, di coNpetenze, si associa nel nostro amico a un forte isolamento culturale. Gli mancano alcune letture, gli mancano i classici, gli mancano #lebbasi, e non mi riferisco a Proust (non sia mai: troppo lungo, troppo noioso e non abbastanza nazista per Marco Basilisco), non mi riferisco a Flaiano (un oscuro scrittore di provincia), no, no: mi riferisco a lui:


...ecco: sarebbe bastato aver visto un film che tutti hanno visto per capire che quando fai l'ammeregano a sproposito le cose rischiano di finire male. La cultura, dicono, non si mangia... ma intanto ti salva dalle randellate! Le hai cercate, le hai volute, te le ho date, e ora vai nella tua tweet line a spiegare ai tuoi diciotto follower che hai ragione tu. Oppure fatti uomo, cerca di capire quello che ti ho spiegato, e cresci. Il secondo capitolo dipenderà da come reagirai: sta a te renderti ridicolo, screditando la professione. Io ho cercato di evitartelo. Buona notte!


(...sì, lo so, è desolante: questi sono quelli bravi! Non parlo solo del dato scientifico, ma anche e soprattutto di quello umano. La cecità ideologica, l'argomentare solo ad auctoritatem e ad personam, la prosopopea... Questo è il sistema che abbiamo creato. Ma guardate il bicchiere mezzo pieno: per la prima volta nella storia della Repubblica c'è un Presidente di commissione finanze che sa riconoscere una correlazione spuria quando la incontra. E ce lo avete messo voi! Potete essere fieri di voi stessi, anche se non parlate come nel Kansas City!...)


mercoledì 30 agosto 2017

L'austerità fa male

Buongiorno Prof.

le rubo poco tempo per raccontarle una triste storia Canavesana.

Pochi giorni fa è morto in un incidente automobilistico un'imprenditore locale, molto conosciuto, appartenente ad una famiglia che da generazioni costruisce tra l'altro strade, ponti, gallerie. Il destino tragico e beffardo ha voluto che lo sfortunato ingegnere uscisse fuori strada nella notte forse a causa dell'alta velocità, ma probabilmente anche a causa di un pericoloso avvallamento che si era creato in quel punto circa tre mesi fa.

L'incidente è avvenuto sulla SS460 che collega il Canavese con Torino, strada molto frequentata ed in quel punto non illuminata, una Statale tristemente conosciuta per altri incidenti mortali avvenuti in vari punti negli anni scorsi.

Io quella strada la conosco bene, per anni l'ho percorsa quotidianamente per lavoro, ed ora la utilizzo almeno una volta a settimana; da quando si è creato l'avvallamento sono passate un paio di settimane prima che venisse segnalato il pericolo, quindi sono stati aggiunti dei cartelli di limite a 30km scarsamente segnalati, poi sono stati aggiunti dei segnali luminosi notturni e ridotto il dislivello con un intervento temporaneo: evidentemente non è bastato.

Con amici si commentava la situazione e si diceva che prima poi qualcuno sarebbe volato fuori strada. Ovviamente non avrei mai voluto avere questo personale tragico QED, ma è successo, ed è successo ad una persona che quella strada avrebbe potuto sistemarla se solo si fosse provveduto ad assegnare un appalto urgente visto il reale pericolo.

L'austerità uccide e non guarda in faccia nessuno, ditegli di smettere.

Cari saluti,


Un figlio di uno strumento minore


(...vabbè: l'austerità magari non c'entra: ora Serendippo e Yanez interverranno per convincercene - ma ve li risparmierò. Qui a Roma è tutta una buca. Abbiamo capito che un cartello con su scritto "30" costa meno di riparare le buche. In città va bene così. Forse in campagna un po' di meno. Fra ponti che crollano, foreste che bruciano, massicciate che si sbriciolano, il paese va in pezzi, e questo perché? Perché dobbiamo inchinarci al feticcio della moneta merce, di quella moneta il cui valore sarebbe determinato dalla scarsità, e che quindi lo Stato non deve essere in condizione di stampare, per evitare che governanti ansiosi di farsi rieleggere "stampino troppo", sgretolando non le massicciate, via incuria, ma i risparmi, via inflazione. Poi magari un giorno vi spiego perché la moneta non è una merce, e magari anche cos'è, a chi non l'avesse capito. Intanto vi faccio osservare che mentre ci stiamo fumando le foreste di uno dei Parchi nazionali più importanti d'Europa perché lo Stato non può permettersi i Canadair - ma può permettersi di noleggiarli dai privati - succede che il banchiere centrale che non doveva stampare ha stampato quasi 2000 miliardi di euro, e il risultato qual è stato? Che l'inflazione è troppo bassa, e l'euro, quella valuta che doveva proteggerci con la sua forza, ci sta mettendo in difficoltà perché è troppo forte nonostante ce ne sia così tanta in giro! Tant'è che i giornalisti di regime, il cui nome non voglio scrivere per non contaminare queste pagine, fanno l'elogio di Draghi che era riuscito a svalutarlo (!) - senza capacitarsi del perché ora non gli riesca più, e senza spiegarci perché quello che secondo loro per l'Italia era una droga pericolosa, cioè la svalutazione, non lo sarebbe più quando la fa Draghi, che ora - sarà l'età - appare completamente impotente! Si capisce che il racconto del regime non sta in piedi, vero? Eppure quanti imprenditori non riescono a rendersi conto delle sue contraddizioni, e, senza esserne consapevoli, si scavano la fossa, invocando più austerità, quindi meno investimenti pubblici, quindi meno clienti per le loro aziende... Lo "Stato ladro" sta agli imprenditori, come "l'inflazzzzione che erode i salari" sta ai sindacalisti. Dio li fa e l'euro li accoppa. Potremmo farcene una ragione. Siamo qui perché non ci riusciamo. Anche loro sono Italia...)

venerdì 20 maggio 2016

Il referendum, lo SCUORUM, e la guerra civile

Premessa

Vorrei cominciare con una cosa che col titolo (già di per sé criptico per molti) apparentemente non c'entra nulla. Un grande classico, questo:

"Our export industries are suffering because they are the first to be asked to accept the 10 per cent reduction. If every one was accepting a similar reduction at the same time, the cost of living would fall, so that the lower money wage would represent nearly the same real wage as before. But, in fact, there is no machinery for effecting a simultaneous reduction. Deliberately to raise the value of sterling money in England means, therefore, engaging in a struggle with each separate group in turn, with no prospect that the final result will be fair, and no guarantee that the stronger groups will not gain at the expense of the weaker."

che a beneficio dei diversamente familiari con la lingua dell'Impero potrei tradurre così:

"Le nostre imprese esportatrici stanno soffrendo perché sono le prime alle quali si chiede di accettare una riduzione del 10% [dei salari, NdC]. Se ognuno accettasse una simile riduzione allo stesso tempo, il costo della vita diminuirebbe [perché i prezzi diminuirebbero di altrettanto, NdC], e quindi un salario inferiore in termini monetari equivarrebbe più o meno allo stesso salario reale [potere d'acquisto, NdC] di prima. Ma, in effetti, non c'è alcun meccanismo che possa mettere in pratica una simile riduzione simultanea. In Inghilterra, innalzare deliberatamente il valore della sterlina significa, quindi, impegnarsi a lottare separatamente con ciascun gruppo di interessi, senza alcuna prospettiva che il risultato finale sia equo, né alcuna garanzia che il gruppo più forte non prevarrà a spese del più debole".

Inutile dire (a voi) che la stessa cosa si otterrebbe, in Italia, innalzando deliberatamente il valore della lira. Cioè, scusatemi: la stessa cosa la si è ottenuta, in Italia, innalzando deliberatamente il valore della lira, ovvero adottando una moneta per noi sopravvalutata, l'euro, che ha costretto prima gli operai delle imprese esportatrici a tagliarsi i salari (vedi alla voce Electrolux, per citare un caso emblematico), nell'indifferenza, se non nell'ostilità, di chi si sentiva protetto. Poi, via via, la cancrena del cambio sopravvalutato risale: dagli operai alle professioni intellettuali, fino a che anche i ricchi piangono...

Alcuni di voi hanno apprezzato questo mio tweet: "La differenza fra un cambio fisso e una guerra civile non salta all'occhio. Perché non c'è".

Naturalmente non è farina del mio sacco, non nel senso che sia farina del sacco di Francesco, ma perché è il solito John Maynard, che nel passo citato prosegue così:

"The working classes cannot be expected to understand, better than Cabinet Ministers, what is happening. Those who are attacked first are faced with a depression of their standard of life, because the cost of living will not fall until all the others have been successfully attacked too; and, therefore, they are justified in defending themselves. Nor can the classes which are first subjected to a reduction of money wages be guaranteed that this will be compensated later by a corresponding fall in the cost of living, and will not accrue to the benefit of some other class. Therefore they are bound to resist so long as they can; and it must be war, until those who are economically weakest are beaten to the ground."

ovvero, per i diversamente suscettibili di emanciparsi dal dominio del capitale:

"Non possiamo aspettarci che i lavoratori siano in grado di capire meglio dei consiglio del ministri cosa sta succedendo. Quelli che vengono attaccati per primi subiscono una depressione del loro stile di vita, perché per loro il costo della vita non diminuisce fino a che tutti gli altri non sono stati a loro volta attaccati con successo; e, quindi, sono giustificati se difendono se stessi. D'altra parte, le classi che sono soggette per prime a una riduzione dei salari monetari non hanno alcuna garanzia che questa sarà compensata in seguito da un calo corrispondente nel costo della vita, piuttosto che andare a beneficio di qualche altra classe [NdC: cioè non sanno se i lavoratori degli altri settori accetteranno un taglio del salario proporzionale a quello subito da loro, e soprattutto non sanno se i capitalisti degli altri settori sceglieranno di diminuire di conseguenza i prezzi, o di intescarsi la differenza]. Ne consegue che sono costretti a resistere quanto più a lungo possibile; e deve essere guerra, fino a quando gli economicamente più deboli non siano totalmente sconfitti"

Ecco, vedete?

It must be war.

(...per inciso, visto che questo post è dedicato agli insegnanti: vero che Keynes è uno splendido scrittore?...)

Che un cambio fisso (sopravvalutato, s'intende) equivalga a una guerra civile non è un'idea del guru Bagnai: è un'idea di Keynes (che non significa, purtroppo, un'idea "keynesiana"). Lo scoppio di una guerra civile (per lo più fra poveri) è l'ovvia conseguenza del fatto che la sopravvalutazione del cambio colpisce selettivamente e progressivamente i vari corpi sociali. Si parte dal settore manifatturiero esportatore, ma poi devono essere colpiti via via tutti gli altri settori, semplicemente perché se gli operai del settore che normalmente è quello trainante vengono pagati di meno, il calo della loro domanda costringe tutti gli altri ad abbassare i prezzi (cioè i salari). Anche quelli che pensavano di essere protetti, come gli insegnanti, per dire, o, su una scala sociale totalmente diversa, Veneto Banca. La finanziarizzazione dell'economia, cioè l'esasperata possibilità di ricorrere al credito (che per chi lo contrae è un debito) per finanziare le proprie spese, può solo posticipare, ma mai scongiurare, l'inevitabile redde rationem.

E attenzione, visto che sto per rivolgermi ai lettori di sinistra, cioè ai miei cosiddetti simili: non venite a ripetermi il mantra totalmente insensato secondo cui "l'euro è solo una moneta, il problema è il capitalismo". Certo che il capitalismo è un problema! (a proposito: se qualcuno ha la soluzione mi citofoni perché mi interessa).

Ma nessuna moneta (nemmeno l'euro) è solo una moneta: ogni moneta è un'istituzione che regola la distribuzione del reddito prodotto, come intuisce Streek (per citarne uno), grazie al quale ho capito che neanche la mia frase: "la scelta politica di privarsi dello strumento del cambio [cioè di adottare l'euro] diventa strumento di lotta di classe" è mia. In effetti è di Max Weber, per il quale la moneta non era "solo una moneta" (come per Ferrero e per la coorte degli utili tsiprioti): la moneta "è principalmente un'arma di questa lotta" (dell'uomo contro l'uomo).

E quindi, come dice Keynes:

"This state of affairs is not an inevitable consequence of a decreased capacity to produce wealth. I see no reason why, with good management, real wages need be reduced on the average. It is the consequence of a misguided monetary policy."

cioè, per i diversamente capaci di resistere alla propaganda:

"Questo stato delle cose non è la conseguenza inevitabile di una diminuita capacità di produrre ricchezza. Non vedo le ragioni per le quali, con una buona amministrazione, i salari reali dovrebbero diminuire in media. Ciò è conseguenza di una politica monetaria fuorviata".

Politica che, quando Keynes scriveva, si traduceva nella decisione di Churchill di rientrare nel gold standard (sistema di cambi fissi a parità aurea) con un cambio sopravvalutato del 10%, mentre oggi,  quando io lo copio, si è tradotta nella decisione di entrare nell'euro con un cambio che è ormai sopravvalutato di una cosa fra il 10% e il 20% (se interessano le stime della sopravvalutazione, le trovate nella Table 6 di questo noto documento, il cui autore sarà al #goofy5). La stessa cosa, lo stesso ordine di grandezza.

Dell'euro hanno sofferto gli operai, poi i lavoratori dei servizi destinati alle imprese, poi i lavoratori dei servizi non destinati alle imprese, poi i pubblici dipendenti, a cominciare dal settore sanitario, passando per la scuola...

Ecco, fermi: sono arrivato dove volevo arrivare.

Gli insegnanti e l'euro
Ricorderete le tante volte in cui ho polemizzato con la professione degli insegnanti, in particolare di quelli delle superiori, che sono i miei fornitori di materia prima. Deprecavo, nella maggioranza rumorosa della professione, il maledetto virus del ragionamento per appartenenza, e del "sapere di sapere", che faceva collassare qualsiasi interpretazione delle dinamiche economiche alla solita reductio ad Berlusconem, o, peggio ancora, al più stantio "sesomagnatitutto". Il mantra insensato di chi, sentendosi sotto attacco (per i motivi che Keynes ci illustra), non riesce ad articolare altra risposta che non sia l'odio sociale verso chi ancora non è stato attaccato (o sconfitto): che sia l'artigiano col SUV, o il barista senza scontrino (che poi, cortesemente, se me ne indicate uno, così vado a controllare, perché io rigurgito di pezzettini di carta inutili: possibile che solo io sia così fortunato?).

Non sto dicendo che si debba evadere, e che chi non può farlo (come me) non debba giustamente risentirsi verso chi lo fa (come io mi risento) e chiedere che non lo faccia (come io chiedo). Sto dicendo che l'appartenenza non dovrebbe offuscare un ragionamento sereno e pacato sulle cause, su quale sia la contraddizione principale, e quali le secondarie. Soprattutto se uno insegna storia, non gli dovrebbe essere così difficile rendersi conto del fatto che quanto stiamo vivendo non è cosa particolarmente nuova. Ho fatto un parallelo storico, ma ce ne sono altri. E se uno insegna aritmetica, dovrebbe capire che 2+2=4. E se uno insegna letteratura, dovrebbe ricordarsi che al sistema dei media conviene invece spiegare che 2+2=5. E se uno insegna filosofia, dovrebbe ricordarsi di Marx (anche in classe, non solo nelle sue preghiere). E se uno insegna...

La chiudo qui.

Invece, come ci siamo più e più volte detti, gnente! Da quando poi di euro parlano Le Pen e Salvini (come da me ampiamente previsto nel lontano 2011), peggio che andar di notte. La repulsione che si prova per i rettili, o per gli insetti! Dire che l'euro è oggettivamente un problema, cosa che ormai ammette perfino il Sole 24 Ore, tramite un ottimo Riccardo Sorrentino (mai visto prima: ma fa piacere che per cambiare musica il Sole cambi anche i suonatori, mi sembra segno di maturità e di decenza), fare la lista dei politici comunisti o degli economisti progressisti che l'avevano visto per tempo, e quindi cercare di far capire quello che a sinistra altri grazie (anche) a noi hanno capito, cioè che l'euro è un problema di sinistra e per la sinistra, significa incontrare un muro di ostilità e di ribrezzo, da parte di persone che mai ammetterebbero di essere state condizionate dalla propaganda, e che per tirare corto preferiscono trincerarsi dietro la certezza che chi cerca di attivare un pensiero critico (nella fattispecie, il sottoscritto) sia un fascista.

Ma fascista è l'euro: "i salari, che risentono anche del processo di riequilibrio interno di Eurolandia, impossibile attraverso i cambi e realizzabile solo attraverso retribuzioni e prezzi" (Sorrentinus dixit).

L'euro è l'austerità (il taglio dei redditi), e l'austerità è fascista (storicamnte e lessicalmente, nel senso che la introdusse, chiamandola così per la prima volta, il governo Mussolini, per inchinarsi alla comunità finanziaria internazionale).

Si assiste così al paradosso, anche questo previsto da questa comunità, secondo cui ormai il giornale dei padroni è a sinistra dei lavoratori, e di questi lavoratori quelli più scolarizzati, e anzi, più "scolarizzanti", si ostinano a essere nostri nemici (nota: nostri a prescindere da chi noi siamo, cioè anche se siamo loro colleghi!), perché questo esige da loro la logica della guerra civile che l'euro (come qualsiasi cambio sopravvalutato) necessariamente scatena.

Se Salvini dice che piove, questo non è necessariamente un buon motivo per lasciare a casa l'ombrello, soprattutto se sei di sinistra (e quindi pensi di essere più smart, perché così ti hanno insegnato). Magari, nel dubbio, un'occhiata alla finestra uno la dà. Ma anche qui, far notare questa semplice precauzione, cioè il fatto che perfino un orologio rotto (per chi legittimamente vuole considerarlo tale) potrebbe dire due volte al giorno l'ora esatta, significa scatenare l'inferno, essere stigmatizzati come nemici, come leghisti.

Non sono leghista (mi sembra anche stupido doverci tornare). Ma non voglio bagnarmi. Posso?

È molto difficile non reagire con ostilità all'ostilità altrui, soprattutto se l'unica cosa che hai fatto per meritarla è cercare di far riflettere chi ti aggredisce su quali siano i suoi reali interessi. Ma credo sia giunto il momento di fare questo sforzo.

Una telefonata
Una ascoltatrice: "Detto questo, volevo sensibilizzare sul tema della buona scuola. Sono impegnata nella raccolta di firme contro la buona scuola, di cui non si parla. C’è un referendum che si spera si potrà avere in Italia per abrogare una legge, quattro punti di questa legge, che è una legge terrificante, fatta appunto da un governo sedicente di sinistra che ha finito di uccidere quel poco che rimaneva di scuola pubblica. A questo riguardo, vorrei sottolineare che mentre nelle scuole ci si sta azzannando per una miseria, la cosiddetta premialità, che sono quattro spiccioli messi in pasto alla categoria perché si scannasse, laddove invece avevamo bisogno di un contratto da anni e anni, le scuole superiori sono anche massacrate da questa alternanza scuola lavoro, di cui non si parla, ma che di fatto sta riducendo quel po’ di tempo scuola che rimaneva. Cioè, i nostri ragazzi vengono sparpagliati in visite molto poco significative, in luoghi cosiddetti di lavoro, parlo anche dei licei classici che si inventano una professionalizzazione che non capiamo dove sta andando, e la risultanza di tutto questo è che ai nostri ragazzi viene ulteriormente ridotto il tempo scuola proprio perché invece c’è un disegno organico. Voi parlavate di una mancanza di disegni organici stamattina, io credo che questo governo abbia un disegno organico, e sia quello di ridurre completamente qualunque forma di welfare, e soprattutto di ridurre qualunque possibilità di libero pensiero e di pensiero critico, perché quel po’ che rimaneva, io sono in un liceo classico, di pensiero critico che si consuma nelle classi, lavorando, nella didattica... "

Norma Rangeri: "Be’, nel liceo classico ci sono ancora i ragazzi con cui l’insegnante parla..."

Una ascoltatrice: "Allora, noi parliamo con i ragazzi, però intanto le dico che ce li tolgono sempre di più, proprio fisicamente, nel senso che io per esempio ho una terza quest’anno che ha iniziato questa alternanza e l’ho vista..."

Norma Rangeri: "Però non possiamo prolungare troppo la telefonata perché ce ne sono altre."

Una ascoltatrice: "No, va bene, io volevo sottolineare questo e comunque avvisare che c’è una campagna referendaria, stiamo raccogliendo le firme contro la buona scuola."

Norma Rangeri: "Ssssì, certo, grazie."

Era il 18 maggio, stavo tornando dall'aver accompagnato a scuola er Palla, e qui trovate il podcast.

Qui si apre un caso di coscienza.

Questa persona ha capito un pezzo importante del problema.

L'aumento della disuguaglianza, conseguenza necessaria e voluta dall'accresciuta mobilità del capitale (che l'euro favorisce, come ci siamo detti mille volte), mira a una polarizzazione sociale il cui fine, forse non consapevole, certo non confessato, è l'eutanasia della classe media, cioè di quelle persone che non stanno abbastanza bene da non dover lottare per star meglio, ma non stanno così male da non capire perché stanno male. Sì, sto parlando della borghesia, della classe composta da quelle persone che hanno letto un paio di libri, perché non erano né abbastanza povere da doversene dispensare, né abbastanza ricche da potersene dispensare.

Insomma: la classe che fa le rivoluzioni.

Questa classe deve scomparire, come giustamente intuisce l'insegnante ascoltatrice, perché è l'unica che nella lotta di classe saprebbe individuare il nemico giusto. Devono restare solo i sottoproletari, quelli che è facile neutralizzare facendoli combattere tra loro.

Ecco: questo la persona che parla l'ha capito. Non è vero che non c'è un disegno: il disegno c'è, e la distruzione, la mortificazione della scuola ne è un pezzo importante, ne è chiave di volta.

Certo, voi a questo punto mi chiederete: "Ma questa persona ha capito che la "buona scuola" è solo un modo per tagliarle il salario del famoso 10% (vedi sopra), se non proprio pagandola di meno, quanto meno dandole compiti sempre più gravosi, o lasciandola ogni tanto a spasso, e che il bisogno di tagliarle il salario del 10% deriva dalle cause che Keynes individuava così precisamente e descriveva in modo così limpido, cioè, hic et nunc, dall'euro? Non sarà anche lei una che, come la gentile Marta Fana - che io ricordo sempre nelle mie preghiere e che sta facendo un ottimo lavoro sul jobs act (senza capirne i motivi, ma descrivendone ottimamente le conseguenze) - se dici "euro", ti risponde "Salviniiiiiiiiiiiiiiiiiiiiiiii!"?

Io vi dirò: non lo so, e a questo punto me ne frego. Qui è in gioco la vita dei nostri figli, che poi è anche la nostra. Non entro nel merito di tutti i punti del referendum:


Ne evidenzio solo due, quelli dispari.

Il primo motivo per promuovere il referendum a me sembra evidente: chi crede nel mercato sia affidato al mercato, e chi invoca austerità, l'assaggi per primo. Troppo facile fare la scuola privata coi soldi pubblici.

Il terzo mi sembra anch'esso evidente, e, preciso, mi sembrava tale prima ancora che constatassi de visu l'assurdità del sistema di cosiddetta "alternanza scuola-lavoro". La scuola non deve preparare al "mondo del lavoro". La scuola deve preparare alla vita. Chi è pronto alla vita, sarà poi pronto anche a lavorare. Questo, attenzione, vale tanto più quando, come oggi, il lavoro non c'è: perché se il lavoro non c'è devi inventarlo, e se sei stato programmato per fare l'utile idiota esecutore passivo di compiti meramente tecnici, è difficile che tu sia in grado di mettere a frutto la tua creatività, la tua scintilla di umanità. Quindi la retorica del "prepariamo al lavoro perché non c'è lavoro" è intrinsecamente fallace, come dimostra il fatto che la si realizza distruggendo il lavoro degli insegnanti.

La scuola deve aprire orizzonti culturali, che significa, poi, dare chiavi interpretative della realtà, aiutare a leggere (cominciando dai libri e dalle carte geografiche), aiutare a pensare (cominciando dall'analisi logica, e arrivando, magari, alla logica), aiutare quindi a conoscere per deliberare, aiutare a organizzare il mondo.

Oh, quanto erano utili a questo scopo i fottuti libri senza figure! L'antitesi di questo posticcio e fittizio conato verso un sapere pratico che nel migliore dei casi sarà obsoleto il giorno del diploma, e nel peggiore è obsoleto già oggi!

Oh, quanto inutilmente devastante è questo ennesimo facciamocome! Facciamo come la Germagna, che ha anche lei l'anternanza scuola lavoro! Certo! Ma in Germagna, come in Francia, è all'esame di scuola media che si decide se lo studente andrà all'università, e spesso anche in quale (di quale livello e orientamento). Vi sembra un sistema auspicabile? E allora potevamo tenerci l'avviamento! Se lo abbiamo eliminato, peraltro in pieno boom economico, e prima del fatidico 1968, ci sarà stato un perché!

E questo senza contare che la vita è una, le ore sono quelle, e quindi l'alternanza scuola-lavoro è, in pratica, la devastazione del tempo naturaliter destinato all'insegnamento, con la necessità, per gli insegnanti, di correre come delle lepri, e l'impossibilità, per gli studenti, di recuperare in caso rimangano indietro. La riduzione del tempo scuola di cui parla l'insegnante che mi ha colpito, con la sua allocuzione.

Poi, magari, sarà antropologicamente piddina: sarà una discepola di Etarcos, il filosofo che noi qui aborriamo (la sua vita e le sue opere sono analizzate qui).

Ma la battaglia che ci chiede di combattere è giusta.

E allora, anche se appartiene a un ceto che, oggettivamente, ha dimostrato e tuttora dimostra minore capacità di analisi dei processi sociali di quanta sarebbe stato lecito aspettarsi, a un ceto che si è illuso di essere inattingibile e si è svegliato solo quando è stato leso nei propri interessi (debolezza umana scusabile nel "meccanico" ma molto meno nell'"intellettuale"), io vi esorto, toto corde, a considerare di darle una mano. Informatevi sul referendum, e, se lo ritenete, firmate. La "buona scuola" è una porcata. Una fra le tante, direte voi. Sì, ma tocca i nostri figli. Uno dei miei ci sta passando, l'altra ci arriverà fra due anni. Se non arriviamo prima noi.

Ci viene offerta una possibilità di dimostrare che siamo migliori di chi ci è stato pregiudizialmente ostile per difetto di logica, cioè di umanità, aiutandolo.

Approfittiamone.

Si apra la discussione (perché qui credo che ci sarà, e mi interessa).