Visualizzazione post con etichetta modello neoclassico. Mostra tutti i post

sabato 31 maggio 2025

La Bulgaria, l'Eurostat e il grafico della vergogna (preparando Venosa)

Un rapido post "di servizio" per quelli di voi che amano i dati. Ricorderete il "grafico della vergogna", quello che presentai al #goofy4 e che ultimamente Branko Milanovic ha riproposto, in modo indipendente, su Twitter?


Un grafico piuttosto esplicito. L'ultima volta ne abbiamo parlato qui il mese scorso (e mi è venuta voglia di conoscere Milanovic). 

Mentre preparavo le slides per la Scuola di formazione politica della Basilicata, nel cui contesto interverrò a Venosa il prossimo 13 giugno (se siete nei pressi, fatemelo sapere che vi imbuco), mi sono accorto che l'Eurostat fornisce i dati della vergogna. Nel suo database troviamo cioè il Pil pro capite espresso in percentuale della media dell'Unione Europea, e questo sia in euro che a parità dei poteri d'acquisto (sempre a prezzi correnti). Per arrivarci, dovete seguire questa alberatura del database:


Naturalmente Eurostat si guarda bene dal darvi i dati antecedenti al 2000, altrimenti qualcuno potrebbe notare qualcosa. In compenso, però, fornisce il dettaglio regionale e macroregionale:


che qualche informazione interessante la fornisce (ad esempio, è interessante vedere come l'austerità abbia massacrato relativamente di più il Centro del Nord-Est, determinando un gap fra i rispettivi redditi pro capite).

E visto che in questo momento, mentre trasferisco i dati su un nuovo telefono (sul vecchio mi ci sono seduto un po' violentemente un anno fa salendo a Forca Resuni...), l'ANSA batte questa agenzia:

Bulgaria: migliaia in piazza contro l'adozione dell'euro =  AGI0321 3 EST 0 R01 /

 Bulgaria: migliaia in piazza contro l'adozione dell'euro =

 (AGI/AFP) - Sofia, 31 mag. - Migliaia di persone sono scese in

 piazza a Sofia e in oltre 100 altre citta' bulgare per

 manifestare contro l'adozione dell'euro prevista per il 1

 gennaio 2026. La manifestazione principale, organizzata dal

 partito ultranazionalista Resurrezione, terza forza politica del

 Paese, si e' svolta di fronte alla sede della Banca Nazionale

 Bulgara, con lo slogan "Manteniamo il nostro lev (la moneta

 bulgara, ndr), insistiamo sul nostro referendum", uno slogan che

 riassume l'opposizione del partito - che detiene 33 dei 240

 seggi in Parlamento - all'abbandono della moneta nazionale.

 Le proteste, che si sono svolte anche di fronte alle ambasciate

 bulgare nei Paesi dell'Unione Europea (Ue), si sono svolte senza

 incidenti.

 Gli organizzatori criticano la volonta' del governo di

 introdurre l'euro senza consultare i cittadini e considerano la

 moneta unica una minaccia alla sovranita' economica temendo un

 aumento dei prezzi.

 La Bulgaria e' il Paese piu' povero dell'Unione, con il 30%

 della popolazione a rischio di esclusione sociale.

 Anche il presidente bulgaro Rumen Radev si e' schierato a favore

 della protesta e ha chiesto che la voce del pubblico venga

 ascoltata: "perche' si troverebbe ad affrontare prezzi che lo

 Stato non puo' controllare. Solo pochi giorni fa, le autorita'

 di regolamentazione hanno gia' ammesso di non avere il personale

 o la capacita' finanziaria per un'azione su larga scala contro

 gli aumenti incontrollati dei prezzi".

 Il 9 maggio, Radev ha proposto di indire un referendum per

 decidere l'ingresso nell'eurozona. Tuttavia, il presidente del

 Parlamento si e' rifiutato di sottoporre l'iniziativa ai

 deputati, sostenendo che viola il Trattato di adesione della

 Bulgaria all'Ue, in vigore dal 2007.

 La Corte Costituzionale bulgara sta ora esaminando la

 legittimita' di questo referendum, e la sentenza e' attesa nei

 prossimi giorni.

 Il governo bulgaro prevede di ricevere la prossima settimana una

 relazione straordinaria sulla convergenza dalla Commissione

 Europea, che si augura possa dare l'approvazione definitiva

 all'adozione dell'euro. (AGI)Uba

 311532 MAG 25

 NNNN ********

così, tanto per gradire, vi fornisco Italia e Bulgaria insieme:


e, com'era facile prevedere, ci stiamo venendo rapidamente incontro (purtroppo per noi), ancor più se il calcolo viene effettuato a PPA:


dal che dovrebbe scaturire spontanea una domanda: ma quanto può far schifo il "progetto europeo" se perfino quelli che ne hanno tratto un discreto vantaggio fanno così tanta resistenza a un definitivo ingresso in esso? Capirei noi, che in tutta evidenza ci abbiamo scapitato, ma i bulgari, che al suo interno sono tanto cresciuti (coi soldi nostri) di che cosa hanno paura?

Sospetto che temano che l'entrata nell'euro interrompa la fase di catch-up, di recupero di posizioni rispetto alla media. Sarà un timore fondato, o è un'ondata di irrazionalità fomentata dai soliti populisti irresponsabili?

Per rispondere a questa domanda potremmo dare un'occhiata ai Paesi membri la cui valuta è l'euro più vicini, cioè Slovenia e Slovacchia (la Croazia è entrata da troppo poco perché sia ragionevole individuare un trend), dove le cose sono andate così:


il pallino rosso indica la data di ingresso nell'Eurozona, e subito dopo la ripresa verso la media europea si interrompe o rallenta bruscamente. Certo, essendo a ridosso della crisi qualcuno potrebbe obiettare che il deterioramento del quadro macroeconomico sia un discreto fattore confondente. Tuttavia, chi sostenesse questa tesi dovrebbe spiegarci perché attorno agli stessi anni la Bulgaria continui il suo recupero senza essere minimamente perturbata dal disastro finanziario globale! Ma non sarà che c'è qualcosa nell'Uem che impedisce di reagire correttamente a uno shock esterno? E, badate bene, questo "qualcosa" non può essere il cambio fisso, perché, come vi ho spiegato, nell'Europa a sette velocità il lev bulgaro è già agganciato all'euro!

Poveri bulgari! Per lo meno loro hanno protestato, mentre noi eravamo tanto orgoglioni di essere ammessi alla prima classe del Titanic... Ma ormai per protestare è tardi: per non ascoltare i cittadini basta argomentare che sono stati subornati dai social! Quindi che tutto vada come deve andare, e anzi che ci vada il più rapidamente possibile! Non vorrei privarmi dello spettacolo...

giovedì 24 ottobre 2024

Distribuzione del reddito e teorema di Eulero

Perdonatemi, una rapida integrazione "tennica" che potrebbe esservi utile per apprezzare alcune sfumature del dibattito odierno e senz'altro vi aiuterà con le mie slide di domenica.

Ci è capitato spesso di parlare del modello neoclassico di crescita, basato sulla funzione neoclassica di produzione. Nella sua versione standard, questa funzione esibisce rendimenti di scala costanti. Significa che, come vi ho spiegato parlando di Crescita neoclassica for dummies, gli incrementi di output sono proporzionali a quelli degli input. Immaginando che il livello di produzione Y dipenda dalla quantità di capitale K e da quella di lavoro L, cioè che sia:

Y = f(K, L)

avremo che se moltiplichiamo per un certo numero t gli input, risulta moltiplicato per t anche l'output:

f(tK, tL) = tY

e quindi, ad esempio, ponendo t = 2, se raddoppiamo gli input raddoppia l'output:

f(2K, 2L) = 2Y

(e questo ve lo dissi a suo tempo e quelli bravi se lo ricordano).

Le funzioni di questo tipo sono dette dai matematici "omogenee di primo grado" e vale per loro il teorema di Eulero, secondo cui il valore di Y è dato dalla somma dei valori degli argomenti ognuno moltiplicato per la rispettiva derivata:

E qui vi ho perso quasi tutti per strada, ma va bene così, proseguo imperterrito sulla strada della veritah (che è la nuova onestah), e chi mi ama mi segua!

Che vuol dire questa formula arcana?

Intanto, per i più curiosi, vi rinvio alla sua dimostrazione nel caso generale.

E questa è matematica.

L'economia, e la distribuzione del reddito, entrano nel ragionamento quando ci si ricordi che, come spiegammo a suo tempo a Lampredotto, che impazza nuovamente sui social col suo delirante proposito di abbandonare la nave che galleggia per quella che affonda, nel modello di equilibrio concorrenziale i fattori di produzione vengono remunerati alla rispettiva produttività marginale. La tabella era questa:


e lo spiegone era nel post sul BDSM (cara, non è come pensi tu!).

Da quanto ci siamo detti fin qui (e nei post linkati) conseguono due proprietà del modello neoclassico standard:

  1. in equilibrio, il lavoro verrà remunerato al valore della propria produttività marginale;
  2. in equilibrio, tutto il prodotto verrà distribuito.

La seconda cosa deriva dal fatto che, appunto, la somma dei prodotti delle quantità di fattori impiegate, moltiplicate per la rispettive remunerazioni, coincide, guarda un po', col totale della produzione. Quindi in equilibrio tutta la produzione viene distribuita, e ognuno riceve in proporzione a quanto ha contribuito alla produzione.

C'è un altro pezzettino di tecnica che potrebbe essere utile a qualcuno. In funzioni di questo tipo, la produttività marginale è proporzionale alla produttività media. Se considerate ad esempio la più usata delle funzioni di produzione, la Cobb-Douglas:

potrete verificare facilmente che la produttività marginale del lavoro (la derivata di Y rispetto a L) è data da:

(i passaggi sono su Wikimmmm, che ovviamente li fa per il capitale - è un chiaro messaggio politico - ma se siete sopravvissuti fin qui li sapete fare anche per il lavoro).

Che cosa significa questa bella storia (su cui ci saremmo potuti dilungare, ad esempio sviluppando direttamente qui tutti i passaggi, per i quali invece vi rinvio alle fonti citate)?

Significa che in teoria dovremmo aspettarci che i salari reali evolvano in modo proporzionale alla produttività media del lavoro (average labour productivity, APL). Se questo non succede, i casi sono due:

  1. o la funzione di produzione non ha rendimenti costanti (ad esempio perché li ha crescenti, cioè perché all'aumentare degli input le economie di scala fanno aumentare in modo più che proporzionale l'output);
  2. o il mondo non funziona come nel modello neoclassico (ad esempio perché invece di essere remunerati in base alla loro produttività marginale i fattori di produzione vengono remunerati in base ai rapporti di forza sociali).

Voi direte: sì, tutto bello, tutto forse comprensibile, con difficoltà, ma che c'entra con le cose di cui si parla tanto oggi?

C'entra (o, come dicono quelli che scrivono "non c'è la faccio", centra) moltissimo! Non avete mai sentito dire che la crisi salariale è legata alla crisi della produttività, che il problema di stagnazione dei salari è un problema di stagnazione della produttività?

Bene!

Chi vi dice questo vi sta dicendo che il mondo è neoclassico, che ogni fattore di produzione (incluso tu che stai leggendo) viene remunerato in base alla propria produttività marginale, e quindi che se la remunerazione dei fattori non aumenta ciò dipende dal fatto che la loro produttività non è aumentata (cioè che tu, caro lettore, hai fatto schifo e hai avuto quello che ti meritavi, cioè poco).

Ma se invece osservassimo che mentre la produttività del lavoro è aumentata, la remunerazione del lavoro (salari reali) invece no, che cosa dovremmo concludere?

La conclusione non è difficile, ma la trarremo insieme domenica...

lunedì 25 dicembre 2023

Crescita: un confronto fra Germania e Italia

(...direi che del MES e dei ppdm ne abbiamo parlato fin troppo. Visto che quello che ci ha permesso di tirar giù la (H)MES Valiant è stato uno sforzo didattico, in vista del prossimo obiettivo torniamo alle origini dando uno sguardo originale, di lungo periodo, e fondato sui dati, a fenomeni che ci toccano da vicino, come la crescita economica...)

Ho avuto la curiosità di andare a vedere i tassi di crescita di lungo periodo di Germania e Italia. Per "lungo periodo" qui intendo il secondo dopoguerra: un periodo segnato da tanti cambiamenti, ma relativamente più omogeneo, per dire, dell'ultimo secolo, se non fosse che per il fatto che quest'ultimo è stato appunto segnato da un conflitto importante. C'è poi il fatto pratico che per la Germania ho trovato dati solo dal 1950. Abbiamo quindi una serie storica di 73 osservazioni (i tassi di crescita dal 1951 al 2023), di cui almeno le ultime due, quelle riferite al 2022 e al 2023, non sono ancora definitivamente consolidate (ma possiamo presumere che siano stimate con relativa precisione). Le serie "lunghe" per la Germania sono sul sito Destatis, quelle per l'Italia le trovate sul sito Bankitalia. Per scrupolo sono andato a verificare che questi dati coincidano con quelli del World Economic Outlook del Fmi e dal 1980 in poi (cioè dalla data a partire dalla quale il Fmi rende disponibili i dati) è così. San Tommaso s'a mort (nel Tamil Nadu, ed è sepolto a Ortona), ma chi volesse seguirne le tracce e non sapesse usare Google trova qui i dati del Fmi.

Abbiamo già affrontato diverse volte il tema della crescita economica in chiave comparativa di lungo periodo. Non è un tema banale e anche i professionisti, o secredenti tali, spesso incorrono in scivoloni. I non professionisti ancora di più, se pensate che la maggior parte di loro proprio non ha idea di che cosa sia il Pil.

Ne volete un esempio fresco, quasi di giornata?

Guardate ad esempio che cosa trovo nei commenti del blog:

Gigi ha lasciato un nuovo commento sul tuo post "Spingitori di austerità: M.Buti, su Rieducational channel":

Si può fare austerità anche riducendo la spesa, non bisogna per forza aumentare le tasse. Un po' di spesa penso che si potrebbe tagliare senza impatti negativi sul PIL.

Pubblicato da Gigi su Goofynomics il giorno 16 dic 2023, 00:34

Comprendo il vostro sconcerto.

Anni passati a spiegarvi che cosa fosse il Pil (qui una spiegazione sempre utile di dieci anni fa), insistendo in particolare sull'identità reddito-spesa:

Y = C + G + I + X - M

quella che afferma che il totale dei redditi percepiti (cioè, appunto, il Pil) può essere scomposto nella somma della spesa in consumi privati (C), consumi collettivi (G), investimenti fissi lordi (I), esportazioni (X), da cui sottraiamo le importazioni perché sono reddito speso per l'acquisto di beni esteri, vi avranno reso evidente che se si tagliano i consumi collettivi o la parte di investimenti pubblici che confluisce in I (negli investimenti fissi lordi), insomma, se si taglia la spesa pubblica, si taglia ipso facto il Pil. Un banale fatto di definizioni, che però, come vedete, ai più continua a sfuggire.

Che poi possa esistere lo spreco, e soprattutto la castacriccacoruzzzione, e chi lo mette in dubbio!? Se lo dicono i giornali (gli stessi che ci raccontano del Bagnai di Schroedinger, quello che al tempo stesso non conta un cazzo ma influenza le decisioni della maggioranza!) sarà senz'altro così, no? Adoriamo la vena letteraria dei migliori amici dell'uomo che si vuole informare! Purtroppo però esiste anche la noiosa contabilità, e questa ci dice che se dall'identità del Pil sottrai qualcosa a destra lo stai sottraendo anche a sinistra: non dico che sia un'operazione da non fare mai, dico che va sempre fatta con molta cautela!

Ecco: questa è una delle difficoltà che si incontrano nel parlare della crescita del PIL: il fatto che la gente non sa che cosa sia il Pil (e a parte Goofynomics nessuno la aiuta a capirlo).

Poi ce n'è un'altra, di livello, se vogliamo, superiore: il fatto che la gente (inclusi i miei ex colleghi economisti) non sappia che cos'è la crescita, non solo e non tanto in termini banalmente definitori (sì, è  o dovrebbe essere chiaro: una cosa cresce se ce n'è più di prima: vale per l'impasto del pane e vale per il Pil), quanto in termini scientifici, cioè quanto alla natura e alle cause del fenomeno crescita.

Ci siamo imbattuti in questa spiacevolissima verità diverse volte, ma in particolare parlando dei cialtroni del declino, quelli che, nel loro negazionismo degli effetti collaterali causati dall'unione monetaria, pontificavano vaniloquenti di un declino che sarebbe iniziato già negli anni '80, o '70, o addirittura '60, argomentando, come ricorderete, che siccome già negli anni '70, per dire, il tasso di crescita medio dell'economia italiana era inferiore a quello degli anni '60, che era a sua volta inferiore agli anni '50, quando l'euro non c'era, allora l'Unione monetaria non c'entrava nulla. Negazionismo a parte (gli ex colleghi, poverini, tengono famiglia...), questo modo di ragionare è incredibilmente dilettantesco, perché, come abbiamo spiegato diffusamente, non tiene conto del noto fenomeno della convergenza (catch-up) verso lo stato stazionario: un Paese relativamente arretrato crescerà ceteris paribus più di un Paese relativamente avanzato semplicemente perché nel primo esistono opportunità di impiego del capitale più fruttuose che nel secondo, dato che esso si trova ancora nella parte della curva di produzione in cui i rendimenti sono fortemente crescenti (l'idea insomma è sempre quella che i fattori di produzione siano più produttivi laddove sono più scarsi).

Ne consegue che in effetti in tutti i Paesi europei, usciti per lo più frantumati dalla Seconda guerra mondiale, con un deficit infrastrutturale enorme da colmare, i tassi di crescita sono partiti molto alti negli anni '50 e sono poi andati convergendo verso valori più bassi. Ma questo i cialtroni del declino non lo sapevano: glielo facemmo vedere noi utilizzando i dati a partire dagli anni '60.

Questa analisi aveva due conseguenze: la prima è che l'autorazzismo idiota di quelli che volevano raccontarci un'Italia marcia già al tempo del boom economico era leggermente fuori fuoco. In altre parole: i pirla del castacriccacoruzzione o del familismo amorale:


erano grossolanamente fuori strada. Non che nei loro argomenti non potesse esserci un qualche elemento di verità. Oggi si parla tanto di ciclo del carbonio, ma anche il ciclo dell'azoto ha un'importante lezione da offrirci: dal letame si dica che possano nascere fiori e sicuramente nascono funghi, quindi prima di scartare l'altrui letame bisogna purtroppo dargli un'occhiata, perché ci si potrebbe pur sempre trovare qualcosa di utile. Era però del tutto idiota sostenere la tesi di una presunta inferiorità ontologica italiana utilizzando una simile linea argomentativa, basandosi cioè sul pattern decrescente del tasso di crescita del nostro Paese, perché questo era perfettamente coerente col modello di crescita standard e quindi si ripresentava in tutti i Paesi europei (lo vedremo anche qui sotto)!

Insomma: l'eccezionalità (negativa) italiana non poteva essere individuata in una cosa che non era né eccezionale (perché prevista dal modello standard) né italiana (perché riscontrata in tutti dicasi tutti i Paesi europei).

La conseguenza in termini metodologici era piuttosto ovvia: qualsiasi ragionamento sulla performance dell'economia italiana (o di qualsiasi altro Paese), per avere un minimo di consistenza scientifica e di utilità pratica, va condotto in termini comparatistici e relativi, non in termini assoluti, e preferibilmente scegliendo termini di paragone che abbiano un senso!

Noi qui lo facemmo rapportando la crescita del reddito pro capite italiano a quello medio degli altri Paesi dell'Eurozona. Qualcuno se lo ricorderà: credo che fummo noi i primi a costruire, otto anni fa, quello dopo avremmo chiamato il "grafico della vergogna", e che vi illustrai nella mia prolusione al #goofy4:


(se non avete tempo da perdere, ne parlo dal minuto 24:40; per inciso, apprezzerete come già nel 2015 ci fosse chiaro quello che nel 2023 è impossibile ignorare, ovvero il fatto che fossimo e siamo nella crisi più grave della nostra storia).

Il grafico che vedete qui, a 24:46:


faccio prima a ricostruirvelo che a ritrovarlo nel bordello del mio Pc. All'epoca avevo utilizzato i dati AMECO, che però arrivano fino al 1960. Per partire dal 1950 si possono usare i dati del Maddison Project, che trovate qui, ma il quadro è sostanzialmente identico:


Con qualche oscillazione il rapporto fra reddito pro capite italiano e reddito pro capite del resto dell'Eurozona cresce dall'87% del 1950 al 106% del 1995, poi dal 1997 inizia un ripido, inesorabile declino che lo riporta all'85% nel 2018. Ovviamente, come ben sapete, non c'è nessuna correlazione (come oggi si suol dire) con questo evento (non fatemi fare brutta figura, mi raccomando: sappiate comportarvi bene in società!).

(...nota tecnica: per costruire il grafico ho ricostruito il Pil pro capite dell'Eurozona esclusa l'Italia sommando i Pil e le popolazioni degli altri 10 Paesi dell'Eurozona iniziale, e poi facendo il rapporto di queste somme, cioè del Pil totale e della popolazione totale dei 10, che equivale alla media ponderata dei Pil pro capite dei rispettivi Paesi...)

Ecco: questo grafico qualcosa da pensare ce l'ha data e continua a darcela.

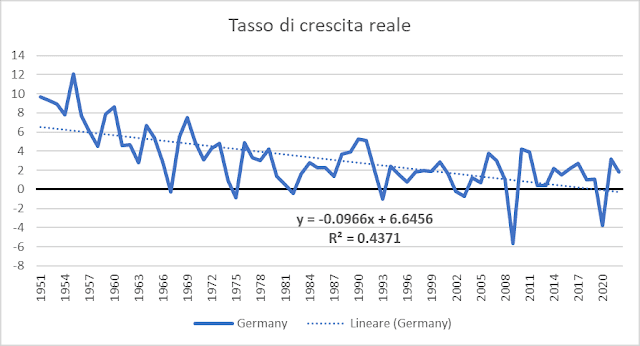
Oggi, come vi dicevo, volevo soffermarmi sul rapporto fra Germania e Italia, le due potenze manifatturiere dell'Eurozona. I rispettivi tassi di crescita dal 1951 a oggi li vedete qui:


e come vedete, e come vi avevo spiegato ne "I cialtroni del declino", hanno un andamento prima facie abbastanza simile: alti negli anni '50, poi via via più bassi. Non che non ci siano scostamenti: ci sono, e come. Ma in media il rallentamento della crescita ha avuto intensità assolutamente analoga. Una semplice interpolazione lineare (che utilizzo, avverto i puristi, esclusivamente come statistica descrittiva) ci mostra che in Germania è andata così:


e in Italia così:


quindi mentre l'Italia in media ha perso, arrotondando, 0.11 punti percentuali di crescita l'anno (che si 53 anni fanno 5.83 punti di crescita), la Germania, sempre arrotondando, ne ha perso 0.10 (che in 53 anni fanno 5.3 punti di crescita). Non è una differenza così drammatica, in media.

Tuttavia, è interessante vedere come questa differenze si è sviluppata nel tempo, e per questo vi propongo di analizzare lo scarto fra la crescita tedesca e quella italiana, e la sua somma cumulata, che vedete qui:


Le barre blu sono la differenza fra il tasso di crescita tedesco e quello italiano. Quando sono sopra lo zero la Germania cresce di più. Questo accade, ad esempio, negli anni '50. Per facilitarvi la lettura vi aiuto così:


Così dovrebbe essere chiaro che quello lo stesso fenomeno (crescita tedesca più rapida di quella italiana) nel grafico superiore lo vedete come spezzata blu sopra la spezzata arancione, e in quello inferiore lo vedete come barre blu sopra lo zero.

Ma allora, visto che ci danno la stessa informazione, a che ci serve fare due grafici?

Perché quello di sotto ci dà anche la somma delle barre blu: i valori cumulati ci fanno capire quanto terreno guadagna (se salgono) o perde (se scendono) in totale la Germania rispetto all'Italia. E vista così la storia ha degli elementi di interesse, a mio parere.

Intanto, si vede bene che dal 1960 al 1987 la Germania ha perso costantemente terreno rispetto all'Italia, o, se vogliamo, l'Italia ha recuperato rispetto alla Germania: un processo in qualche modo fisiologico di catch-up, secondo quanto ci dicevamo sopra, che vi evidenzio con una freccia tratteggiata:


Poi si vede che l'esperienza dello SME credibile, cioè del regime di cambio fisso ma aggiustabile, con bande di oscillazione ristrette in vigore per l'Italia dal 1987, determinò un forte recupero della Germania, fino alla crisi del 1992, quando l'Italia si trovò costretta ad abbandonare lo SME svalutando:


(sono le dinamiche che vi descrissi qui, lamentando il resoconto grossolano che ne facevano certi mezzi di stampa). 

La cosa più interessante però la vediamo dopo. Una volta riaggiustati i rapporti di cambio, la Germania ricomincia a perdere lentamente ma inesorabilmente terreno fino al 2005:


In quel periodo la Germania veniva chiamata (qualcuno se lo ricorderà) "il malato d'Europa", e da quel periodo la Germania uscì truccando le carte, cioè praticando una riforma del mercato del lavoro finanziata in deficit, che le fece sforare i parametri di Maastricht, come spiegammo qui (fra tagli di cunei, politiche attive, ecc., ci misero quasi 90 miliardi...). Ovviamente, con un simile megasussidio, l'economia tedesca decollò nuovamente, anche perché oramai eravamo dentro, ed era impensabile compensare un simile aiuto di Stato con una rivalutazione del marco:


Infine, e qui la chiudo per oggi, è interessante notare che dopo una battuta d'arresto determinata dalla crisi del 2009, che in effetti aveva colpito la Germania in modo marginalmente più grave dell'Italia (-5.9% rispetto a -5.7%), quello che dà un decisivo slancio all'economia tedesca rispetto a quella italiana, ovviamente perché spezza le gambe all'economia italiana, è la stagione dell'austerità:


Ecco: sono quelli gli anni in cui si approfondisce il divario fra il Pil italiano e la sua tendenza storica, come abbiamo visto a Montesilvano:


Dovremo tornare su quel grafico, cioè questo, che vedete al minuto 17:16:


e rileggerlo con attenzione, alla luce di tutto quanto ci siamo detti e delle molte, forse troppe informazioni che vi ho proposto e riproposto oggi.

Non credo che sia oggi possibile fare politica in Italia senza offrire una spiegazione coerente e credibile di questa visibile anomalia. Per comprenderla, bisogna inquadrarla bene storicamente, considerando l'evoluzione delle istituzioni europee, dei mercati internazionali, ecc. La domanda sul perché non ci siamo mai veramente ripresi dopo il 2009 non può essere elusa. La risposta, credo, la intuiamo tutti, ma va argomentata bene, perché abbiamo perso troppo tempo, e non possiamo più permetterci inconsapevolezza. Eppure, come credo immaginiate, non è per niente semplice, neanche dalla mia posizione vicina ai vertici, far capire che abbiamo un serio problema.

Ragioniamo insieme su come far ragionare chi di tempo per ragionare ne ha poco, anche perché sospinto dall'impazienza di chi, come voi, ora vuole una soluzione immediata, magari dopo aver votato per anni per chi era parte del problema!

So che come sempre le vostre considerazioni mi aiuteranno ad affilare la mia dialettica, quindi dichiaro aperta la discussione generale (astenersi gianninizzeri, però: il 21 avete perso, e quindi per un po' muti e rassegnati)!

lunedì 3 gennaio 2022

Le bollette secondo ECON102 (e gli científicos)

Non che io abbia una grande stima dei miei precedenti colleghi (gli economisti): la storia di questo Dibattito illustra sufficientemente come, con le eccezioni indispensabili per confermare la regola, la categoria non abbia dato un grande contributo alla comprensione dei problemi attuali, essendo divisa fra persone che nascondevano la testa sotto la sabbia e persone che guardavano fissamente dalla parte sbagliata. In fondo, anche la vicenda delle "bollette" (l'aumento dei costi dell'energia), ce lo conferma. Quando a marzo di due anni fa (2020), in questo blog paventavamo l'ipotesi che la pandemia potesse causare una fiammata di inflazione a causa di strozzature dal lato dell'offerta, la communis opinio degli esperti vedeva per lo più all'orizzonte rischi di deflazione, determinata dal calo della domanda (si dice il peccato ma non il peccatore: qui uno...). 

Tuttavia, anche se del loro avviso possiamo fare normalmente a meno (lo spirito natalizio mi induce a risparmiarvi altri esempi), in questo mondo di científicos (come venivano chiamati i tecnici ai tempi così lontani e così vicini di Porfirio Diaz) non è del tutto inutile sapere in che modo gli economisti la pensino. Chiarisco: quasi mai sapere come ragionano gli economisti ci servirà per capire direttamente come andranno a finire le cose, ma molto spesso ci servirà a capire che cosa gli científicos sanno di sapere e quindi quali saranno le loro future mosse, consentendoci indirettamente di capire come potrebbero andare a finire le cose (male, ovviamente, in coerenza con la raffinatezza del loro pensiero científico).

Ai tempi gloriosi di Samuelson (1941) per deridere gli economisti li si descriveva come pappagalli cui è stato insegnato a ripetere "domanda e offerta". Nel frattempo, un pochino anche per colpa di Samuelson (o almeno così la pensa Paul Davidson, e se interessa sono d'accordo con lui) il compito di deridere gli economisti è diventato molto, troppo più semplice.

Questo particolare ordine di científicos si è infatti diviso in due famiglie: i parrocchetti della domanda e i cacatua dell'offerta.

Sì, oggi per lo più (cioè escludendo i post-keynesiani) gli economisti sono pappagalli che ripetono una parola sola. I parrocchetti "keynesiani" ripetono "domanda, domanda,..."; i cacatua "neoclassici" (quelli che voi chiamate neoliberisti, per intenderci) ripetono "offerta, offerta,...". Eppure, voi lo sapete bene, per Adam Smith (l'autore che i neoclassici citano senza averlo letto) la domanda era importante, tanto da determinare, fra l'altro, una caratteristica importante dell'offerta, forse la più importante: la produttività (cosa di cui sono ancora oggi consapevoli i post-keynesiani, mentre i keynesiani la ignorano: qui c'è tutta la spiegazione, se interessa). Di converso, per Keynes (l'autore che i keynesiani citano senza averlo letto) le condizioni dell'offerta erano essenziali nel determinare l'equilibrio del sistema: basta rileggersi la sua analisi della Grande Depressione, o ricordare che nel tirare le fila del ragionamento il Capitolo XVIII della Teoria Generale parte dall'elencare i fattori che influenzano la forma della curva di offerta aggregata.

Ma agli idiots savants che popolano i nostri dipartimenti La ricchezza delle nazioni o la Teoria generale oggi non sembrerebbero libri científicos, perché sono privi di formule matematiche, ed è anche per questo che non li leggono: non appagano il loro inesausto e inesauribile bisogno di sentirsi intelligenti facendo cose che a loro sembrano difficili. Nell'epoca dell'iperspecializzazione accademica, piuttosto che gestire un mondo fatto di due pezzi, è pagante concentrarsi su uno, e solo uno, di questi pezzi, coltivandolo con sterile e maniacale accanimento. Capita così che se sei un parrocchetto e arriva uno shock di offerta (come nel 2020), ti aspetterai che le conseguenze siano quelle di uno shock di domanda, mentre se sei un cacatua e arriva uno shock di domanda (come nel 2009) lo gestirai come se fosse uno shock di offerta.

Ora, simili "errori" dipendono naturalmente da una quantità enorme di motivazioni storiche, sociologiche, epistemologiche, deontologiche, e chi più ne ha più ne metta. Le più rilevanti sono anche le più nobili: il desiderio di attaccare l'asino dove vuole il padrone, e la smania di far carriera. Queste motivazioni sono trasversali a molti campi e quindi non esito a immaginare che ne comprenderete immediatamente l'importanza. Certe "cantonate", insomma, sono più apparenti che reali, nel senso che magari, ricordandosi che cosa era scritto nei libri del primo anno, e che cosa insegnano a ECON101, molti colleghi, come abbiamo più volte evidenziato in questo blog, potrebbero (e avrebbero dovuto) fare a meno di consigliare con fastidiosa regolarità la ricetta sbagliata (ad esempio, l'austerità durante uno shock negativo di domanda). Fatto sta che in certe contingenze storiche se non dici quello che devi dire non fai carriera: non ti pubblicano (con me ci hanno provato, come ricorderete), non entri nel network giusto, ecc.

En passant segnalo che questi meccanismi che abbiamo visto tante volte all'opera nella professione economica (fatta di macroeconomisti, microeconomisti, economisti del lavoro...) sono esattamente quelli che vediamo oggi all'opera nella professione medica (fatta di virologi, epidemiologi, immunologi...).

Niente di più, niente di meno.

Ma oltre questa miseria umana, che tutti ci accomuna (non sono umani solo gli economisti e i medici - forse in questo periodo loro lo sono un po' meno degli altri - siamo tutti umani, anzi: umanƏ), oltre questa umana fragilità c'è anche un altro motivo, più "tecnico", che spiega la strana difficoltà di parrocchetti e cacatua nel ritenere in testa le due paroline magiche: domanda e offerta. Questa difficoltà in parte credo dipenda dalla straordinaria rozzezza del modello che tutti noi professionisti utilizziamo per tenere i due pezzi insieme. Oggi voglio spiegarvi com'è fatto questo modello, il modello AS/AD (aggregate supply, aggregate demand), e che cosa, utilizzandolo, gli científicos si aspettano che accadrà in seguito all'aumento dei prezzi dell'energia. Se arriverete in fondo, sarete anche voi degli científicos. La spiegazione che vi darò farà a meno delle formule: a chi vuole sentirsi intelligente suggerisco di rileggersi un canto di Dante. Sarà però indispensabile usare dei grafici. Spiace. D'altra parte, questo è un blog tecnico e nessuno vi obbliga a leggerlo, soprattutto in una settimana in cui ben altre preoccupazioni incombono su tutti noi.

Le unità di misura

Per cominciare, è utile che capire bene quali variabili sono rappresentate dal modello. Non è difficile, sono due:

sull'asse delle ascisse, il volume del prodotto (interno lordo), indicato dalla lettera Y, e su quello delle ordinate il livello dei prezzi, indicato dalla lettera p. 

Prima osservazione: Y è il Pil, non la crescita del Pil (la crescita economica), e p è il livello dei prezzi, non la crescita del livello dei prezzi (l'inflazione). Il modello quindi è statico, il che significa, come vedremo meglio "riempiendo" questa scatola, che il modello più usato dagli economisti non rappresenta le due cose che agli economisti più interessano: la dinamica del prodotto (la crescita) e la dinamica dei prezzi.

Eggnente, fa già piangere così, ma questo è solo il primo gradino della vostra discesa verso l'abisso...

L'offerta di lungo periodo

In economia (micro) la curva di offerta indica quale quantità q di un determinato bene l'imprenditore trova conveniente produrre dato un certo livello dei prezzi. Normalmente all'aumentare del prezzo l'imprenditore è incentivato a produrre di più, e quindi la curva di offerta ha inclinazione positiva, cioè è una cosa di questo tipo, dove a prezzi più alti corrispondono quantità maggiori:

Il modello AS/AD non considera la quantità q di un singolo bene ma l'aggregato Y di tutti i beni prodotti da un determinato Paese, e lo fa ipotizzando che nel lungo periodo l'offerta di beni, intesa come quantità massima di beni che è possibile produrre, dipenda solo dalla tecnologia e dall'offerta di fattori produttivi (capitale e lavoro). L'offerta aggregata di lungo periodo, cioè il potenziale produttivo del Paese, che dipende da tutte queste belle cose (che nel modello non sono rappresentate, cioè sono esogene), di converso non dipende dall'altra cosa che nel modello c'è, ovvero dal livello dei prezzi. In altre parole, la curva di offerta di lungo periodo è fatta così:

Una retta verticale posta al livello (esogeno) del Pil potenziale, che è lo strano oggetto di cui vi ho parlato ad esempio qui e su cui abbiamo tenuto questo convegno. Volendo prendere per buone le stime di questa gigantesca puttanata (scusatemi: tale è e come tale va definita) fornite dal Fmi, per dare un po' di concretezza al grafico, supponendo che Y sia misurato in miliardi di euro, potremmo scrivere:


ovvero: la curva di offerta di lungo periodo nel 2021 è verticale al livello di 1749,17 miliardi di euro, corrispondenti appunto al Pil potenziale (stimato).

A proposito, siccome vi ho detto che non avrei usato formule, allora le uso. Il Fmi non fornisce direttamente il valore del Pil potenziale, ma quello dell'output gap (lo trovate in questo foglio Excel), definito come scarto fra il Pil effettivo e quello potenziale espresso in percentuale del Pil potenziale:


per cui il Pil potenziale può essere ottenuto invertendo la formula:


e con i dati del 2021 ottenete appunto:


cioè secondo il Fmi nel 2021 saremmo 85,78 miliardi al di sotto del nostro potenziale produttivo (io credo lo scarto sia molto più grande, come sapete, ma chiudiamo qui la parentesi).

Qual è il significato di questa curva verticale, cioè "rigida" rispetto al livello dei prezzi? Possiamo leggerla così: nel lungo periodo non importa quale sia il livello di prezzo prevalente, perché il sistema non potrà andare oltre il livello di produzione reso possibile dalle tecnologie, dal numero di lavoratori e dallo stock di capitale fisico (macchine, attrezzature, capannoni, ecc.) disponibili. Ad impossibilia nemo tenetur.

La domanda aggregata

In microeconomia la curva di domanda generalmente ha un'inclinazione negativa, perché riflette il dato dell'esperienza comune a tutti noi che di norma e in media se un bene costa di più tendiamo ad acquistarne di meno (se non altro perché finiamo i soldi). Quindi la curva di domanda microeconomica è una cosa di questo tipo:

e riflette il fatto che quando aumenta il prezzo p di un bene diminuisce la quantità q che desideriamo consumarne. Trasponendo il discorso sul piano macroeconomico, quello che ci interessa rappresentare è la domanda aggregata, cioè, in buona sostanza, il potere di acquisto a disposizione dell'intera collettività nazionale (immaginando un'economia chiusa, senza scambi con l'estero, altrimenti dovremmo considerare anche il potere di acquisto dei cittadini residenti altrove). A differenza dell'offerta aggregata, che non dipende dai prezzi per i motivi su esposti, la domanda aggregata ovviamente dipende dai prezzi in modo inverso: se aumentano i prezzi, diminuisce il potere di acquisto dei saldi monetari a disposizione dei cittadini (consumatori, imprenditori) e quindi la loro spesa (per consumo, investimento) necessariamente dovrà diminuire. La curva di domanda aggregata quindi è una cosa di questo tipo:

dall'andamento vagamente iperbolico (in effetti, la derivazione analitica più semplice produce un ramo di iperbole equilatera, ma non vi annoio anche con questo), a significare che quando i prezzi tendono a infinito (cioè quando si va verso l'alto) la quantità di beni che i residenti possono acquistare tende a zero, mentre se i prezzi tendessero a zero la quantità di beni teoricamente acquistabili tenderebbe a infinito.

Non è così difficile, se ci pensate un attimo...

Assemblaggio: l'equilibrio di lungo periodo

Naturalmente ora da bravi psittacidi dobbiamo mettere insieme la domanda e l'offerta: così facendo individueremo un punto di equilibrio. Viene fuori una cosa di questo tipo:

Il punto E è l'equilibrio. In quel punto il livello dei prezzi (p soprassegnato) è tale da permettere ai residenti di acquistare un livello di prodotto esattamente pari al prodotto potenziale. Se i prezzi fossero più bassi, la domanda sarebbe maggiore del Pil potenziale. Ma siccome il Pil potenziale è, come ricorderete, il livello al quale si può spingere la produzione senza generare aumenti dei prezzi, qualsiasi tentativo di spingere la domanda a destra della barriera della curva di offerta verticale, spingendo i prezzi in basso, farebbe aumentare i prezzi, riportandoci a E. Se i prezzi fossero più alti, la produzione potenziale eccederebbe la domanda, il che spingerebbe i prezzi verso il basso.

Rifletteteci un po' sopra, ma intanto considerate due cose: la prima è che il punto E, punto di equilibrio, in un modello statico è un punto morto. In E non c'è crescita (il prodotto è esattamente uguale al potenziale e lì resta), in E non c'è inflazione (il livello dei prezzi è esattamente quello che permette ai residenti di comprare tutto il prodotto potenziale coi soldi che hanno, e lì resta). Un punto di crescita zero e inflazione zero abbastanza irrealistico.

La seconda cosa è che se nel 2021 fossimo stati in equilibrio di lungo periodo il nostro Pil sarebbe stato 1749,17 miliardi. Invece è stato di 1663,39 miliardi (secondo il Fmi). A prendere per buone queste cifre, si direbbe che nel 2021 non fossimo nel punto di equilibrio di lungo periodo, ma un po' al disotto (e ci mancherebbe anche, visto la sberla che ci siamo presi)! Ora, non entro in come andrebbe rappresentato in questo modello lo shock causato dal COVID (vi anticipo che se vi interessa una spiegazione scolastica chiara è qui ma naturalmente la questione non è semplice, dato che il COVID è un fenomeno complesso per un modello così semplice). Vorrei prima spiegarvi come si rappresenta in questo modello il fatto che il sistema economico possa non essere sempre in una posizione di equilibrio di lungo periodo, una posizione stabile in cui nessuna variabile manifesta una tendenza a spostarsi: lo si fa introducendo la curva di offerta di breve periodo.

Il breve periodo

L'equilibrio di breve periodo nel modello AS/AD (almeno, nelle versioni più "scolastiche" di esso) è situato all'intersezione della curva di domanda aggregata con la curva di offerta aggregata di breve periodo (SRAS, short-run aggregate supply). Come è fatta questa curva? L'ipotesi è che nel breve periodo, cioè a prezzi dati (perché l'aggiustamento dei prezzi richiede tempo e quindi ci proietta nella dimensione del lungo periodo), sia possibile produrre qualsiasi quantità di prodotto. In altre parole, come dicono gli economisti, l'ipotesi è che nel breve periodo l'offerta aggregata sia infinitamente elastica al prezzo (mentre nel lungo è rigida). Ora, detto così suona assurdo, ma questa ipotesi non è altro che la rappresentazione stilizzata di una miriade di situazioni che effettivamente in pratica possono verificarsi. Faccio un esempio: se per qualche motivo la domanda aggregata aumenta, per un po' (aka nel breve periodo) è possibile espandere la produzione aumentando l'utilizzo della capacità produttiva esistente, pagando qualche straordinario, ma senza aumentare i salari e quindi i prezzi. La stessa cosa vale in caso di una riduzione imprevista della domanda, come quelle dovute a un lockdown: si produce di meno, ma allo stesso prezzo.

In termini grafici, questo significa che la SRAS è orizzontale:

Assemblaggio: l'equilibrio di breve periodo

Proviamo a mettere insieme tutti e tre i pezzi. Per come sono fatte, le curve di lungo periodo necessariamente si incontreranno in un punto, e solo in quello (che quindi è, per costruzione, l'equilibrio di lungo periodo). Che tre curve si incontrino nello stesso punto invece richiede un po' più di fortuna.

Siccome siamo científicos, facciamo come gli científicos, cioè facciamo finta di averla, questa fortuna.  Il grafico si presenterebbe così:


In questo caso il punto E sarebbe di equilibrio sia di lungo che di breve periodo, cioè al livello di prezzi p soprassegnato il Pil effettivo coinciderebbe con quello potenziale. Per usare un termine che a qualcuno di voi è noto, questa è una situazione in cui l'output gap è nullo: non c'è inflazione, non occorre fare politiche espansive (altrimenti l'inflazione partirebbe), né politiche restrittive (altrimenti si entrerebbe in deflazione).

Ovviamente questa situazione non è molto realistica, anche se le statistiche del Fmi ci dicono che la raggiungeremo nel 2024 (quando secondo loro l'output gap sarà zero). Possiamo però usarla come conveniente punto di partenza per esaminare gli effetti di un tipico shock di offerta di breve periodo: un aumento esogeno dei prezzi, causato dall'aumento dei costi dell'energia (le famose "bollette"). Che cosa succede se le "bollette" aumentano del 50% (come sta accadendo)? Il modello che cosa ci dice che accadrà? E quindi gli científicos che cosa pensano che accadrà?

Pil e bollette

Consideriamo intanto che l'aumento delle "bollette" non è uno shock di offerta di lungo periodo: non modifica né la tecnologia, né la forza lavoro disponibile, né la quantità di macchinari disponibili. La curva AS quindi non si sposterà. Non è nemmeno uno shock di domanda: l'aumento dei prezzi è esogeno rispetto alla domanda, non siamo noi ad averli tirati su in un inverno così caldo (a Capodanno ero a Saracinesco a prendere il sole in maglietta 908 metri sopra il livello del mare, cosa non ovvia da quelle parti...). Non si sposterà nemmeno la curva AD. Nel modello l'aumento "delle bollette" determina uno spostamento verso l'alto (cioè verso prezzi più alti) della curva di offerta di breve periodo.

Succede cioè una cosa così:


dove, per facilitare (spero) la vostra lettura ho aggiunto qualche frecciona:

E quindi? E quindi che cosa si aspettano che succederà i nostri científicos in seguito all'aumento dei costi dell'energia? Semplice: nel loro modello la curva di offerta di breve periodo SRAS si sposterà verso l'alto in SRAS', semplicemente perché l'aumento del costo dell'energia farà aumentare i prezzi di ogni bene e servizio. Il livello generale dei prezzi aumenterà quindi fino a p', cioè ci sarà inflazione (lungo il tragitto da p a p'). Conseguentemente il nuovo equilibrio non sarà più in E. La curva di offerta di breve periodo intersecherà la curva di domanda in E', in corrispondenza di un livello di Pil più basso, Y', cioè ci sarà recessione (lungo il tragitto da Y soprassegnato a Y').

Uno shock di offerta di questo tipo provoca quindi simultaneamente due cose che a nessuno piacciono molto, almeno non in questa combinazione: inflazione (cresce p) e recessione (cala Y). L'inflazione, come saprete, c'è già. La recessione va interpretata. In questo modello molto semplice assistiamo a un calo del livello del Pil. In effetti, però, il mondo è più complicato. In questo momento siamo ancora in una fase di rimbalzo dopo la sberla del 2020-2021, per il 2022 si parla di una crescita del 4%. Ecco, diciamo che magari a conti fatti nel 2022 la crescita potrebbe non essere del 4%, ma inferiore, con tutto quello che ne consegue ad esempio per la sostenibilità del debito. Del resto, abbiamo già visto che il weekly tracker dell'OCSE dimostra qualche segno di affaticamento, quindi: sta già succedendo.

E gli científicos lo sanno.

La morale della favola

Ora è veramente tardi, devo avviarmi a concludere con la morale della favola, che è questa:

L'intervista a Borghi oggi sulla Verità (a proposito: vi siete abbonati?) spicca per contenuti e per corredo iconografico. La foto scelta riassume perfettamente la morale della favola, che è più o meno questa: quando la SRAS slitta verso l'alto, se sei uno científico vorrai stare ovunque, tranne che al Governo.

Se sono riuscito a farvi capire perché, ne sono lieto.

Se non ci sono riuscito, sono qui per rispondere.

Buenas noches!

martedì 9 aprile 2019

The awanagana approach to monetary theory and policy (chapter 2)

(...la settimana è iniziata in salita. Approfitto di un'oretta di pausa in aeroporto, di ritorno dalla Morte Nera, per aggiungere un'altra pennellata al quadro abbozzato nel post precedente. Poi sarà il decreto Brexit: audizioni, emendamenti, ecc. Non so quando potrò riprendere il tema, che è più importante di quanto l'umorismo involontario di chi ce lo ha proposto possa lasciar supporre. Direi che è il tema. La genesi dell'inflazione è tema politico per eccellenza, perché incide direttamente sulla distribuzione del reddito e della ricchezza. Un tema un po' troppo serio per essere gestito in modalità awanagana su Twitter, ne converrete. Allora, prima di andare avanti, vediamo un po' meglio come stanno le cose accettando la metrica insensata del nostro gentile interlocutore: la correlazione fra tasso di crescita della massa monetaria e tasso di crescita di un indice dei prezzi...)

Nel primo capitolo abbiamo visto che il metodo usato dagli economisti meno raffinati (che non vuol dire più cialtroni) per dimostrare che la moneta causa i prezzi, ovvero la correlazione campionaria semplice fra i tassi di crescita della massa monetaria e dei prezzi, presenta una ovvia debolezza: questo coefficiente di correlazione è una statistica intrinsecamente fragile, perché è molto influenzabile da osservazioni estreme (outliers). Questa critica è preliminare rispetto a una critica più radicale, che faremo nel prossimo capitolo: correlazione non è causazione (ci tornerò dopo).

Prima di andare avanti, però, vorrei rafforzare il mio argomento facendovi vedere che cosa succede alla correlazione campionaria se winsorizziamo il campione. "Winsorizzare? E che d'è?", si chiederanno i miei 20 (mila) lettori... (perché il mondo è ingiusto: condanna i seguaci del mercato e del merito a vedere che il mercato premia me e castiga loro, che ritengono di avere tanto merito...).

Bè, amici, non so come dirvelo... Io sono sì un politico che sa fare il politico (ascolto tutti con rispetto, cosa che a Essex devono ancora imparare a fare, cerco la mediazione, coinvolgo tutta la maggioranza, valorizzo le opposizioni, evito incidenti inutili col governo, riferisco ai miei superiori, ecc.), ma sono anche un tecnico. Di statistica ne ho fatta e studiata tanta, e con dati veri, quindi mi sono dovuto confrontare spesso con problemi pratici, come è appunto quello della gestione degli outliers. Ora, non accusatemi di essere anch'io un awanagana: se è del tutto superfluo dire "E' tuo modo di dirmi che nonneutrality of money and growth effects of countercyclical fiscal policy sono ipotesi assurde?", perché si può tranquillamente dire: "è il tuo modo per dirmi che la non neutralità della moneta e gli effetti sulla crescita di politiche anticicliche sono ipotesi assurde?", winsorizzare si può dire solo così: uinsorizzare.

Voglio essere preciso, perché i Kindersoldaten della moneta merce, avendo visto che qui c'è pane per i loro denti, si trasformeranno in precisazionisti, previa visita al coautore che sa la statistica. Qui abbiamo a che fare con una distribuzione fortemente asimmetrica (di fatto, ci sono solo outliers positivi), quindi la metodologia standard di rimozione degli outliers non avrebbe molto senso. Semplicemente, desidero farvi vedere cosa succede se invece di tutti i paesi per i quali i World Development Indicators ci forniscono dati, ci conteniamo considerando solo quelli che hanno storicamente manifestato un processo inflattivo in media "normale". Per capirci, quelli che nel lungo periodo hanno avuto un tasso di crescita medio della massa monetaria nominale e dell'indice dei prezzi al consumo contenuti al di sotto del 20%.

Succede questo:


Come vedete, vicino all'origine la nuvola appare molto più dispersa. Il coefficiente di determinazione della retta interpolante scende a 0.26 e la correlazione semplice scende a 0.51 (è comunque sempre positiva e statisticamente significativa). Diciamo che la vita vera sembra un po' diversa da una successione di punti allineati lungo quella che in un altro ambito definimmo la legge di Travaglio (non so se ve la ricordate). Tenete presente che vale il solito caveat: queste statistiche sono molto rough. I punti rappresentano medie prese sul perodo 1960-2016, e ovviamente in alcuni casi mancano dati, in altri il campione in cui viene osservato l'indice dei prezzi non è esattamente allineato con quello sul quale sono disponibili i dati dello stock di moneta, ecc. Tuttavia, questo vale soprattutto per i paesi patologici, per gli outliers: se l'iperinflazione consegue a un evento bellico, è anche probabile che nelle statistiche ci siano "buchi". Sotto i bombardamenti la gente ha di meglio da fare che rispondere ai questionari degli istituti "domestici" di statistica (unsurprisingly enough). Nei paesi con un processo inflattivo "normale" il flusso di dati è molto più regolare, e comunque i dati ve li ho forniti nel post precedente: non escludo che con un po' di pulizia e soprattutto con molto cherry picking si possano far saltar fuori correlazioni più impressionanti.

Correlazioni di princisbecco, però, per due motivi: il primo è che anche in questo scatter stiamo mischiando la lana con la seta (che cosa abbia a che fare la Norvegia con lo Yemen mi andrebbe spiegato bene, ma molto bene...), e il secondo è che "endogenità della moneta" significa che invece di essere la moneta a causare i prezzi, potrebbero tranquillamente essere i prezzi a causare la moneta. Voi, che avete letto L'Italia può farcela, sapete benissimo come ciò potrebbe accadere (se lo avete dimenticato, rileggetevi il paragrafo Moneta e inflazione in pratica, alle pagine 132 e seguenti, in particolare pagina 138).

Per concludere, visto che abbiamo citato lo Yemen, questo paese in effetti una cosa particolare ce l'ha: è l'unico fra quelli inseriti nel campione ristretto in cui lo scarto fra tasso di crescita della massa monetaria e tasso di inflazione sia inferiore a uno. In tutti gli altri i due tassi sono più distanti (e in media la crescita della massa monetaria è maggiore della crescita dei prezzi). Può essere utile andare a vedere come vanno le cose in questo paese così allineato al modello concettuale dei Kindersoldaten, esaminando i dati nel time domain, cioè visualizzando inflazione e crescita della massa monetaria anno per anno, nel periodo in cui i dati sono disponibili (dal 1991):


Eccovi serviti! Notate nulla? Forse no, ma non è colpa vostra: non siete del mestiere, non siete cresciuti come me a pane e dati, e questo vi rende molto simili al nostro amico awanagana (che però ha su di voi il vantaggio di avere due paper top ten). Bene, vi svelo l'arcano. Si vede che in Yemen c'è stato un problemino nel 1995, giusto? Se non ve lo ricordate, potete recuperare qui: una simpatica guerra civile che, come simpaticamente accade, ha generato uno spike nei tassi di inflazione e offerta di moneta (se devo spiegarvi perché siete lettori del 24 Ore). Quindi anche qui c'è stato un visibile outlier, determinato da una contingenza storica.

Ora: il tasso di correlazione su tutto il campione è pari a 0.57: positivo e significativo. Se invece escludiamo l'evento bellico e calcoliamo la correlazione dal 1997 in poi, il tasso (si vede a occhio, ma per chi come voi è inesperto e per chi come awanagana vaga nell'iperuranio occorrerà il numeretto) è -0.33 (trovate tutto nel foglio linkato al post precedente).

Cosa ne dovremmo concludere? Che quando non ci sono guerre l'espansione di massa monetaria causa deflazione? Bè, se ci guardiamo intorno questo modello concettuale sembra decisamente più plausibile della "legge di Travaglio" applicata all'inflazione (cioè: un punto di crescita della moneta si traduce in un punto di inflazione...). Ma ovviamente le cose non stanno così: semplicemente, il mondo è un po' più complicato di come ce lo vuol far sembrare chi mette nelle stesse summary statistics il paese più povero e quello più ricco del mondo.

Ci sono più cose fra moneta e prezzi, Daniele, di quante ce ne siano nella tua matematica. So che non ho bisogno di dirti che è una parafrasi... o almeno spero di non dovertelo dire!

Stay good (stammi bene) e cortesemente aspetta il terzo capitolo: la ciccia è lì...

martedì 6 dicembre 2016

La semplice economia del referendum

Chicco Testa, dopo aver detto che bisognava votare sì (immagino per non votare come quei razzisti dei leghisti), a spoglio ultimato ha implicitamente detto se avete votato no è perché siete terroni:


(salvo poi cancellare il tweet, da vero Riccardo Cuor di Leone da Tastiera; ma ci ha pensato un regazzetto sveglio...).

Rettifica: mi dicono che il tweet è ancora lì, oggetto di esegesi alquanto interessanti. Se vi va, andate a vedere. Grim è stato bloccato...

D'altra parte, si sa, è del piddino non solo il sapere di sapere, ma anche il ritenersi legibus solutus: quello che detto da altri sarebbe hate speech, detto da lui è contenuta espressione di una giusta passione civile, quello che detto da altri sarebbe insinuazione razzista, detto da lui è fine analisi sociologica.

Ne propongo una alternativa, che mi arriva da una persona familiar with the matter e che stimo molto. A me risulta che abbiano votato no i (giovani) disoccupati, e questo è anche quello che dicono i dati:

Mi sembra un ottimo esempio della differenza fra correlazione e causazione. Indubbiamente il "no" ha prevalso al sud, ma il problema non è etnico: direi piuttosto che è macroeconomico. Quanto due variabili y (il voto) e x (la terronitas) si muovono insieme, la colpa potrebbe essere di una terza variabile z (la disoccupazione). Questo, almeno, era scritto nel manuale dove studiai e col quale insegnai econometria.

Stando così le cose, mi sembra evidente che il referendum, come ho sempre detto, è stato sulla Bce (che ha perso), piuttosto che su Renzi (che non ha vinto). Prima che qualche altro intellettuale organico si addentri in categorie che non gli appartengono, magari dicendo che la mia analisi non vale niente, perché l'euro è solo una moneta e se al sud non lavorano è perché non hanno voglia di lavorare (o consimili analisi da bar), quindi è la terronitas a causare la disoccupazione (e il conseguente voto "di protesta"), mi affretto a far notare che il disastro del Mezzogiorno è sì endemico, e se ne potrebbe parlare a lungo, ma certamente è stato aggravato dalle politiche di austerità prese in nome dell'Europa. Lo si vede se si analizzano gli indici del Pil delle quattro macroregioni italiane (prendendo come base il 1995, primo anno per il quale i dati sono disponibili sul database del'Istat):


Ci siamo? Fino alla crisi i tassi di crescita erano relativamente omogenei. Poi, con lo shock del 2008, i tracciati si discostano: il Nord perde di più, ma recupera anche di più. Sud e Isole perdono di meno, ma non recuperano, e dall'arrivo di Mario A. Monti (dove A. sta per "alriparodelprocessoelettorale"), si vede bene come il tracciato del loro Pil diverga verso il basso da quello di Nord e Centro, che invece blandamente recuperano.

Occorre altro?

Sì.

Occorrerebbe che chi si pronuncia su temi economici sapesse l'economia, e magari, se vuole proprio parlare della nostra crisi (cosa che nessun medico gli prescrive), prima studiasse la teoria delle aree valutarie ottimali. Nei suoi progressi recenti questa teoria fornisce mille e un motivo per il quale una moneta unica favorisce la divergenza economica fra paesi e aree partecipanti (non ci torno: chi mi segue lo sa, e chi vuole saperlo mi segua).

Quando poi questa divergenza economica fatalmente si traduce in divergenza politica, sta a ognuno reagire secondo le proprie capacità: ci sarà chi profferirà altezzose oscenità razziste, e ci sarà chi umilmente fornirà dati.

Il tempo è galantuomo (ma è anche poco).

giovedì 10 marzo 2016

ITAZUBI 2016: euro ed emigrazione (pardon: mobilità del lavoro)


(...ricevo da un lettore qui souhaite rester anonyme questa lettera. Segue breve commento per gli idioti di Schengen...)

Gentile Professore,
sono uno dei lettori presenti lo scorso XX/YYYY a Giovinia all'incontro con Goebbels; la ringrazio perché senza il suo lavoro avrei considerato quanto in oggetto semplicemente un "programma retribuito di studio e lavoro in Germania" finanziato dalle benevole istituzioni europee per i nostri giovani Relitti & Puzzoni.
Infatti, qualora non lo conoscesse, le segnalo che sotto il nome da manga giapponese si cela questo progetto:

https://www.thejobofmylife.de/de/home.html

che a Giovinia, dove la disoccupazione giovanile è altissima, ci è stato spiegato da questa "'Agenzia" pagata da fondi UE:

https://www.bridge4mobility.com/it/

come nei prospettini che in Furore di Steinbeck illudevano i poveracci dell'Oklahoma in fuga verso la terra promessa (quella almeno era la California) al giovane italiano bramoso di futuro spiegano bene come stanno le cose:

https://www.bridge4mobility.com/it/la-disoccupazione-giovanile-in-germania-e-la-piu-bassa-dell-unione-europea/

e cosa deve fare il giovane medesimo "PERCHE' L'EUROPA ne ha bisogno":

https://www.bridge4mobility.com/it/b4m-il-ponte-per-la-mobilita-lavorativa-in-europa/

alcune perle per quanti sono attenti ai rapporti tra lingua e potere ogni tanto ospiti su Goofynomics si trovan qui:

https://www.bridge4mobility.com/it/corsi-di-tedesco/
ancora grazie e saluti,
Anonimo Italiano

(...solo una considerazione. Qualche imbecille, sempre in eccesso di offerta, dirà: "Vedi come sono bravi i teteschi, come si organizzano!". Le cose stanno in modo diverso. I tedeschi sono bravi, come noi. Le loro élite un po' meno. Il loro capitalismo sappiamo come funziona, ha un'intrinseca deriva imperialistica - sopra la media degli altri capitalismi - che porta la Germania regolarmente a perdere guerre mondiali con grande dispendio di vite umane. Ne conseguono crisi demografiche delle quali abbiamo parlato. La Germagna non è "più brava". La Germagna ha più bisogno di braccia di quanto ne abbiamo noi, e si organizza. Lo fa gestendo come sappiamo il problema umanitario amplificato dalla Turchia, e lo fa promuovendo una emigrazione selettiva dai paesi in crisi, cioè prendendosi i giovani migliori, cioè compromettendo alle radici la possibilità di ripresa di questi paesi.

Per questo chi dice che "in fondo Schengen non era una cattiva idea", prima di essere un neoclassico (perché implicitamente sostiene l'idea che i movimenti di fattori produttivi abbiano una funzione riequilibrante del sistema economico), è un cretino (peraltro, se si atteggia a intellettuale "de sinistra", dimostra di essere cretino per il semplice fatto di essere neoclassico "a sua insaputa", come la buonanima di Scajola). La cretineria deriva dal non voler capire quello che ho detto in tante circostanze, ovvero che in un'area economicamente integrata ma culturalmente disintegrata (cioè caratterizzata da rilevanti barriere linguistiche e culturali) il movimento del fattore lavoro ha necessariamente effetti avversi per i paesi più deboli, perché solo i più culturalmente attrezzati - e quindi produttivi - possono muoversi in cerca di lavoro da questi paesi verso i paesi egemoni.

Non è nazionalismo. Semplicemente, è letteratura scientifica. Qui una breve bibliografia (per la quale ringrazio Christian Mongeau):


Akkoyunlu and Vickerman (2001) “Migration and the Efficiency of European Labour Markets”

"Regional differences in skill or education may be self-perpetuating because higher skilled and better educated individuals are the most likely to migrate out of the depressed regions"


Fatas, A. (1998) “Intranational labor migration, business cycles and growth”, Insead Working Paper, 1998/76.

“Migration of high-skilled and qualified workers has remained much more stable than the migration of manual low-skilled workers, which has sharply fallen in the last 20 years. In some European regions, or countries, this is a source of concern because migration will then work to increase regional disparities instead of diminishing them.”


Ugo Fratesi & Massimiliano Riggi, 2004. "Migration and Regional Disparities: the Role of Skill Biased Flows," Urban/Regional 0407004, EconWPA.
"We identify and model two complementary mechanisms for skill biased migration flows to take place. The first one resides in the way wages are set. If, in fact, the most skilled workers are not paid their productivity because of wage compression, they will have an incentive to move towards regions with a more dispersed wage scheme. The second mechanism dwells in the existence of some regional specific immobile assets, which make workers di®erently productive in different regions; this happens to a larger extent for those endowed with highest skills, which will therefore be more likely to overcome the mobility costs. Hence a Kaldor-type cumulative process bearing persistent regional disparities is set up."


Holland, D. and Paluchowski, P. (2013) “Geographical labour mobility in the context of the crisis”, NIESR.
“Limited evidence suggests that the higher skilled mobile population within the EU has increasingly located within the Core economies, at the expense of the Periphery.”

...e perfino quel pezzo da novanta del nostro Barry, quello che nel 1993 l'aveva detto chiaro che i costi del progetto superavano ampiamenti gli esigui vantaggi, oggi ci dice che:

"This brain drain can have a permanent negative effect on the productive potential of the sending economies. In turn, that negative productivity effect can have a reinforcing impact on competitiveness and unemployment in the adversely affected regions (Brezzi and Piancentini 2010). In addition, the outmigration of the most skilled can weaken the incentive for the adversely affected regions to invest in skills and training, with further negative implications for their competitiveness.” 


Chiaro? Così evito di querelare qualche cretino più cretino della media che magari mi dà del nazista perché affermo l'ovvio (tutto già successo in quella fogna a cielo aperto che è Twitter).

Ultima considerazione: cosa rende così necessaria la mobilità? Perché Maastricht rende necessario Schengen?

Voi lo sapete, ma repetita juvant. I giovani migliori, cioè quelli che possono, devono lasciare i paesi in crisi per il semplice motivo che non c'è lavoro. E il lavoro manca perché creare disoccupazione tramite l'austerità e la "flessibilità" del mercato del lavoro è l'unico modo per far scendere i salari. E i salari devono scendere, nei paesi più deboli (quindi più poveri) perché in assenza di aggiustamento del cambio questo è l'unico modo per riportare i conti con l'estero a posto. Il legame fra Schengen (cioè la mobilità del lavoro) e Maastricht (cioè la mobilità del capitale) è tutto qui.

Schengen, sostanzialmente, è la vaselina: serve a far sì che quelli un po' migliori - e quindi potenzialmente più pericolosi, perché un po' più capaci di rendersi conto di cosa sta succedendo - possano trovare una loro nicchia nella quale accontentarsi. Lubrifica le distorsioni indotte da Maastricht. Ma, nel facilitare l'aggiustamento "neoclassico" via mobilità dei fattori, in realtà Schengen amplifica le divergenze strutturali fra Nord e Sud in una spirale distruttiva. Più giovani abbandonano il Sud, più la produttività del Sud diminuisce, e più sarà necessario far leva sulla deflazione salariale e solo su quella per recuperare competitività, quindi ci vorrà più disoccupazione, e quindi più giovani abbandoneranno il Sud.

E tutto questo perché? Per non voler fare quello che 173 stati sovrani al mondo fanno: avere una propria valuta che funga da ammortizzatore degli shock esterni, costringendosi così a utilizzare come ammortizzatore la disoccupazione, cosa che tanto limpidamente Dornbusch ci aveva detto, prendendosi gioco dei porci fottuti populisti per i quali l'euro sarebbe stato una panacea!

Il riflesso pavloviano lo conoscete, no? "Eh, ma Dornbusch, signora mia, era tanto tanto neoclassico! Timeo Danaos et dona ferentes..."

Bravi, intellettuali di sinistra: e allora voi fate i marxisti, o i keynesiani, continuando a sostenere un sistema che si basa sulla logica dell'aggiustamento neoclassico via mobilità dei fattori, quella appena descritta. Continuate insomma a difendere Schengen, che non capite, perché non capite Maastricht, che non capite perché non volete capirlo, e che non volete capire perché vi brucia ammettere la vostra cretinaggine o il vostro tradimento.

Tranquilli: la merda sta salendo. Vi auguro una serena fine prima che arrivi a voi, perché quando sarà arrivata, temo, ahimè, che i vostri figli vi chiuderanno gli occhi non con una lacrima, ma con una bestemmia. Son cose brutte, che non si vorrebbe succedessero, ma che la hybris rende periodicamente inevitabili...)