(dopo un "Che fare?" col punto interrogativo, per i tanti Lenin de noantri, che si affannano a fare "qualcosa", che poi significa qualsiasi cosa, che poi significa, anche se non lo sapete, anche se non ve ne rendete conto, anche se prima non lo ammetterete mai, portare l'acqua con le orecchie a chi cerca la mediazione con Bersy - o con la Finocchiaro - salvo poi venirmi a dire "ce l'avevi detto" - se potessi raccontarvele tutte! - bene: dopo il "Che fare" col punto interrogativo, segue un "che fare" col punto fermo. Ancora una volta: se ve lo dico io non lo capite. Allora vediamo se lo capite quando lo dite voi! Questo, del resto, non è esattamente il "mio" blog. Io tengo fuori la monnezza, ma la trasmissione in fondo la fate voi, ed è giusto che sia così...)
Jorg der Krampus ha lasciato un nuovo commento sul tuo post "Che fare?":
Io aspetterò il 'big blast' vagando con gli sci o senza sulle montagne della mia amata Heimat.
Nel
tempo libero pratico da tempo la caccia vagante, nel senso che quando
incoccio in qualcuno cui i media di regime non sono ancora riusciti ad
ossificare l'encefalo cerco di agganciarlo, e se funziona comincio a
raccontargli la rava e la fava.
La mia tecnica è semplice. Non
parto mai in tromba annunciando il Verbo, anzi, stimolo sempre
l'interlocutore ad aprire il discorso con un pretesto qualsiasi, e poi
valuto la situazione.
Esempio: 20 dicembre 2012. Passo a prendere
due amici con i quali vado a sciare da una vita. Saliamo veloci verso
Karerpass, e strada facendo dico qualcosa sulle nuove gomme da neve che
ho appena montato. Accidenti, mi dice uno dei due, va davvero bene la
tua macchina (è una Mercedes Serie C Kompressor). Sì, dico io, ma sono
stato uno stronzo a comprarla. Oh bella, e perché mai, dice lui. E'
fatta.
Comincio a parlargli di importazioni, di debito estero, del ciclo di Frenkel e via di seguito, tranquillamente, senza strafare.
L'altro fa una domanda, poi un'altra ancora, ed intanto siamo arrivati.
A colazione ne parliamo ancora un po', e facciamo lo stesso sulla via del ritorno.
Durante le feste ci incontriamo più volte, ci sono altri amici e qualcun altro si avvicina.
Qualcuno è interessato, ed il business si allarga.
Ho
notato una cosa curiosa. Le persone più acculturate arrivano alle
conclusioni più in fretta, ma sono spesso riluttanti a buttare a mare le
loro convinzioni, ed a volte rimangono un po' freddine.
Le persone
meno istruite ci mettono più tempo a comprendere i meccanismi della
truffa, ma se hai la pazienza di accompagnarle senza forzature poi si
fidano, e quando hanno capito il bi e il ba si incazzano come bestie.
Sono loro che mi danno le maggiori soddisfazioni, e mi spingono a continuare.
(ecco, hai capito qual è il problema: la cultura. Cioè, per esser più precisi, non la cultura, quella sarebbe la soluzione. Ma l'idea che il piddino ha di essere acculturato. Ah, quanti danni fa, quella fottuta idea! Il piddino più piddino che io abbia mai conosciuto - per colpa di rockapasso - era uno che leggeva veramente tutto. Sai, a scuola ti insegnano a leggere, e quindi, come dire, tu pensi di saper leggere, e in effetti sai leggere, ma mi spieghi come fai a leggere Wittgenstein se sei laureato in economia e commercio? Diciamo che è come leggere Sraffa se sei laureato in filosofia. Ma non ci sono cazzi: il piddino sa leggere, legge, quindi è colto (pensa lui), e quindi sa di sapere. Oh, la coscienza di sapere! Quanti delitti si commettono in suo nome. Il tempo è poco: dedichiamoci a chi ci ascolta. Per gli altri c'è la pattumiera della SStoria. Ottima e sintetica spiegazione del "Che fare", grazie Jorg! Del resto, se andate indietro nel blog, questa non è la prima, e certo non sarà l'ultima. Allora perché continuate a chiederlo? Ah, perché per "che fare" intendete "che votare"? Ma è semplice!)
mercoledì 16 gennaio 2013


Segare il ramo
(l'ho detto miliardi di volte, ma siccome evidentemente non viene capito, e non saprei dirlo meglio, ve lo dico come lo dice porter)
Lei o gli altri non farà differenza. Dopo avere raccontato per anni ai tedeschi che:
- ogni colpa della crisi è altrui
- che i tedeschi sono "virtuosi"
- che gli altri paesi "cicale"hanno vissuto "al di sopra delle loro possibilità" alle spalle della Germania
- che gli altri paesi devono diventare "virtuosi" come la Germania per risolvere i loro problemi
- che non chiederanno mai ai tedeschi di "pagare" per i paesi "cicala"
nessuno può più cambiare la traiettoria della "locomotiva" che hanno lanciato in corsa, a maggior ragione perchè dovrebbero raccontare verità scomode. Il lavaggio del cervello non ha funzionato solo da noi, anzi, per le virtù teutoniche che ci raccontano forse ha funzionato meglio proprio da loro... meglio continuare a mentire... e noi lo sappiamo bene, solo il debito è una colpa, per i tedeschi.
Del resto c'è una certa dimestichezza con lo scaricare le colpe sugli "altri", la storia della "pugnalata alle spalle" insegna....... e piuttosto che riconoscere i propri errori, meglio la mistica del Götterdämmerung.
Osserva Silco
Silco15 gennaio 2013 17:47
Se alle elezioni tedesche vincera di nuovo la culona allora saremo veramente nella Merkel fino al collo.
Risponde Porter
porter ha lasciato un nuovo commento sul tuo post
Lei o gli altri non farà differenza. Dopo avere raccontato per anni ai tedeschi che:
- ogni colpa della crisi è altrui
- che i tedeschi sono "virtuosi"
- che gli altri paesi "cicale"hanno vissuto "al di sopra delle loro possibilità" alle spalle della Germania
- che gli altri paesi devono diventare "virtuosi" come la Germania per risolvere i loro problemi
- che non chiederanno mai ai tedeschi di "pagare" per i paesi "cicala"
nessuno può più cambiare la traiettoria della "locomotiva" che hanno lanciato in corsa, a maggior ragione perchè dovrebbero raccontare verità scomode. Il lavaggio del cervello non ha funzionato solo da noi, anzi, per le virtù teutoniche che ci raccontano forse ha funzionato meglio proprio da loro... meglio continuare a mentire... e noi lo sappiamo bene, solo il debito è una colpa, per i tedeschi.
Del resto c'è una certa dimestichezza con lo scaricare le colpe sugli "altri", la storia della "pugnalata alle spalle" insegna....... e piuttosto che riconoscere i propri errori, meglio la mistica del Götterdämmerung.
Concludo io
Ecco: se non lo avete capito finché ve lo dicevo io, va anche bene. Ma mi sembra che come lo ha detto porter non si possa non capirlo. E questo lo dedico a tutti quegli imbecilli, o incoscienti, o conniventi, di "sinistra" che si aspettano mirabilia dall'alba della socialdemocrazia europea. I nomi non li faccio, non per carità di patria, ma perché li sapete. In Inferno nulla est redemptio. Non esiste un euro politicamente sostenibile, e non esiste perché gli apprendisti stregoni del Nord hanno mentito ai loro elettori, che stavano sfruttando. Storia vecchia, sempre la stessa, impossibile da capire per alcuni, e vorrei tanto sapere perché (ma anche no).
martedì 15 gennaio 2013
Quod erat demonstrandum 17: la virtuosa Tedeschia
KappaRar su Twitter mi segnala un simpatico articolo del Volkischer Beobachter salmonato, come lo chiama il nostro porter.
Da suggerire ai simpatici traditori che ce l'hanno menata con il fatto che la Germania esporta in Ciiiiiina, e anche agli espertoni dalla visione geopolitica (ma non storica) per i quali "la Germania è fuuuurba, non segherà il ramo sul quale è tagliata" (come da noi anticipato ad agosto 2011). Come se in una nazione le decisioni le prendesse un unico agente razionale! Questi devono ancora passare dalla teoria normativa a quella positiva, ma lasciamo perdere...
Comunque, per allietare la vostra lettura, fornisco qualche informazione di contorno. Nel settembre 2011 il Fmi prevedeva per la Germania una crescita all'1.3% nel 2012. Ora sappiamo che la crescita effettiva tedesca è stata la metà di quella prevista. Per la Cina prevedeva il 9%. Nell'ottobre 2012 rivedeva all'8%. Un po' di meno, certo, e non abbiamo ancora il dato definitivo, ma certo non la metà! Quali fossero le previsioni e quali i risultati da noi ve l'ho già fatto vedere.
Allora la domandina è: ma secondo voi, il risultato della Germania dipende dal fatto che la Cina (forse) è cresciuta un punto in meno del previsto (da 9 a 8), o che noi siamo cresciuti tre punti in meno del previsto (da 0.7 a -2.5, a spanna)?
Ecco: questo vorrei che capissero i traditori del nostro interesse nazionale. Il modello mercantilistico tedesco non va bene non perché è tedesco, ma perché non funziona. Questo non è nazionalismo, è razionalità.
lunedì 14 gennaio 2013
Show must go on
Ar Palla (TM)
Quelques heures
plus tard, Françoise put une dernière fois et sans les faire souffrir peigner
ces beaux cheveux qui grisonnaient seulement et jusqu’ici avaient semblé être
moins âgés qu’elle. Mais maintenant, au contraire, ils étaient seuls à imposer
la couronne de la vieillesse sur le visage redevenu jeune d’où avaient disparu
les rides, les contractions, les empâtements, les tensions, les fléchissements
que, depuis tant d’années, lui avait ajoutés la souffrance. Comme au temps
lointain où ses parents lui avaient choisi un époux, elle avait les traits
délicatement tracés par la pureté et la soumission, les joues brillantes d’une
chaste espérance, d’un rêve de bonheur, même d’une innocente gaieté, que les
années avaient peu à peu détruits. La vie en se retirant venait d’emporter les
désillusions de la vie. Un sourire semblait posé sur les lèvres de ma
grand’mère. Sur ce lit funèbre, la mort, comme le sculpteur du moyen âge,
l’avait couchée sous l’apparence d’une jeune fille.
A Rockapasso
Enfin il fut
devant le Ver Meer, qu’il se rappelait plus éclatant, plus différent de tout ce
qu’il connaissait, mais où, grâce à l’article du critique, il remarqua pour la
première fois des petits personnages en bleu, que le sable était rose, et enfin
la précieuse matière du tout petit pan de mur jaune. Ses étourdissements
augmentaient ; il attachait son regard, comme un enfant à un papillon jaune
qu’il veut saisir, au précieux petit pan de mur. « C’est ainsi que j’aurais dû
écrire, disait-il. Mes derniers livres sont trop secs, il aurait fallu passer
plusieurs couches de couleur, rendre ma phrase en elle-même précieuse, comme ce
petit pan de mur jaune. » Cependant la gravité de ses étourdissements ne lui échappait
pas. Dans une céleste balance lui apparaissait, chargeant l’un des plateaux, sa
propre vie, tandis que l’autre contenait le petit pan de mur si bien peint en
jaune. Il sentait qu’il avait imprudemment donné le premier pour le second. «
Je ne voudrais pourtant pas, se disait-il, être pour les journaux du soir le
fait divers de cette exposition. »
Il se répétait :
« Petit pan de mur jaune avec un auvent, petit pan de mur jaune. » Cependant il
s’abattit sur un canapé circulaire ; aussi brusquement il cessa de penser que
sa vie était en jeu et, revenant à l’optimisme, se dit : « C’est une simple
indigestion que m’ont donnée ces pommes de terre pas assez cuites, ce n’est
rien. » Un nouveau coup l’abattit, il roula du canapé par terre, où accoururent
tous les visiteurs et gardiens. Il était mort. Mort à jamais ? Qui peut le dire
? Certes, les expériences spirites, pas plus que les dogmes religieux,
n’apportent la preuve que l’âme subsiste. Ce qu’on peut dire, c’est que tout se
passe dans notre vie comme si nous y entrions avec le faix d’obligations
contractées dans une vie antérieure ; il n’y a aucune raison, dans nos
conditions de vie sur cette terre, pour que nous nous croyions obligés à faire
le bien, à être délicats, même à être polis, ni pour l’artiste cultivé à ce
qu’il se croie obligé de recommencer vingt fois un morceau dont l’admiration
qu’il excitera importera peu à son corps mangé par les vers, comme le pan de
mur jaune que peignit avec tant de science et de raffinement un artiste à
jamais inconnu, à peine identifié sous le nom de Ver Meer. Toutes ces
obligations, qui n’ont pas leur sanction dans la vie présente, semblent
appartenir à un monde différent, fondé sur la bonté, le scrupule, le sacrifice,
un monde entièrement différent de celui-ci, et dont nous sortons pour naître à
cette terre, avant peut-être d’y retourner revivre sous l’empire de ces lois
inconnues auxquelles nous avons obéi parce que nous en portions l’enseignement
en nous, sans savoir qui les y avait tracées — ces lois dont tout travail
profond de l’intelligence nous rapproche et qui sont invisibles seulement — et
encore ! — pour les sots. De sorte que l’idée que Bergotte n’était pas mort à
jamais est sans invraisemblance.
Ar cavajerenero
—Eh bien! vous ne dites pas si vous viendrez en Italie avec nous?
—Madame, je crois bien que ce ne sera pas possible.
—Eh bien, Mme de Montmorency a plus de chance. Vous avez été avec elle à Venise et à Vicence. Elle m'a dit qu'avec vous on voyait des choses qu'on ne verrait jamais sans ça, dont personne n'a jamais parlé, que vous lui avez montré des choses inouïes, et même, dans les choses connues, qu'elle a pu comprendre des détails devant qui, sans vous, elle aurait passé vingt fois sans jamais les remarquer. Décidément elle a été plus favorisée que nous... Vous prendrez l'immense enveloppe des photographies de M. Swann, dit-elle au domestique, et vous irez la déposer, cornée de ma part, ce soir à dix heures et demie, chez Mme la comtesse Molé. Swann éclata de rire. «Je voudrais tout de même savoir, lui demanda Mme de Guermantes, comment, dix mois d'avance, vous pouvez savoir que ce sera impossible.»
—Ma chère duchesse, je vous le dirai si vous y tenez, mais d'abord vous voyez que je suis très souffrant.
—Oui, mon petit Charles, je trouve que vous n'avez pas bonne mine du tout, je ne suis pas contente de votre teint, mais je ne vous demande pas cela pour dans huit jours, je vous demande cela pour dans dix mois. En dix mois on a le temps de se soigner, vous savez. A ce moment un valet de pied vint annoncer que la voiture était avancée. «Allons, Oriane, à cheval», dit le duc qui piaffait déjà d'impatience depuis un moment, comme s'il avait été lui-même un des chevaux qui attendaient. «Eh bien, en un mot la raison qui vous empêchera de venir en Italie?» questionna la duchesse en se levant pour prendre congé de nous.
—Mais, ma chère amie, c'est que je serai mort depuis plusieurs mois. D'après les médecins que j'ai consultés, à la fin de l'année le mal que j'ai, et qui peut du reste m'emporter de suite, ne me laissera pas en tous les cas plus de trois ou quatre mois à vivre, et encore c'est un grand maximum, répondit Swann en souriant, tandis que le valet de pied ouvrait la porte vitrée du vestibule pour laisser passer la duchesse.
—Qu'est-ce que vous me dites là? s'écria la duchesse en s'arrêtant une seconde dans sa marche vers la voiture et en levant ses beaux yeux bleus et mélancoliques, mais pleins d'incertitude. Placée pour la première fois de sa vie entre deux devoirs aussi différents que monter dans sa voiture pour aller dîner en ville, et témoigner de la pitié à un homme qui va mourir, elle ne voyait rien dans le code des convenances qui lui indiquât la jurisprudence à suivre et, ne sachant auquel donner la préférence, elle crut devoir faire semblant de ne pas croire que la seconde alternative eût à se poser, de façon à obéir à la première qui demandait en ce moment moins d'efforts, et pensa que la meilleure manière de résoudre le conflit était de le nier. «Vous voulez plaisanter?» dit-elle à Swann.
—Ce serait une plaisanterie d'un goût charmant, répondit ironiquement Swann. Je ne sais pas pourquoi je vous dis cela, je ne vous avais pas parlé de ma maladie jusqu'ici. Mais comme vous me l'avez demandé et que maintenant je peux mourir d'un jour à l'autre... Mais surtout je ne veux pas que vous vous retardiez, vous dînez en ville, ajouta-t-il parce qu'il savait que, pour les autres, leurs propres obligations mondaines priment la mort d'un ami, et qu'il se mettait à leur place, grâce à sa politesse. Mais celle de la duchesse lui permettait aussi d'apercevoir confusément que le dîner où elle allait devait moins compter pour Swann que sa propre mort. Aussi, tout en continuant son chemin vers la voiture, baissa-t-elle les épaules en disant: «Ne vous occupez pas de ce dîner. Il n'a aucune importance!» Mais ces mots mirent de mauvaise humeur le duc qui s'écria: «Voyons, Oriane, ne restez pas à bavarder comme cela et à échanger vos jérémiades avec Swann, vous savez bien pourtant que Mme de Saint-Euverte tient à ce qu'on se mette à table à huit heures tapant. Il faut savoir ce que vous voulez, voilà bien cinq minutes que vos chevaux attendent Je vous demande pardon, Charles, dit-il en se tournant vers Swann, mais il est huit heures moins dix, Oriane est toujours en retard, il nous faut plus de cinq minutes pour aller chez la mère Saint-Euverte.»
Mme de Guermantes s'avança décidément vers la voiture et redit un dernier adieu à Swann. «Vous savez, nous reparlerons de cela, je ne crois pas un mot de ce que vous dites, mais il faut en parler ensemble. On vous aura bêtement effrayé, venez déjeuner, le jour que vous voudrez (pour Mme de Guermantes tout se résolvait toujours en déjeuners), vous me direz votre jour et votre heure», et relevant sa jupe rouge elle posa son pied sur le marchepied. Elle allait entrer en voiture, quand, voyant ce pied, le duc s'écria d'une voix terrible: «Oriane, qu'est-ce que vous alliez faire, malheureuse. Vous avez gardé vos souliers noirs! Avec une toilette rouge! Remontez vite mettre vos souliers rouges, ou bien, dit-il au valet de pied, dites tout de suite à la femme de chambre de Mme la duchesse de descendre des souliers rouges».
—Mais, mon ami, répondit doucement la duchesse, gênée de voir que Swann, qui sortait avec moi mais avait voulu laisser passer la voiture devant nous, avait entendu... puisque nous sommes en retard...
—Mais non, nous avons tout le temps. Il n'est que moins dix, nous ne mettrons pas dix minutes pour aller au parc Monceau. Et puis enfin, qu'est-ce que vous voulez, il serait huit heures et demie, ils patienteront, vous ne pouvez pourtant pas aller avec une robe rouge et des souliers noirs. D'ailleurs nous ne serons pas les derniers, allez, il y a les Sassenage, vous savez qu'ils n'arrivent jamais avant neuf heures moins vingt. La duchesse remonta dans sa chambre. «Hein, nous dit M. de Guermantes, les pauvres maris, on se moque bien d'eux, mais ils ont du bon tout de même. Sans moi, Oriane allait dîner en souliers noirs.»
—Ce n'est pas laid, dit Swann, et j'avais remarqué les souliers noirs, qui ne m'avaient nullement choqué.
—Je ne vous dis pas, répondit le duc, mais c'est plus élégant qu'ils soient de la même couleur que la robe. Et puis, soyez tranquille, elle n'aurait pas été plutôt arrivée qu'elle s'en serait aperçue et c'est moi qui aurais été obligé de venir chercher les souliers. J'aurais dîné à neuf heures. Adieu, mes petits enfants, dit-il en nous repoussant doucement, allez-vous-en avant qu'Oriane ne redescende. Ce n'est pas qu'elle n'aime vous voir tous les deux. Au contraire c'est qu'elle aime trop vous voir. Si elle vous trouve encore là, elle va se remettre à parler, elle est déjà très fatiguée, elle arrivera au dîner morte. Et puis je vous avouerai franchement que moi je meurs de faim. J'ai très mal déjeuné ce matin en descendant de train. Il y avait bien une sacrée sauce béarnaise, mais malgré cela, je ne serai pas fâché du tout, mais du tout, de me mettre à table. Huit heures moins cinq! Ah! les femmes! Elle va nous faire mal à l'estomac à tous les deux. Elle est bien moins solide qu'on ne croit. Le duc n'était nullement gêné de parler des malaises de sa femme et des siens à un mourant, car les premiers, l'intéressant davantage, lui apparaissaient plus importants. Aussi fut-ce seulement par bonne éducation et gaillardise, qu'après nous avoir éconduits gentiment, il cria à la cantonade et d'une voix de stentor, de la porte, à Swann qui était déjà dans la cour:
—Et puis vous, ne vous laissez pas frapper par ces bêtises des médecins, que diable! Ce sont des ânes. Vous vous portez comme le Pont-Neuf. Vous nous enterrerez tous!
(Povero er Palla! Piangeva. Gli ho detto: "Sono molto fiero di te, perché sei un ragazzo intelligente e sensibile. Io sono più intelligente, ma tu sei più sensibile!" E lui: "Ci vuole poco."
E beata Uga che - forse - non capisce un cazzo...)
(Ah, naturalmente Proust batte Céline tre a zero. Se proprio dobbiamo essere hooligan, scegliamo almeno una partita interessante!)
(Con un affettuoso pensiero al duca di Guermantes, vero liberista: "non si peritava di parlare dei suoi fastidi a un morente, perché quelli, interessandolo di più, gli sembravano più importanti". Se non è individualismo metodologico questo!)
Addendum delle 17:16:
(Breaking news: una nostra amica chiede a Giulia cosa è successo, lei glielo dice, e poi le dice che si è fatta la pipì addosso a scuola. L'amica osserva che è normale: tutto questo dolore da qualche parte dovrà pur uscire. E Uga: "Sì, ma io non piango perché non voglio che mamma pianga...". Dannata razza Capasso! Io sarò pure insensibile, ma queste sono toste come il marmo. Quindi, non era vero che non aveva capito un cazzo. Come del resto voi...).
giovedì 10 gennaio 2013
Ortotteri aretini e Radicondoli
Vi ricordo rapidamente i prossimi appuntamenti.

Mi dice Simone Curini che la diretta streaming sarà disponibile a questo indirizzo.

Per la prima volta viaggerò accompagnato dai principi del sangue, Uga e er Palla (foto di repertorio):

A Radicondoli prevista anche la presenza dei Condé. Uga sarà contenta di vedere una sala rosa: "Il mio colore preferito...". E er Palla dirà: "Che palle!". Ma lui, si sa, è fatto così: contesta 'a figura paterna...
Arezzo, 11 gennaio 2013

Mi dice Simone Curini che la diretta streaming sarà disponibile a questo indirizzo.
Radicondoli, 12 gennaio 2013

Per la prima volta viaggerò accompagnato dai principi del sangue, Uga e er Palla (foto di repertorio):

A Radicondoli prevista anche la presenza dei Condé. Uga sarà contenta di vedere una sala rosa: "Il mio colore preferito...". E er Palla dirà: "Che palle!". Ma lui, si sa, è fatto così: contesta 'a figura paterna...
mercoledì 9 gennaio 2013
Verbum Domini (non price competitiveness... de che?)
(una parentesi breve prima di riprendere il discorso sul debito)
"If Italy’s real exchange rates had evolved in a similar way to Germany’s since the beginning of 1999, Italy’s export growth would have almost matched that of Germany’s, while in reality it was less then one third its size."
Aspetta, forse non è chiaro:
"If Italy’s real exchange rates had evolved in a similar way to Germany’s since the beginning of 1999, Italy’s export growth would have almost matched that of Germany’s, while in reality it was less then one third its size."
Letto bene? Ve lo traduco? Ma sì, dai, altrimenti mi dite che sono elitario: "se il tasso di cambio reale italiano avesse avuto la stessa evoluzione di quello tedesco fin dall'inizio del 1999, il tasso di crescita delle esportazioni italiane sarebbe stato quasi identico a quello delle esportazioni tedesche, mentre in realtà è stato meno di un terzo".
Cosa significa?
Significa che nella spiegazione degli squilibri dell'Eurozona, in particolare per la parte che riguarda noi, la competitività "non di prezzo" (cioè il fatto che i tedeschi sono affidabili e biondi) non c'entra una beneamata fava. Quindi basta, per favore, con questa solfa. La differenza negli andamenti delle esportazioni è spiegata dal tasso di cambio reale, e quindi, in buona sostanza, dalla deflazione competitiva tedesca, placidamente ammessa dagli stessi tedeschi nonostante sia strenuamente negata dai nostrani collaborazionisti.
La fonte?
Ah, sì, scusate: quei bolscevichi della Commissione Europea!
Ragazzacci... Perché non è vero che le cose le fanno e non le dicono: le fanno, e ve le dicono pure. Tanto voi nun capite un cazzo...
(oh, s'intende: affettuosamente... A proposito: qualche spiegazione in più: sempre secondo questo studio, l'Italia ha la più alta elasticità delle esportazioni al prezzo relativo, cioè al tasso di cambio reale, che è appunto il rapporto fra i prezzi nazionali e quelli esteri. L'elasticità italiana è del 172% (in Germania è il 73%, le leggete nel box IV.1). Quindi l'Italia è anche il paese più penalizzato dalla rigidità del cambio, considerando che è un paese piuttosto aperto, ma questa non è una novità (vedi la Tab. 3: quello che segue vi aiuta a capirla).
Volete qualche ordine di grandezza? Questa tabella riporta una simulazione "back-of-the-envelope" per vostro uso e consumo:

Nel 2007 il Pil italiano era di circa 1492 miliardi di euro (valori a prezzi concatenati, base 2005), con le esportazioni a 428 miliardi, pari al 29% del Pil. Il Pil era in crescita dell'1.7% rispetto all'anno precedente. Una svalutazione reale dell'1% (comunque realizzata) avrebbe determinato un aumento dell'1.72% delle esportazioni, da 428 a 435.4 miliardi di euro. L'aumento delle esportazioni sarebbe stato, in volume, di 7.4 miliardi, e considerando un effetto moltiplicativo di 1.5 - visto che finalmente ci siamo accorti che il moltiplicatore esiste - avrebbe generato un aumento complessivo del Pil di circa 11 miliardi. Questo vuol dire che nel 2007 il Pil sarebbe stato di 1503 anziché 1492 miliardi, cioè che il Pil sarebbe cresciuto del 2.5% anziché dell'1.7%, cioè che la crescita reale sarebbe aumentata di 0.8 punti percentuali rispetto al valore storico pari a 1.7%.
Ovviamente questa valutazione dipende da molte cose: dalle dimensioni del moltiplicatore, dalle retroazioni su altre variabili, ecc. Pensate ad esempio che non stiamo considerando l'effetto - propizio - della riduzione di importazioni. Ma con le elasticità stimate dalla Commissione, questi sono gli ordini di grandezza che si ottengono in un contesto di equilibrio parziale. Si sbajo me corrigerete).
"If Italy’s real exchange rates had evolved in a similar way to Germany’s since the beginning of 1999, Italy’s export growth would have almost matched that of Germany’s, while in reality it was less then one third its size."
Aspetta, forse non è chiaro:
"If Italy’s real exchange rates had evolved in a similar way to Germany’s since the beginning of 1999, Italy’s export growth would have almost matched that of Germany’s, while in reality it was less then one third its size."
Letto bene? Ve lo traduco? Ma sì, dai, altrimenti mi dite che sono elitario: "se il tasso di cambio reale italiano avesse avuto la stessa evoluzione di quello tedesco fin dall'inizio del 1999, il tasso di crescita delle esportazioni italiane sarebbe stato quasi identico a quello delle esportazioni tedesche, mentre in realtà è stato meno di un terzo".
Cosa significa?
Significa che nella spiegazione degli squilibri dell'Eurozona, in particolare per la parte che riguarda noi, la competitività "non di prezzo" (cioè il fatto che i tedeschi sono affidabili e biondi) non c'entra una beneamata fava. Quindi basta, per favore, con questa solfa. La differenza negli andamenti delle esportazioni è spiegata dal tasso di cambio reale, e quindi, in buona sostanza, dalla deflazione competitiva tedesca, placidamente ammessa dagli stessi tedeschi nonostante sia strenuamente negata dai nostrani collaborazionisti.
La fonte?
Ah, sì, scusate: quei bolscevichi della Commissione Europea!
Ragazzacci... Perché non è vero che le cose le fanno e non le dicono: le fanno, e ve le dicono pure. Tanto voi nun capite un cazzo...
(oh, s'intende: affettuosamente... A proposito: qualche spiegazione in più: sempre secondo questo studio, l'Italia ha la più alta elasticità delle esportazioni al prezzo relativo, cioè al tasso di cambio reale, che è appunto il rapporto fra i prezzi nazionali e quelli esteri. L'elasticità italiana è del 172% (in Germania è il 73%, le leggete nel box IV.1). Quindi l'Italia è anche il paese più penalizzato dalla rigidità del cambio, considerando che è un paese piuttosto aperto, ma questa non è una novità (vedi la Tab. 3: quello che segue vi aiuta a capirla).
Volete qualche ordine di grandezza? Questa tabella riporta una simulazione "back-of-the-envelope" per vostro uso e consumo:

Nel 2007 il Pil italiano era di circa 1492 miliardi di euro (valori a prezzi concatenati, base 2005), con le esportazioni a 428 miliardi, pari al 29% del Pil. Il Pil era in crescita dell'1.7% rispetto all'anno precedente. Una svalutazione reale dell'1% (comunque realizzata) avrebbe determinato un aumento dell'1.72% delle esportazioni, da 428 a 435.4 miliardi di euro. L'aumento delle esportazioni sarebbe stato, in volume, di 7.4 miliardi, e considerando un effetto moltiplicativo di 1.5 - visto che finalmente ci siamo accorti che il moltiplicatore esiste - avrebbe generato un aumento complessivo del Pil di circa 11 miliardi. Questo vuol dire che nel 2007 il Pil sarebbe stato di 1503 anziché 1492 miliardi, cioè che il Pil sarebbe cresciuto del 2.5% anziché dell'1.7%, cioè che la crescita reale sarebbe aumentata di 0.8 punti percentuali rispetto al valore storico pari a 1.7%.
Ovviamente questa valutazione dipende da molte cose: dalle dimensioni del moltiplicatore, dalle retroazioni su altre variabili, ecc. Pensate ad esempio che non stiamo considerando l'effetto - propizio - della riduzione di importazioni. Ma con le elasticità stimate dalla Commissione, questi sono gli ordini di grandezza che si ottengono in un contesto di equilibrio parziale. Si sbajo me corrigerete).
martedì 8 gennaio 2013
Maastricht e l'aritmetica del debito pubblico
(Endlich! I bambini a
scuola, Rockapasso dispersa nell’ambiente, torniamo a noi. So, perché lo avete
espresso, che sentite come me il bisogno di disinfettare e areare i locali.
Normalmente lo abbiamo fatto con la cultura, oggi lo faremo con la tecnica, che
poi è cultura. Da qualche giorno mi sembra di aver superato la depressione post
partum. Sono arrivato a fine ottobre provato da dodici ore di lavoro al giorno
sul libro, e poi novembre e dicembre non sono stati mesi facili. Il libro non
decollava, e non si capiva perché – ma era semplice: non ce n’erano abbastanza
copie! Le consuete 12 ore di lezione a settimana, ma quest’anno con il dubbio
che lo stesso tempo lo si sarebbe potuto dedicare a persone alle quali
l’economia interessa. I simpatici “amici” che invece di darti una mano ti
stressano con le loro lezzioncine di vario tipo – lezzioncina complottista:
“Non è possibile che il libro non sia in libreria, è chiaro che c’è un
complotto, la colpa è tua, dovevi far vedere il contratto da un avvocato,
dovevi rivolgerti a un’altra casa editrice!” [Ma va! E poi? Il rasoio di Occam,
questo sconosciuto... E se invece stessimo calmi, che la situazione, come
vedete, sta migliorando?]; lezioncina politica: “Ti devi impegnare di più, perché le
elezzzzioni...” [Le elezioni? Le elezioni? Ma stiamo scherzando!]; lezioncina
di comunicazione: “Non devi fare questo non devi fare quello fai questo fai
quest’altro...”. Vi risparmio altre tipologie. Il tutto a una persona
visibilmente devastata da un lavoro massacrante, perché si sa, gli amici a
questo servono. Sono un po’ il tuo duale: e se tu non sei cattivo, ma ti
dipingi così, può anche capitare che loro siano delle bestie, ma si dipingano
buoni. La vernice, però, se la grattano da soli, così tu devi fare un unico
sforzo: mettere nel cestino. Per fortuna ci sono i nemici che ogni tanto ti
fanno divertire, ma anche lì, che uggia, che depressione: sempre le stesse
cose, è veramente il gioco dell’Oca, gli argomenti non cambiano mai, e il
divertimento vero arriva solo se l’interlocutore è disonesto, perché se è onesto, come si fa a non essere d’accordo? E poi i viaggi ovunque, mai due giorni di
seguito a casa, tante soddisfazioni (purtroppo anche gastronomiche), ma anche
tanta fatica. E le aspettative crescenti, di vario tipo: c’è il modello “america’ facce Tarzan”,
nelle sue varie sfumature: la sindrome di Stoccolma (facce er post tecnico, che
ce piace nun capi’ un cazzo); la sindrome del Colosseo (facce ‘a stroncatura,
anvedi che ha detto quello, fallo nero); ecc. Poi c’è il modello “che fare?”,
in versione elettorale: “Ma tu per chi voti?” Cazzi miei! “Ma io per chi voto?”
In bella e ordinata simmetria, cazzi tuoi! Oppure in versione esistenziale: “Ma
cosa dobbiamo fare? Il movimento, il “banchetto”, l’inizzziativa...” E anche
qui, ma cosa volete fare? Lo avete capito o no come funziona? Qui si va avanti
a PUDE (Partito Unico Dell’Euro) finché ci sarà l’euro, e ci sarà l’euro finché
farà comodo ai mercati o non farà troppo scomodo a paesi con una identità
nazionale. Il resto saranno persone che, in buona o in cattiva fede, con
maggiore o minore fantasia, sfrutteranno l’indignazione sempre più diffusa, la
vostra indignazione, per procurarsi, con il comodo e plausibile alibi della
proposta “costruttiva” e “fattiva” – mica come questi intellettuali nascosti
dietro una tastiera – un pacchettino di voti da portare all’incasso sul banco
di una improbabile mediazione col PD. Non mi credete? E allora aspettate e
vedrete, ma seguite il mio consiglio, che poi è quello che mi ha dato
Brancaccio: “vai ovunque ma non firmare niente”. Chiaramente, sotto elezione i
trepidanti e queruli alfieri del “che fare” diventano legione, soprattutto su
Twitter. Capisco il fastidio di chi è già avanti nella sua elaborazione
critica...
Vi è mai successo di essere così stanchi che
riposarsi diventa uno sforzo? Allora mi capite.
Poi, per fortuna, è
arrivato Natale, e per evitare i noti problemi ho deciso di dedicarmi a Uga, ar Palla, e al carcere della mia anima
immortale. Le cose sono rapidamente migliorate. Uga ha finalmente imparato ad
andare in bicicletta, e io ho imparato a stare un’ora sconnesso dalla rete. Ho
ripreso la mia attività scientifica, ho riordinato l’agenda (ormai sono coperte
tutte le regioni italiane), e soprattutto ho declinato tutti gli inviti a
occuparmi dei peti di Petazzoli, delle svoltine di Zingales, ma anche delle tanto
sagge e quanto ritardatarie parole di Stiglitz, ecc. Vedete? Non me ne occupo:
nemmeno metto il link. E poi sono cominciate ad arrivare le lettere di quelli che non parlavano per
sentito dire, ma avevano letto il
libro, o mi avevano incontrato: e anche questo è stato importante, da lì ho
ripreso la forza per ricominciare. Quindi ricominciamo.
Paulo majora canamus.
È rimasta in sospeso
una puntata – spero non l’ultima – del lavoro di istwine sulla moneta endogena (sì, quella roba che stiamo pubblicando per far capire che in Italia
qualcuno che sa cosa sia l’economia post-keynesiana c’è). Per condurvi ad essa
– con tutto il rispetto verso i tanti ai quali non capire in fondo un po’ piace
– penso sia utile affrontare prima un tema che tanto ci accompagnerà – e già ci
ha accompagnato – lungo il nostro percorso).
Fabbisogno e debito
In teoria le cose sono molto semplici: il fabbisogno (public sector
borrowing requirement) è la variazione del debito pubblico (general government gross debt).
Quindi se in un dato anno il fabbisogno è 10, il debito aumenta di 10; se il
fabbisogno è zero (pareggio di bilancio), il debito non varia; se il fabbisogno
è -10 (surplus di bilancio), il debito diminuisce di 10. Questo in teoria.
Se vi siete persi, non chiedetemi per chi votare...
Se invece non vi siete persi, forse è il caso di dare una
veste un po’ formale all’ovvio, rendendolo un po’ meno ovvio e un po’ più
operativo, così poi magari passiamo anche dalla teoria alla pratica.
Usiamo D per
indicare il debito e F per indicare
il fabbisogno. Intanto, notate che queste due variabili sono diverse dal punto
di vista dimensionale. Il debito è uno
stock (in italiano si direbbe: un fondo, una consistenza), e il fabbisogno è un
flusso. Cosa significa? Sono flussi le grandezze economiche riferite a un
intervallo temporale, e stock quelle riferite a un istante.
Qui siete tutte persone per bene (quasi tutte), quindi penso
siate anche (mediamente) pulite. Un bagno l’avrete fatto in vita vostra, no?
Bene: quando aprite il rubinetto, attivate un flusso di acqua. Supponiamo che
uno ponga la domanda: “quanta acqua sta entrando nella vasca”? La risposta “un
litro” evidentemente non avrebbe senso. Un litro cosa? Un litro al secondo? Al
minuto? All’ora? Fa differenza, no? Quando
è importante sapere quanto tempo ci vuole, stiamo parlando di un flusso.
Vediamolo in economia. Alla domanda “Quanto guadagni?” la risposta “Duemila” di per sé non ha senso,
perché se è duemila all’anno sei un giovane di quelli etichettati come choosy dalla nota ministra, se è duemila
al mese sei fortunato, e se è duemila al giorno sei una rockstar. Chiaro, no?
C’è però un’altra domanda che ci si può porre: quanta acqua
c’è ora nella vasca? E qui,
evidentemente, non avrebbe senso rispondere “50 litri all’ora”. L’acqua che
c’è, c’è qui e ora (hic et nunc), in
questo istante, è uno stock, devi solo dire quant’è e in quale istante la misuri, non in quale
intervallo di tempo. Vediamolo in economia. Se ti chiedono quanto hai in banca,
qual è il saldo del tuo estratto conto, risponderai con un numero: 1000,
10000... Ma non dirai: 10000 all’anno (o al mese, o al giorno), perché la
domanda è: quanto hai ora in banca,
di quanto disponi ora, qual è il tuo
stock di depositi bancari ora.
Una prima conseguenza non banale di questo ragionamento
apparentemente ovvio si ha nella datazione delle variabili.
Quando parli del fabbisogno pubblico del 2012, ti riferisci
all’intero flusso di nuovi finanziamenti dei quali lo Stato ha avuto bisogno
nel corso del 2012 (flusso: l’“acqua” che è entrata nella “vasca” del debito
lungo tutto l’anno).
Quando parli di debito pubblico nel 2012, ti riferisci a
quanto era il debito pubblico al 31/12/2012 (l’acqua che era nella vasca del
debito a fine anno).
Se i dati fossero, poniamo, mensili, riferiti ad esempio a
giugno, il fabbisogno di giugno 2012 sarebbe dato dal flusso maturato in quel
mese, mentre il debito a giugno 2012 sarebbe il debito alla fine di quel mese.
Naturalmente il dato mensile di
flusso sarà mediamente un dodicesimo del dato annuale, mentre il dato mensile
di stock no: i flussi si sommano, gli stock no. E siccome volete fare tanto i
tecnici, e la politica vi annoia, segue disegnino:

Ecco: se nel 2012 lo Stato ha un fabbisogno (necessità di finanziamento)
di un euro al mese, ovviamente in fondo all’anno il suo fabbisogno annuale è
stato di 12 euro. E se il debito iniziale, cioè quello al 31/12/2011, era di
100, il suo debito finale è di 100+12=112. Il
fabbisogno dell’anno 2012 è la somma dei flussi di fabbisogno mensili, il
debito dell’anno 2012 è il debito misurato alla fine dell’anno.
Ci siamo? Proviamo a formalizzare? Dobbiamo farlo, per
entrare nel meraviglioso e sorprendente mondo della dinamica economica, quello
che ci permetterà di superare i ragionamenti da bar dello Sport (per ingegneri,
matematici, biologi, insomma, per persone alfabetizzate: niente di più di
un’equazione alle differenze finite del primo ordine. Vi annoierete. Capita.)
Le identità stock/flusso
Quanta confusione nelle teste degli italiani! E quanto è aumentata,
grazie al dilettantismo del Commendator Negligenza ((c) istwine) e della sua
Mammeta. Ma cerchiamo di mettere un po’ di ordine nel caos.
Intanto, usiamo il simbolo delta per indicare la variazione
di una variabile, cioè la differenza fra il valore corrente, al tempo t, e quello precedente, al tempo t-1. Qui di seguito immaginerò che t sia un anno, cioè lavorerò con dati annuali, ma potrebbe essere un mese, un minuto,
un soffio di fiato, un attimo, un’ora.
La variazione dello stock di debito nell’anno t sarà, in generale:
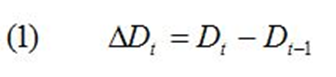
Questa variazione è quindi uguale alla differenza fra:
a)
Dt,
valore (finale, perché è uno stock) dell’anno t, e
b)
Dt-1, valore finale dell’anno precedente t-1,
che poi è il valore iniziale dell’anno t
(si suppone che durante il cenone di S. Silvestro lo Stato non accumuli debiti).
Questo, in generale.
Se poi ci riferiamo all’esempio numerico precedente,
abbiamo:

La variazione del debito nel 2012 è uguale alla differenza
fra il debito a fine 2012, cioè 112, e
il debito a inizio 2012 (o fine 2011), cioè 100.
Ma questa differenza, questa variazione di stock, coincide
con il flusso di fabbisogno dell’anno 2012, F2012=12.
Sorpresona! Eh già! Proprio così. È quello che ci siamo detti all’inizio: la
variazione del debito coincide con il fabbisogno. In generale, possiamo
indicare questo semplice dato di fatto così:
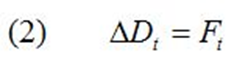
ma anche così:

ovvero: il debito alla fine dell’anno t è uguale al debito all’inizio dell’anno t (fine dell’anno t-1)
più tutto il flusso di fabbisogno manifestatosi durante l’anno.
La lapalissiana relazione (2) o (3) (sono equivalenti) è il caso più semplice di identità
stock/flusso: un’espressione che lega, in modo tautologico, uno stock, al
flusso che ne costituisce la variazione. Insomma: se ci fate caso, la
relazione:

calata nel nostro esempio numerico, diventa semplicemente:

cioè, banalmente:
12 = 12
La variazione del debito è (in teoria) il fabbisogno, e il
fabbisogno è (in teoria) la variazione del debito. Quindi se la prima è 12,
significa che il secondo è 12. 12=12 è una tautologia, siamo d’accordo.
Ma anche Ego sum qui
sum è una tautologia, il che ci
ricorda che non sempre le conseguenze di una tautologia sono del tutto banali,
altrimenti, poveri matematici, sarebbero ancora più inutili di quello che sono
(p.s.: amici matematici, la mia è solo invidia – se può farvi piacere – e
questa è una provocazione ad personam,
quindi non vi inalberate tutti: si inalbererà solo l’essere inutile al quale
questa provocazione è dedicata: lui sa chi è... attendo
trepidante... Driiinn! Eccolo... “Ciao Paolo...” Scusate, vi lascio un attimo).
Notate una cosa: nella (3) una stessa variabile, il debito
pubblico D, compare in due istanti di
tempo diversi, t-1 e t. Per questo motivo la (3), come ogni
identità stock/flusso, lega il passato al presente, e questo al futuro, cioè
rende dinamico il modello. Un modello
dinamico, in economia, è un modello
nel quale le variabili vengono studiate nel loro divenire temporale. “Ah,
perché”, direte voi “c’è anche un’economia che non tiene conto del tempo?”.
Eccome se c’è!
Piccola digressione per gli espertoni
Un esempio di modello che non tiene (adeguatamente) conto
del tempo è il modello IS/LM. Quando lo usiamo confrontiamo due equilibri, due
situazioni statiche, riferite a flussi (reddito, consumi, investimenti,
fabbisogno pubblico) ma non c’è nulla nel modello, se non la favoletta che
raccontiamo a noi stessi, che descriva esattamente come si passi da un
equilibrio all’altro, e nemmeno se ci si arrivi. In ognuno dei due equilibri,
quello di arrivo e quello di partenza, hai un deficit, ma non sai cosa succede
al debito, giusto? Insomma, descrivi i flussi, ma non gli stock, come se la
consistenza degli stock non influenzasse il volume dei flussi. Eppure non è
così, e lo sappiamo.
Ci sono voluti Blinder e
Solow [1973] (veramente, prima ci aveva pensato Christ [1968] sul Journal of Political Economy) perché
qualcuno affrontasse il problema di cosa succede agli stock nel modello
keynesiano, ponendo le basi per la modellizzazione stock/flusso che poi sarà
ripresa da persone che conoscete, come Tobin e Buiter [1978],
o per altri versi, dalla scuola
britannica, in modo più o meno indipendente e con un taglio diverso. Il
punto è che se non consideri gli stock (più esattamente le relazioni
stock/flusso) il modello keynesiano rimane “bastardo”, pseudo-dinamico. Ma se
li aggiungi diventa troppo complicato per uno studente di economia. Il
risultato è che da cinquanta anni raccontiamo una favoletta. Poi dicono che gli
economisti non sanno mediare. Chi ha capito ha capito, chi non ha capito è
vergine, questo paragrafo non è importante. Proseguiamo.
Il rapporto al Pil
E ora si ride. Perché fatto salvo il caso di qualche
sconclusionato trollonzo amerikano, normalmente i dati del debito vengono
espressi in rapporto al Pil. Fermi: arriva l’espertone! “Ma il Pil è un flusso,
il debito è uno stock, che senso ha, ecc. ecc.” Risposta: un debito di 10000
euro è più problematico per me o per Bill Gates? Per Bill Gates, ma solo perché
io il debito non l’ho contratto. Se lo avessi fatto, sarebbe più problematico
per me, perché guadagno meno di Bill. Chiaro, no? Certo che il debito dello
Stato non viene pagato dal reddito della nazione (ma dai redditi dello Stato),
però siccome fra i redditi dei cittadini e quelli dello Stato una certa relazione
c’è, teniamoci questa convenzione e andiamo avanti.
Si pone allora il problema di esprimere in rapporto al Pil la
relazione (3), che ci dice come evolve il debito, per vedere come evolve il
rapporto debito/Pil. Già questa semplice operazione non è banale, come vedrete.
Intanto, dobbiamo aggiornare il nostro “parco simboli”
introducendo una convenzione: indicheremo i rapporti al Pil con le
lettere minuscole. Quindi, visto che il Pil è indicato dalla lettera Y, avremo:
1)
il rapporto debito/PIL:

2) il rapporto fabbisogno/PIL

E voi direte: “Be’, ma che cce vo’? Prennemo ‘a (3), ‘a
scrivemo co ‘e minuscole, fatto”. Sì, appunto, questa sarebbe la dinamica veloce di Giampiero Galeazzi.
In realtà le cose sono un po’ più complicate. Infatti, guardate un poco cosa
succede se dividiamo la (3) per il reddito:

Dov’è il problema? Semplice: il primo termine a destra
dell’uguale, perché:

Cioè: il rapporto fra il debito di ieri (Dt-1) e il Pil di
oggi (Yt) non lo puoi
scrivere come dt-1,
perché dt-1 è
il rapporto fra il debito di ieri e il Pil di
ieri (Yt-1).
Quindi il metodo Galeazzi non funziona, e la relazione in rapporto al Pil non
puoi scriverla semplicemente sostituendo a tutte le maiuscole tutte minuscole.
Astenersi quelli che “è aumentato del 200% quindi è raddoppiato” (cioè: astenersi piddini)
Ma qualcosa puoi fare, e attenzione, perché qui comincia il
bello. Il fatto è che per definizione il Pil di oggi è uguale a quello di ieri
moltiplicato per uno più il tasso di crescita. Insomma: se il Pil del 2011 è
100 e quello del 2012 è 105, significa che nel 2012 il Pil è aumentato del 5%,
cioè che:

dove con la lettera gamma ho
indicato il tasso di crescita del Pil (nominale, perché stiamo valutando tutto
a prezzi correnti, ma su questo torniamo dopo).
Questo significa anche che, banalmente:

(una calcolatrice a celle solari aiuterà).
Dice: “E allora”? E allora abbiamo risolto, perché in questa
espressione:

possiamo sostituire al Pil di oggi quello di ieri
(moltiplicato per il fattore di crescita):

cioè:

e, se ci fate caso, ora sì che possiamo passare rapidamente
alle minuscole:

Debito e crescita
E da una tautologia siamo passati a un’altra, che però
qualcosa ci insegna. Confrontiamo la (3) e la (4):

La prima ci dice una cosa ovvia: il debito di oggi è quello
di ieri più il fabbisogno. La seconda è meno ovvia: il rapporto debito/Pil di
oggi, dt, è uguale alla
somma del rapporto fabbisogno/Pil, ft,
che viene sommato al rapporto debito/Pil di ieri, dt-1, diviso
per il fattore di crescita 1+gammat.
Prima vi faccio un esempio numerico, e poi se ne parla.

Sono i dati di prima, ai quali ho aggiunto l’ipotesi che il
Pil (nominale) valga 100 nel primo anno, e 105 nel secondo. Di conseguenza il
rapporto debito/Pil, d, vale
100/100=1=100% nel primo anno, e 112/105=1.067=106.7% nel secondo anno. Nota:
dato che il Pil del 2012 è 105, il rapporto fabbisogno/Pil, cioè f, è pari a 12/105=0.114=11.4%. Ma
mentre se il fabbisogno è 12 il debito aumenta di 12, se il rapporto
fabbisogno/Pil è 11.4%, il rapporto debito/Pil non aumenta di 11.4 punti
percentuali.
Perché?
“Perché oggi c’è la Ciiiiiiina!”
No, aspetta, buona, questo devi dirlo in un altro post!
Perché c’è la crescita.
Siccome durante l’anno il Pil cresce, quando a fine anno fai
i conti, devi sommare il fabbisogno dell’anno a un rapporto debito/Pil iniziale
che è stato in parte “diluito” dall’effetto della crescita economica. Il debito
iniziale non devi più dividerlo per 100 (Pil dell’anno precedente) ma per 105
(Pil dell’anno in corso). Questo è il senso della divisione per 1+gamma che
vedete nella (4). Se sostituiamo i numeri della tabella, la (4) diventa:

(nota: se rifate il calcolo vi viene
1.066 perché c’è un errore di arrotondamento dovuto al troncamento dei
decimali. Se usate Excel ripartendo dalla tabella vi tornano esattamente i
conti).
Dice: “Vabbe’, ma è sempre una tautologia!”. Sì, però
intanto ci fa vedere all’opera una cosa della quale sentiamo sempre parlare
tanto: il fatto che il problema del debito può essere risolto (anche) dalla
crescita.
Ad esempio, usando la (4) possiamo stabilire che se la
crescita invece che del 5% fosse del 7%, a fine anno il rapporto debito/Pil
sarebbe:

Quindi, con lo stesso fabbisogno,
avremmo quasi due punti di debito in meno a fine anno.
Lo stesso fabbisogno? Erore (co’ du’ ere). Lo stesso
rapporto fabbisogno/Pil. Ma siccome stiamo ipotizzando che ci sia più crescita,
se il rapporto fabbisogno/Pil rimane costante, vuol dire che in realtà il
fabbisogno in termini assoluti è aumentato (cioè lo Stato ha speso di più o
incassato di meno). Quanto? Basta fare i conti.

Vedete? Se c’è più crescita, l’11.4% del Pil corrisponde a
12.2, quindi il fabbisogno F è di 0.2
più grande che nel caso precedente, e
tale è anche il debito D, ma il rapporto
debito/Pil diminuisce.
Normalmente, se le condizioni di crescita sono più
favorevoli, il fabbisogno F invece di
aumentare diminuirà, o al più resterà invariato (nel qual caso comunque
diminuirà il suo rapporto al Pil). Questo scenario, più plausibile, si presenta
in questo modo:

Vedete? Se il fabbisogno resta 12, il suo rapporto al Pil
scende dall11.4% all11.2%, e quindi il rapporto debito/Pil arriva al 104.7%,
dal 106.7% che avevamo nello scenario iniziale. Insomma: a parità di fabbisogno
F, con questi numeri due punti di
crescita in più nell’anno tolgono due punti di rapporto debito/Pil a fine anno.
Lo stato stazionario
Va bene: nella dinamica del rapporto debito/Pil si
fronteggiano due forze opposte. Il fabbisogno, che tende a farlo aumentare, e
la crescita, che tende a farlo diminuire. Ma quale forza prevale nel lungo
periodo? La loro lotta raggiunge un punto di equilibrio? E il rapporto
debito/Pil di un paese tende verso questo ipotetico equilibrio?
Per vederlo si può ragionare in due modi: per tentativi, o more geometrico.
Se ragioniamo per tentativi, semplicemente utilizziamo la
formula (4) per calcolare “dove va a finire” il debito. Certo, in questo caso
dovremo fare opportune ipotesi sul valore del fabbisogno e del tasso di
crescita: ogni scenario si appoggia a previsioni. Ad esempio, se immaginiamo
che il fabbisogno sia costante all’8% del Pil, e la crescita nominale sia
costante al 7%, avremo uno sviluppo di questo tipo:

Con questi parametri si vede che il debito cresce, ma
crescerà per sempre? Sembra di vedere che la crescita, verso la fine, rallenti
un po’. Se facciamo un grafico infatti vediamo una certa curvatura:

Ma dove si arresta la crescita del debito? Andando per
tentativi, a occhio, non lo sapremo mai con esattezza. Dobbiamo procedere more geometrico, e possiamo farlo in due
modi.
Il primo è sostituire nella (4) un valore costante del
debito:

Se risolviamo rispetto al valore costante del debito questa
espressione (dove abbiamo ipotizzato che anche la crescita e il rapporto
fabbisogno/Pil siano costanti), otteniamo il valore di stato stazionario del debito, cioè il valore al quale il
debito “tende”, dati i parametri fabbisogno e crescita. Un po’ di algebra, e...

Il valore cui tende il rapporto debito/Pil è tanto maggiore
quanto più grande f (il rapporto
fabbisogno/Pil) e tanto minore quanto più grande g (la crescita).
Mettiamoci dei numeri. Nel caso del nostro esempio, avremo:

Il rapporto debito/Pil tenderà al 122%, e lì si fermerà (ok,
per l’espertone di turno, so cos’è un limite, ma lo so solo in matematica,
quindi se devi fare il precisino accomodati, il Washington Consensus è, come di
prammatica, in fondo a destra).
C’è anche un altro modo di ottenere lo stesso risultato.
Prendiamo la (4) e sottraiamo a entrambi i membri dt-1:

cioè:

La (6) ci spiega come
varia il rapporto debito/PIL. Confrontiamola con la (2), che ci spiega come
varia il debito:

La variazione del debito Dt
è uguale al fabbisogno Ft. La variazione del
rapporto debito/Pil dt è
uguale al fabbisogno ft meno il prodotto del tasso di crescita
dell’economia (diviso per 1+gamma) per il debito al tempo precedente. Quindi,
quanto più elevato è il tasso di crescita, tanto minore sarà la variazione del
rapporto debito/Pil.
La (6) è molto utile perché ci fornisce due cose. La prima
la conosciamo già, il valore di stato stazionario del rapporto debito/Pil. Se
sostituiamo valori costanti del fabbisogno e del tasso di crescita, otteniamo:

e dato che in stato stazionario la
variazione del rapporto è zero, abbiamo

da cui si ottiene immediatamente la
formula dello stato stazionario (5) – se non proprio immediatamente, con carta
e penna ce la si fa.
La manovra stabilizzante
Ma dalla (6), con un passaggio analogo al precedente,
otteniamo anche il valore del rapporto fabbisogno/Pil che stabilizza il
rapporto debito/Pil, cioè il valore di f tale
per cui la variazione di dt
si annulla. Semplicemente, esso è pari a:

Supponiamo di voler stabilizzare il rapporto debito/Pil a
partire dal 2016, cioè di volerlo mantenere, da lì in poi, costante al valore
del 2015, pari a 1.05. Questo significa che il rapporto fabbisogno/Pil deve
essere portato a:

cioè deve essere ridotto di 1.1
punti di Pil rispetto al suo valore tendenziale previsto dell’8% del Pil.
In effetti, se facciamo questa correzione il rapporto si
stabilizza:
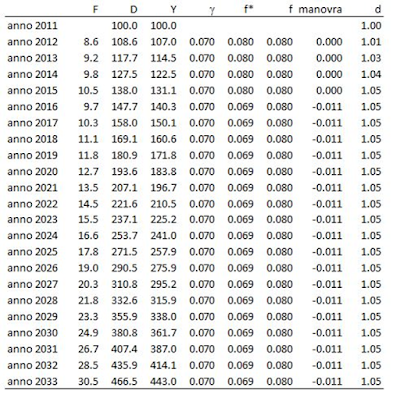
Bello, no? Ecco, ora sapete anche come fare le manovre (col
debito, questa non è una scuola guida). Ovviamente potete usare la (4) per
verificare che la traiettoria sia stata calcolata bene, e la (5) per verificare
che 1.05 sia effettivamente il nuovo stato stazionario:

Lieve mal di testa? (tranne che per gli ingegneri e i
fisici. I matematici, schifati da tanta semplicità o semplicismo, avranno già
abbandonato il campo, tanto più che questi calcoli sono utili, e loro sono un
po’ baudelairiani: una cosa utile non può essere bella, e la vita è troppo
breve per dedicarla alle cose brutte. Come li capisco: arrestare la crescita
del debito è uno sporco lavoro, ma qualcuno dovrà pur farlo. Certo non
l’hidalgo...)
Ma il meglio deve ancora venire, perché dobbiamo parlare de...
I numeri di Maastricht
I numeri di Maastricht ogni tanto tornano su come la
peperonata (se mi passate questa metafora, cassata dalla gentile editor di
Imprimatur). Quando te li sei dimenticati, ecco che tornano in mente a un
burocrate europeo, che li incorpora nel Fiscal compact, o magari a un
giornalista, che scopre che non hanno senso (poveri giornalisti).
Sì, il famoso 60% del rapporto debito/Pil (nei nostri
simboli, d=0.6) non ha alcun senso
economico particolare. La teoria economica non fornisce metodi univoci per
determinare una soglia di sostenibilità del debito, cioè un valore oltre il
quale il debito diventa insostenibile. Molto dipende da cosa intendi per
sostenibilità. Una definizione operativa può essere basata sul concetto di
stabilità dinamica. L’idea è che se il debito supera una certa soglia, lo Stato
è costretto a indebitarsi per pagare gli interessi sul debito pregresso, e
quindi, anziché convergere a uno stato stazionario, il debito esplode.
Naturalmente per evidenziare questa relazione occorre un modello più complicato
dell’equazione (4), per il semplice fatto che in questa non compare la spesa
per interessi.
Quando ero giovane mi sono divertito a calcolare una simile
soglia usando il modello keynesiano dinamico di Tobin e Buiter [1978], e l’ho
pubblicata sul Giornale degli economisti
nel 1995. L’evidenza indicava che in Italia, nel decennio post-divorzio, si
sarebbe incorsi in un rischio di “esplosione” del debito solo se il rapporto
debito/Pil avesse superato il 200%. La soglia però era molto sensibile a certi
parametri: ad esempio, l’aumento di un punto del tasso di interesse reale la
faceva scendere al 125%, mentre l’aumento di un punto della pressione fiscale
la portava al 244%. Di fatto, scorrendo gli anni fino al 1994 si vedeva che in
nessun anno questo indicatore “keynesiano” rilevava una situazione di insostenibilità
del debito italiano. In Bagnai (2005) ho
rifatto i calcoli, e la situazione era cambiata: la soglia keynesiana era più
bassa e si situava attorno al 138%. Ad altri paesi andava molto peggio: la
soglia assumeva valori pesantemente negativi (a indicare che ogni valore
positivo del debito era comunque insostenibile). Si trattava, guarda un po’, di
Spagna e Irlanda, due paesi dei quali tutti dicevano mirabilia perché allora il
loro rapporto debito/Pil era così basso. Ma per l’indicatore keynesiano non c’era
da stare allegri. Che coincidenze!
Al di là di queste coincidenze, rimane il fatto che la
definizione di un valore “sostenibile” del debito, di un “livello di guardia”,
è e rimane un’operazione estremamente arbitraria: finché non esisterà un unico
modello accettato dell’economia (cioè mai), non esisterà un unico modo
accettabile di definire questo livello. Punto.
Quindi sì, i numeri di Maastricht non sono fondati su una
particolare teoria economica. Questo lo riconoscono più o meno tutti,
aggiungendo che la Francia e la Germania hanno scelto una soglia del debito al
60% del Pil perché questa rifletteva la loro esperienza storica. Ma quale?
Francia e Germania arrivano alla firma del Trattato di Maastricht con rapporti
debito/Pil inferiori al 40%. Quindi le cose non stanno così: nel fissare la
soglia del 60%, quella che ora è incorporata nel Fiscal compact, Francia e
Germania non hanno guardato al loro debito pubblico. L’esperienza storica,
però, c’entra ugualmente, e se siete sopravvissuti fino a qui siete anche in
grado di capire perché (non è una grande scoperta, vi assicuro).
Negli anni ’80 Germania e Francia avevano avuto rapporto
fabbisogno/Pil vicini al 3%, con tassi di crescita nominale superiori al 6%.
Nel decennio 83-92 il fabbisogno in Francia era stato di 2.8 punti di Pil, e la
crescita nominale del 6.8%. Con valori come questi, il valore di stato
stazionario del debito sarebbe stato:

Diciamo che dentro una soglia di 0.6 potevano pensare di
starci comodi. La Germania non aveva numeri particolarmente diversi. È molto
probabile quindi che i due numeri di Maastricht siano scaturiti da un
ragionamento di questo tipo. L’esperienza storica suggeriva valori di f=3. La disinflazione ancora in atto
(almeno in Francia) suggeriva che la crescita nominale si sarebbe potuta
attestare attorno al 5% (diciamo: un 3% di crescita reale con un 2% di
inflazione). Quindi:

che, arrotondando, fornisce il
fatidico 60%.
Nel Trattato di crescita non si parla, ma solo di f e d.
Resta però il fatto che se di queste tre grandezze (crescita nominale, rapporto
fabbisogno/Pil e rapporto debito/Pil) ne fissi due, la formula (5)
automaticamente ti determina l’altra. Detto in altre parole, nel momento in cui
il Trattato di Maastricht fissa d=0.6
e f=0.03, lo stesso Trattato matematicamente impone che la crescita
nominale sia

(il 5.26%). E infatti, se volete
verificarlo, vedrete, utilizzando la solita (5), che:

Ecco. I numeri di Maastricht nascono
dalla (5), dalla formula che indica qual è il valore di stato stazionario del
debito pubblico, una volta che ci si mettano dentro i valori di fabbisogno e
crescita che i paesi leader pensavano di poter sostenere.
Un ragionamento anche corretto, se vogliamo, per la sua
attenzione al lungo periodo, ma che non teneva conto di due cose: la prima è
che al momento della stipula del trattato altri paesi europei avevano valori di
fabbisogno e crescita incompatibili con un debito al 60% del Pil; la seconda è
che anche nella stessa esperienza dei paesi leader
i valori di fabbisogno e crescita che si verificarono dopo la stipula del Trattato erano incompatibili con una soglia del
60%, che infatti venne sforata dalla Germania nel 1999 e dalla Francia nel
2003.
Anche i ricchi piangono?
Diciamo così. Ma il percorso che ci ha condotto fin qui
dovrebbe averci fatto capire qual è l’idiozia di Maastricht: dettare implicitamente un valore del tasso di
crescita, inchiodato al 5.26% per decreto, come se la crescita fosse un dato
esogeno. Ma la crescita esogena non lo è, e si si discosta dal valore
implicitamente decretato da Maastricht sono dolori, perché matematica vuole che
ci siano solo due alternative: o si accetta che il rapporto debito/Pil sfori il
60% (e questa è stata la strada scelta all’inizio), o si impone che il rapporto
fabbisogno/Pil sia inferiore al 3% (e questa è stata la strada scelta dal
Fiscal compact in poi).
Sono i numeri che lo dicono.
Ad esempio, se la crescita, invece che del 5.26%, è del 2.4%
(come è stata in Germania nel periodo 1999-2007) allora la (5) ci dice che,
mantenendo un rapporto deficit/Pil al 3%, il debito tenderà verso:
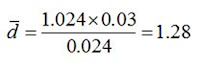
(il 128% del Pil). E se con una
crescita così asfittica invece vuoi che il rapporto debito/Pil comunque rimanga
al 60%, allora devi far diminuire, e di molto, il rapporto fabbisogno/Pil, e
qui puoi usare la (7), e otterrai 0.014 (prova).
Prova del nove: sostituisci nella
(5):

I conti tornano. Se la crescita,
invece di essere quella implicitamente ed esogenamente imposta da Maastricht
(5.26%) è più bassa, i casi sono due: o alzi la soglia del debito (con la
crescita storica, fino al 128%), o abbassi quella del fabbisogno (con la
crescita storica, fino all’1.4%).
Ripeto: fino al Fiscal compact si è scelta la prima strada
(implicitamente, nel senso che anche i paesi che “sforavano” il 60% del debito/Pil
venivano benignamente ammessi all’eletto consesso), poi si è scelta la seconda,
con tagli al fabbisogno che però non hanno portato a nulla.
I motivi politici di queste due scelte vi dovrebbero essere
sufficientemente chiari, e ora spero che lo sia anche la matematica ad esse
sottostante. E questo è solo l’inizio...
(e dopo questa
spruzzata di DDT, vedrete che per un po’ quelli che “ma Beppe è in buona fede”
scompariranno, come del resto quelli che “ma tu non pensi all’ambiente”. No:
infatti uso il DDT, che comunque fa meno male della spaghetti-MMT. Commendator
Negligenza, aspetta. Qui non ci puoi aver capito una mazza, e va bene, ma dal
prossimo post ce n’è anche per te...).
(Ah, e salutateme quello che penZava che er blog era finito perché lui aveva capito tutto... Beato te che capisci tutto... diciamo così, va...)
Post scriptum dell'8 gennaio dopo gli esami: scusate, nel quadro di una crociata per l'onestà intellettuale che mi impegna particolarmente in questo periodo, tengo a precisare che i primi a mettere in risalto la relazione fra i due parametri fiscali di Maastricht, rivendicando a loro volta la non originalità di questo semplice risultato matematico, sono stati Buiter, Corsetti e Roubini [1993], dei quali mi sono ovviamente servito per la mia tesi di dottorato illo tempore.
Lo specifico perché siccome nei commenti usate aggettivi come "illuminante", tengo a precisarvi che di illuminante in realtà qui c'è poco: purtroppo è solo materiale standard. Dico purtroppo perché, ovviamente, se certe cose sono così ovvie sotto il profilo tecnico, è come al solito chiaro che gli intoppi si presentano perché ci sono orientamenti politici ben precisi. Ma questo lo sappiamo.
Iscriviti a:
Post (Atom)