Studiare musica serve a capire che la stessa cosa può essere detta in modi diversi, ad esempio così:
o così:
Buona notte!
Studiare musica serve a capire che la stessa cosa può essere detta in modi diversi, ad esempio così:
o così:
Buona notte!
Perdonate se vi trascuro: voi siete il mio collegio digitale, ma da quando è iniziato il cinema che sapete, e di cui vi avevo avvertito qui, io ho anche un collegio analogico, che come sapete coincide sostanzialmente con l'Abruzzo Citra, una entità amministrativa con 750 anni di vita propria, e quindi, capirete, con una forte identità, non così forte però da cancellare le identità delle tribù preesistenti: Marrucini, Frentani, Pentri (con una spruzzatina di Sanniti, anche se Canosa Sannita in realtà è nella Marrucina, ed è stata fondata nove secoli dopo la dissoluzione dei Sanniti). Diversi, ma uniti dal desiderio di difendersi da Roma, tant'è che in Abruzzo nacque la Lega (che poi andò a finire maluccio, a dimostrazione del fatto qui più volte attestato che "uniti si perde"), e in qualche modo in Abruzzo la Lega rinacque, se pure, come sapete, "a nostra insaputa", cioè attuando un fine che non era parte delle nostre intenzioni dell'epoca.
Insomma, un collegio interessante, dove sono successe e succedono così tante cose che, per averne contezza, per apprezzarne l'insieme, richiedono distanza e prospettiva storica e geografica (quella distanza che non sempre gli autoctoni possono avere o acquisire). Ma poi, per assaporarle, occorre la vicinanza, cui i miei rappresentati non sono avvezzi, a quanto mi pare di capire. A molti di loro sembra strano che un deputato sia presente, partecipi, e in effetti è strano: è tanto strano quanto il fatto che un docente universitario faccia divulgazione, tenga un blog. Ma io sono strano. Né la presenza sul territorio (per un politico), né l'attività di divulgazione (per un accademico) sono funzionali ad una carriera più rapida e fluida, e questo lo so bene. Conoscete le vicende della cosiddetta "abilitazione scientifica", e conoscete anche i miei due assiomi fondamentali sull'emendamento:
Assioma 1: nessun emendamento è a costo zero o "porta gettito", altrimenti l'elettore non lo chiederebbe (atteso che il gettito per lo Stato sono soldi che escono dalle sue tasche).
Assioma 2: nessun emendamento porta un singolo voto (per il semplice motivo che quando le cose vanno bene il cittadino - con un qualche elemento di fondatezza - ritiene che ciò gli sia dovuto).
L'idea che la normalità (una strada senza buche, o un ponte che non crolla, ad esempio) non sia qualcosa che scaturisce spontaneamente dal fluido concatenarsi degli eventi, ma sia il risultato della diuturna guerra di trincea di qualcuno, questa idea, al cittadino, non viene in mente, anche se la sua stessa vita è così, la vita di ognuno di noi è così. Questo dipende un po' anche da come raccontiamo, o meglio non raccontiamo, il nostro lavoro. Condividevo questa riflessione, che poi è una riflessione sui danni dell'antipolitica, con uno dei quattro sindaci che ho visitato nell'ultimo weekend, quello di Paglieta, dove ho assistito al raduno degli alpini, un'occasione per studiare la madre dell'economia, cioè la geografia (niente è tanto pedagogico quanto capire che seccatura sia il crollo di un ponte, ad esempio: e tra le tante lezioni apprese c'è anche quella sull'importanza dei sindaci, sentinelle del territorio, talvolta a costo della vita, come nel tragico ed eroico caso di Donato Iezzi: chiudere un ponte prima che qualcuno ci passi sopra in teoria a qualcuno sembrerà normale, ma in pratica richiede attenzione e sacrificio) e la sua figlia, la storia (una storia passata un po' sotto silenzio, nonostante tanti atti di eroismo, e tanti atti di barbarie).
Mentre voi attendevate il post tecnico io viaggiavo per apprendere, e così da un altro sindaco, quello di Frisa, ho avuto una lezione privata di geologia, la madre della geografia, e quindi la nonna dell'economia e la bisnonna della storia, promossa dalla mia domanda su quanto il suo paese fosse esposto a fenomeni di dissesto (un pochino: alla strada da cui ero arrivato mancava un pezzo, e ho così imparato anche quanto costa rifare dieci metri di strada...). Ho appreso quello che in effetti potevo intuire, cioè che la Maiella una volta era una barriera corallina, come questa qui, e che la stratigrafia geologica risente dell'energia progressivamente più intensa del moto ondoso a mano a mano che il fondale emerge: perché a 500 metri di profondità il moto ondoso si avverte meno che sulla spiaggia, dove la risacca trascina i ciottoli, e da questo deriva, pensate un po', che lo strato più superficiale, cioè l'ultimo a emergere, sia di materiale più incoerente (ghiaia, per capirci), mentre il più profondo di materiale fine che si è deposto in assenza di moto ondoso (argille). Ovviamente noi non possiamo ribaltare la geologia, e quindi costruiamo (da secoli) sull'incoerente: qualche volta va bene, qualche volta meno bene, anche perché le barriere coralline non emergono senza brontolare.
Ma prima ero stato da un altro sindaco, quello di Rapino, a tagliare un nastro: anche nel collegio reale, come in quello virtuale, ci sono momenti di festa ai quali fa piacere partecipare (e un altro di questi momenti di gioia mi è stato partecipato da uno di voi a Torino di Sangro, nella lecceta).
E prima ancora da un altro sindaco, quello di Silvi, reduce da una bella riconferma, per sapere come stava, e in che modo potessi aiutarlo (e anche per stare tre ore in spiaggia all'ombra a messaggiare con Matteo: il sole l'ho preso a Paglieta insieme agli alpini).
E poi a Francavilla al Mare, dove per tanti anni ho vissuto durante l'insegnamento, a incontrare il responsabile dei giovani del mio partito, assente giustificato dalla storia di questo blog, cui però tanti suoi coetanei hanno partecipato.
Ecco, funziona anche così. Si viaggia per apprendere, ma anche per far sapere che cosa è stato fatto, e che cosa si può fare ora, a Roma. Perché qualche progresso, rispetto a dodici anni fa, lo abbiamo fatto, nella conoscenza, nella comprensione, e nell'indirizzo della macchina. Non tanto quanto potremmo desiderare, ma molto di più di quanto potessimo ragionevolmente aspettarci.
E ora che ho approfittato di un provvidenziale rinvio della convocazione vi lascio e torno al mio lavoro, non avendovi detto nemmeno un quarto di quanto ho imparato in quattro giorni di "territorio".
Fate i bravi, risponderò quando potrò.
Lo avevamo detto qui, ricordato qui, preannunciato qui, ed eccolo qui:

Mentre i coglioni commentatori superficiali continuano a parlare di #ingentirisorsedelPNRR gratuite (anzi: graduide, come capita di sentire), i fatti dimostrano che avevamo ragione noi. Se debito doveva essere, come ora quasi tutti capiscono:

lo si sarebbe dovuto fare quando costava zero, cioè subito, cioè nel 2020, cioè senza aspettare che l’elefantiaca burocrazia europea partorisse il PNRR (o meglio, che camuffasse da PNRR il vetusto e sgradito BICC). Non è stato necessario che, come temevo, scoppiasse una crisi finanziaria per mettere in difficoltà la raccolta di risorse sul mercato da parte della Commissione; è stato sufficiente che, come prevedevo, arrivasse un “Volcker moment” (impennata dei tassi per contrastare l’inflazione).
E quindi ora siamo al bivio, anzi: al trivio. Per pagare gli interessi sui suoi debiti (quelli che trasforma in nostri debiti trasferendoceli come PNRR) ora la Commissione potrebbe indebitarsi, o utilizzare risorse destinate ad altro (cioè tagliare altre spese), o mettere nuove tasse europee sui cittadini degli Stati membri. E siccome le prime due cose non si possono fare, la soluzione del trivio è trivial, cioè banale (non triviale, come traducono gli ignoranti economisti): tasse. Chi parla dei vantaggi finanziari del PNRR d’ora in avanti dovrebbe tenere conto di questo svantaggio, ma ovviamente non lo farà.
Solo per ricordare che la Veritah e la sua cugginetta (sic), la Raggioneh, non servono a nulla se non sono assistite dalla forza, e quella dovreste darcela voi, se non fosse che siete troppo furbi per fidarvi di uno che vi dice sempre prima quello che succederà dopo e che vi ha spiegato che cosa vuole fare e perché vuole farlo.
Ci deve essere un gran gusto nell’affidarsi a chi sai che vuole fotterti, o comunque a chi sai che non può impedirglielo, perché si è troppo furbi per rafforzare la squadra di chi ti spiega da dodici anni come ti stanno fottendo! Io non riuscirò mai a capirlo, ma è ovvio che quello limitato sono, appunto, io.
Questa sera ero a cena con un funzionario importante. Si parlava del più e del meno, della cronaca e della storia, della tattica e della strategia. L'intonazione generale era: "dobbiamo mitigare i danni, perché tanto da questa storia non ne verremo fuori". Io annuivo compunto: "certo, è così". E intanto pensavo che, tornato a casa, vi avrei fatto vedere due o tre grafici che avevo disegnato per me, questa mattina, mentre mi annoiavo ad ascoltare le tonitruanti concioni dei nostri fieri oppositori.
La premessa di questi grafici è che, come credo sappiate, e come qualsiasi economista vi dirà, la tenuta di un'unione monetaria è direttamente connessa alla sua capacità di armonizzare i comportamenti degli Stati membri (la cosiddetta teoria dell'OCA endogena con cui vi intrattenni fin dall'inizio). Il motivo è semplice: solo se tutti gli Stati membri sono simultaneamente in recessione, o simultaneamente in espansione, e hanno tassi di inflazione perfettamente allineati e convergenti, allora un'unica politica monetaria sarà efficace e non danneggerà almeno alcuni fra gli Stati membri. Altrimenti possono sorgere problemi: la politica monetaria rischierà di essere prociclica in alcuni Paesi, assecondandone magari le tendenze inflazionistiche, o di essere anticiclica al momento sbagliato, interrompendo una ripresa economica (che è quello che sta succedendo adesso).
Lo si può dire anche in negativo: il male che ci si autoinfligge nel tener su un'unione monetaria fra Paesi diversi è direttamente proporzionale al grado di divergenza fra questi Paesi. Non è politica, è economia, non è un'opinione, è un fatto, non è fantasia, è realtà: negare questa realtà significa fatalmente non essere all'altezza delle sfide che necessariamente un progetto così ambizioso porta con sé.
Non è un caso quindi che la letteratura scientifica sulle aree monetarie si sia esercitata principalmente sul tema della convergenza, variamente intesa:
I nostri articoli sul tema della convergenza sono qui, e oggi voglio parlarvi della convergenza dei prezzi, con qualche statistica descrittiva, cercando di spiegarvi bene che cosa queste statistiche ci dicano e che cosa non possono dirci.
Gli indici dei prezzi al consumo dell'Eurozona dal 1996 a oggi li vedete qui:


Le storie che raccontano, però, sono identiche: si vede in modo abbastanza netto che quando le economie dei Paesi membri vengono colpite da uno shock (alla fine del 2008 e all'inizio del 2020) la dispersione dei loro tassi di inflazione aumenta, cioè i prezzi divergono, anziché convergere, il che rende particolarmente complesso, come lo è in questo momento, scegliere quale politica monetaria unica adottare per gestire tante inflazioni che se ne vanno beatamente per i fatti loro.
Anche misure di questo tipo vanno valutate con cautela, perché non sono adimensionali. In effetti, esse risentono della dimensione media del fenomeno:


Tuttavia, se queste statistiche descrittive di dispersione non ci consentono di formulare un giudizio definitivo su una nozione astratta di convergenza (i metodi usati in letteratura sono più raffinati), ci mettono però di fronte a una regolarità concreta difficilmente eludibile: in presenza di uno shock, le inflazioni dei singoli Stati membri si differenziano sensibilmente, e questa crescita dei prezzi a velocità divergenti altera il rapporto fra i prezzi nei diversi Paesi. Si apre quindi la questione di quanto queste diverse velocità si incorporino in modo persistente nei livelli dei prezzi, alterando a lungo la competitività dei Paesi coinvolti, e di quanto una singola politica monetaria sia in grado di realizzare una reductio ad unum, o non rischi viceversa di mandare il sistema in risonanza, amplificando ulteriormente le conseguenze degli shock.
Tutte domande che sarebbero astrattamente affascinanti, se non fosse che a questi affascinanti fenomeni ci troviamo concretamente dentro, e che a queste domande che anni addietro erano astratte, e ora sono concrete, pare che nessuno sappia trovare una risposta: può funzionare la stessa politica in un Paese che come la Spagna ha l'inflazione all'1,6% e in uno che come l'Austria ce l'ha al 7,8%? Non si rischia di far portare al giusto la croce del peccatore, mandandolo in recessione?
Oddio, la risposta non mi sembra difficile da dare.
Ma intanto, nel dubbio, "mitighiamo", e dormiamoci sopra. La risposta giusta la sapremo, naturalmente, da quelli bravi...
(...sto aggiornando la mia licenza di EViews, così magari facciamo un ragionamento un po' più tecnico su queste domande aride e oziose...)
(...qualche giorno fa, affacciandomi all'orlo del cesso azzurro, ho visto qualcuno, non so dirvi se il pubblicista Cadonetti, il giurista Maltagliati, o l'economista Mascone, affermare che stava emergendo una compressione delle libertà di espressione del pensiero legata alla gestione della pandemia. Mi è venuto un po' da ridere. L'annaspare di cotanti epigoni ha un che di comico, in effetti. Ora però vorrei fare con voi una riflessione seria...)
Il presupposto di una serie di attentati alla nostra libertà di espressione, esemplificati dal lavoro della Commissione amore su cui qui ci siamo ampiamente diffusi, è l'idea affermata in modo apodittico che rispetto ad alcuni decenni fa oggi si viva in una società più violenta ma (o meglio: anche perché) più libera rispetto a quella degli anni di piombo, dove ci sarebbe stata meno violenza e meno libertà.
Da questa diagnosi consegue naturaliter una terapia, quella consegnata, con alate e allusive parole, anche al rapporto finale del succitato pregiato organo parlamentare: ridurre oggi la libertà, per ridurre oggi la violenza.
A me sembra, invece, che negli anni '70 ci fosse indubbiamente più violenza (un esempio ex multis che mi colpì, che ci colpì tutti), ma anche tanta più libertà, non fosse altro perché eravamo svincolati da quelle piattaforme che ci sono state vendute come strumento di espressione e diffusione del pensiero, ma ogni giorno di più si qualificano anche come strumenti di controllo e repressione del dissenso.
Forse potrebbe essere utile conferire a queste mie, e forse anche vostre, impressioni una qualche oggettività. Magari la mia è semplicemente nostalgia di un periodo in cui ero più magro, avevo più capelli, e non capivo un cazzo, come mi facevano affettuosamente notare i vecchietti del Dopolavoro Ferroviario. Oppure, chissà, qualche elemento misurabile esiste, e magari qualcuno se ne è occupato: non solo la corte dei miracoli woke che sfilò in Senato nella scorsa legislatura.
Ma farsi illusioni è ridicolo, non è all'altezza delle nostre riflessioni: la Storia la scrivono i vincitori, quindi, più che impegnarci a studiare, e accumulare evidenze che gli operatori informativi coprirebbero di una cappa plumbea di indifferenza o liquiderebbero con un sorrisetto sprezzante, converrà impegnarci a vincere. Non che le due cose si escludano a vicenda: ma la prima non è una condizione sufficiente per la seconda. Potrebbe comunque essere un tema per il #goofy12...
(...basterebbe ascoltare l'indegna gazzarra che l'opposizione sta facendo sulla Commissione d'inchiesta COVID per avere un esempio di cosa intendo...)
La genesi del prossimo convegno annuale è giunta alle concitate battute conclusive, seguendo il processo di organizzazione aziendale così incisivamente rappresentato dal nostro nuovo guru. Districandosi fra i "momenti Montale" di svariati interlocutori ("codesto solo oggi possiamo dirti, ciò che non siamo, ciò che non vogliamo"), il Padre Fondatore un'idea su come confondere i popoli se l'è fatta, e lo sciacquino che deve scrivere ha scritto. Tuttavia, siccome siamo in Europa, dobbiamo far finta di essere in democrazia, e quindi, ispirandomi alle "buone pratiche" del governo imperiale, che trovate squadernate in questa pagina, dato che in fondo è il vostro convegno, vi esorterei a dire la vostra nei commenti.
Chi vorreste vedere al nostro convegno? Quali temi vorreste affrontare? Quali protagonisti o antagonisti del dibattito stuzzicano la vostra curiosità?
Voi ditemelo nei commenti.
Poi io per una volta dimenticherò di essere europeo, e mi comporterò da perfetto europeista...
(...intanto però una cosa ve la dico: sarà il quarto fine settimana di novembre. E ora, se non sapete contare fino a quattro, non venite qui a dircelo!...)
Rifaccio rapidamente qui per l'Italia le analisi fatte qui per la Germania.
Questo è il saldo delle partite correnti (milioni di euro a prezzi correnti):


Aspetto vostre considerazioni: astenersi tifosi da stadio, feccia razzista, micugginisti, e tutta la corte dei miracoli che "entrando" in politica abbiamo ahinoi attirato in questa oasi di pace...
Vorrei illudermi del fatto che qui si sappia qual è il problema della Germania: un gigantesco problema di domanda. Sono qui per illustrarvi uno dei modi in cui lo sta risolvendo: usando in mancette i soldi del PNRR.
Sì, mentre a noi qui operatori informativi e espertologi di ogni risma ce le gonfiano con la storia che le ingentirisorsedelpiennerererere devono servire a aumentare la produttività, che nella testa degli espertologi è un fenomeno di offerta, cioè di capacità produttiva, motivo per cui le ingentirisorsedelpereperepere devono essere spese in investimenti, certo non in consumi o altra spesa corrente, in Germania con le ingentirisorsedelparappappero che ci fanno?
Sì, avete letto bene: 3.125 euri (perché tocca dirlo così) di sussidio/mancetta a chi acquista un'auto elettrica: moltiplicati per 800.000 auto sono due mijardi e mezzo di spesa corrente destinata ai ricavi (e quindi ai profitti) dell'industria nazionale.
Ma non è un aiuto di Stato, no: è la decarbonizzazione, bellezza!
Non ci credete? Fate male: è anche nel factsheet:

Si pronuncia in modo diverso, come credo sappiate: le parole sono importanti, e vanno scelte con cura, soprattutto quando c'è da definire l'UE.
Lascio a voi le considerazioni del caso, io devo essere continente e contegnoso.
Buon proseguimento.
(...p.s.: ovviamente questa è una delle tante dimostrazioni della differenza fra europei - noi - e europeisti - i piddini! Ma secondo voi c'è uno di quei tanti pedissequi che in aula ci ammorbano con le ingenti risorse ecc. e con la produttività che si sia dato la pena di leggerlo il piennererererere dei tedeschi? Ma figurati! Tutto quello che a loro interessava era che il PNRR italiano, fatto da loro, mettesse nei guai noi, e schiumano perché non ci sta riuscendo. Ma che il nostro Paese ambisca ad avere pari dignità e parità di trattamento con gli altri, questo, a loro, dà solo fastidio, non possono tollerarlo, e conseguentemente non sono interessati ad avere di quello che fanno gli altri una visione che non sia quella mitologica della supremazia del Nord sui cialtroni del Sud. Le carte raccontano una storia un po' diversa, ma per quelle, loro, non hanno tempo...)
(...Elonio ci sta silenziando in tutti i modi: se quello che viene detto qui vi interessa, seguitemi su Telegram o iscrivetevi al blog, anche se mi dicono che pure blogspot ci mette del suo per non inviare notifiche. Vabbè, che la strada fosse in salita lo sapevamo, e che amici così in alto non possiamo averne pure...)
Il post sull'irresponsabilità della Banca centrale ha suscitato nei social reazioni riconducibili a due categorie.
La più diffusa, ma meno interessante, è di tipo decerebrato analfabeta funzionale grillino, tipizzata dal raglio inquisitorio: "Ma voi siete al governoooh, che cosa state facendoooh!". Qui, dove non c'è il dolo, c'è una povertà culturale che farebbe quasi tenerezza, se non facesse rabbia. Manca, ad esempio, la nozione che la Banca centrale è indipendente dal Governo, e che quindi chi è al Governo (che poi sarebbe una cosa diversa dal Parlamento, ma per capire questo ci vogliono tre neuroni e quindi mi fermo) non può fare nulla se considera sbagliata una politica monetaria, tranne criticarla. Oddio, a dire il vero non è così, è peggio di così: perché una cosa la si potrebbe fare, la potrebbe fare anche il Parlamento, e se la sapete è grazie a me: lasciarsi dietro le spalle il feticcio dell'indipendenza della banca centrale (che poi è connesso a quello dell'esogenità della moneta merce) e tornare a un diverso rapporto fra politica monetaria e politica fiscale. Questo, la prima volta che siamo stati al Governo, abbiamo provato a farlo con gesti concreti. Un pezzo del non esserci riusciti sono i nove voti DECISIVI dei grillini, per cui, sinceramente, che ora dei relitti ortotteri vengano a chiedere a me "che cosa sto facendoooh!" me li fa anche un pochino girare, credo lecitamente (ma si possono avere altre opinioni, e le si possono anche esprimere da un'altra parte), visto che se non riesco a fare tutto quello che vorrei è sostanzialmente per colpa di rimbambiti come loro.
Poi c'è stato un altro tipo di reazioni, più erudite, riconducibili a: "E l'America?".
Beh, parliamone!
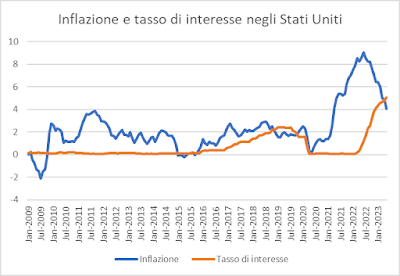
Qui abbiamo l'andamento di tasso di inflazione e tasso di interesse di policy (il federal funds rate) negli Stati Uniti. A colpo d'occhio è molto simile a quello dell'Eurozona, ma qualche differenza c'è e possiamo provare a intuirla da questo grafico, dove l'Eurozona è "puntinata":

o anche, per una diversa e forse migliore leggibilità, "spacchettando" le due inflazioni:

e i due tassi di interesse:

Per quel che riguarda i tassi di interesse, invece, negli anni della prima crisi globale (sostanzialmente dall'inizio del grafico al 2013) notiamo un atteggiamento di politica monetaria più aggressivo (un tasso di interesse più alto) nell'Eurozona rispetto agli Usa, che sono arrivati prima ai tassi zero. Il contrario succede dal 2016 al 2020: gli Usa tirano su i tassi, fino al 2,5%, mentre l'Eurozona li tiene a zero (nonostante un'inflazione prossima al 2%). Ovviamente questo è il periodo della svalutazione competitiva dell'euro, guidata dalla manovra dei tassi. Per capire bene questo punto, ricordiamo che:
Questo fenomeno si vede abbastanza bene se rappresentiamo nello stesso grafico lo scarto fra tasso Usa e tasso dell'eurozona (spezzata arancione) e il tasso di cambio EURUSD (spezzata verde):

Col Covid ci siamo trovati in sincrono sul tasso zero, fino all'ultima impennata, che converrà zoomare:

Ve la metto in un altro modo. Vi ricordate di quando vi dicevo che mi preoccupava il livello particolarmente basso che i tassi di interesse reali avevano raggiunto? Con i dati fino a metà 2022 si vedeva questo:


Negli Usa è stata più tempestiva e più incisiva (i tassi di interesse reale sono tornati in territorio positivo). Nell'Eurozona meno tempestiva e tutto sommato, per ora, relativamente meno violenta. Il punto però è che il tessuto produttivo dell'Eurozona è sfibrato da tutto quanto ormai sapete bene. Un "Volcker moment", noi, non possiamo permettercelo, ma anche gli altri non più di tanto: il debito non è solo pubblico e non è solo italiano.
Ma c'è di più.
L'analisi che abbiamo fatto sopra della relazione fra tasso di interesse e tasso di cambio ci fa riflettere sul fatto che per la Bce non seguire la Fed sulla strada dei rialzi significa lasciar scivolare il cambio verso il basso, alimentando ulteriori squilibri globali, e provocando ulteriori ritorsioni da parte degli Stati Uniti. Anche perché, passata la sberla derivante dai costi del gas, l'Eurozona è tornata a dare il suo significativo contributo a questi squilibri, ritornando sulle posizioni di surplus strutturale quo ante:

Ancor meno si è riflettuto (da parte degli economisti "bravi", quelli della tabaccaia scalabile, per intenderci) sulle interazioni fra queste due dimensioni (quella interna e quella internazionale) della politica monetaria. Ancora una volta ci aiuta l'attualità, che presenta una situazione piuttosto intricata, perché il Paese più Paese degli altri, nella Fattoria degli animali europea, cioè la Germania, è in recessione, e quindi avrebbe bisogno di tassi di interesse bassi (per favorire l'erogazione di credito interno), ma è anche tornata sul suo surplus siderale:

Ovviamente scegliere non tocca a noi: avremo però modo di tornare sull'argomento, e in questo senso qualche barlume di speranza ci viene dal Fmi. Ne parliamo presto.
(...il cap sui tweet messo da Elonio Muschio ha ammazzato le visualizzazioni del blog, che da un giorno all'altro sono scese di una roba fra il 40% e il 50%, nonostante che il post precedente abbia attirato molto dibattito - del che vi ringrazio: mi è servito a capire molte cose. Questo lo segnalo a beneficio di quelli che si appassionano per le battaglie e soprattutto per le "vittorie" simboliche. Muschio è vivo ma, anche se non è tossico come il Barbetta, non lotta insieme, ma contro di noi, decisamente non è un pezzo della soluzione, ma del problema: meglio che ce ne ricordiamo! Troveremo altri modi di diffondere il nostro messaggio e intanto vi ricordo che esiste un canale Telegram, al quale, se volete restare aggiornati su quanto esce qui, vi consiglio di iscrivervi. Riprendo in dettaglio un tema emerso in un post precedente: perché è nuovamente esploso il surplus tedesco? Il tema è importante perché il surplus tedesco, come sappiamo, è in questa fase storica il motore degli squilibri macroeconomici globali, e quindi della reazione ad essi...)
Molto rapidamente: questo è il saldo delle partite correnti della bilancia dei pagamenti tedesca:
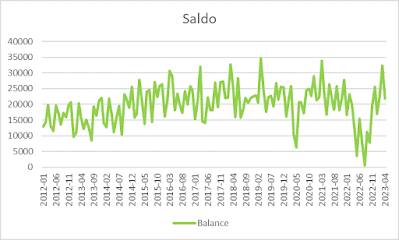

Se facciamo uno zoom sugli ultimi mesi in effetti vediamo questo:


Come controprova, possiamo utilizzare le statistiche di contabilità nazionale, che ci forniscono le esportazioni e importazioni di beni e servizi (una componente importante del saldo delle partite correnti) in termini reali (in questo caso, dati trimestrali a prezzi 2010):

Questo spiega perché i miei amici di Bruxelles mi raccontano che i loro colleghi tedeschi sono piuttosto preoccupati (eufemismo) dall'incipiente deindustrializzazione del loro Paese. Magari esagerano (perché gli conviene: così possono chiedere trattamenti di favore), però nei dati qualcosa di simile c'è.
Buona notte!


